目次 — 知りたいところから読む
前提と読み方
前提知識 専門知識は不要。売上・利益などの指標は対象期間と範囲を確認してください。
企業研究 · 出典・対象期間・比較条件を確認しながら読む調査記事です。
発電から送配電、小売までを担う電力インフラは、2016年の小売全面自由化を経てもなお、大手電力会社(旧一般電気事業者)が依然として大きなシェアを握る。首都圏を地盤とする東京電力ホールディングス(東電)と関西圏を地盤とする関西電力(関電)は、企業規模はもとより、原子力発電の再稼働状況で明暗が大きく分かれている。
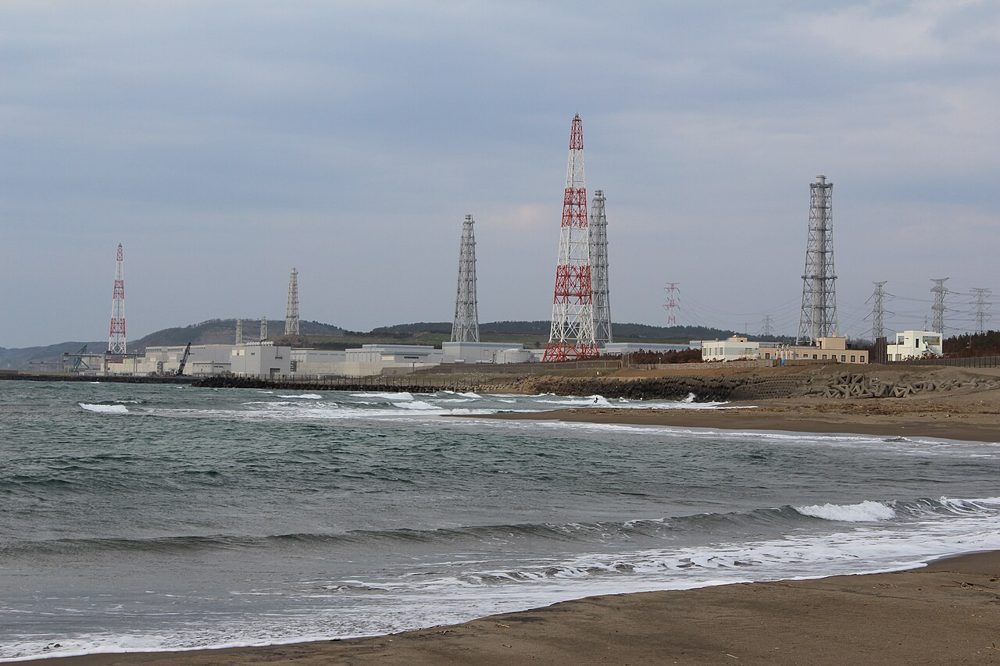 東京電力
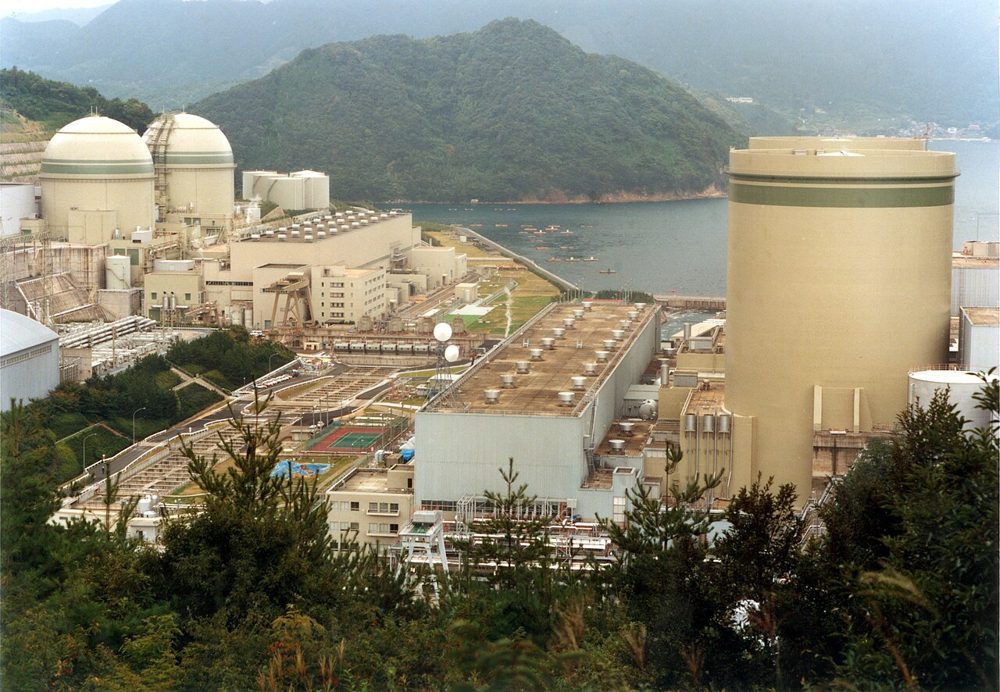 関西電力
画像: 柏崎刈羽原子力発電所(Triglav, CC BY-SA 3.0) / 高浜発電所(IAEA Imagebank, CC BY-SA 2.0)、Wikimedia Commons


企業の歴史: 電気事業再編令が生んだ二社、明暗を分けた2011年
東京電力・関西電力とも、直接の起源は1951年5月1日の電気事業再編成令にある。戦時体制下で発送電を一元管理していた日本発送電と、地域配電会社(関東配電・関西配電など)を解体し、発電から送配電・小売までを一貫経営する9つの地域独占会社を全国に発足させた再編で、東京電力は関東配電の事業を、関西電力は関西配電の事業をそれぞれ引き継ぐ形で生まれている。東京電力の源流をさらに遡ると、1883年設立の(有限責任)東京電灯会社に行き着く。明治から大正にかけて多くの電力会社を合併・買収した東京電灯は、1939年の日本発送電発足、1942年の関東配電への統合を経て、1951年に東京電力として再出発した。関西電力も同様に、1951年の発足時点で水力113万kW・火力115万kWの発電設備を引き継いでいる。
その後の歩みで際立つのが、原子力発電への取り組みの早さの違いである。関西電力は1970年11月28日、美浜発電所1号機で日本の電力会社として初めて商業用原子炉(加圧水型軽水炉、PWR)の営業運転を開始した。同年8月8日には大阪万博(日本万国博覧会)へも送電しており、関電は発足から約20年で「原子力のパイオニア」としての立ち位置を確立している。この早期投資の蓄積が、後述する2011年以降の原子力再稼働における関電の先行につながっている。
東京電力の歴史における最大の転換点は、2011年3月11日の東日本大震災に伴う福島第一原子力発電所事故である。事故後、東京電力は実質国有化され、原子力損害賠償・廃炉等支援機構の管理下で複数次にわたる総合特別事業計画に基づく再建を続けている。2016年4月1日には電力小売全面自由化・発送電分離に合わせて持株会社体制に移行し、商号を東京電力ホールディングス株式会社に変更した。あわせて事業を、火力発電・燃料調達を担う東京電力フュエル&パワー(2019年に中部電力との合弁会社JERAへ統合)、送配電を担う東京電力パワーグリッド、小売を担う東京電力エナジーパートナーへと分割している。福島第一・第二原発事故を境に「発電・送配電・小売を一体で持つ地域独占会社」から「持株会社の下に機能別子会社が並ぶグループ」へと構造そのものが変わった点が、関西電力との歴史上の最大の違いである。
企業規模の比較: 過去5期の推移
単年度の数値だけでは見えない両社の収益変動の大きさは、直近5期(2022年3月期〜2026年3月期)の時系列で初めて明らかになる。
| 決算期 | 東京電力HD 売上高 | 東京電力HD 営業利益 | 関西電力 売上高 | 関西電力 営業利益 |
|---|---|---|---|---|
| 2022年3月期 | 5兆3,099億円 | 462億円 | 2兆8,518億円 | 993億円 |
| 2023年3月期 | 8兆1,122億円 | -2,290億円(赤字) | 3兆9,518億円 | -521億円(赤字) |
| 2024年3月期 | 6兆9,183億円 | 2,789億円 | 4兆593億円 | 7,289億円(ピーク) |
| 2025年3月期 | 6兆8,103億円 | 2,345億円 | 4兆3,371億円(ピーク) | 4,689億円 |
| 2026年3月期 | 6兆3,285億円 | 3,376億円 | 4兆566億円 | 4,375億円 |
| 決算期 | 東京電力HD 経常利益 | 東京電力HD 純利益 | 関西電力 経常利益 | 関西電力 純利益 |
|---|---|---|---|---|
| 2022年3月期 | 422億円 | 29億円 | 1,360億円 | 858億円 |
| 2023年3月期 | -2,854億円(赤字) | -1,236億円(赤字) | -67億円(赤字) | 177億円 |
| 2024年3月期 | 4,255億円 | 2,679億円 | 7,660億円(ピーク) | 4,419億円(ピーク) |
| 2025年3月期 | 2,544億円 | 1,613億円 | 5,317億円 | 4,204億円 |
| 2026年3月期 | 4,173億円 | -4,542億円(赤字、災害特別損失9,138億円を計上) | 5,185億円 | 3,800億円 |
| 指標 | 東京電力ホールディングス | 関西電力 |
|---|---|---|
| 連結従業員数 | 38,341人 | 31,428人(2025年3月期) |
2023年3月期は両社とも営業赤字・経常赤字に転落している。ロシアのウクライナ侵攻(2022年2月)を契機とした燃料価格・卸電力市場価格の急騰を、規制料金の値上げでは追いつかず調達コスト増を吸収しきれなかったためで、電力業界全体に共通した構造的なショックだった。ここから両社の明暗が分かれる。関西電力は2024年3月期に経常利益7,660億円・純利益4,419億円という過去最高水準へV字回復した後、2025年3月期・2026年3月期は高水準を維持しながら緩やかに減益している。東京電力も2024年3月期に急回復したが、2026年3月期には災害特別損失9,138億円(福島第一原発事故関連費用とみられる)の計上により、営業・経常利益は改善しているにもかかわらず最終赤字に転落した。同じ燃料価格ショックから同じように回復軌道に乗りながら、東京電力だけが原発事故関連費用という別の重荷で最終赤字に沈むという非対称性が、この5期の数字に表れている。
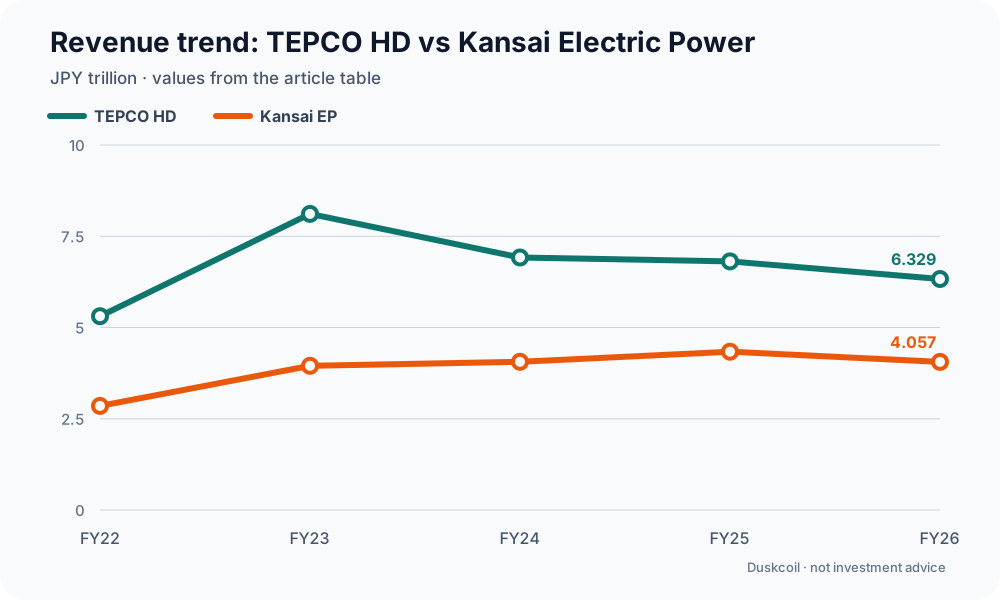
図: Duskcoil作成。記事内の比較表の売上高を兆円換算して可視化。燃料価格の影響を受けるため、売上高だけで収益力は判断できない。 投資判断を目的とした図ではない。
主力事業の比較: 原子力・火力・再エネ・送配電・小売
電力会社の事業は、電源(原子力・火力・再エネ)・送配電・小売の複数レイヤーにまたがる。レイヤーごとに両社の力点は大きく異なる。
原子力発電: 再稼働状況の差
両社の収益性の差に最も直結しているのが、原子力発電所の再稼働状況である。東京電力は、福島第一原発事故以降、自社の原発を一度も再稼働できていない状態が続いていたが、2026年4月16日、新潟県の柏崎刈羽原子力発電所6号機が営業運転を開始した。事故後初めての原発再稼働であり、2024年9月の設計・工事計画認可、2025年2月の保安規定認可、2025年12月の新潟県知事による6・7号機再稼働への理解表明という長い手続きを経て実現している。第五次総合特別事業計画では7号機についても2029年度中の再稼働を前提としている。関西電力は対照的に、事故後の原発再稼働で全国を先行してきた。2026年8月時点で高浜発電所(1〜4号機)・大飯発電所(3・4号機)・美浜発電所(3号機)の合計7基を保有し、定期検査による一時停止を除けば常時4基前後が稼働している(2026年8月2日時点では高浜1・2・4号機、大飯3号機の4基が稼働中)。東電が柏崎刈羽で再稼働1基を達成した段階であるのに対し、関電は既に7基中4基が常時稼働しており、原子力を巡る状況には数年単位の差がある。
火力発電: 統合した東電、自前で持つ関電
火力発電への向き合い方も対照的である。東京電力は2015年、中部電力との折半出資でJERA株式会社を設立し、2017年6月の合意を経て2019年4月までに両社の既存火力発電事業をJERAへ全面統合した。統合後のJERAは国内保有出力約6,700万kWと日本最大の発電事業者となったが、これは裏を返せば東京電力ホールディングス自体はもはや大規模な火力発電所を直接保有していないことを意味する。一方、関西電力は姫路第一・姫路第二・舞鶴・堺港・御坊・南港の6火力発電所を自社で保有し続けており、合計出力は約876万kWにのぼる。効率と規模を求めて他社と統合する道を選んだ東電と、電源を自社内に抱え続ける関電という、火力発電での経営判断の違いは原子力とは逆方向を向いている。
再生可能エネルギー: 水力の蓄積と洋上風力の挑戦
再エネ事業も出発点が異なる。東京電力は2020年4月、水力・太陽光・風力発電事業を東京電力リニューアブルパワー株式会社に分社化した。同社は利根川・信濃川・相模川/富士川水系を中心に163か所・総出力約980万kWという大規模な水力発電所群を保有しており、これは戦後からの蓄積によるものである。洋上風力では2019年1月、銚子沖(千葉県銚子市沖)で国内初となる着床式の沖合洋上風力発電所の商用運転を開始し、2023年12月には住友商事とのコンソーシアムで長崎県西海市江島沖の洋上風力発電事業者に選定された(1.5MWタービン28基、出力42MW、供給価格22.18円/kWh、2029年8月頃運転開始予定)。国内外合計600〜700万kWの開発規模を目指すとしている。関西電力は2030年代に国内外で設備容量600万kW(うち200万kW以上を新規開発)、2040年までに新規開発500万kW・累計開発900万kWという、東電よりも今後の絶対量の伸びに重心を置いた目標を掲げている。太陽光・バイオマス・地熱に加え、陸上・洋上(浮体式含む)風力の開発にも取り組む方針だが、現時点の保有容量の内訳は東電ほど詳細に公表されていない。
送配電事業: 需要規模で2倍以上の差
送配電事業は東京電力パワーグリッドと関西電力送配電が担う。やや古いデータだが、2018年度の需要電力量では東京エリアが2,893.87億kWhと全国10エリア中最大で、全国需要の約3分の1を占める。関西エリアの1,449.97億kWhは東京エリアのおよそ半分の規模であり、供給インフラの絶対規模でも東電が大きく上回る。
小売電力: 自由化後のシェア変動と規制料金
2016年の小売全面自由化以降、両社とも新電力への契約切替が進んだ。東京エリアの新電力シェアは全国で最も高い水準にあり、2024年12月時点でおよそ30%に達している(全国平均は約17%)。関西エリアでも大阪ガス等との競争が活発で、スイッチング契約の割合は全国的に見ても高いとされるが、公表資料から東京エリアと同水準の具体的なシェア数値までは確認できなかった。両社の違いがより鮮明に出るのが、2023年5月の規制料金値上げである。経済産業省が値上げを認可した「みなし小売電気事業者」7社(北海道電力・東北電力・東京電力エナジーパートナー・北陸電力・中国電力・四国電力・沖縄電力)に東京電力は含まれるが、関西電力は含まれていない。つまり関電は、燃料価格が急騰した局面でも規制料金を据え置いたまま乗り切っており、これは原子力比率の高さによる燃料費抑制効果を裏付ける具体的な事実である。
技術戦略・強みの違い: 原子力の蓄積を持つ関電、次世代電源に賭ける東電
両社の技術・事業戦略の違いは、原子力を巡る歴史的経緯と、その先にどんな成長機会を見出しているかに集約される。
関西電力の強みは、1970年の美浜発電所1号機以来55年以上にわたって蓄積してきた原子力発電の運転ノウハウと、地元・福井県との長期にわたる信頼関係にある。この蓄積が、事故後の再稼働審査を全国に先駆けて通過できた背景にあり、現在は美浜発電所の後継機設置に向けた自主調査や、南港発電所・姫路第一発電所のリプレース検討など、既存立地を生かした電源更新に軸足を置く。同時に、原子力による安定収益を土台にしながら、需要家側のリソースを束ねるデマンドレスポンス(DR)・VPP(バーチャルパワープラント)事業「E-Flow」にも力を入れており、2022年にはIIJ(インターネットイニシアティブ)がこのVPP事業に参画するなど、分散型エネルギーリソースを収益源に変える取り組みを進めている。原子力という「守り」と、DR/VPPという需要家接点を生かした「攻め」を組み合わせているのが関電の技術戦略である。
東京電力は、柏崎刈羽原発の再稼働が事故から15年越しでようやく1基にとどまる状況にあり、原子力を当面の成長エンジンとして即座に活用できる立場にない。そのため、戦後からの蓄積がある水力(163か所・約980万kW)を土台にしつつ、洋上風力を新たな成長領域として明確に位置づけている点が際立つ。銚子沖での2019年商用運転開始は国内初の着床式沖合洋上風力という実績であり、2023年の江島沖事業者選定は、実績を足がかりに次の案件を確実に積み上げていく姿勢の表れである。原子力の再稼働という不確実性の大きい変数を抱えながら、再エネという確実に積み増せる電源で経営の分散を図る東電と、原子力という強みをそのまま活かしながら需要家サービスで上乗せを狙う関電という、対照的な技術戦略が浮かび上がる。
開発・製造拠点
東京電力は本社(東京都千代田区内幸町)のほか、柏崎刈羽原子力発電所と廃炉作業中の福島第一・第二原子力発電所、大規模な水力発電拠点(玉原発電所・神流川発電所)、洋上風力発電所(銚子沖)を、関西電力は本店(大阪市北区中之島)のほか、原子力発電所3か所(高浜・大飯・美浜)と自社保有の火力発電所6か所を構えている。判明する主要拠点を地図に示す(海外拠点・JERA運営の旧東電火力発電所は対象外)。
出典: 東京電力・関西電力の公式サイト(発電所紹介ページ、拠点情報)を一次情報とし、住所の詳細確認にYahoo!地図・NAVITIME・マピオン電話帳等の地図情報サービスを併用(東京電力公式サイトの一部ページはスクレイピング防止によりアクセスできず、WebSearch経由での確認となった)。座標はOpenStreetMap Nominatimによる町丁目単位のジオコーディング。堺港発電所は住所レベルでのジオコーディングに失敗したため、最寄り駅(石津川駅)の座標で代替している。姫路第一・第二発電所は同一の産業用地内に立地するため、地図上では同一地点に表示される。
事業戦略・今後の展望
東京電力は2026年1月26日、原子力損害賠償・廃炉等支援機構の認定を受けて第五次総合特別事業計画を策定した。福島第一原発の廃炉進捗、GX(グリーントランスフォーメーション)・DXへの対応、エネルギー安全保障要請の高まりと電力需要増、財務状況の悪化という3つの環境変化への対応を基本方針に掲げ、柏崎刈羽原発6号機を2025年度中(実際には2026年4月に)、7号機を2029年度中に再稼働させることを再建計画の前提としている。東京電力が原子力発電所を運転すること自体への懸念の声を踏まえ、2026年1月には内閣官房副長官の下に関係省庁が連携する「柏崎刈羽原子力発電所の運営に関する監視強化チーム」も発足しており、再稼働は経営再建の中核でありながら政治的・社会的な監視も強い状態が続いている。
関西電力は2026年4月30日、2026〜2028年度を対象とする「関西電力グループ経営計画2026(KX Kanden Transformation toward 2040)」を公表した。電力需要の増加見通しを踏まえ、既存電源のリプレースに加えて全国の適地での電源開発を加速する方針を掲げ、原子力では美浜発電所後継機設置に向けた自主調査、次世代革新炉の技術開発、使用済燃料対策を含む原子燃料サイクルの推進を、火力では南港発電所・姫路第一発電所のリプレース推進検討やパートナー協業によるLNG火力リプレース・新設の加速を、再エネでは洋上風力の既存案件推進と浮体式洋上風力の開発・検討を、それぞれ盛り込んでいる。追い風となっているのが2025年2月の政府エネルギー基本計画改定で、原子力発電所の最大限活用と次世代革新炉への建て替え(リプレース)が明記されたほか、2023年5月成立のGX脱炭素電源法により、運転期間の実質40年ルールを維持しつつ最長20年の追加延長を認める規定が原子炉等規制法から電気事業法に移されるなど、原子力回帰の政策転換が進んでいる。原子力の蓄積で先行する関電にとって、こうした政策環境の変化は事業拡大の追い風となる一方、東電にとっては再稼働の遅れを取り戻す機会にもなり得る、業界全体の構造変化である。
参考リンク
- 東京電力ホールディングス 公式サイト / 柏崎刈羽原子力発電所情報
- 関西電力 公式サイト / 原子力発電所の運転状況
- 資源エネルギー庁「柏崎刈羽原子力発電所6号機が再稼働」
- 電気事業連合会 国内の原子力発電所の再稼動に向けた対応状況
- 東京電力グループ - Wikipedia / 関西電力 沿革
- 関西電力 会社概要
- 経済産業省「電力小売全面自由化と発送電分離」解説
- IRBANK 東京電力ホールディングス 決算まとめ / IRBANK 関西電力 決算まとめ
- 日本経済新聞「東電HDの23年3月期、最終損益は1236億3100万円の赤字」
- 株式会社JERA 公式サイト / 東京電力フュエル&パワー JERAへの統合合意
- 関西電力 火力発電について
- 東京電力リニューアブルパワー 水力発電事業紹介 / 銚子沖洋上風力発電所の概要
- 東京電力リニューアブルパワー「長崎県西海市江島沖における洋上風力発電事業者に選定」
- 関西電力 VPP・デマンドレスポンス紹介 / IIJ、関西電力のVPP事業に参画
- 東京電力ホールディングス 第五次総合特別事業計画
- 関西電力グループ経営計画2026
- 日本経済新聞「関西電力、原発新設に弾み 新エネ計画、洋上風力推進も」
- 原子力産業新聞「原子力発電所の建て替え目標正式決定」
- 美浜発電所の概要(関西電力)
現在の項目 · 15 / 21 · 企業研究
コメント
コメントの投稿にはログインが必要です
まだコメントはありません。