Contents — find the section you need
일본의 2016년 소매 부문 규제 완화 이후에도 전력 인프라(발전, 송전, 배전, 소매)는 여전히 주요 전력 회사(이전의 "종합 전력 회사")를 중심으로 운영되고 있습니다. 도쿄전력(TEPCO Holdings)과 간사이전력(Kansai Electric Power)은 규모와 원자력 사업의 실제 운영 방식에서 뚜렷한 차이를 보입니다.
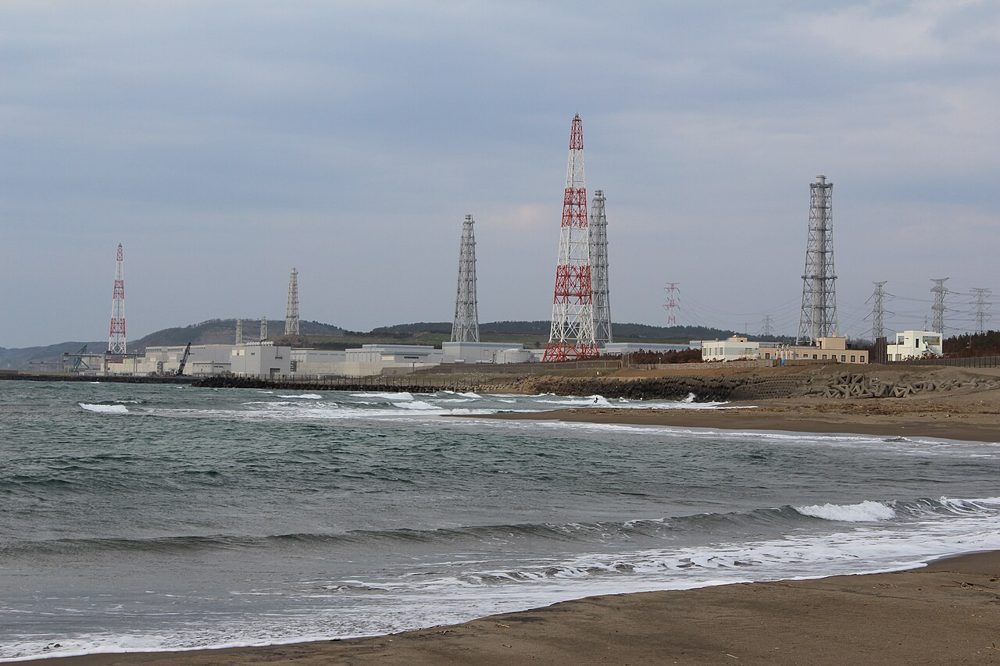 TEPCO
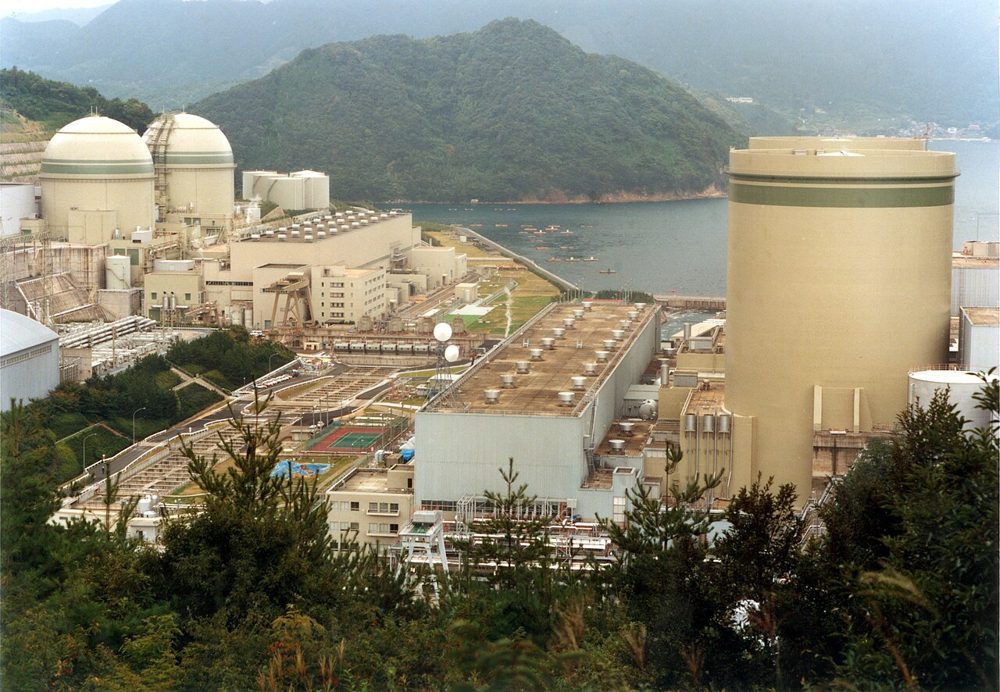 간사이 전력
이미지: Kashiwazaki-Kariwa 원자력 발전소 (Triglav, CC BY-SA 3.0) / 다카하마 발전소 (IAEA Imagebank, CC BY-SA 2.0), Wikimedia Commons

.jpg)
회사 연혁: 1951년 같은 곳에서 탄생한 두 회사 조직 개편, 2011년 이후 급격한 분화
도쿄전력(TEPCO)과 간사이전력(Kansai Electric Power)은 모두 1951년 5월 1일 시행된 전기산업 개편령에 뿌리를 두고 있습니다. 이 개편령은 전시 체제였던 일본 전국전력공사(Nippon Hassoden, 전국적인 발전 및 송전망을 중앙집중화했던 기업)와 지역 배전 회사(간토하덴, 간사이하덴 등)를 해체하고, 발전, 송전/배전, 소매를 하나의 수직 통합 사업으로 운영하는 9개의 지역 독점 기업을 전국에 설립했습니다. 도쿄전력은 간토하덴의 사업을, 간사이전력은 간사이하덴의 사업을 각각 인수했습니다. 도쿄전력의 계보를 더 거슬러 올라가면 1883년에 설립된 도쿄전토(Tokyo Dento, 도쿄전기 주식회사)에 이릅니다. 도쿄전토는 메이지 시대와 다이쇼 시대에 걸쳐 여러 전력 회사와 합병 및 인수되었으며, 1939년에는 일본전공사에, 1940년에는 간토하덴에 합병되었습니다. 도쿄전력(TEPCO)이 1951년에 재출범하기 전인 1942년에 설립된 간사이전력(Kansai Electric Power)은 1951년 출범 당시 113만 kW의 수력 발전 용량과 115만 kW의 화력 발전 용량을 물려받았습니다.
이후 수십 년 동안 두드러진 차이점은 두 회사가 원자력 발전에 얼마나 일찍 진출했는지에 있습니다. 간사이전력은 1970년 11월 28일 미하마 원자력 발전소 1호기를 상업 운전하기 시작했는데, 이는 일본 전력 회사가 운영한 최초의 상업용 가압수형 원자로(PWR)였습니다. 심지어 같은 해 8월 8일 오사카 엑스포 70에 전력을 공급하기도 했습니다. 설립 후 약 20년 만에 간사이전력은 일본 원자력 발전의 선구자로 자리매김했으며, 이러한 초기 전문성 축적은 아래에서 다룰 2011년 이후 재가동 사업에서 간사이전력이 선두 자리를 유지하는 데 직접적인 영향을 미쳤습니다.
도쿄전력(TEPCO)의 가장 큰 전환점은 2011년 3월 11일 후쿠시마 제1원자력 발전소 사고였습니다. 동일본대지진으로 발생한 후쿠시마 제1원자력발전소 사고 이후, 도쿄전력은 사실상 국유화되었고, 원자력재해배상 및 해체지원공사(Nuclear Damage Compensation and Decommissioning Facilitation Corporation)의 감독 하에 일련의 종합적인 특별사업계획을 통해 재건을 지속해 왔습니다. 2016년 4월 1일, 일본의 완전한 전력 소매 규제 완화와 발전과 송배전의 법적 분리에 맞춰 도쿄전력은 지주회사 체제로 전환하고 사명을 도쿄전력 홀딩스(Tokyo Electric Power Company Holdings, Inc.)로 변경했습니다. 사업 부문은 도쿄전력 연료·전력(Tokyo Electric Power Fuel & Power, 화력 발전 및 연료 조달, 2019년 주부전력과의 합작 투자 회사인 JERA에 합병), 도쿄전력 그리드(Tokyo Electric Power Grid, 송배전), 도쿄전력 에너지 파트너(Tokyo Electric Power Energy Partner, 전력 소매)로 분할되었습니다. 후쿠시마 제1원자력발전소와 제2원자력발전소 사고는 도쿄전력의 구조 자체가 변화한 시점을 나타냅니다. 발전, 송배전, 전력 소매를 모두 소유한 단일 지역 독점 기업에서 기능별 자회사를 거느린 지주회사 체제로 전환된 것입니다. 이러한 구조적 변화가 도쿄전력의 핵심적인 전환점이었습니다. 도쿄전력과 간사이전력의 역사상 가장 큰 차이점은 바로 수익 규모입니다.
기업 규모 비교: 5년 추세
두 회사의 수익 변동 규모는 5년 시계열 데이터(2022/3 회계연도부터 2026/3 회계연도까지)를 통해서만 확연히 드러납니다. 단 1년치 데이터만으로는 이러한 차이를 전혀 파악할 수 없습니다.
| 회계연도 | 도쿄전력 HD 매출 | 도쿄전력 HD 영업이익 | 간사이전력 매출 | 간사이전력 영업이익 |
|---|---|---|---|---|
| 2022/3 회계연도 | 5조 3099억 엔 | 462억 엔 | 2조 8518억 엔 | 993억 엔 |
| 2023/3 회계연도 | 8조 1122억 엔 | -2290억 엔 (손실) | 3조 9518억 엔 | -521억 엔 (손실) |
| 2024년 3월 | 6조 9183억 엔 | 2789억 엔 | 4조 5930억 엔 | 7289억 엔 (최고치) |
| 2025년 3월 | 6조 8103억 엔 | 2345억 엔 | 4조 3371억 엔 (최고치) | 4689억 엔 |
| 2026년 3월 | 6조 3285억 엔 | 3376억 엔 | 4조 5660억 엔 | 4375억 엔 |
| 회계연도 | 도쿄전력 HD 보통주 손익 | 도쿄전력 HD 순이익 | 간사이 EP 보통주 손익 | 간사이 EP 순이익 |
| --- | --- | --- | --- | --- |
| 2022년 3월 | 422억 엔 | 29억 엔 | 1,360억 엔 | 858억 엔 |
| 2023년 3월 | -2,854억 엔 (손실) | -1,236억 엔 (손실) | -67억 엔 (손실) | 177억 엔 |
| 2024년 3월 | 4,255억 엔 | 2,679억 엔 | 7,660억 엔 (최고치) | 4,419억 엔 (최고치) |
| 2025년 3월 | 2,544억 엔 | 1,613억 엔 | 5,317억 엔 | 4,204억 엔 |
| 2026년 3월 | 4,173억 엔 | -4,542억 엔 (손실, 9,138억 엔 재해 관련 특별 손실 기준) | 5,185억 엔 | 3,800억 엔 |
| 지표 | 도쿄전력 지주회사 | 간사이전력 | ||
| --- | --- | --- | ||
| 연결 임직원 수 | 38,341명 | 31,428명 (2025년 3월 마감 회계연도) |
두 회사 모두 2023/3 회계연도에 영업이익과 경상손실을 기록했습니다. 이는 업계 전반의 충격이었습니다. 러시아의 우크라이나 침공(2022년 2월) 이후 연료 및 도매 전력 가격이 급등했고, 규제 요금 인상률이 구매 비용 상승을 따라가지 못했기 때문입니다. 이후 두 회사의 행보는 서로 달랐습니다. 간사이전력은 2024/3 회계연도에 V자형 반등을 통해 사상 최고치인 7,660억 엔의 경상이익과 4,419억 엔의 순이익을 달성한 후, 2025/3 회계연도와 2026/3 회계연도에는 사상 최고 수준을 유지하면서 점진적으로 감소했습니다. 도쿄전력 역시 2024/3 회계연도에 급격한 회복세를 보였지만, 2026/3 회계연도에는 다시 하락했습니다. 9,138억 엔에 달하는 재해 관련 특별손실(후쿠시마 다이이치 원전 사고 비용과 관련된 것으로 추정)로 인해 영업이익과 경상수익은 모두 개선되었음에도 불구하고 순손실을 기록했습니다. 동일한 유가 충격에서 거의 같은 궤적으로 회복하는 과정에서 도쿄전력은 사고 관련 비용이라는 별도의 부담으로 인해 다시 어려움을 겪었습니다. 이러한 비대칭성이 지난 5년간의 수치에서 드러납니다.
2022년부터 2026년까지 도쿄전력 홀딩스와 간사이전력의 매출
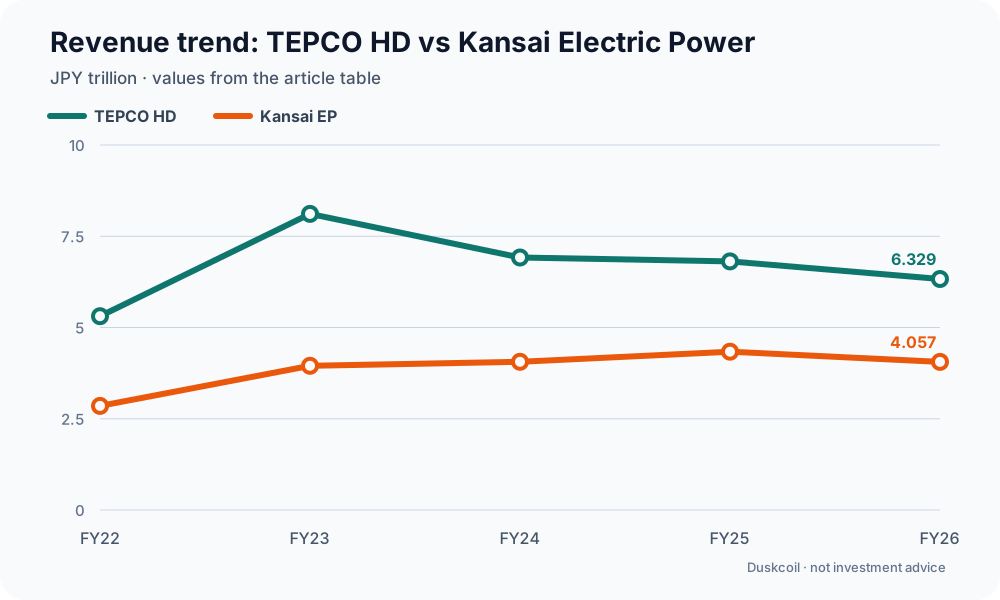
다이어그램: Duskcoil. 본문 표의 매출액은 조 엔으로 환산되었습니다. 유가 변동이 수익에 큰 영향을 미치기 때문에 매출액만으로는 수익력을 측정할 수 없습니다. 이 다이어그램은 투자 조언이 아닙니다.
핵심 사업 비교: 원자력, 화력, 신재생에너지, 송전망, 소매
전력 회사의 사업은 원자력, 화력, 신재생에너지 발전 등 여러 분야에 걸쳐 있습니다. 송전/배전, 그리고 소매 부문. 두 회사의 중점 분야는 계층별로 극명한 차이를 보입니다.
원자력 발전: 재가동 현황의 차이
재가동 현황의 차이는 두 회사의 수익성 차이와 가장 직접적으로 연결되는 부분입니다. 도쿄전력(TEPCO)은 후쿠시마 다이이치 원전 사고 이후 자사 원자로를 단 한 대도 재가동하지 않다가 2026년 4월 16일 니가타현 가시와자키-카리와 원자력 발전소 6호기가 상업 운전을 시작했습니다. 이는 도쿄전력이 사고 이후 처음으로 재가동한 것으로, 긴 절차를 거쳐 이루어졌습니다. 2024년 9월 설계 및 건설 계획 승인, 2025년 2월 안전 규정 승인, 그리고 2025년 12월 니가타현 지사가 6호기와 7호기 재가동에 대한 중앙 정부의 이해를 수락했습니다. 도쿄전력의 제5차 종합특수사업계획에서도 2029 회계연도 내 7호기 재가동을 목표로 하고 있습니다. 반면 간사이전력은... 반면, 간사이전력은 사고 이후 원자력 발전소 재가동을 주도해 왔습니다. 2026년 8월 현재, 간사이전력은 다카하마(1~4호기), 오이(3~4호기), 미하마(3호기) 등 총 7기의 원자로를 보유하고 있으며, 정기 점검을 위한 가동 중단 기간을 제외하면 보통 4기 정도가 가동되고 있습니다(2026년 8월 2일 기준, 다카하마 1, 2, 4호기와 오이 3호기 가동 중). 도쿄전력이 이제 막 첫 번째 원자로 재가동에 성공한 반면, 간사이전력은 이미 7기 중 4기를 정상적으로 가동하고 있어 두 회사의 상황 차이는 수년이나 됩니다.
화력 발전: 도쿄전력은 화력 발전 설비를 통합했고, 간사이전력은 자체 설비를 유지했다
두 회사의 화력 발전 사업 접근 방식은 극명한 대조를 이룹니다. 도쿄전력은 2015년 주부전력과 50/50 지분으로 JERA를 공동 설립했고, 4월까지 화력 발전 설비를 통합했습니다. 2017년 6월 합의에 따라 도쿄전력은 기존 화력 발전 사업을 JERA에 완전히 통합했습니다. 통합 법인은 약 6,700만 kW의 국내 발전 용량을 보유한 일본 최대 발전 사업자가 되었으며, 이는 도쿄전력 홀딩스가 더 이상 대규모 화력 발전소를 직접 소유하지 않는다는 것을 의미합니다. 반면 간사이전력은 히메지 1호기, 히메지 2호기, 마이즈루, 사카이 항, 고보, 난코 등 6개의 화력 발전소를 직접 소유 및 운영하고 있으며, 총 발전 용량은 약 876만 kW입니다. 도쿄전력은 화력 발전 사업을 더 크고 효율적인 합작 투자 회사로 통합하는 방식을 택했고, 간사이전력은 자체 발전 사업을 유지하기로 했습니다. 이는 원자력 발전에 대한 두 회사의 결정과는 정반대 방향입니다.
신재생 에너지: 수력 기반 vs. 해상풍력 추진
두 회사는 신재생 에너지 분야에서도 서로 다른 출발점에 서 있습니다. 도쿄전력은 2020년 4월 수력, 태양광, 해상풍력 사업 부문을 분사했습니다. 풍력 발전 사업은 도쿄전력 신재생에너지(TEPCRENE)로 통합되었습니다. 이 회사는 전후 수십 년 동안 건설된 대규모 수력 발전소 163개(총 980만 kW 규모)를 보유하고 있으며, 주로 도네, 시나노, 사가미/후지 강 유역에 집중되어 있습니다. 해상 풍력 분야에서는 2019년 1월 지바현 조시 앞바다에 일본 최초의 고정식 해상 풍력 발전 단지를 상용 운전하기 시작했으며, 2023년 12월에는 스미토모 상사와 공동 컨소시엄을 구성하여 나가사키현 사이카이시 에시마 앞바다 해상 풍력 발전 프로젝트(각 1.5MW 터빈 28기, 총 42MW 규모, 입찰가 22.18엔/kWh, 2029년 8월경 가동 목표)의 운영사로 선정되었습니다. 이 회사는 국내외에서 총 600만~700만 kW의 신재생에너지 개발 용량을 목표로 하고 있습니다. 한편, 간사이전력은 2024년까지 국내외에서 총 600만 kW의 설치 용량을 목표로 하고 있습니다. 2030년대까지 (200만 kW 이상의 신규 개발 포함), 그리고 2040년까지 신규 개발 500만 kW / 누적 개발 900만 kW를 달성하겠다는 목표는 도쿄전력(TEPCO)의 목표보다 미래 절대적 성장에 더 중점을 두고 있습니다. 이 계획은 태양광, 바이오매스, 지열 에너지뿐만 아니라 육상 및 해상(부유식) 풍력 발전까지 포괄하지만, 현재 설치 용량은 도쿄전력처럼 자세하게 공개되어 있지 않습니다.
송전 및 배전: 두 배 이상의 수요
송전 및 배전은 각각 도쿄전력과 간사이 송배전공사가 담당합니다. 다소 오래된 자료이지만 여전히 참고할 만한 자료를 살펴보면, 2018년 도쿄 서비스 지역의 전력 수요는 2,893억 8,700만 kWh로 일본 10개 지역 중 가장 많았으며, 전국 수요의 약 3분의 1을 차지했습니다. 반면 간사이 서비스 지역의 수요는 1,449억 9,700만 kWh로 도쿄 수요의 절반 수준입니다. 도쿄전력의 송전 및 배전 인프라는 훨씬 더 큰 절대적 수요를 감당할 수 있습니다. 규모.
소매: 규제 완화 이후 점유율 변동 및 규제 요금
2016년 소매 부문 규제가 완전히 완화된 이후, 두 회사 모두 신규 진입 소매업체(신덴료쿠)에게 고객을 빼앗겼습니다. 도쿄 지역의 신규 진입 업체 점유율은 2024년 12월 기준 약 30%로 일본 전국에서 가장 높습니다(전국 평균 약 17% 대비). 간사이 지역에서도 오사카 가스 등과의 경쟁이 치열하며, 전국적으로도 전환율이 높은 것으로 알려져 있지만, 도쿄 데이터와 같은 구체적인 수치는 공개 자료에서 확인할 수 없었습니다. 두 회사의 차이가 더욱 두드러지는 부분은 2023년 5월에 시행된 규제 요금 인상입니다. 경제산업성은 홋카이도 전력, 도호쿠 전력, 도쿄전력에너지파트너, 호쿠리쿠 전력, 주고쿠 전력, 시코쿠 전력, 오키나와 전력 등 7개 "간주 소매 전력 사업자"에 대한 요금 인상을 승인했는데, 도쿄전력도 이 목록에 포함되었습니다. 간사이전력은 그렇지 않습니다. 다시 말해, 간사이전력은 연료 가격 급등에도 불구하고 규제 요금을 전혀 인상하지 않았습니다. 이는 원자력 발전 비중이 높아 연료비 부담을 줄여준다는 사실을 뒷받침하는 구체적인 사례입니다.
기술 전략의 차이: 간사이전력의 원자력 유산, 도쿄전력의 차세대 에너지 투자
두 회사의 기술 및 사업 전략은 궁극적으로 원자력 발전 분야에서 쌓아온 각기 다른 역사와, 그 역사를 바탕으로 각자가 추구하는 차세대 성장 기회에 기인합니다.
간사이전력의 강점은 1970년 미하마 1호기 가동 이후 55년 이상 축적해 온 원자력 발전소 운영 노하우와 후쿠이현 지역 사회와의 오랜 신뢰 관계에 있습니다. 이러한 신뢰 덕분에 간사이전력은 다른 기업들보다 먼저 사고 후 재가동 심사를 통과할 수 있었으며, 현재는 기존 발전소의 재가동에 집중하고 있습니다. 여기에는 미하마 후속 원자로 건설 타당성 조사 및 대체 시설 연구가 포함됩니다. 난코와 히메지 1호기 화력 발전소를 위해 원자력 발전을 지속하고 있습니다. 동시에 원자력 발전이 제공하는 안정적인 수익을 기반으로 수요 반응(DR) 및 가상 발전소(VPP) 사업에 진출하여 고객 측 자원을 통합하는 "E-Flow" 사업을 추진하고 있으며, 2022년에는 일본인터넷기구(IIJ)가 VPP 사업에 참여하여 분산 에너지 자원을 새로운 수익원으로 전환할 계획입니다. 간사이전력의 기술 전략은 원자력 발전을 방어적인 기반으로 삼고, 그 위에 고객 중심의 DR/VPP 사업을 공격적으로 확장하는 것입니다.
반면, 도쿄전력(TEPCO)은 가시와자키-카리와 원자력 발전소가 사고 발생 15년이 지난 현재까지도 단 한 대만 가동 중인 상황에서 원자력 발전에 당장 의존하여 성장하기는 어렵습니다. 대신 도쿄전력은 전후 수력 발전 기반(163개 발전소, 약 980만 kW)을 바탕으로 해상 풍력 발전을 새로운 성장 분야로 명확하게 자리매김했습니다. 일본 최초의 고정식 해상 풍력 발전 단지를 조시 앞바다에서 상업 운전하기 시작한 것이 그 예입니다. 2019년의 성공적인 사업 수행은 도쿄전력에 실적을 안겨주었고, 2023년 에시마 프로젝트 선정은 이러한 실적을 바탕으로 프로젝트별로 체계적으로 사업을 확장해 나가는 전략을 반영합니다. 여기서 두 회사의 대조적인 모습이 드러납니다. 도쿄전력은 원자력 발전소 재가동 시점이라는 큰 변수를 안고 있지만, 안정적으로 추가 확장이 가능한 재생에너지를 통해 수익 기반을 다각화하고 있습니다. 반면 간사이전력은 이미 강점을 갖고 있는 원자력 분야에 집중하면서 고객 중심 서비스를 추가해 나가고 있습니다.
개발 및 발전 시설
도쿄 본사 외에도 도쿄전력은 가시와자키-카리와 원자력 발전소, 후쿠시마 다이이치 및 다이니 원자력 발전소(모두 해체 중), 대규모 수력 발전소(단바라 및 간나가와 발전소), 그리고 해상 풍력 발전소(해상 풍력 발전소)를 운영하고 있습니다. 간사이전력은 오사카 본사 외에도 3개의 원자력 발전소(다카하마, 오히, 미하마)와 6개의 화력 발전소를 직접 소유하고 운영하고 있습니다. 아래 지도는 확인 가능한 모든 주요 시설을 표시한 것입니다(해외 시설 및 과거 도쿄전력의 화력 발전소였지만 현재 일본전력공사(JERA)에서 운영하는 곳은 제외).
출처: 도쿄전력과 간사이전력 공식 웹사이트(발전소 소개 페이지, 시설 정보)를 주요 자료로 사용했으며, 필요한 경우 지도/전화번호 서비스(Yahoo! Maps, NAVITIME, Mapion Phone Directory)를 통해 상세 주소를 확인했습니다(일부 도쿄전력 공식 웹사이트는 스크래핑을 차단하여 웹 검색을 통해 확인했습니다). 좌표는 오픈스트리트맵을 통해 도시/블록 수준으로 지오코딩했습니다. Nominatim. 사카이 항 발전소의 주소가 직접 지오코딩되지 않아 가장 가까운 역(이시즈가와역)의 좌표에 표시됩니다. 히메지 1호와 2호는 같은 산업 단지에 위치해 있어 지도상에서 같은 위치에 표시됩니다.
전략 및 전망
도쿄전력(TEPCO)은 원자력손해배상 및 해체지원공사(Nuclear Damage Compensation and Decommissioning Facilitation Corporation)의 인증을 받은 후 2026년 1월 26일 제5차 종합특수사업계획을 수립했습니다. 이 계획의 기본 방침은 후쿠시마 다이이치 원전 해체 진행, GX(녹색 전환) 및 DX 추진, 에너지 안보 수요 및 전력 수요 증가와 재정 상황 악화 등 운영 환경의 세 가지 변화에 대응하며, 재건 계획은 2025 회계연도 내 가시와자키-카리와 6호기(실제로는 2026년 4월 재가동)와 2029 회계연도 내 7호기 재가동을 기반으로 합니다. 도쿄전력(TEPCO)의 원자력 발전소 운영 자체에 대한 우려가 커지는 가운데, 부관방장관 산하 관련 부처 간 협의체인 "가시와자키-카리와 원자력 발전소 운영 강화 감독팀"이 2026년 1월 첫 회의를 개최했습니다. 정치적, 사회적 압박 속에서도 원자력 발전소 재가동은 도쿄전력의 경영 정상화에 핵심적인 과제로 남아 있습니다.
한편, 간사이전력은 2026년 4월 30일, 2026년부터 2028년까지의 "간사이전력그룹 경영 계획 2026(KX: 2040을 향한 간사이전력의 변혁)"을 발표했습니다. 전력 수요 증가 전망에 따라, 기존 발전 설비 교체는 물론 전국적으로 적합한 부지에 대한 발전 개발을 가속화하겠다고 밝혔습니다. 원자력 분야에서는 미하마 후속 원자로 건설 타당성 조사, 차세대 첨단 원자로 기술 개발, 사용후핵연료 관리 등 핵연료 주기 개선에 주력할 계획입니다. 화력 발전 분야에서는 난코 및 히메지 1호기 대체 연구와 파트너 협력을 통한 LNG 화력 발전소 대체/신규 건설 가속화에 주력하고 있으며, 신재생 에너지 분야에서는 기존 해상 풍력 발전 프로젝트를 추진하고 부유식 해상 풍력 발전 개발 및 연구에 집중하고 있습니다. 이러한 추세에 긍정적인 영향을 미치는 요인으로는 2025년 2월 개정된 정부의 전략 에너지 계획이 있습니다. 이 계획은 원자력 발전 활용 극대화와 차세대 첨단 원자로로의 재건을 명시적으로 요구하고 있으며, 2023년 5월 통과된 GX 탈탄소 전력 공급법은 원자로 규제법에서 유효 운영 기간 40년을 최대 20년까지 연장할 수 있도록 하는 규정을 전기사업법으로 이관하여 원자력 발전으로의 회귀라는 광범위한 정책 전환을 추진하고 있습니다. 이미 원자력 발전 관련 전문성을 축적해 온 간사이전력에게 이러한 정책 변화는 확장을 위한 호재이며, 도쿄전력에게는 업계 전반에 걸쳐 일어나고 있는 구조적 변화인 재가동 격차를 해소할 수 있는 기회가 될 수 있습니다.
참고자료
- 도쿄전력홀딩스 공식 사이트 / 가시와자키-카리와 원자력 발전소 정보 (일본어)
- 간사이전력 공식 사이트 / 원자력 발전소 운영 현황 (일본어)
- 천연자원청: "가시와자키-카리와 6호기 재가동" (일본어)
- 일본전력연합회: 전국 원자력 발전소 재가동 현황 (일본어)
- 도쿄전력그룹 - 위키백과 (일본어) / 간사이전력 연혁 (일본어) )
- 간사이 전력 개요 (일본어)
- 천연자원·에너지청: 소매 규제 완화 및 법적 분리에 대한 설명 (일본어)
- IRBANK: 도쿄전력 홀딩스 재무 실적 (일본어) / IRBANK: 간사이 전력 재무 실적 (일본어)
- 닛케이: "도쿄전력 홀딩스, 2023/3 회계연도 순손실 1,236억 3,100만 엔" (일본어)
- JERA 주식회사 공식 웹사이트 (일본어) / 도쿄전력 연료·전력: JERA 통합 계약 (일본어) )
- 간사이 전력: 화력 발전 개요 (일본어)
- 도쿄전력 신재생에너지: 수력 발전 사업 (일본어) / 조시 해상풍력발전소 개요 (일본어)
- 도쿄전력 신재생에너지: 나가사키현 사이카이시 에시마 앞바다 해상풍력발전 사업 운영사로 선정 (일본어)
- 간사이 전력: 가상 발전소 / 수요반응 서비스 (일본어) / IIJ, 간사이 전력의 가상 발전소 사업에 참여 (일본어)
- 도쿄전력 홀딩스: 제5차 종합특수사업계획 (일본어, PDF) )
- 간사이전력그룹 경영계획 2026 (일본어, PDF)
- 닛케이: "간사이전력, 신규 원자력 발전소 건설에 박차를 가하며 해상풍력 사업도 추진" (일본어)
- 일본원자력산업포럼: "원자력 발전소 재건 목표 공식 확정" (일본어)
- 미하마 원자력 발전소 개요 (간사이전력, 일본어)
댓글
먼저 로그인해 주세요.
아직 데이터가 없습니다.