Contents — find the section you need
即使在日本2016年零售电力市场放松管制之后,电力基础设施——包括发电、输电、配电和零售——仍然主要由大型电力公司(原“通用电力公司”)运营。东京电力控股公司(东京都地区)和关西电力公司(关西地区)在规模以及核电业务的实际地位方面都存在显著差异。
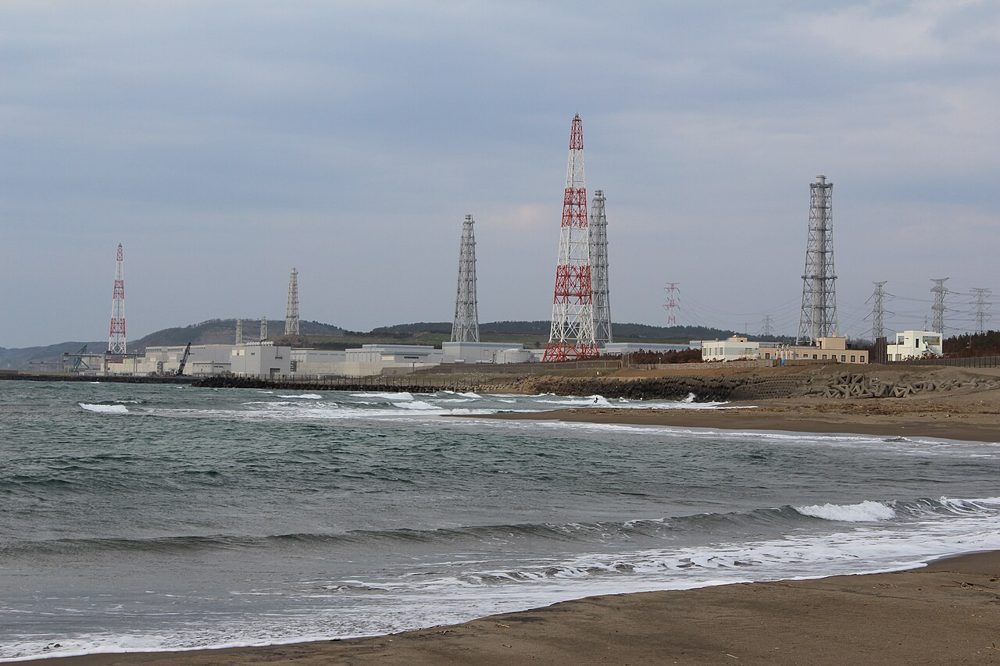 TEPCO
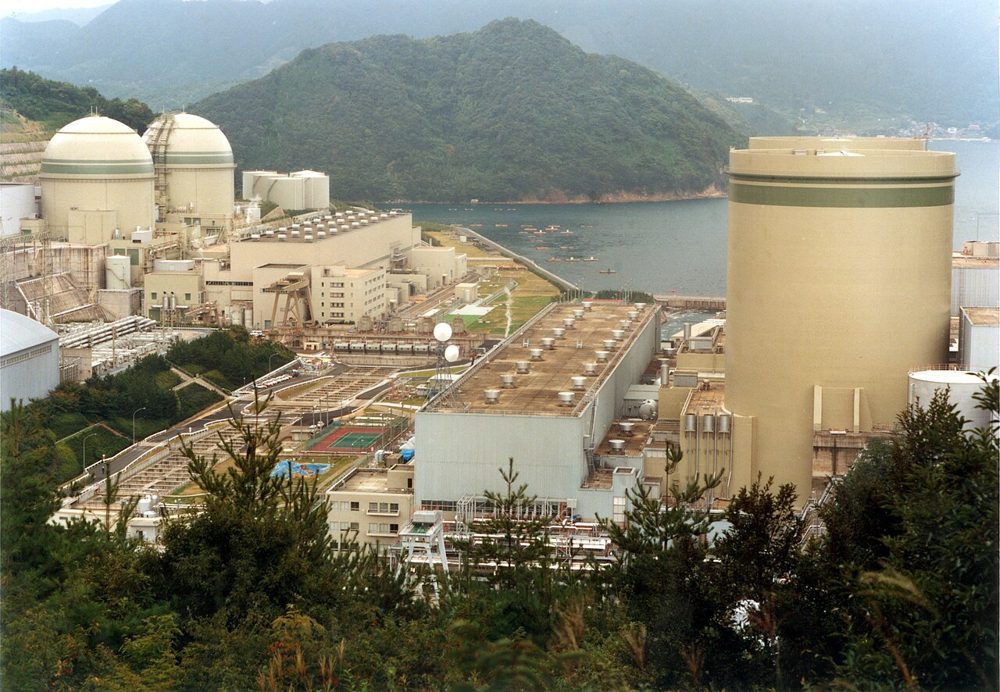 Kansai Electric Power
图片:Kashiwazaki-Kariwa Nuclear Power Plant (Triglav, CC BY-SA 3.0) / Takahama Power Station (IAEA Imagebank, CC BY-SA 2.0), Wikimedia Commons

.jpg)
公司历史:两家公司诞生于1951年的同一次重组2011年后的显著分化
东京电力公司(TEPCO)和关西电力公司(Kansai Electric Power)的起源都可追溯至1951年5月1日颁布的《电力行业重组令》。该重组令解散了日本战时时期的日本八草电(Nippon Hassoden,该公司集中负责全国的发电和输电)以及各地区的配电公司(关东电力、关西电力等),并在全国范围内设立了九家区域垄断的电力公司,每家公司都以垂直整合的方式运营发电、输电/配电和零售业务。东京电力公司接管了关东电力的业务;关西电力公司接管了关西电力的业务。追溯东京电力公司的历史,可以追溯到1883年成立的东京电灯株式会社(Tokyo Dento)。东京电灯株式会社在明治和大正时期合并并收购了多家电力公司,随后分别于1939年和1939年并入日本八草电和关东电力。 1942年,东京电力公司(TEPCO)于1951年重组。关西电力公司(Kansai Electric Power)在1951年成立时,也继承了113万千瓦的水力发电和115万千瓦的火力发电装机容量。
在接下来的几十年里,两家公司进军核电领域的起步时间存在显著差异。关西电力公司于1970年11月28日将美滨核电站1号机组投入商业运营——这是日本电力公司运营的首座商业压水反应堆(PWR)。同年8月8日,它还为大阪世博会供电。在成立后的短短20年内,关西电力公司就确立了其作为日本核电先驱的地位——这种早期积累的专业知识一直延续到其在2011年后重启核电站方面所保持的领先地位,下文将对此进行详细介绍。
东京电力公司最大的转折点发生在2011年3月11日:福岛核事故。福岛第一核电站事故是由东日本大地震引发的。事故发生后,东京电力公司(TEPCO)实际上被国有化,并在核损害赔偿和退役促进机构的监督下,根据一系列综合性特别业务计划持续进行重建。2016年4月1日,正值日本全面取消零售管制以及发电与输配电在法律上分离之际,东京电力公司转型为控股公司结构,并更名为东京电力控股株式会社。其业务分为东京电力燃料与电力公司(负责火力发电和燃料采购,后于2019年并入中部电力合资企业JERA)、东京电力电网公司(负责输配电)和东京电力能源伙伴公司(负责零售)。福岛第一核电站和第二核电站事故标志着东京电力公司结构发生根本性改变——从一家集发电、输配电和零售于一体的单一区域垄断企业,转变为一家拥有多个职能子公司的控股公司。这一结构性转变是东京电力公司发展历程中的一个转折点。东京电力公司 (TEPCO) 和关西电力公司 (Kansai Electric Power) 之间最大的历史差异。
公司规模比较:五年趋势
两家公司盈利波动的规模只有在五年时间序列(2022/23 财年至 2026/23 财年)中才能显现出来——单年快照完全掩盖了这一点。
| 财年 | 东京电力公司 (TEPCO) 营收 | 东京电力公司 (TEPCO) 营业利润 | 关西电力公司 (Kansai EP) 营收 | 关西电力公司 (Kansai EP) 营业利润 |
|---|---|---|---|---|
| 2022/23 财年 | 5.3099 万亿日元 | 462 亿日元 | 2.8518 万亿日元 | 993 亿日元 |
| 2023/23 财年 | 8.1122 万亿日元 | -2290 亿日元(亏损) | 3.9518 万亿日元 | -521 亿日元(亏损) |
| 2024/23财年 | 6.9183万亿日元 | 2789亿日元 | 4.0593万亿日元 | 7289亿日元(峰值) |
| 2025/23财年 | 6.8103万亿日元 | 2345亿日元 | 4.3371万亿日元(峰值) | 4689亿日元 |
| 2026/23财年 | 6.3285万亿日元 | 3376亿日元 | 4.0566万亿日元 | 4375亿日元 |
| 财年 | 东京电力公司HD普通收入 | 东京电力公司HD净收入 | 关西电力公司普通收入 | 关西电力公司净收入 |
| --- | --- | --- | --- | --- |
| 2022/23财年 | 422亿日元 | 29亿日元 | 1360亿日元 | 858亿日元 |
| 2023/24财年 | -2854亿日元(亏损) | -1236亿日元(亏损) | -67亿日元(亏损) | 177亿日元 |
| 2024/24财年 | 4255亿日元 | 2679亿日元 | 7660亿日元(峰值) | 4419亿日元(峰值) |
| 2025/24财年 | 2544亿日元 | 1613亿日元 | 5317亿日元 | 4204亿日元 |
| 2026/24财年 | 4173亿日元 | -4542亿日元(亏损,其中9138亿日元为灾害相关特别损失) | 5185亿日元 | 3800亿日元 |
| 公制 | 东京电力公司控股公司 | 关西电力 | ||
| --- | --- | --- | ||
| 合并员工人数 | 38,341 | 31,428(截至2025年3月财年) |
两家公司在2023/24财年均出现经营亏损和经常性亏损。这是整个行业的一次冲击:俄罗斯入侵乌克兰(2022年2月)后,燃料和批发电力价格飙升,而监管电价的上涨速度跟不上采购成本的激增。接下来的发展是两家公司走向不同的起点。关西电力在2024/24财年实现了V型反弹,经常性收入达到创纪录的7660亿日元,净收入达到4419亿日元,随后在2025/24财年和2026/24财年逐步回落,但仍保持在历史高位。东京电力也在2024/24财年实现了强劲复苏,但在2026/24财年……一笔9138亿日元的灾害相关特别损失(据信与福岛第一核电站事故成本有关)导致东京电力公司出现净亏损,尽管其营业收入和普通收入均有所改善。在经历了同样的燃料价格冲击后,东京电力公司也基本沿着相同的轨迹复苏,但唯独另一项重担——事故相关成本——拖累了其再次陷入困境,而这五年的数据恰恰反映了这种不对称性。
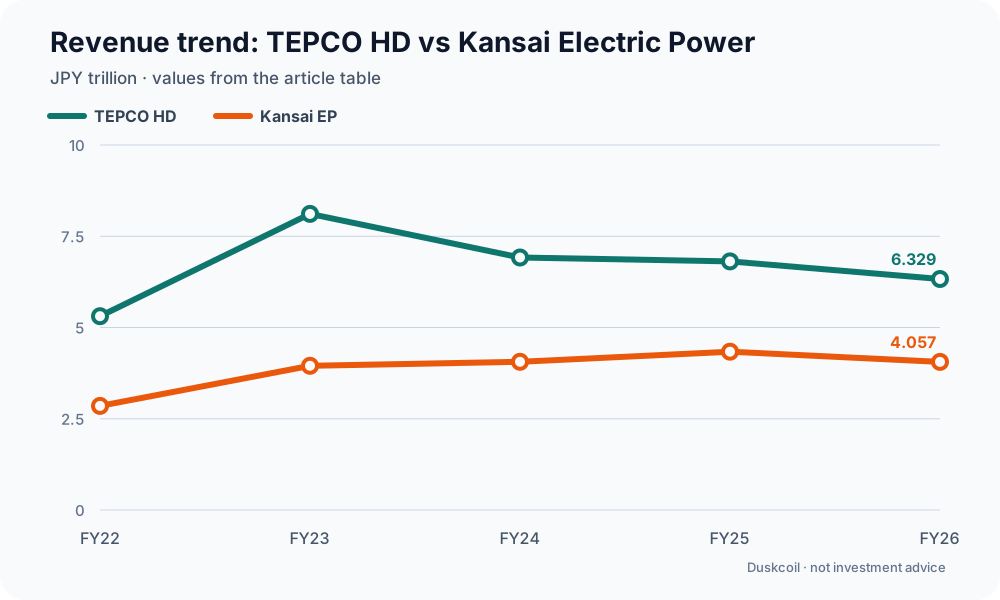
图表:Duskcoil。文章表格中的收入数值已转换为万亿日元。收入本身并不能衡量盈利能力,因为燃料价格对其有显著影响。此图表不构成投资建议。
核心业务比较:核能、火力、可再生能源、电网和零售
电力公司的业务涵盖多个层面——核能、火力发电和可再生能源发电;输配电;以及零售。两家公司的业务重点在各个层面都截然不同。
核电:重启状态的差距
重启状态的差距与两家公司盈利能力的差异直接相关。自福岛第一核电站事故以来,东京电力公司(TEPCO)一直没有重启过任何一座自有核反应堆,直到2026年4月16日,位于新潟县的柏崎刈羽核电站6号机组开始商业运营。这是东京电力公司自事故以来的首次重启,经历了漫长的程序:2024年9月获得设计施工方案批准,2025年2月获得安全规章批准,2025年12月,新潟县知事接受了中央政府关于重启6号和7号机组的请求。东京电力公司的第五份综合特别业务计划也假设7号机组将在2029财年内重启。关西电力公司(Kansai Electric Power)相比之下,关西电力自事故发生以来在重启核电站方面一直领先全国。截至2026年8月,关西电力共有7座反应堆——高滨核电站(1-4号机组)、大飞核电站(3-4号机组)和美滨核电站(3号机组)——除计划内的检修停机外,通常情况下,任何时候都有大约4座反应堆在运行(截至2026年8月2日,高滨核电站1、2、4号机组以及大飞核电站3号机组均在运行)。东京电力公司(TEPCO)才刚刚完成首次重启,而关西电力公司已经将其7座反应堆中的4座作为常规运行——两家公司在运行方面存在数年的差距。
火力发电:东京电力公司合并其机组,关西电力公司保持独立
两家公司在火力发电方面的做法截然不同。2015年,东京电力公司与中部电力公司以50/50的比例共同成立了JERA株式会社,并在4月份完成了合并。 2019年,继2017年6月达成协议后,东京电力控股公司(TEPCO Holdings)已将其现有的火力发电业务完全并入JERA。合并后的实体成为日本最大的电力生产商,国内装机容量约为6700万千瓦——这也意味着东京电力控股公司本身不再直接拥有任何大型火力发电厂。相比之下,关西电力公司仍然拥有并运营六座火力发电厂——姬路1号、姬路2号、舞鹤、堺港、五保和南港——总装机容量约为876万千瓦。东京电力选择将其火力发电厂并入一个规模更大、效率更高的合资企业;关西电力则选择保留其发电业务——这一决定与它们在核电方面的选择截然相反。
可再生能源:继承水力发电基础还是大力发展海上风电
两家公司在可再生能源领域的起点也不同。2020年4月,东京电力剥离了其水力发电业务,东京电力公司可再生能源公司(Tokyo Electric Power Company Renewable Power, Inc.)将太阳能和风能发电业务并入该公司。该公司拥有战后几十年间建设的大型传统水力发电设施——163座电站,总装机容量约980万千瓦,主要集中在利根川、信浓川和相模/富士川水系。在海上风电方面,该公司于2019年1月开始运营日本首个固定式海上风电场,该风电场位于千叶县銚子附近海域。2023年12月,该公司与住友商事株式会社组成联合体,被选中运营长崎县西海市江岛附近的海上风电项目(28台单机容量1.5兆瓦的风力发电机,总装机容量42兆瓦,中标价格为22.18日元/千瓦时,预计于2029年8月左右投入运营)。该公司计划在国内外实现600万至700万千瓦的可再生能源总装机容量。与此同时,关西电力公司计划在2020年之前在国内外实现600万千瓦的装机容量。 2030年代(包括超过200万千瓦的新增装机容量),以及到2040年新增500万千瓦/累计装机容量达到900万千瓦——这一目标比东京电力公司(TEPCO)的目标更侧重于未来的绝对增长。其规划涵盖太阳能、生物质能和地热能,以及陆上和海上(包括漂浮式)风能,但其目前的装机容量并未像东京电力公司那样公开披露。
输配电:需求量翻倍以上
输配电分别由东京电网公司和关西输配电公司负责。虽然数据略有过时,但仍具有参考意义,2018财年东京服务区的用电需求为2893.87亿千瓦时,是日本十大地区中需求量最大的,约占全国需求的三分之一;而关西服务区的用电需求为1449.97亿千瓦时,约为东京的一半。东京电力公司的输配电基础设施的绝对用电量要大得多。规模。
零售:放松管制后的市场份额变化和管制电价
自2016年零售电力全面放松管制以来,两家公司都因新进入的零售商(“新电权”)而流失了客户。截至2024年12月,东京地区的新进入者市场份额在日本各地区中最高,约为30%(而全国平均水平约为17%)。关西地区的竞争也十分激烈——包括大阪燃气在内的多家公司都面临着激烈的竞争——据说该地区的转电价格在全国范围内也较高,尽管我们无法从公开渠道获得与东京数据相当的具体数字。两家公司更具体的差异在于2023年5月的管制电价上涨:经济产业省批准了七家“认定零售电力供应商”的电价上涨——北海道电力、东北电力、东京电力能源伙伴、北陆电力、中国电力、四国电力和冲绳电力——以及东京电力公司(TEPCO)位列其中,而关西电力公司(Kansai Electric Power)则不在其中。换句话说,关西电力公司在燃料价格飙升的情况下,完全没有提高其受管制电价——这一确凿的事实印证了其较高核电比例对抑制燃料成本的作用。
技术战略的差异:关西电力公司的核电传统,东京电力公司对下一代能源的押注
两家公司的技术和商业战略最终都源于它们在核电领域的不同发展历程,以及基于各自历史背景对未来发展机遇的不同考量。
关西电力公司的优势在于其自1970年美滨1号机组事故以来积累的超过55年的核电运营经验,以及与福井县当地社区建立的长期信任关系。正是这种信任使其能够在事故后重启审查中领先于日本其他地区,而其目前的重点是现有核电站的更新改造——一项可行性研究正在进行中。关西电力公司正在推进美滨核电站的后续机组建设,并开展南港和姬路1号火电站的替代研究。与此同时,该公司正利用核电带来的稳定收益,大力进军需求响应(DR)和虚拟电厂(VPP)业务,整合用户侧资源——即“E-Flow”——并计划于2022年与日本互联网倡议组织(IIJ)合作,将分布式能源转化为新的收入来源。关西电力的技术战略是将核电作为防御基础,并在此基础上构建面向用户的需求响应/虚拟电厂进攻模式。
东京电力公司的柏崎刈羽核电站事故发生15年后,目前仅剩一台机组在运行,因此无法像其他公司那样依赖核电作为短期增长引擎。相反,东京电力公司明确将海上风电定位为新的增长领域,并以此为基础,发展其战后积累的水电基础(163座电站,装机容量约980万千瓦)。该公司已启动日本首个固定式海上风电项目的商业运营。 2019 年銚子附近海域的风电项目为关西电力公司积累了业绩记录,而 2023 年入选江岛项目则体现了该公司稳步推进、逐个项目积累业绩的战略。由此可见,两者形成了鲜明的对比:东京电力公司通过发展可再生能源来分散其收入来源,并能稳定地增加收入,但同时也面临着核电重启时间这一巨大未知数;而关西电力公司则直接依托其在核电领域已有的优势,并在此基础上构建面向客户的服务体系。
开发与发电设施
除了东京总部外,东京电力公司还运营着柏崎刈羽核电站、福岛第一核电站和第二核电站(均在退役中)、大型水电站(丹原水电站和神奈川水电站)以及海上风电场。农场(位于銚子附近)。关西电力公司除了大阪总部外,还运营着三座核电站(高滨、大飞、美滨)和六座自有火力发电厂。下图标出了我们能够确认的所有主要设施(海外设施和原东京电力公司火力发电厂,现由日本能源研究协会运营,不在本次讨论范围内)。
资料来源:东京电力公司和关西电力公司的官方网站(电厂介绍页面、设施信息)为主要来源,必要时通过地图/目录服务(雅虎地图、NAVITIME、Mapion电话簿)交叉核对详细地址(部分东京电力公司官方网站屏蔽抓取,因此通过网络搜索进行确认)。坐标已通过地理编码精确到城镇/街区级别。 OpenStreetMap Nominatim。堺港发电站的地址无法直接进行地理编码,因此将其绘制在其最近的车站(石津川站)的坐标处。姬路1号和2号位于同一工业区,因此在地图上显示在同一位置。
战略与展望
东京电力公司于2026年1月26日制定了第五份综合特别业务计划,该计划已获得核损害赔偿及退役促进机构的认证。其基本方针旨在应对运营环境的三大变化:福岛第一核电站退役工作的进展、绿色转型(GX)和直接能源化(DX)的推进,以及在财务状况恶化的情况下不断增长的能源安全和电力需求。重建计划以在2025财年内重启柏崎刈羽6号机组(实际于2026年4月完成)和在2029财年内重启7号机组为基础。鉴于各方对东京电力公司(TEPCO)运营核电站的担忧,由内阁副官房长官领导、协调相关部门的“柏崎刈羽核电站运营强化监督小组”于2026年1月召开了首次会议:尽管东京电力公司持续面临严峻的政治和社会审视,重启核电站仍然是其扭亏为盈的关键。
关西电力公司于2026年4月30日公布了涵盖2026至2028财年的“关西电力集团经营计划2026(KX:关电转型迈向2040)”。该计划指出,鉴于电力需求预计增长,关西电力公司承诺在替换现有发电资产的同时,加快在全国范围内适宜地点的电力开发。在核电方面,这意味着对美滨核电站的后续机组进行可行性研究,开发下一代先进反应堆的技术,并推进包括乏燃料处理措施在内的核燃料循环利用。在火力发电方面,将开展南港和姬路1号核电站的替代研究,并通过合作伙伴协作加快液化天然气火力发电项目的替代和新建;在可再生能源方面,将推进现有海上风电项目,并开发/研究漂浮式海上风电。有利因素包括政府于2025年2月修订的《战略能源计划》,该计划明确要求最大限度地利用核电,并向下一代先进反应堆转型;以及2023年5月通过的《GX脱碳电力供应法》,该法案将允许在40年有效运行期限的基础上再延长最多20年的规定从《反应堆规制法》移至《电力事业法》——这是更广泛的政策转向核电的一部分。对于在核电技术积累方面已领先的关西电力公司而言,这一政策转变是其扩张的利好;对于东京电力公司而言,这同样可能是一个弥合重启缺口的机会——这是整个行业正在发生的结构性转变。
评论
请先登录。
暂无数据。