Contents — find the section you need
城市燃气长期以来依靠近乎区域垄断的供应网络运行,但两项监管变革改变了这一现状:2017年4月全面开放零售业务,以及2022年4月管道运营业务的合法拆分。自此之后,两家公司都大力拓展本土市场。总部位于大东京地区的东京燃气公司营收约为总部位于关西地区的大阪燃气公司(大燃气集团)的1.4倍——然而,员工人数却恰恰相反,大阪燃气公司领先。两家公司都拥有类似的管道基础设施,但它们构建非燃气业务(海外能源、电力零售、房地产)的方式却截然不同,甚至它们共同的脱碳投资——甲烷化——也分化为两种截然不同的技术路线:一种是源自航天技术的萨巴蒂尔反应,另一种是源自石化行业的催化剂技术。
 东京燃气
 大阪燃气
图片:Tokyo 燃气标志 / Osaka 燃气标志(均为公共领域;商标权仍单独适用),维基共享资源


公司历史:东京燃气,由涩泽荣一创立;大阪燃气,创立于九条
东京燃气的历史可以追溯到1874年,当时东京都政府首次开展燃气业务。由于需求增长缓慢,运营举步维艰,1876年,公司被移交给东京都燃气局。首任局长涩泽荣一(音译)力挽狂澜,使公司走上了正轨。涩泽反对低价出售这家亏损企业,而是不断加大投资,直至扭亏为盈。1885年10月1日,他与浅野宗一郎共同创立了东京燃气公司,注册资本27万日元。涩泽担任首任董事长,并在接下来的22年中致力于发展壮大燃气业务。该公司于2025年庆祝了成立140周年。
大阪燃气公司于1897年4月在大阪市西区九条大字岩崎(现千代崎三丁目)成立。该公司于1902年引入美国资本,后于1925年恢复为一家纯粹的日本公司。1905年10月,该公司开始在大阪市内供应天然气,并于1911年启动了和歌山天然气业务,将其服务范围扩展至更广阔的关西地区。原料方面的一个重要转折点是:在数十年使用煤和石油原料生产天然气之后,大阪天然气于1990年完成了向液化天然气(LNG)的转型——而在此石油原料时代积累的催化剂技术和工艺设计经验,如今已成为下文讨论的甲烷化工作的基础。
近年来,两家公司共同经历的最大制度性转变是2017年和2022年的两项改革:2017年4月城市燃气零售全面自由化,以及2022年4月管道运营的法律拆分。2020年8月,日本政府要求东京燃气、大阪燃气和东邦燃气这三大燃气巨头停止将燃气生产/零售与管道运营相结合,强制要求进行法律分离,以加强管道中立性。东京燃气于2022年4月1日成立了独立的管道实体“东京燃气网络有限公司”;大阪燃气则通过前一年设立的筹备控股公司,按计划成立了“大阪燃气网络有限公司”。随着曾经保护各公司区域垄断地位的网络如今在制度上开放,两家公司都进入了向本土以外地区拓展增长的阶段——进军海外能源和非燃气业务。
公司规模对比:五年趋势
两家公司的财年均截至三月。与其仅关注单一的季度数据,不如考察五年(2022/23财年至2026/26财年)的趋势,这样可以发现两家公司的利润波动存在显著的错位。
| 财年 | 东京燃气收入 | 东京燃气经常性利润 | 大阪燃气收入 | 大阪燃气经常性利润 |
|---|---|---|---|---|
| 2022/23财年 | 2.1548万亿日元 | 1365亿日元 | 1.5869万亿日元 | 1105亿日元 |
| 2023/23财年 | 3.2896万亿日元(峰值) | 4088亿日元(峰值) | 2.2751万亿日元 | 756亿日元(谷底) |
| 2024/3财年 | 2.6624万亿日元 | 2228亿日元 | 2.0830万亿日元 | 2266亿日元(创纪录) |
| 2025/3财年 | 2.6368万亿日元 | 1136亿日元(谷底) | 2.0690万亿日元 | 1896亿日元 |
| 2026/3财年 | 2.8347万亿日元 | 1937亿日元 | 2.0303万亿日元 | 2045亿日元 |
| 公制 | 东京燃气 | 大阪燃气 | ||
| --- | --- | --- | ||
| 合并员工人数 | 15,572(截至2025年3月31日) | 21,404 | ||
| 城市燃气销售量 | 111.75亿立方米(2026/23财年实际值,同比下降0.4%) | 66.92亿立方米(2027/23财年预测值,同比增长1.4%——由于未找到2026/23财年的实际数据,此处显示预测值仅供参考) |
东京燃气公司的收入约为大阪燃气公司的1.4倍,但员工人数却相反——大阪燃气公司拥有更多员工,这可能反映了其在劳动密集型非燃气业务(房地产、电信、海外能源)方面更广泛的业务布局。
更引人注目的是,两家公司五年来的利润走势几乎完全相反。在2023/23财年,东京燃气公司实现了前所未有的4088亿日元的普通收入,而大阪燃气公司在同一财年的普通收入却下降至756亿日元。原因显而易见:当年日元贬值,资源价格飙升,东京燃气主要依靠长期合同采购结构,使其成本保持在相对较低的水平。此外,该公司还受益于转售剩余液化天然气(贸易利润)以及其澳大利亚资源开发业务收益的强劲增长。相比之下,大阪燃气则率先受到价格飙升的冲击——其燃料成本调整机制会滞后数月才将进口价格变动反映到客户电价上——并且,在2022年6月其投资的液化天然气供应商之一——美国自由港液化天然气接收站发生火灾后,大阪燃气被迫寻找替代货物,从而承担了额外的采购成本。到2024/23财年,大阪燃气的普通收入达到创纪录的2266亿日元,而此时东京燃气正进入调整阶段——这一模式表明,资源价格波动对两家公司财务报表的影响在几个财年内呈现出截然不同的时效性。在2026/2023财年,大阪燃气的净利润创下新纪录,这主要得益于自由港液化天然气接收站和其美国上游业务(萨宾能源)的强劲表现,以及出售其持有的美国发电资产所获得的收益。
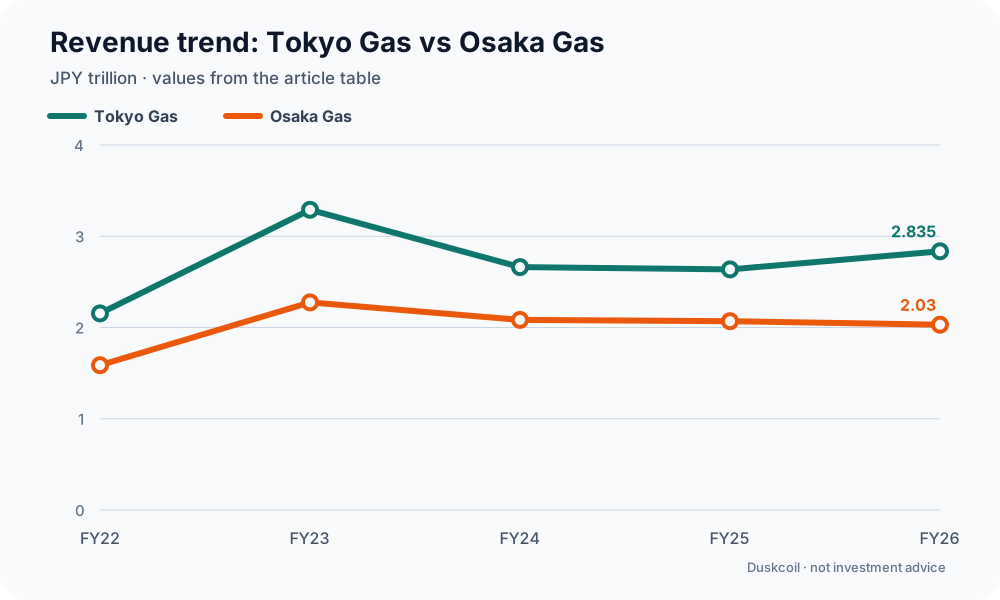
图表:Duskcoil。文章表格中的收入数值已转换为日元万亿。收入本身并不能衡量盈利能力,因为能源价格对其有显著影响。此图表不构成投资建议。
核心业务比较:液化天然气采购、海外能源、电力零售和非燃气业务
除了销售城市燃气外,两家公司还拓展了三个相邻的业务领域:上游液化天然气采购和海外能源、电力零售以及房地产和电信等非燃气业务。此处的战略差异与上文所述的盈利时机错配直接相关。
液化天然气采购与海外能源:东京燃气押注页岩气开发,大阪燃气采用液化天然气接收站+上游双管齐下的战略
东京燃气主要在德克萨斯州海恩斯维尔地区开发和生产页岩气,将其开发和运营重心集中在该地区,以降低生产成本并维持日产量10亿立方英尺当量以上。2025年4月,其美国子公司TG Natural Resources (TGNR)以约5.25亿美元的价格收购了雪佛龙公司东德克萨斯州70%的天然气资产,进一步巩固了其在页岩气领域的地位。在液化天然气采购方面,东京燃气宣布了一项自2030年起生效的为期20年的合同,每年采购100万吨美国液化天然气——这一采购策略依赖于美国原产货物的较为宽松的目的地条款,使其更容易转售。
2019年,大阪燃气与JERA共同参与了位于德克萨斯州的Freeport LNG项目。同年12月,该项目开始商业运营,大阪燃气根据其液化加工协议获得了每年约232万吨LNG的权益。同年,大阪燃气成为首家全资收购美国页岩气开发商的日本公司,收购了Sabine Oil & Gas Corporation的全部股份,从而获得了东德克萨斯州约1300平方公里的上游油田和约900口油井,并将其打造为其美国能源业务的第三大支柱(截至2021年,其产量相当于每年约280万吨LNG)。正如上文所述,这种垂直整合的结构——Freeport下游(液化/接收)与Sabine上游(生产)相结合——是大阪燃气在2026/2023财年实现创纪录净利润的主要驱动力。
电力零售:东京燃气规模领先,大阪燃气计划大幅提升
在电力零售销量方面,东京燃气2026财年计划达到284.9亿千瓦时(同比增长7.4%,超过400万份零售合同),而大阪燃气2026/23财年计划达到166亿千瓦时(同比增长0.1%)。东京燃气在规模上领先,但大阪燃气已将2027/23财年的目标设定为209.3亿千瓦时(同比增长26.1%)——这清楚地表明,大阪燃气正将电力零售定位为近期增长的主要驱动力。
非燃气业务:大阪燃气的“生活与商业解决方案”与东京燃气的“都市业务”
大阪燃气将其业务分为三大支柱——国内能源、海外能源和生活与商业解决方案(LBS)。其中,LBS业务涵盖房地产开发与租赁、信息处理服务以及精细材料/碳材料产品。其房地产业务范围广泛,从公寓和住宅开发到办公楼、物流设施,以及将房产出售给私人房地产投资信托基金(REITs)均有涉及。
东京燃气也运营着类似的“都市业务”业务,涵盖房地产销售/租赁和酒店运营,但该业务的收入仅为778亿日元(同比下降14.6%),与大阪燃气的LBS业务相比相形见绌。东京燃气则更加注重能源相关解决方案:2025年,该公司将为商业建筑构建中央监控(楼宇自动化)系统的Trust Engi(位于东京都丰岛区)收购为子公司。两家公司都经营“非天然气”业务,但它们的侧重点却截然不同。
技术战略差异:通过甲烷化实现城市燃气脱碳
两家公司目前投入最多资金的技术领域是甲烷化——即氢气 (H2) 与二氧化碳 (CO2) 反应合成甲烷 (CH4,城市燃气的主要成分)。使用从发电厂或工厂捕获的二氧化碳作为原料,意味着燃烧所得燃气时释放的二氧化碳会被用于生产该燃气的二氧化碳所抵消——这使得城市燃气在现有燃气管道网络和燃气设备中无需任何改动的情况下,即可实现有效的碳中和。
东京燃气正与日本宇宙航空研究开发机构 (JAXA) 和 IHI 共同研究“混合萨巴蒂尔”技术——这是萨巴蒂尔反应的升级版,可直接利用氢气和二氧化碳合成甲烷。这是一个将原本用于太空封闭环境的材料循环技术应用于地面脱碳领域的显著案例。2023年,该公司还与横滨市合作启动了一个示范项目,从垃圾焚烧厂的废气中捕获二氧化碳,用于甲烷化反应。这一成就主要得益于其位于横滨市鹤见区的横滨技术站研发中心。
大阪燃气公司正将其早期利用石油基原料生产城市燃气和替代天然气时积累的催化剂技术和规模化设计经验应用于二氧化碳甲烷化设备的设计和工艺优化。自2023年以来,该公司与INPEX公司合作建设了一座二氧化碳处理能力达400 Nm³/h的示范设施——相当于1万户家庭的燃气用量,是目前全球同类设施中规模最大的之一。展望未来,该公司正在大阪市此花区鸟岛地区新建的研发基地推进“SOEC甲烷化”技术的研究。该基地利用固体氧化物电解池,力求实现85%至90%的能量转换效率,位居世界前列。该研发基地于2022年破土动工,名为“大燃气创新中心”,已于2025年9月竣工。约250名研究人员将在此开展技术研发,从实验室规模测试(2025-2027财年)推进到中试规模测试(2028-2030财年)。鸟岛地区曾是城市燃气生产基地,如今已成为下一代城市燃气原料研发的基地。
尽管两家公司是竞争对手,但它们已在NEDO(新能源产业技术综合开发机构)绿色创新基金项目的支持下成立了联合委员会,就各自将这项技术应用于实际应用的路径进行交流。合成甲烷又称“电子甲烷”,曾在2025年大阪世博会(关西)上作为下一代城市燃气亮相。
研发与生产设施
东京燃气公司除东京总部外,还在东京湾内运营三个液化天然气接收站(根岸、袖浦、扇岛)和一个湾外接收站(日立),负责液化天然气的再气化和城市燃气生产;其研发中心位于横滨市鹤见区的横滨技术站。除了大阪总部外,大阪燃气还运营着仙北工厂(位于堺市西区和高石市的两座工厂),该工厂供应关西地区约70%的城市燃气;姬路工厂(位于兵库县姬路市);以及位于大阪市此花区鸟岛的新研发中心,该研发中心的研发大楼已于2025年竣工。下图标出了所有已确认的日本国内设施(海外设施和没有液化天然气接收码头的小型办事处不在本次统计范围内)。
资料来源:东京燃气官方“地点”页面。
由于使用 WebFetch 访问大阪燃气官方设施列表页面超时,因此每个设施的地址都是通过新闻稿和地图/目录服务(Mapion 电话簿、NAVITIME 等)逐一确认的。坐标已通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/街区级别。战略与展望
东京燃气正在执行其2026-2028财年中期计划,这是其“2030指南针”愿景的第一阶段。其2026财年独立目标为:分部利润1950亿日元,净利润1340亿日元,净资产收益率8.0%,投资回报率4.8%。该计划的资金来源为4777亿日元的投资计划,旨在“根据利润增长、资本效率提升和维持稳定盈利基础的需要,谨慎选择投资项目并进行资产轮动”。自2025年以来,该公司的一系列投资组合调整体现了其资产轮动逻辑:2025年4月,该公司将楼宇自动化公司Trust Engi收购为子公司,以加强其解决方案业务;随后,在2026年1月,该公司将东京燃气租赁公司80%的股份出售给静冈金融集团;并在2026年5月,该公司剥离了其在美国燃气发电企业(Birdsboro Power Holdings II)的全部股份——通过剥离非核心资产,将资金重新部署到其核心领域。2025年是该公司成立140周年,该公司也已表明有意拓展其传统地域和能源领域的业务。
大阪燃气公司于2024年3月制定了“大燃气集团2026年中期经营计划——连接远大梦想”(2024-2026财年),目前正处于该计划的最后一年。公司正致力于实现其“三大承诺”战略支柱——共创未来价值、提升员工活力、完善管理基础——并涵盖其三大业务领域(国内能源、海外能源、生活及商业解决方案)。公司目标是在2026财年实现约5%的投资回报率(ROIC)、约8%的净资产收益率(ROE)、超过45%的权益比率,以及包括减少700万吨二氧化碳排放和新增4吉瓦可再生能源装机容量在内的非财务目标。在海外能源领域,公司于2024年投资了美国天然氢勘探初创公司Koloma, Inc.,并通过与住友商事株式会社和JOIN组成的财团对印度城市燃气业务进行了第二次投资,为其未来的增长领域奠定了基础。凭借美国资产出售带来的收益,东京燃气2026/23财年净利润创历史新高;展望下一个中期计划,关键问题在于如何将海外能源的盈利贡献转化为稳定持久的支柱,而非仅仅是业绩的波动因素。
两家公司都面临着同样的结构性压力:自2017年零售市场全面开放以来,电力公司和液化石油气供应商纷纷涌入城市燃气市场,通过捆绑式电力和燃气服务加剧了竞争。尽管两大燃气巨头仍保留着各自的区域管道网络,但这些网络的强制性中立性(法律上的解绑)不断降低新进入者的门槛。鉴于国内城市燃气销量本身不太可能大幅增长,东京燃气和大阪燃气都朝着同一个方向发展——多元化发展海外能源、电力和非燃气业务,同时押注甲烷化技术,利用现有燃气基础设施实现“就地”脱碳。
参考资料
-
【大阪燃气:2026/23财年(第208届)盈利报告(日文)】( https://www.osakagas.co.jp/company/press/pr2026/1801263_60968.html )
-
【东京燃气:TG Natural Resources收购雪佛龙天然气资产的新闻稿(日文)】( https://www.tokyo-gas.co.jp/news/press/20250401-02.html )
-
【大阪燃气:自由港液化天然气项目商业运营启动(日文)】( https://www.osakagas.co.jp/company/press/pr_2019/1283872_40363.html )
-
【大阪燃气:全面收购美国页岩气开发商Sabine Oil & Gas Corporation(日文)】( https://www.osakagas.co.jp/sp/company/press/pr_2019/1281330_40368.html )
-
【大阪燃气:在鸟岛地区建立新的研发基地(日文)】( https://www.osakagas.co.jp/company/press/pr2022/1305961_49634.html )
-
【大阪燃气:大燃气创新中心研究大楼竣工仪式】 (日文)](https://www.osakagas.co.jp/company/press/pr2025/1790127_58389.html)
-
[日本并购中心:“静冈金融集团将东京燃气租赁公司纳入旗下子公司”(日文)
评论
请先登录。
暂无数据。