Contents — find the section you need
O fornecimento de gás natural para cidades sempre foi controlado por uma rede próxima a um monopólio regional, mas duas mudanças regulatórias alteraram esse cenário: a liberalização total do varejo em abril de 2017 e a separação legal das operações de gasodutos em abril de 2022. Desde então, ambas as empresas têm expandido fortemente suas operações para além de seus territórios de origem. A Tokyo Gas, com sede na região metropolitana de Tóquio, tem uma receita aproximadamente 1,4 vezes maior que a da Osaka Gas (Grupo Daigas), sediada em Kansai — porém, o inverso se verifica em relação ao número de funcionários, onde a Osaka Gas lidera. Ambas as empresas compartilham o mesmo tipo de infraestrutura de gasodutos, mas estruturam seus negócios não relacionados ao gás — energia no exterior, varejo de eletricidade, imobiliário — de maneiras bastante distintas, e até mesmo sua aposta conjunta na descarbonização, a metanação, se divide em duas linhagens técnicas distintas: uma reação de Sabatier, derivada da tecnologia espacial, versus o conhecimento sobre catalisadores, derivado da petroquímica.
 Tokyo Gas
 Osaka Gas
Imagem: Tokyo Logotipo da Gas / Osaka Logotipo da Gas (ambos de domínio público; os direitos de marca registrada ainda se aplicam separadamente), Wikimedia Commons


História da Empresa: Tokyo Gas, fundada por Shibusawa Eiichi; Osaka Gas, fundada em Kujo
A história da Tokyo Gas remonta a 1874, quando o governo da prefeitura de Tóquio lançou seu primeiro negócio de gás. A demanda cresceu lentamente e a operação enfrentou dificuldades, então, em 1876, foi transferida para o Departamento de Gás da Prefeitura de Tóquio, cujo primeiro diretor, Shibusawa Eiichi, a colocou em uma base sólida. Shibusawa se opôs à venda da operação deficitária por um preço baixo, incentivando, em vez disso, mais investimentos até que ela se tornasse lucrativa — e, em 1º de outubro de 1885, ele e Asano Soichiro a fundaram como uma empresa privada, a Tokyo Gas Company, com um capital de ¥ 270.000. Shibusawa tornou-se seu primeiro presidente e passou os 22 anos seguintes desenvolvendo o negócio de gás. A empresa comemorou seu 140º aniversário em 2025.
A Osaka Gas foi fundada em abril de 1897 em Kujo Oaza Iwasaki, bairro de Nishi, cidade de Osaka (atual Chiyozaki 3-chome). A empresa recebeu capital americano em 1902 e, em 1925, voltou a ser uma empresa puramente japonesa. Começou a fornecer gás na cidade de Osaka em outubro de 1905 e, em 1911, iniciou suas operações com a Wakayama Gas, expandindo sua área de atuação para toda a região de Kansai. Um ponto de virada crucial no que diz respeito à matéria-prima: após décadas produzindo gás a partir de carvão e petróleo, a Osaka Gas concluiu sua conversão para GNL em 1990 — e a tecnologia de catalisadores e o conhecimento em projeto de processos adquiridos durante essa era do petróleo agora sustentam o trabalho de metanação discutido abaixo.
A maior mudança institucional compartilhada por ambas as empresas nos últimos anos é o par de reformas de 2017 e 2022: a liberalização total do varejo de gás natural em abril de 2017 e a separação legal das operações de gasodutos em abril de 2022. Em agosto de 2020, o governo exigiu que a Tokyo Gas, a Osaka Gas e a Toho Gas — as três principais empresas do setor — parassem de combinar a produção/varejo de gás com as operações de gasodutos, impondo uma separação legal para fortalecer a neutralidade do gasoduto. A Tokyo Gas lançou a "Tokyo Gas Network Co., Ltd." como uma entidade independente de gasodutos em 1º de abril de 2022; a Osaka Gas, por meio de uma holding preparatória criada no ano anterior, lançou a "Osaka Gas Network Co., Ltd." na mesma data. Com a rede que antes protegia o monopólio regional de cada empresa agora institucionalmente aberta, ambas entraram em uma fase de expansão para além de seus mercados domésticos — para negócios de energia e não relacionados a gás no exterior.
Comparação da Escala das Empresas: Tendência de Cinco Anos
Os anos fiscais de ambas as empresas terminam em março. Analisando a tendência ao longo de cinco anos fiscais (AF2022/3 a AF2026/3), em vez de uma única observação pontual, percebe-se que as oscilações de lucro das duas empresas estão bastante dessincronizadas.
| Ano Fiscal | Receita da Tokyo Gas | Lucro Ordinário da Tokyo Gas | Receita da Osaka Gas | Lucro Ordinário da Osaka Gas |
|---|---|---|---|---|
| AF2022/3 | ¥2,1548 trilhões | ¥136,5 bilhões | ¥1,5869 trilhões | ¥110,5 bilhões |
| AF2023/3 | ¥3,2896 trilhões (pico) | ¥408,8 bilhões (pico) | ¥2,2751 trilhões | ¥75,6 bilhões (mínimo) |
| AF2024/3 | ¥2,6624 trilhões | ¥222,8 bilhões | ¥2,0830 trilhões | ¥226,6 bilhões (recorde) |
| Ano Fiscal 2025/3 | ¥2,6368 trilhões | ¥113,6 bilhões (mínima) | ¥2,0690 trilhões | ¥189,6 bilhões |
| Ano Fiscal 2026/3 | ¥2,8347 trilhões | ¥193,7 bilhões | ¥2,0303 trilhões | ¥204,5 bilhões |
| Métrica | Tokyo Gas | Osaka Gas | ||
| --- | --- | --- | ||
| Número total de funcionários | 15.572 (em 31 de março de 2025) | 21.404 | ||
| Volume de vendas de gás natural | 11,175 bilhões de m³ (valor real do ano fiscal de 2026/3, -0,4% em relação ao ano anterior) | 6,692 bilhões de m³ (previsão para o ano fiscal de 2027/3, +1,4% em relação ao ano anterior — o valor real do ano fiscal de 2026/3 não foi encontrado, portanto, a previsão é apresentada para referência) |
A Tokyo Gas supera a Osaka Gas em aproximadamente 1,4 vezes em receita, mas o inverso ocorre em relação ao número de funcionários — a Osaka Gas tem mais funcionários, provavelmente refletindo sua presença mais ampla em negócios não relacionados a gás que exigem muita mão de obra (imobiliário, telecomunicações, energia no exterior).
O padrão mais surpreendente é que as trajetórias de lucro de cinco anos das duas empresas estão praticamente em desacordo. No ano fiscal de 2023/3, a Tokyo Gas registrou um lucro operacional sem precedentes de ¥ 408,8 bilhões, enquanto o lucro operacional da Osaka Gas caiu para ¥ 75,6 bilhões no mesmo ano fiscal. A razão é clara: com a desvalorização do iene e a disparada dos preços das commodities naquele ano, a estrutura de compras da Tokyo Gas, baseada principalmente em contratos de longo prazo, manteve seus custos relativamente baixos. Além disso, a empresa se beneficiou da revenda do excedente de GNL (lucro com a comercialização) e do aumento dos ganhos com seu negócio de desenvolvimento de recursos na Austrália. A Osaka Gas, por outro lado, foi a primeira a ser afetada pela alta dos preços — seu mecanismo de ajuste de custos de combustível repassa as variações nos preços de importação para as tarifas dos clientes com uma defasagem de vários meses — e também absorveu custos extras de compras após um incêndio em junho de 2022 no terminal de GNL da Freeport, nos EUA, uma de suas investidas e fornecedoras de GNL, o que a obrigou a buscar cargas substitutas. No ano fiscal de 2024/2023, a receita ordinária da Osaka Gas atingiu o recorde de ¥ 226,6 bilhões, justamente quando a Tokyo Gas entrou em uma fase de ajuste — um padrão que demonstra como o momento das oscilações nos preços das commodities impacta os balanços de cada empresa ao longo de vários anos fiscais. No ano fiscal de 2026/3, o lucro líquido da Osaka Gas atingiu um novo recorde, impulsionado pelo bom desempenho do terminal de GNL de Freeport e de seus negócios de exploração e produção nos EUA (Sabine), além de um ganho com a venda de um ativo de geração de energia nos EUA que detinha.
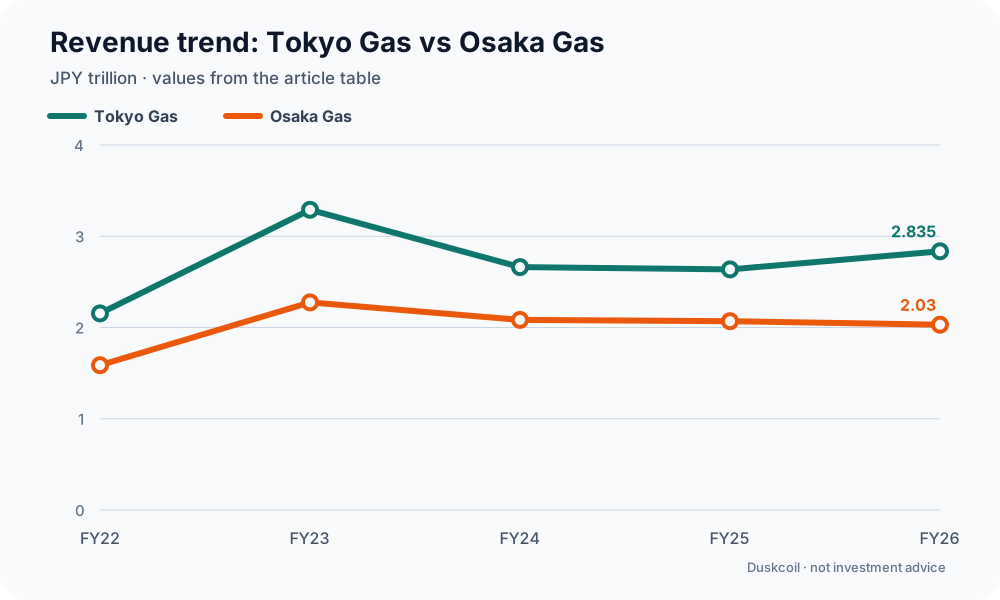
Diagrama: Duskcoil. Valores de receita na tabela do artigo, convertidos para trilhões de ienes. A receita por si só não mede o poder de ganho, pois os preços da energia o afetam materialmente. Este diagrama não constitui recomendação de investimento.
Comparando os principais negócios: Aquisição de GNL, Energia no Exterior, Varejo de Eletricidade e Negócios Não Relacionados ao Gás
Além da venda do próprio gás natural para uso urbano, ambas as empresas desenvolvem três áreas de negócios adjacentes: aquisição de GNL e energia no exterior, varejo de eletricidade e negócios não relacionados ao gás, como imobiliário e telecomunicações. As diferenças estratégicas aqui se conectam diretamente à discrepância entre o momento da obtenção de lucro e o mercado externo, descrita acima.
Aquisição de GNL e Energia no Exterior: Tokyo Gas aposta no desenvolvimento de gás de xisto, enquanto a Osaka Gas opera uma estratégia de terminal de GNL e exploração e produção em duas frentes
A Tokyo Gas desenvolve e produz gás de xisto principalmente na região de Haynesville, no Texas, concentrando seus esforços de desenvolvimento e operação nessa área para reduzir os custos de produção e manter a produção de gás acima de 1 bilhão de pés cúbicos equivalentes de gás por dia (Bcfe/d). Em abril de 2025, sua subsidiária americana, TG Natural Resources (TGNR), adquiriu 70% dos ativos de gás natural da Chevron no leste do Texas por aproximadamente US$ 525 milhões, ampliando ainda mais sua posição no setor de gás de xisto. No que diz respeito à aquisição de GNL, a Tokyo Gas anunciou um contrato de 20 anos, com início em 2030, para comprar 1 milhão de toneladas de GNL dos EUA anualmente — uma estratégia de aquisição que se baseia nas cláusulas de destino mais flexíveis das cargas de origem americana, o que facilita sua revenda.
Aquisição de GNL A Osaka Gas juntou-se ao projeto Freeport LNG no Texas, juntamente com a JERA, em 2019 e, após o início das operações comerciais em dezembro daquele ano, obteve direitos sobre aproximadamente 2,32 milhões de toneladas de GNL anualmente, de acordo com seu contrato de processamento de liquefação. No mesmo ano, tornou-se a primeira empresa japonesa a adquirir integralmente uma desenvolvedora de gás de xisto nos EUA, comprando todas as ações da Sabine Oil & Gas Corporation — o que lhe conferiu uma área de exploração e produção de cerca de 1.300 km² e aproximadamente 900 poços no leste do Texas, posicionando-se como o terceiro pilar de seus negócios de energia nos EUA (em 2021, a produção era equivalente a cerca de 2,8 milhões de toneladas de GNL por ano). Essa estrutura verticalmente integrada — Freeport downstream (liquefação/recebimento) combinada com Sabine upstream (produção) — é, como mencionado anteriormente, o principal fator por trás do lucro líquido recorde da Osaka Gas no ano fiscal de 2026/2023.
Varejo de Eletricidade: Tokyo Gas Lidera em Escala, Osaka Gas Planeja Expansão Acelerada
Em relação ao volume de vendas de eletricidade no varejo, o plano da Tokyo Gas para o ano fiscal de 2026 prevê 28,49 bilhões de kWh (+7,4% em relação ao ano anterior, com mais de 4 milhões de contratos de varejo), enquanto o plano da Osaka Gas para o ano fiscal de 2026/3 prevê 16,60 bilhões de kWh (+0,1% em relação ao ano anterior). A Tokyo Gas lidera em escala, mas a Osaka Gas estabeleceu uma meta de 20,93 bilhões de kWh para o ano fiscal de 2027/3 (+26,1% em relação ao ano anterior) — um sinal claro de que está posicionando o varejo de eletricidade como um motor de crescimento no curto prazo.
Negócios fora do setor de gás: "Soluções para Vida e Negócios" da Osaka Gas versus "Negócios Urbanos" da Tokyo Gas
A Osaka Gas organiza suas operações em três pilares: energia doméstica, energia no exterior e Soluções para Vida e Negócios (LBS, na sigla em inglês). O segmento LBS abrange desenvolvimento e locação de imóveis, serviços de processamento de informações e produtos de materiais finos/carbono. Seu negócio imobiliário engloba desde o desenvolvimento de condomínios e apartamentos até edifícios comerciais, instalações logísticas e venda de propriedades para REITs privados.
A Tokyo Gas opera um segmento comparável de "Negócios Urbanos", que abrange vendas/locações de imóveis e operações hoteleiras, mas esse segmento registrou receita de apenas ¥77,8 bilhões (-14,6% em relação ao ano anterior) — modesta se comparada aos negócios LBS da Osaka Gas. A Tokyo Gas, por sua vez, tem dado mais ênfase a soluções adjacentes à energia: em 2025, transformou a Trust Engi (distrito de Toshima, Tóquio), que constrói sistemas de monitoramento central (automação predial) para edifícios comerciais, em uma subsidiária. Ambas as empresas atuam em negócios "não relacionados a gás", mas concentraram seus esforços em áreas diferentes.
Uma diferença na estratégia tecnológica: Descarbonização do gás de cidade via metanação
A área tecnológica na qual ambas as empresas estão investindo mais atualmente é a metanação — a reação do hidrogênio (H2) com o dióxido de carbono (CO2) para sintetizar metano (CH4, o principal componente do gás de cidade). Utilizar o CO2 capturado de uma usina de energia ou fábrica como matéria-prima significa que o CO2 liberado na queima do gás resultante é compensado pelo CO2 capturado para sua produção — tornando o gás de cidade efetivamente neutro em carbono, mesmo circulando pela rede de gasodutos e sendo utilizado em aparelhos a gás, sem alterações.
A Tokyo Gas está pesquisando em conjunto a tecnologia "híbrida Sabatier" — uma evolução da reação Sabatier, que sintetiza metano diretamente a partir de hidrogênio e CO2 — com a Agência de Exploração Aeroespacial do Japão (JAXA) e o IHI. Trata-se de um caso notável de aplicação da tecnologia de reciclagem de materiais, desenvolvida para ambientes fechados no espaço, à descarbonização em solo. Em 2023, a empresa também iniciou um projeto de demonstração com a cidade de Yokohama para capturar CO2 dos gases de escape de uma usina de incineração de resíduos para uso na metanação, consolidando esse histórico principalmente por meio de seu centro de P&D, a Yokohama Techno Station (bairro de Tsurumi, Yokohama).
A Osaka Gas está aplicando a tecnologia de catalisadores e o conhecimento em projetos de ampliação de escala adquiridos em seus primórdios na fabricação de gás de cidade e gás natural substituto a partir de matérias-primas derivadas do petróleo, agora utilizados para projetar equipamentos de metanação de CO2 e otimizar o processo. Desde 2023, a empresa firmou parceria com a INPEX para construir uma instalação de demonstração com capacidade de processamento de 400 Nm³-CO2/h — o equivalente ao consumo de gás de 10.000 residências, sendo uma das maiores do mundo em sua categoria. Olhando para o futuro, a empresa está investindo na "metanação SOEC" — utilizando células de eletrólise de óxido sólido para atingir uma eficiência de conversão de energia de 85 a 90%, uma das mais altas do mundo — em um novo centro de P&D no distrito de Torishima, em Konohana, Osaka, cuja construção começou em 2022. O prédio de pesquisa, "Centro de Inovação Daigas", foi concluído em setembro de 2025; cerca de 250 pesquisadores trabalham no local, conduzindo a tecnologia desde testes em escala de bancada (2025-2027) até testes em escala piloto (2028-2030). O distrito de Torishima — que antes era um local de produção de gás de cidade — agora abriga a base de P&D que trabalha na próxima geração de matéria-prima para gás de cidade.
Mesmo sendo concorrentes, as duas empresas criaram um comitê conjunto no âmbito do programa Fundo de Inovação Verde da NEDO (Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais), trocando conselhos enquanto cada uma desenvolve seu próprio caminho para colocar essa tecnologia em uso prático no mundo real. O metano sintético, também conhecido como "e-metano", foi apresentado como a próxima geração de gás para cidades na Expo 2025 Osaka, Kansai.
Instalações de Desenvolvimento e Fabricação
Além de sua sede em Tóquio, a Tokyo Gas opera três terminais de GNL dentro da Baía de Tóquio (Negishi, Sodegaura e Ogishima) e um fora dela (Hitachi), que realizam a regaseificação e a produção de gás para cidades; sua área de P&D está concentrada na Estação Tecnológica de Yokohama, no bairro de Tsurumi, em Yokohama. Além de sua sede em Osaka, a Osaka Gas opera a Usina Senboku (duas fábricas em Nishi Ward, Sakai, e em Takaishi City), que sozinha fornece cerca de 70% do gás natural da região de Kansai, a Usina Himeji (Himeji, Hyogo) e seu novo centro de P&D em Torishima, Konohana Ward, Osaka, cujo prédio de pesquisa foi concluído em 2025. O mapa abaixo mostra todas as instalações nacionais confirmadas (instalações no exterior e pequenos escritórios sem terminais de GNL estão fora do escopo).
Fontes: Página oficial "Localizações" da Tokyo Gas. A página oficial da Osaka Gas com a lista de instalações apresentou um erro de tempo limite no WebFetch, portanto, o endereço de cada instalação foi confirmado individualmente por meio de comunicados de imprensa e serviços de mapas/diretórios (Mapion Phonebook, NAVITIME, etc.). As coordenadas foram geocodificadas até o nível de cidade/quadra via OpenStreetMap Nominatim.
Estratégia e Perspectivas
A Tokyo Gas está executando seu plano de médio prazo para o período de 2026 a 2028, a primeira fase de sua visão "Compass 2030". Suas metas individuais para o ano fiscal de 2026 preveem um lucro por segmento de ¥195 bilhões, lucro líquido de ¥134 bilhões, ROE de 8,0% e ROIC de 4,8%, financiados por um plano de investimento de ¥477,7 bilhões com o objetivo de "selecionar cuidadosamente investimentos e rotacionar ativos, conforme necessário para o crescimento do lucro, aprimoramento da eficiência do capital e manutenção de uma base de lucros estável". Essa lógica de rotação de ativos é visível em uma série de movimentações de portfólio desde 2025: a empresa transformou a Trust Engi, especializada em automação predial, em subsidiária em abril de 2025 para fortalecer seus negócios de soluções; em seguida, vendeu 80% da Tokyo Gas Lease para o Shizuoka Financial Group em janeiro de 2026; e desinvestiu toda a sua participação em uma empresa de geração de energia a gás nos EUA (Birdsboro Power Holdings II) em maio de 2026 — desfazendo-se de ativos não essenciais para realocar capital em suas áreas principais. Em 2025, a Osaka Gas comemorou seu 140º aniversário e sinalizou sua intenção de expandir para além de sua região tradicional e dos limites do setor de energia.
A empresa está no último ano de seu "Plano de Gestão de Médio Prazo do Grupo Daigas 2026 — Conectando Sonhos Ambiciosos" (ano fiscal de 2024 a 2026), definido em março de 2024. A Osaka Gas busca atingir seus pilares estratégicos das "Três Promessas" — cocriar valor futuro, fortalecer o engajamento dos funcionários e aprimorar sua base de gestão — em seus três domínios de negócios (energia doméstica, energia internacional e Soluções para a Vida e Negócios), com metas para o ano fiscal de 2026 de aproximadamente 5% de retorno sobre o capital investido (ROIC), aproximadamente 8% de retorno sobre o patrimônio líquido (ROE), um índice de patrimônio líquido acima de 45% e objetivos não financeiros, incluindo uma redução de 7 milhões de toneladas nas emissões de CO2 e a adição de 4 GW de capacidade de energia renovável. No âmbito do setor energético internacional, a empresa investiu na startup americana de exploração de hidrogênio natural Koloma, Inc. em 2024 e fez um segundo investimento no setor de gás natural para cidades na Índia, por meio de um consórcio com a Sumitomo Corporation e a JOIN — preparando o terreno para suas próximas áreas de crescimento. Com o ganho obtido com a venda de seus ativos nos EUA, o ano fiscal de 2026/2023 apresentou um lucro líquido recorde; agora, para o próximo plano de médio prazo, a questão em aberto é como transformar a contribuição do setor energético internacional em um pilar estável e duradouro, em vez de um fator de oscilação.
Ambas as empresas enfrentam a mesma pressão estrutural: desde a liberalização total do varejo em 2017, as concessionárias de energia elétrica e os fornecedores de GLP entraram no mercado de gás natural para cidades, intensificando a concorrência por meio de ofertas combinadas de eletricidade e gás. Mesmo que as duas grandes empresas mantenham suas redes regionais de gasodutos, a neutralidade obrigatória (separação legal) dessas redes continua a reduzir as barreiras de entrada para novos concorrentes. Com o volume de vendas de gás natural para uso urbano no mercado interno sem grandes perspectivas de crescimento, a Tokyo Gas e a Osaka Gas estão ambas caminhando na mesma direção: diversificar seus negócios no exterior, investindo em energia, eletricidade e outros setores, enquanto apostam na metanação para descarbonizar "in loco", utilizando a infraestrutura de gás já existente.
Referências
- Site oficial da Tokyo Gas / Relações com Investidores / Destaques Financeiros
- Site oficial da Osaka Gas (Grupo Daigas) / Relações com Investidores
- Agência de Recursos Naturais e Energia: Uma explicação sobre a metanação (em japonês)
- Artigo sobre a tecnologia "Hybrid Sabatier" da Tokyo Gas (em japonês)
- Instalação de demonstração de metanação líder mundial da Osaka Gas/INPEX (em japonês)
- Banco de Dados Histórico Corporativo Shibusawa: "A História da Tokyo Gas: 1885-1985" (em japonês)
- Museu do Gás Tokyo Gas: "Shibusawa Eiichi e o Negócio do Gás" (em japonês)
- Osaka Gas: "A História de 100 Anos da Osaka Gas: 1905-2005" (Banco de Dados Histórico Corporativo Shibusawa, em japonês)
- Grupo Daigas: "História" (em japonês)
- Kankyo Business Online: "Separação Legal das Operações de Gasodutos Obrigatória para a Tokyo Gas e as Outras Duas Grandes Empresas" (em japonês)
- Tokyo Gas: "Ministro do METI aprova a divisão da empresa" (em japonês)
- IRBANK: Resultados financeiros da Tokyo Gas (9531) / IRBANK: Resultados financeiros da Osaka Gas (9532)
- Nikkei: "Tokyo Gas registra o maior lucro líquido em 7 anos — ano fiscal de 2023/3, devido à desvalorização do iene e aos altos preços dos recursos" (em japonês)
- Nikkei: "Lucro líquido da Tokyo Gas no ano fiscal de 2023/3 atinge recorde, impulsionado por contratos de longo prazo de GNL" (em japonês)
- [Osaka Osaka Gas: "Resultados de Lucro do Ano Fiscal 2023/3 (208º Período)" (em japonês)
- Osaka Gas: "Resultados de Lucro do Ano Fiscal 2026/3 (208º Período)" (em japonês)
- Tokyo Gas: comunicado de imprensa sobre a aquisição dos ativos de gás da Chevron pela TG Natural Resources (em japonês)
- Osaka Gas: "Início das Operações Comerciais no Projeto Freeport LNG" (em japonês)
- Osaka Gas: "Aquisição Total da Desenvolvedora de Gás de Xisto dos EUA Sabine Oil & Gas Corporation" (em japonês)
- [Osaka Gas: "Estabelecimento de uma Nova Osaka Gas: "Centro de P&D no Distrito de Torishima" (em japonês)
- Osaka Gas: "Cerimônia de Conclusão do Prédio de Pesquisa do Centro de Inovação Daigas" (em japonês)
- Tokyo Gas: "Sobre o Plano de Gestão do Grupo Tokyo Gas para o Ano Fiscal de 2026" (em japonês)
- Osaka Gas: "Plano de Gestão de Médio Prazo do Grupo Daigas para 2026 'Conectando Sonhos Ambiciosos'" (em japonês)
- Osaka Gas: "Aliança de Capital com uma Startup Americana Envolvida na Exploração, Desenvolvimento e Produção de Hidrogênio Natural" (em japonês)
- [Osaka Gas: "Expansão do Negócio de Gás Urbano na Índia" M&A Online: "Tokyo Gas adquire uma empresa de automação predial" (Japonês)
- Nihon M&A Center: "Shizuoka Financial Group transforma a Tokyo Gas Lease em subsidiária" (Japonês)
- M&A Online: "Tokyo Gas adquire uma empresa de automação predial" (Japonês)
- Nihon M&A Center: "Shizuoka Financial Group transforma a Tokyo Gas Lease em subsidiária" (Japonês)
Comentários
Entre na sua conta para continuar.
Ainda não há dados.