Contents — find the section you need
无论您身在何处,手机信号都能覆盖到您,这依赖于庞大的基础设施,包括基站、光纤网络、海底电缆,以及如今的卫星。NTT、KDDI 和软银的规模差异巨大,它们各自押注于无线电之后的通信技术愿景。
 NTT
 KDDI
图片:NTT logo / KDDI logo(均为公共领域;商标权仍单独适用),维基共享资源。


未找到符合维基共享资源版权门槛的软银标志,因此本文仅以文字形式提及软银。
公司历史:垄断、私有化和自由化这三条截然不同的道路
这三家公司的起源截然不同。NTT 的历史可以追溯到1869年(明治维新2年)开始运营的国营电报服务;成立于1952年的日本电报电话公社(NTP)在日本运营了115年的国营电信垄断业务,直到1985年4月《电信业务法》生效后,才被私有化为日本电报电话公司(NTT)。1991年,NTT剥离了NTT移动通信网络(现为NTT Docomo),并在1999年转型为控股公司结构,成立了NTT东日本、NTT西日本和NTT通信三家独立公司。此后,该公司持续进行重组——最近一次是在2025年将NTT数据集团纳入旗下,成为其全资子公司。
KDDI由三家起源完全不同的公司于2000年合并而成:国际电讯电和(KDD,成立于1953年,是一家专注于国际电信业务的运营商)、第二电讯企划(DDI,由京瓷创始人稻盛一夫于1984年创立,是电信自由化改革后,京瓷私有化过程中诞生的“新公共运营商”之一)以及日本移动通信(IDO,一家移动运营商)。KDDI将DDI的1984年成立日期视为自身的成立日期。
软银的起源与上述三家公司最为不同。它最初是日本软银,由孙正义于1981年创立,是一家个人电脑软件分销商。软银于2004年收购日本电信(一家源自旧国际数字通信公司的新公共运营商的固网运营商)进军固网电信市场,随后于2006年斥资约1.75万亿日元收购沃达丰日本子公司,全面进军移动通信领域,并成立了软银移动。软银最初是一家软件分销商,后通过并购转型为运营商,这与其他两家公司(均源自旧电信垄断集团)最大的区别在于此。
公司规模比较:五年趋势
观察过去五个财年(2022/23财年至2026/23财年,三家公司均以3月为财年结束日)的趋势,而非仅看单一的业绩快照,更能清晰地展现三家公司不同的增长模式。请注意,NTT 2026/2023财年的营收和营业利润数据与之前的预估数据存在差异;本文采用最终数据(营收14.4091万亿日元,营业利润1.7062万亿日元),并已与NTT自身的财报和多家新闻来源进行核实。
| 财年 | NTT(控股公司,合并)营收 | NTT营业利润 | KDDI营收 | KDDI营业利润 | 软银营收 | 软银营业利润 |
|---|---|---|---|---|---|---|
| 2022/2023财年 | 12.1564万亿日元 | 1.7685万亿日元 | 5.4467万亿日元 | 1.0605万亿日元 | 5.6906万亿日元 | 9656亿日元 |
| 2023/24财年 | 13.1361万亿日元 | 1.8289万亿日元 | 5.6717万亿日元 | 1.0773万亿日元 | 5.9119万亿日元 | 1.0601万亿日元 |
| 2024/24财年 | 13.3745万亿日元 | 1.9229万亿日元(创纪录) | 5.6997万亿日元 | 9120亿日元 | 6.084万亿日元 | 8761亿日元 |
| 2025/24财年 | 13.7047万亿日元 | 1.6495万亿日元(下降) | 5.8355万亿日元 | 1.0874万亿日元 | 6.5443万亿日元 | 9890亿日元 |
| 2026/24财年 | 14.4091万亿日元(创纪录) | 1.7062万亿日元 | 6.0719万亿日元 | 1.0991万亿日元 | 7.0387万亿日元 | 1.0426万亿日元(首次突破1万亿日元) |
| 指标 | NTT(控股公司,合并报表) | KDDI | 软银 | |||
| --- | --- | --- | --- | |||
| 合并员工人数(2026/2023财年) | 344,196 | 73,198 | 58,432 | |||
| 净利润(2026/2023财年) | 1.037万亿日元(同比增长3.7%) | 7071亿日元(同比增长7.9%) | 5508亿日元(同比增长4.7%) |
NTT的营收远高于其他两家公司,但这一数字来自一家业务范围远超移动服务的控股公司——NTT Data(系统集成)、NTT东亚和西亚(固网)以及庞大的海外业务都隶属于同一集团,因此无法与主要从事移动通信业务的KDDI和软银进行直接比较。NTT在2024/23财年实现了创纪录的1.9229万亿日元营业利润,随后在2025/23财年出现下滑,原因是其核心综合ICT业务(NTT Docomo)增长停滞。但在2026/23财年,随着其全球解决方案业务(NTT Data)——部分得益于数据中心剥离——的强劲表现,NTT的营收和利润均恢复增长。KDDI在过去五年中实现了稳步增长,利润仅在2024/23财年略有下降,之后便恢复了增长势头。软银连续五年营收增长,增速位居三家公司之首,在2026/2023财年首次突破7万亿日元营收和1万亿日元营业利润大关。
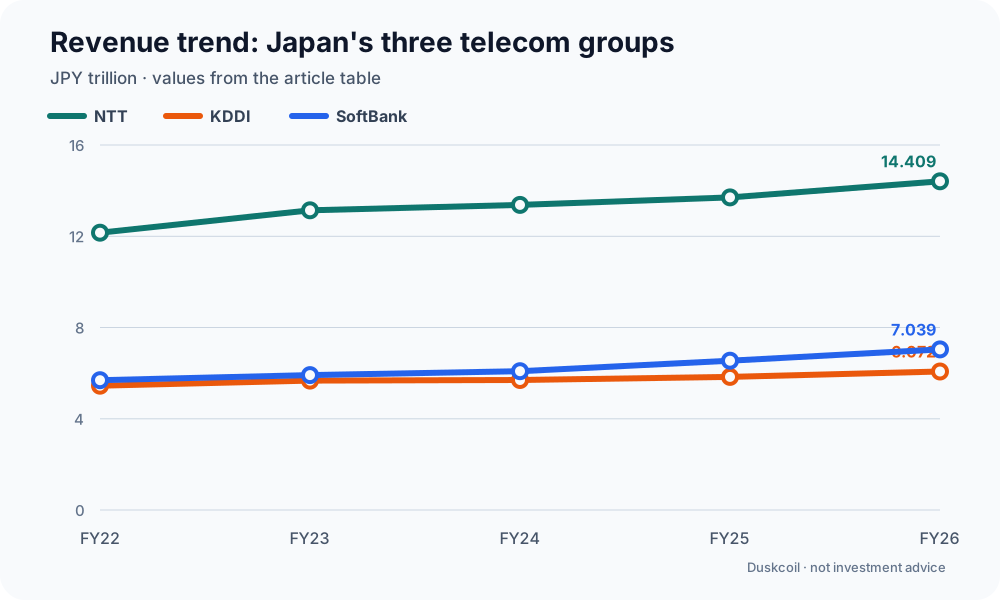
图表:Duskcoil。文章表格中的营收数值已转换为万亿日元。NTT的数据以合并控股公司为基础,因此并非仅针对移动业务进行比较。此图表不构成投资建议。
旗舰业务比较:移动用户份额和人工智能/数据中心投资
将这三家公司作为“电信运营商”进行比较,需要同时考察它们的移动用户份额以及近年来三家公司竞相拓展的人工智能和数据中心投资。
| 项目 | NTT (Docomo) | KDDI (au) | 软银 |
|---|---|---|---|
| 移动用户数(截至2026年3月底) | 9307.6万 | 7276.06万(含冲绳移动) | 5692.01万(含Y!mobile) |
| 市场份额(四家运营商总计约2.3311亿用户) | 约39%——稳居第一,但尚未达到过半数 | 约31% | 约24% |
| 人工智能/数据中心投资支柱 | 计划在未来五年内投资约8万亿日元,重点发展光电融合技术IOWN和NTT Data的数据中心业务 | “大阪堺数据中心”,由堺市一家原夏普液晶显示器工厂改造而成(2026年1月投入运营,是一个用于人工智能训练和推理的GPU云中心) | “Crystal Intelligence”是一款基于美国OpenAI企业级AI平台“Frontier”构建的管理转型解决方案 |
NTT Docomo仍然是用户数量最多的运营商,但其市场份额不足一半——KDDI、软银和乐天移动的总和超过了Docomo。然而,推动营收增长的不再是语音和数据服务本身,而是“非电信”业务。NTT已将数据中心打造为与IOWN(下文将详细介绍)直接相关的增长支柱;KDDI在不到一年的时间内将一家原夏普液晶显示器工厂改造成AI数据中心,这对于搭建GPU云中心而言速度异常之快。软银除了自身基础设施投资外,还在加速推出将生成式AI嵌入实际工作的企业解决方案,其核心是与美国OpenAI的合作。这三家公司都面临着同样的结构性转变,即从以用户基础为基础的营收模式转向AI和数据中心等新的营收来源。
三大运营商,三种不同的“后无线电时代”策略
面对当今无线电通信的物理极限——速度、容量和能效的上限,以及在山区、海上和其他“信号盲区”的覆盖盲区——各大运营商都在推行各自独特的技术战略。
NTT 将未来押注于“IOWN”(创新光无线网络),一种下一代通信架构。其理念是用全光网络取代传统的基于电子电路的传输,从而同时实现高容量、低延迟和低功耗——NTT 现在正将这一理念扩展到太空通信领域。光终端的速度比现有终端快数倍甚至数十倍,可以将卫星链路从无线电传输转变为光传输,并应用于实时传输观测数据等场景。这是一项以自主研发核心基础设施技术为核心的战略,旨在实现长期的技术领先地位。
KDDI 则积极寻求与 SpaceX 的卫星服务 Starlink 建立合作关系。 KDDI正在推出卫星直连智能手机的方案,以填补地面基站无法覆盖的山区和偏远岛屿的信号盲区,并探索该技术在企业中的新应用场景。KDDI并没有从零开始自主研发卫星技术,而是优先考虑与全球最大的卫星运营商合作,快速、切实地扩展网络覆盖范围。
软银正在构建一个结合了“高空平台站”(HAPS,即用作飞行基站的平流层飞机)和多颗卫星的网络。其战略重点是“移动物联网”(Mobile IoT)市场,旨在连接车辆、建筑设备、船舶和其他移动资产,以工业应用为核心进行创新,而不仅仅局限于消费者覆盖。
面对消除网络覆盖盲区的共同目标,这三家运营商采取了截然不同的发展路径:NTT 致力于通过自主研发的光纤技术实现长期的技术领先地位;KDDI 优先考虑通过与全球最大的卫星运营商合作,实现快速的实际应用;而软银则专注于围绕高空平台系统 (HAPS) 和卫星构建的工业物联网 (IIoT) 应用。
主要设施和数据中心
运营商不运营工厂,因此下图展示了各公司总部职能部门及其人工智能/数据中心业务核心的主要设施。三家运营商的总部职能部门均设在东京市中心,而数据中心则分布在大东京地区、关西、九州和东北地区。
数据来源:设施名称和位置来自 NTT / NTT Docomo / NTT East / NTT Data、KDDI / KDDI Research 和 SoftBank 的官方网站和新闻稿。大多数地址已确认到城镇/街区级别,但 KDDI 的大阪堺数据中心(堺区)和 SoftBank 的东京府中、大阪、北九州和福岛白川数据中心在官方公告中仅披露了市/区级别的位置,因此这些位置的标记点绘制在区/市级别的代表点(此处如实标注)。坐标已通过 OpenStreetMap Nominatim 进行地理编码。
战略与展望:向“非电信”和人工智能基础设施转型
这三家公司在2026年面临的共同挑战是如何在成熟的国内移动市场之外寻求增长。它们都将人工智能、数据中心和非电信业务置于其中期管理计划的核心位置。
NTT于2026年5月将其中期管理战略——原于2023年5月发布的“基于IOWN的全新价值创造与可持续发展2027”——修订为“基于AIOWN的全新价值创造与可持续发展2030”。该战略围绕两大支柱展开:一是通过拓展光电融合器件生态系统,加速IOWN的实际应用;二是利用人工智能(AI)转型自身运营——计划在未来五年内于增长领域投资约8万亿日元。NTT于2025年将NTT数据集团(NTT Data Group)纳入全资子公司,是推动该增长战略以统一集团形式实施的重要一步。NTT数据集团全球解决方案业务2026/23财年营业利润增长超过50%,表明把握数据中心和人工智能相关需求已开始在业绩中显现成效。
KDDI于2026年5月发布了新的中期经营战略“Power-to-Connect 2028”,涵盖2027财年第三季度至2029财年第三季度。该战略以构建以电信为基础设施的“人工智能原生社会”为核心,力求在核心电信业务(电信核心业务板块)的稳定增长与人工智能、数据中心及其他增长型业务(增长业务板块)的两位数增长之间取得平衡,目标是实现年均5%的营业利润增长。除上文提到的大阪堺数据中心外,将便利店连锁罗森整合为子公司以及与Starlink Direct卫星服务合作伙伴开展合作,也被视为非电信业务板块的增长驱动力。另一方面,乐天移动正继续与KDDI谈判,以终止漫游协议并实现业务自给自足——如果这一转变最终达成,可能会影响四大移动运营商之间的竞争格局。
软银于2026年5月发布了新的中期管理计划“激活人工智能,服务社会”(Activate AI for Society),该计划以人工智能基础设施、人工智能服务、金融和媒体/电子商务四大领域为核心增长点。其标志性项目是“Crystal Intelligence”,这是一款基于美国OpenAI企业级人工智能平台“Frontier”构建的管理转型解决方案。Crystal Intelligence定位为多智能体人工智能,能够“代表用户完成任务”,而非像传统生成式人工智能那样回答问题、编写文本。该计划预计将于2026年开始为大型企业提供服务。软银在2026/23财年实现了营收突破7万亿日元、营业利润首次突破1万亿日元的佳绩,并在此基础上加速推进人工智能在消费和企业领域的商业化进程。
这三家公司共同的特点是:它们正逐步从成熟的移动电话市场转向人工智能和数据中心等新兴增长领域的投资竞赛。 NTT 正通过自主研发的光学技术 (IOWN) 参与这场竞争;KDDI 则通过快速改造现有基础设施(堺数据中心)以及建立合作伙伴关系(星链、罗森)来争取资源;软银则通过与美国 OpenAI 的合作来参与竞争——三种截然不同的策略角逐同一场竞赛。
评论
请先登录。
暂无数据。