Contents — find the section you need
JR集团公司诞生于1987年日本国铁的拆分和私有化。JR东日本以东京都市区为中心,而JR东海则以东海道新干线为核心业务,两家公司在规模和各自研发的下一代铁路技术方向上都截然不同。JR东日本是一家多元化企业集团,拥有多种收入来源——包括传统铁路、新干线、车站建设房地产以及Suica支付系统——而JR东海则主要依赖东海道新干线这一单一业务,因此利润率远高于JR东日本。两家公司都源于日本国铁的拆分,但它们在下一代技术方面的投入规模和性质却大相径庭:JR东日本的下一代新干线列车是“E10系列”,而JR东海则斥资11万亿日元研发超导磁悬浮列车——中央新干线。
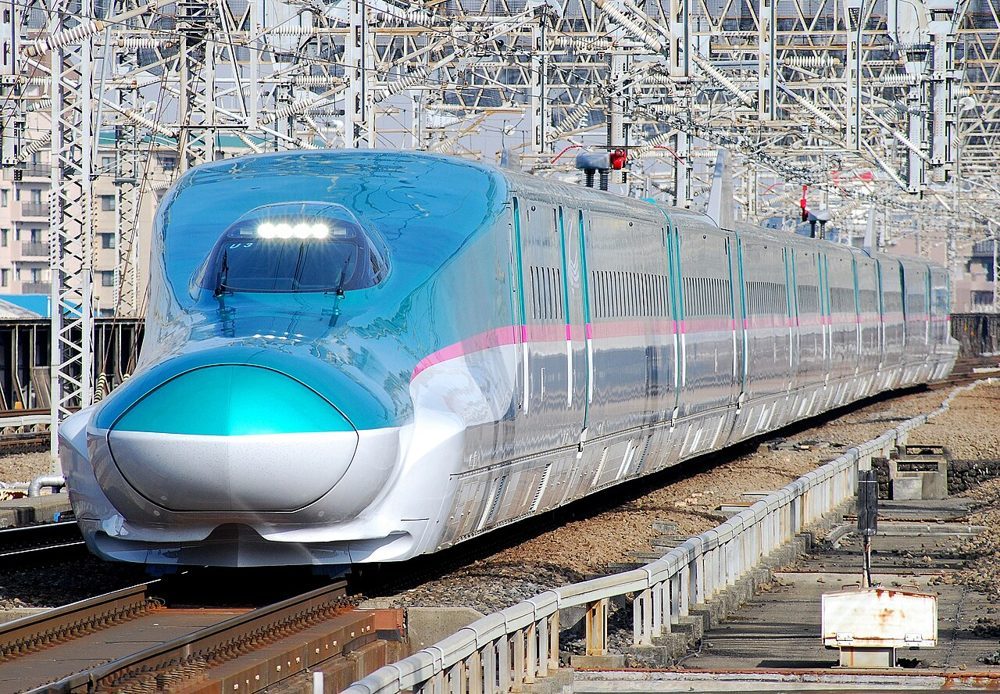 JR东日本
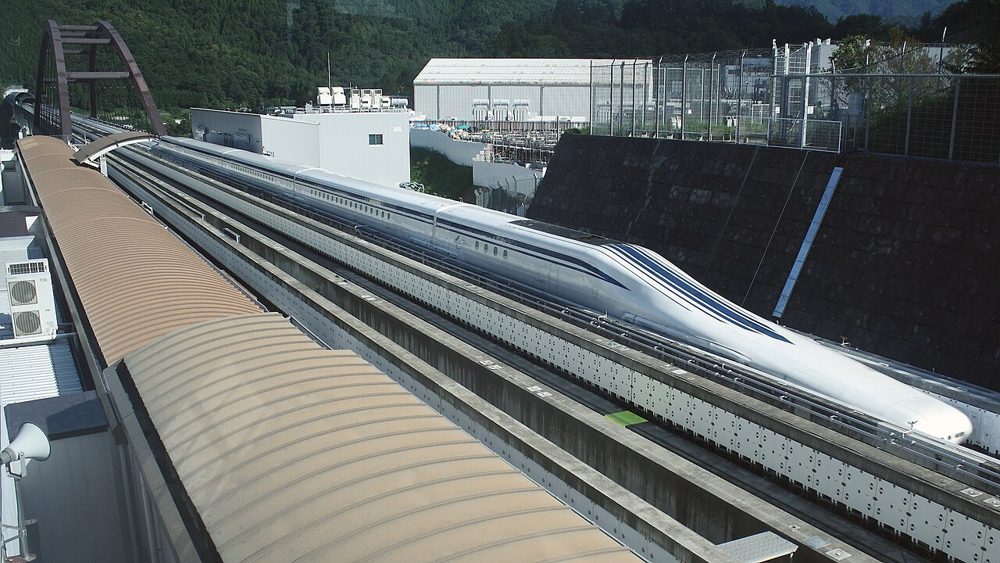 JR东海
图片:JR 东日本E5系列东北新干线 (CC0) / JR 中央L0系列中央新干线磁悬浮列车 (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


公司历史:同样的拆分,截然相反的业务结构
JR东日本和JR东海都曾是JR东日本公司成立于1987年4月1日,当时日本国铁(JNR)被拆分并私有化。JNR的改革将其拆分为六家客运铁路公司(JR北海道、JR东日本、JR东海、JR西日本、JR四国和JR九州)以及一家货运公司(JR货运)——共七家公司,每家公司最初都是由政府全资拥有的特殊法人实体。JR东日本于1993年10月上市,政府于2002年6月完成剩余股份的出售,从而完成了全面私有化。JR东海于1997年10月上市,并于2006年完成了全面私有化。
两家公司虽然起点相同,但它们各自继承的铁路网络特性从一开始就决定了它们的业务结构。 JR东日本接管了大东京地区的通勤铁路网络,以及广域新干线、上越新干线和北陆新干线,此后其收入来源多元化,涵盖了传统铁路、新干线、车站建设房地产和Suica相关业务。相比之下,JR东海继承了国铁时代最大的摇钱树——东海道新干线(东京至新大阪),自成立以来,其业务结构一直围绕着这条线路构建,如同“独腿凳”。正是对东海道新干线的依赖,才使得JR东海拥有了足够的财力来构想中央新干线——这项下文将要讨论的自筹资金的超导磁悬浮巨型项目。 JR东日本自上世纪90年代起开始研究中央新干线磁悬浮列车的商业化,2011年经交通大臣批准成为基本规划线路,并于2014年开工建设南阿尔卑斯隧道(位于山梨县)。
公司规模对比:五年趋势
两家公司的财年均于3月结束。追踪过去五个财年(2022/23财年至2026/26财年)而非单一的快照,可以更清晰地展现疫情后的复苏模式以及随之而来的盈利差距。
| 财年 | JR东日本营收 | JR东日本营业利润 | JR东日本营收 | JR东日本营业利润 |
|---|---|---|---|---|
| 2022/23财年 | 1.9789万亿日元 | -1539亿日元(亏损) | 9351亿日元 | 17亿日元(接近于零) |
| 2023/24财年 | 2.4055万亿日元 | 1406亿日元 | 1.4002万亿日元 | 3745亿日元 |
| 2024/24财年 | 2.7301万亿日元 | 3452亿日元 | 1.7104万亿日元 | 6073亿日元 |
| 2025/24财年 | 2.8875万亿日元 | 3768亿日元 | 1.8318万亿日元 | 7027亿日元 |
| 2026/24财年 | 3.0846万亿日元(连续第五年创纪录) | 4143亿日元 | 2.0062万亿日元(首次突破2万亿日元) | 8301亿日元(创纪录) |
| 指标 | JR东日本 | JR东海 | ||
| --- | --- | --- | ||
| 净利润(2026/2023财年) | 2478亿日元 | 5528亿日元(创纪录) | ||
| 合并员工人数 | 69,559人(截至2025年4月1日) | 29,569人(同比增长425人) | ||
| 营业利润率(2026/2023财年) | 约13.4% | 约41.4% |
JR东日本的营收规模约为JR东海的1.5倍,但JR东海的净利润却是JR东日本的两倍多,营业利润率更是JR东日本的三倍多——这明显体现了规模与盈利能力的反比关系。两家公司都受到了疫情的重创(JR东日本在2022/23财年出现运营亏损,JR东海的运营利润接近于零),但复苏速度和之后的利润率却截然不同。JR东海的高盈利能力直接源于其业务高度集中于单一线路——新干线——与多元化铁路运营商相比,新干线的资本支出、维护和劳动力成本负担相对较轻;但另一方面,这也带来了集中风险,因为公司的整体业绩完全依赖于东海道新干线的需求。JR东日本的收入来源多元化——包括传统铁路、车站房地产和Suica相关业务——虽然利润率较低,但对任何单一业务的依赖程度都远低于JR东日本。
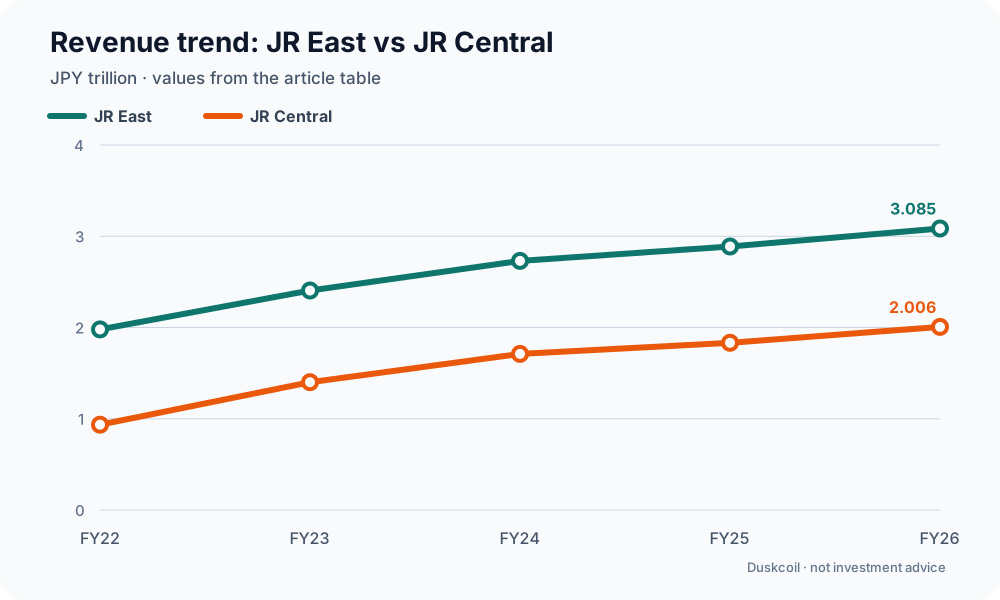
图表:Duskcoil。文章表格中的营收数值已换算为日元万亿。此图表不构成投资建议。
旗舰技术与服务对比
新一代新干线列车:E10系列(研发中)对比N700S(现役旗舰)
JR东日本正在研发“E10系列”,作为东北新干线主力列车E5系列和E2系列的下一代车型。E10系列与E5系列保持相同的最高时速——320公里/小时——同时增加了多项以安全为中心的技术:例如,用于防止地震脱轨的L型导向机构(已在ALFA-X高速试验列车上验证),与E5系列相比制动距离缩短15%的新型制动系统,以及用于抑制运行中横向摇摆的阻尼器。舒适性和便利性也同样重要——车厢内采用宽敞的四座并排布局,每个座位都配备电源插座,并新增了行李专用门。该列车预计将于2027年秋季完工并开始试运行,目标是在2030财年投入商业运营。
JR东海目前的旗舰列车N700S自2020年7月起已作为标准列车在东海道和山阳新干线上投入运营。该列车采用4节编组设计,不仅可以配置成标准的16节车厢编组(约1323个座位),还可以配置成12节或8节车厢编组——设计灵活。其高达2.6公里/小时/秒的起步加速度使JR东海能够在东海道段保持285公里/小时的最高速度,在山阳段保持300公里/小时的最高速度,同时还能在密集的列车时刻表中提供高频次的服务。从纸面上看,这似乎比E5系列320公里/小时的最高速度慢,但这种差异反映了每条线路的运营特点:JR东海的设计理念优先考虑以加速为驱动的高密度运营,而非单纯追求最高速度。
| 项目 | JR东日本 E10系列(研发中) | JR东海 N700S(现役) |
|---|---|---|
| 最高速度 | 320公里/小时(目标) | 285公里/小时(东海道)/ 300公里/小时(山阳) |
| 商业运营开始时间 | 预计2030财年 | 2020年7月(已投入运营) |
| 编组 | 研发中(细节未公开) | 4节编组;16节编组(运力约1323人)/ 12节编组 / 8节编组 |
| 主要特点 | L型防脱轨导向机构,制动距离缩短15%,每个座位均配备电源插座 | 高密度运行起步加速度2.6公里/小时/秒;编组可缩短弯曲长度 |
超级工程:中央新干线现状
JR东海最大的技术项目是中央新干线,这是一条超导磁悬浮(SCMaglev)线路。品川至名古屋段原计划最早于2027年开通,但静冈县一直反对在其辖区内修建该段线路,理由是隧道开挖会减少大井川的流量——最终,JR东海于2024年3月放弃了2027年的开通目标。 2025年10月,该公司还披露,预计总建设成本将比原计划(约5.5万亿日元)翻一番,达到11万亿日元,其中约2.3万亿日元的增加归因于通货膨胀,约1.2万亿日元的增加归因于应对复杂的挖掘条件。该数字是基于2035年开通的假设计算得出的,该公司强调,这并非对2035年开通的承诺。
2026年7月18日,JR东海与静冈县签署了“自然环境保育协议”,这是开工建设的先决条件,使长期停滞的静冈段工程得以切实启动。与此同时,从2026年5月到6月,JR东海在大井川流域的八个城市和两个町以及静冈市举办了居民说明会(开放式会议),旨在增进当地居民对项目的了解。截至2026年3月底,静冈以外地区的建设进展顺利:城市隧道已完成约90%,山地隧道已完成约85%,终点站已完成约85%——这意味着一旦静冈段正式开工,整个项目将进入最后阶段。尽管如此,静冈段的隧道挖掘工作尚未开始,普遍认为最早也要到2036年才能通车。
IC卡和支付基础设施:Suica生态系统与TOICA Plus特快列车预订系统
两家公司都发行IC卡,但它们在各自公司的业务中占据着截然不同的地位。JR东日本的Suica卡已经远远超越了火车票的功能,发展成为一个可与全国范围内的IC卡(Kitaca、PASMO、TOICA、manaca、ICOCA、SUGOCA、nimoca和hayakaken)互通的支付平台。 2024年12月,JR东日本公布了“Suica复兴”愿景,承诺在未来十年内将Suica从“旅行和支付工具”发展成为“日常生活工具”。与此同时,该公司正在将之前分散在各个服务中的ID整合为一个统一的“JRE ID”,并于2025年2月开始在Mobile Suica上推广。
相比之下,JR东海的TOICA是一款主要面向东海地区(静冈、爱知、岐阜和三重)常规线路服务的IC卡,其作为综合支付平台的功能远不如Suica强大。JR东海的重点在于“特快预订”(EX Reservation),乘客可以通过IC卡在线预订和支付东海道新干线指定席,包括通过Mobile Suica提供的IC卡关联服务。 JR东日本将支付平台本身视为增长引擎,而JR东海的IC战略则专注于提升其核心新干线业务的便利性——这一差异恰恰反映了两家公司整体业务多元化程度的差异。
技术战略的差异
JR东日本的技术战略以综合方法为核心,以铁路基础设施为起点,将“安全”、“支付”和“房地产”整合为一个整体。E10系列列车采用的L型导向机构和新型制动系统,延续了东日本大地震后提升抗震安全性的举措;而Suica复兴计划和JRE ID整合,旨在将铁路业务积累的客户触点转化为更广泛的生活服务业务的数据基础。
JR东海的技术战略则截然相反:完全专注于将东海道新干线这一单一基础设施的精准性和安全性发挥到极致。 N700S的高加速度设计是JR东海自其早期列车以来一直秉持的高密度新干线运营限制下的最佳解决方案,而超导磁悬浮技术则代表了JR东海自1962年启动基础研究以来,60余年技术投资的结晶。两家公司技术战略的差异实际上源于管理理念的不同:JR东日本通过投资组合多元化来降低风险,而JR东海则将其技术和资本投资集中于其庞大的东海道新干线收入基础,并选择主要依靠自身资源来资助像中央新干线这样规模空前的项目。
研发与制造设施
除东京总部外,JR东日本还运营着两家由其全资子公司J-TREC(日本运输工程公司)运营的工厂、一家研发机构以及一个负责对传统铁路车辆和新干线车辆进行全面检测的综合车辆中心。除名古屋总部外,JR东海还运营着滨松工厂(负责对新干线车辆进行全面检测)、研发中心(位于爱知县小牧市,涵盖包括超导磁悬浮在内的技术研究)、山梨磁悬浮试验线及其公共展览设施(位于山梨县鹤市)以及东海道新干线的三大车辆段(分别位于东京、名古屋和大阪)。下图标出了我们能够确认的所有国内设施(海外设施和普通线路车辆段不在本次研究范围内)。
资料来源:各公司官网、维基百科以及地图/目录服务(如 Mapion、NAVITIME 等)中关于车辆段和研究设施的文章,用于确认地址。由于两家公司均未发布统一的“设施列表”页面,因此每个设施的地址均需与单独的来源(官方新闻稿或铁路行业出版物)进行交叉核对。
坐标已通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/街区级别。战略与展望
在2018年集团经营愿景“Move Up! 2027”的指导下,JR东日本致力于从“以铁路为中心的服务提供”转向“以人为中心的价值创造”,并将生活服务业务和IT/Suica业务定位为新的增长引擎。这一转变最鲜明的体现便是“高轮门户城市”(Takanawa Gateway City)。该项目于2025年3月举行了街区开放仪式,并于2026年3月全面开放。作为东京最大的重建项目之一,该项目总投资约6000亿日元,占地约9.5公顷,涵盖办公空间、商业设施、大型会展中心以及文化创意中心。与此同时,JR东日本成立了JR东日本不动产公司,旨在加速资产周转型房地产业务模式的转型;推出了“Suica复兴”愿景,将Suica卡从“出行和支付设备”发展成为“日常生活设备”;并正在推广“JRE ID”,以统一旗下各项服务的身份识别系统。所有这些都表明,未来发展的核心问题是如何将铁路业务积累的客户触点转化为非铁路业务的增长。 2026/23财年营收连续第五年创下新高,但净利润增长相对温和,主要受高轮新干线项目投资成本以及不断上涨的劳动力和维护成本拖累。
JR东海坚持将管理资源集中于完成中央新干线这一大型项目的战略。即使在2025年10月披露总建设成本将翻一番,达到11万亿日元之后,该公司仍未放弃“自筹资金完成建设”的原则。2026年7月与静冈县签署的《自然环境保全协议》扫清了此前被认为是最大障碍的静冈段开工建设,是确定实际开通日期的重要一步。该公司也正通过“名家大设计委员会”(成员包括名古屋市、爱知县和名铁道株式会社)参与名古屋站周边地区的重建讨论,着眼于未来在该地建设的中央新干线车站。但与东京高轮门户城市不同,名古屋站周边地区的重建项目尚未进入明确的执行阶段,而中央新干线开通日期的不确定性本身也是周边城市规划决策悬而未决的原因之一。此外,关于成本增加是否应转嫁到东海道新干线票价上的争论也日益激烈——中央新干线的建成是否会影响东海道新干线的票价结构,是未来值得关注的另一个问题。
两家公司面临的共同结构性挑战是如何在应对日本人口萎缩和老龄化这一长期不利因素的同时,兼顾入境旅游需求和非铁路业务的增长。 JR东日本通过投资组合多元化来分散风险,而JR东海则在保护其稳固的东海道新干线收入基础的同时,将所有可用资源投入到下一个增长引擎——中央新干线——这是对同一个根本问题的两种截然不同的回答。
参考资料
-
IRBANK:JR东日本(9020)财务报告(日语) / IRBANK:JR东海(9022)财务报告(日语) https://irbank.net/9022/pl )
-
[Mynavi News:“JR东海与静冈县签署协议,静冈段” 磁悬浮列车建设将于今年启动
评论
请先登录。
暂无数据。