Contents — find the section you need
JR şirketleri, 1987'deki Japon Ulusal Demiryolları'nın bölünmesi ve özelleştirilmesinden doğmuştur. Ağının merkezi Tokyo'nun büyük bölümünü kapsayan JR East ve ana işi Tokaido Shinkansen olan JR Central, ölçek ve geliştirdikleri yeni nesil demiryolu teknolojisi açısından keskin bir şekilde farklılık göstermektedir. JR East, geleneksel demiryolu, Shinkansen, istasyon binası gayrimenkulü ve Suica ödeme ekosistemi gibi birden fazla gelir akışına sahip çeşitlendirilmiş bir holding iken, JR Central büyük ölçüde tek bir işe, Tokaido Shinkansen'e bağlıdır ve bunun sonucunda çok daha yüksek bir kar marjı elde etmektedir. Her iki şirket de Japon Ulusal Demiryolları'ndan ayrılan parçalar olarak aynı kökene sahiptir, ancak yeni nesil teknoloji yatırımları ölçek veya karakter açısından birbirinden çok farklıdır: JR East'in yeni nesil Shinkansen treni "E10 serisi" ile JR Central'ın 11 trilyon yen değerindeki süper iletken manyetik levitasyonlu treni Chuo Shinkansen.
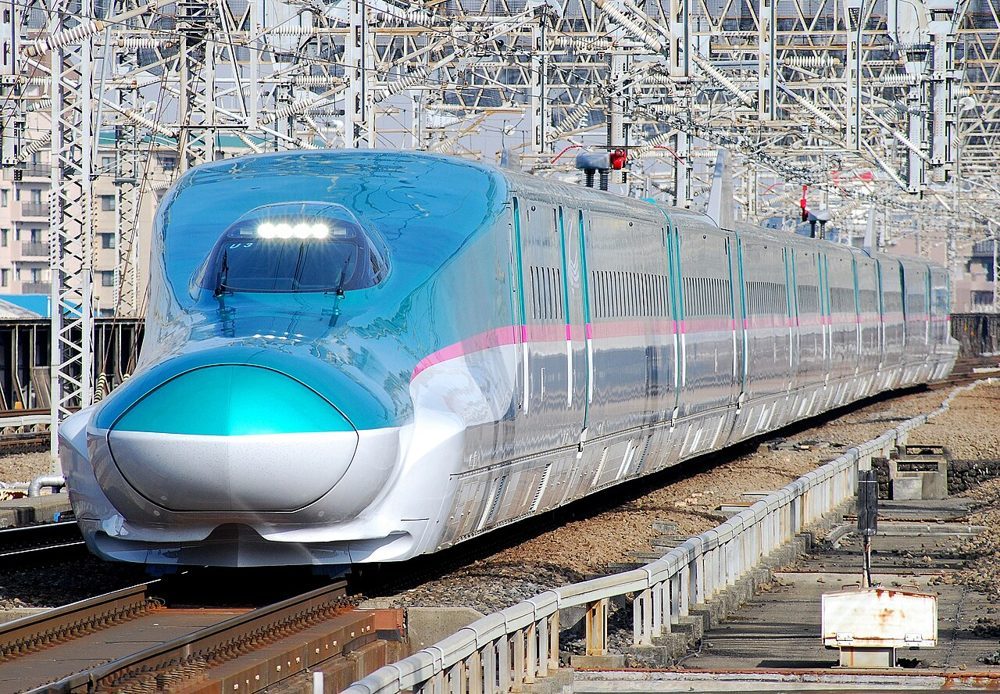 JR East
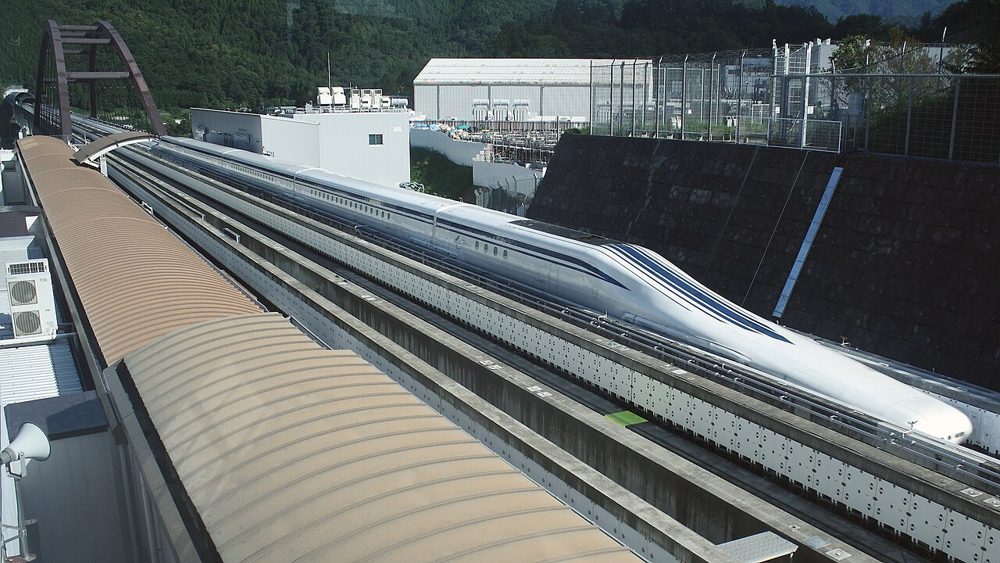 JR Central
Resim: JR East E5 serisi Tohoku Shinkansen (CC0) / JR Central L0 serisi Chuo Shinkansen manyetik levitasyonlu treni (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


Şirket Tarihi: Aynı Bölünme, Zıt İş Alanı Yapılar
JR East ve JR Central, Japon Ulusal Demiryolları'nın (JNR) parçalara ayrılıp özelleştirilmesiyle 1 Nisan 1987'de kuruldu. JNR'nin reformu, şirketi altı yolcu demiryolu şirketine (JR Hokkaido, JR East, JR Central, JR West, JR Shikoku ve JR Kyushu) ve bir yük şirketine (JR Freight) böldü; toplamda yedi şirket, her biri devlet tarafından finanse edilen ve tamamen devlete ait özel bir kuruluş olarak başladı. JR East, hisselerini Ekim 1993'te halka arz etti ve hükümet, kalan hisselerini Haziran 2002'de satarak tam özelleştirmeyi tamamladı. JR Central, Ekim 1997'de halka arz edildi ve 2006'da tam özelleştirmeyi tamamladı.
Her iki şirket de aynı noktadan başladı, ancak her birinin miras aldığı demiryolu ağının karakteri, iş yapısını ilk günden itibaren belirledi. JR East, geniş alanlı Tohoku, Joetsu ve Hokuriku Shinkansen hatlarıyla birlikte Büyük Tokyo banliyö ağını devraldı ve o zamandan beri gelirlerini geleneksel demiryolu, Shinkansen, istasyon binası gayrimenkulü ve Suica ile ilgili işletmeler arasında çeşitlendirdi. Buna karşılık, JR Central, JNR döneminden kalan en büyük gelir kaynağı olan Tokaido Shinkansen'i (Tokyo-Shin-Osaka) devraldı ve kuruluşundan bu yana neredeyse "tek ayaklı tabure" gibi bir iş yapısı kurdu. Tokaido Shinkansen'e olan bu bağımlılık, JR Central'ın aşağıda ele alınan kendi kendini finanse eden süper iletken manyetik levitasyon mega projesi Chuo Shinkansen'i tasarlamasına olanak tanıyan finansal hareket alanının da kaynağıdır. JR Central, 1990'lardan itibaren Chuo Shinkansen manyetik levitasyonlu tren hattının ticarileştirilmesi üzerine çalışmalara başladı, 2011 yılında ulaştırma bakanının onayıyla temel plan hattı olarak belirlendi ve 2014 yılında Güney Alpler Tüneli'nin (Yamanashi Eyaleti) temelini attı.
Şirket Ölçeklerinin Karşılaştırılması: Beş Yıllık Trend
Her iki şirketin de mali yılları Mart ayında sona eriyor. Tek bir anlık görüntü yerine son beş mali yılı (2022/3 mali yılından 2026/3 mali yılına kadar) takip etmek, pandemiden sonraki toparlanma modelini ve ardından gelen karlılıktaki farkı net bir şekilde ortaya koyuyor.
| Mali Yıl | JR East Gelirleri | JR East Faaliyet Karı | JR Central Gelirleri | JR Central Faaliyet Karı |
|---|---|---|---|---|
| 2022/3 Mali Yılı | 1,9789 trilyon ¥ | -153,9 milyar ¥ (kayıp) | 935,1 milyar ¥ | 1,7 milyar ¥ (sıfıra yakın) |
| 2023/3 Mali Yılı | 2,4055 trilyon ¥ | 140,6 milyar ¥ | 1,4002 trilyon ¥ | 374,5 milyar ¥ |
| 2024/3 Mali Yılı | 2,7301 trilyon ¥ | 345,2 milyar ¥ | 1,7104 trilyon ¥ | 607,3 milyar ¥ |
| 2025/3 Mali Yılı | 2,8875 trilyon ¥ | 376,8 milyar ¥ | 1,8318 trilyon ¥ | 702,7 milyar ¥ |
| 2026/3 Mali Yılı | 3,0846 trilyon ¥ (üst üste 5. yıl rekor) | 414,3 milyar ¥ | 2,0062 trilyon ¥ (ilk kez 2 trilyon ¥'yi aştı) | 830,1 milyar ¥ (rekor) |
| Metrik | JR East | JR Central | ||
| --- | --- | --- | ||
| Net kar (2026/3 Mali Yılı) | 247,8 milyar ¥ | 552,8 milyar ¥ (rekor) | ||
| Konsolide çalışan sayısı | 69.559 (1 Nisan 2025 itibarıyla) | 29.569 (+%425 Yıllık artış) | ||
| Faaliyet kar marjı (2026/3 Mali Yılı) | ~%13,4 | ~%41,4 |
JR East, gelir açısından JR Central'ın yaklaşık 1,5 katı büyüklüğünde faaliyet gösterirken, JR Central, JR East'in iki katından fazla net kar ve üç katından fazla işletme kar marjı elde ediyor; bu da ölçek ve karlılıkta açık bir tersine dönüşü gösteriyor. Her iki şirket de pandemiden yıkıcı bir darbe aldı (JR East işletme zararı açıkladı ve JR Central'ın işletme karı 2022/3 mali yılında sıfıra yakındı), ancak toparlanma hızı ve sonrasında elde edilen kar marjı keskin bir şekilde farklılaştı. JR Central'ın yüksek karlılığı, işinin tek bir alanda - Shinkansen - yoğunlaşmasından kaynaklanıyor; bu da çeşitlendirilmiş bir demiryolu işletmecisine kıyasla nispeten düşük sermaye harcaması, bakım ve işçilik maliyeti yükü taşıyor; bunun tersi ise şirketin tüm performansının Tokaido Shinkansen talebine bağlı olduğu bir yoğunlaşma riskidir. JR East'in çeşitlendirilmiş gelir tabanı - geleneksel demiryolu, istasyon gayrimenkulü, Suica ile ilgili işletmeler - kar marjı açısından geride kalıyor ancak herhangi bir tek işletmeye çok daha az bağımlı.
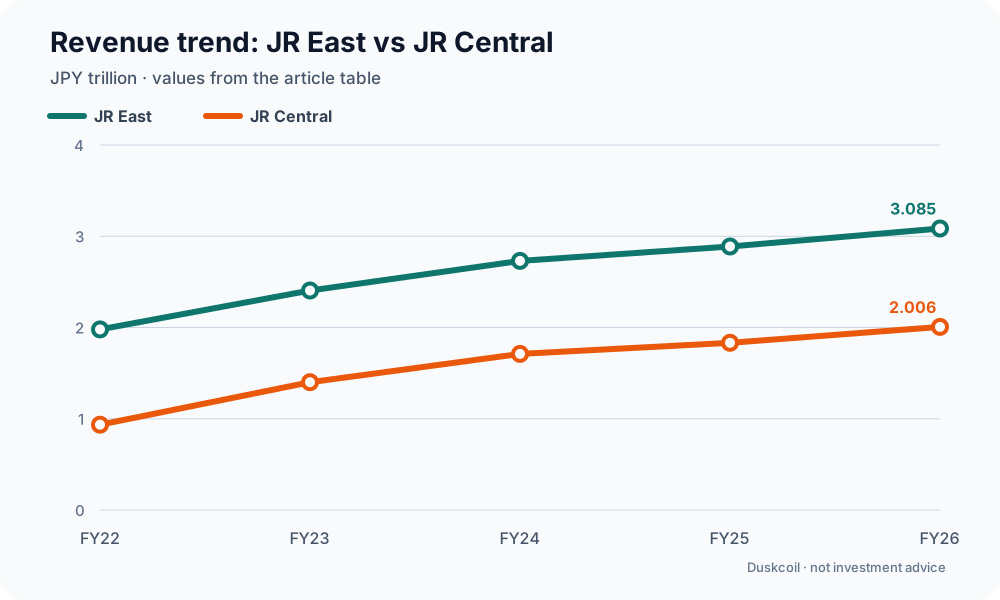
Diyagram: Duskcoil. Makale tablosundaki gelir değerleri, trilyon JPY'ye çevrilmiştir. Bu diyagram yatırım tavsiyesi niteliğinde değildir.
Amiral Gemisi Teknoloji ve Hizmetlerin Karşılaştırılması
Yeni Nesil Shinkansen Vagonları: E10 Serisi (geliştirme aşamasında) vs. N700S (mevcut amiral gemisi)
JR East, Tohoku Shinkansen filosunun omurgasını oluşturan E5 ve E2 serilerinin yeni nesil halefi olan "E10 serisini" geliştiriyor. E5 serisiyle aynı azami hıza (320 km/sa) sahip olan bu tren, güvenlik odaklı teknolojiler de ekliyor: deprem sırasında raydan çıkmayı önlemek için L şeklinde bir kılavuz mekanizması (ALFA-X yüksek hızlı test treninde kanıtlanmıştır), E5 serisine göre durma mesafesini %15 azaltan yeni bir fren sistemi ve hareket halindeyken yanal salınımı bastırmak için amortisörler. Konfor ve rahatlığa da önem veriliyor: geniş, dörtlü koltuk düzeni, her koltukta elektrik prizleri ve bagaj için özel olarak eklenmiş yeni bir kapı. Trenin 2027 sonbaharında tamamlanarak test sürüşlerine başlaması ve 2030 mali yılında ticari hizmete girmesi hedefleniyor.
JR Central'ın mevcut amiral gemisi olan N700S, Temmuz 2020'den beri Tokaido ve Sanyo Shinkansen hatlarında standart vagon olarak hizmet veriyor. 4 vagonlu ünite sistemi üzerine inşa edilen bu tren, sadece standart 16 vagonlu tren (yaklaşık 1.323 yolcu kapasiteli) olarak değil, aynı zamanda 12 veya 8 vagonlu dizilimler halinde de yapılandırılabiliyor; bu da esnek bir tasarım anlamına geliyor. 2,6 km/sa'lik yüksek başlangıç ivmesi, JR Central'ın Tokaido bölümünde 285 km/sa ve Sanyo bölümünde 300 km/sa azami hızı korumasını sağlarken, yoğun bir zaman çizelgesinde yüksek frekanslı hizmet sunmasına da olanak tanıyor. Bu, kağıt üzerinde E5 serisinin 320 km/sa azami hızından daha yavaş görünse de, fark her hattın işletme özelliklerini yansıtıyor: JR Central'ın tasarım felsefesi, mutlak azami hızdan ziyade ivme odaklı yüksek yoğunluklu işletmeyi önceliklendiriyor.
| Ürün | JR East E10 Serisi (geliştirme aşamasında) | JR Central N700S (mevcut) |
|---|---|---|
| Azami hız | 320 km/sa (hedef) | 285 km/sa (Tokaido) / 300 km/sa (Sanyo) |
| Ticari hizmet başlangıcı | 2030 Mali Yılı için hedefleniyor | Temmuz 2020 (halihazırda hizmette) |
| Dizilim | Geliştirme aşamasında (detaylar açıklanmadı) | 4 vagonlu ünite sistemi; 16 vagonlu (kapasite ~1.323) / 12 vagonlu / 8 vagonlu |
| Önemli özellik | Raydan çıkmayı önleyen L şeklinde kılavuz mekanizması, %15 daha kısa fren mesafesi, her koltukta elektrik prizi | Yüksek yoğunluklu çalışma için 2,6 km/sa/sn başlangıç ivmesi; dizilim daha kısa hale getirilebilir |
Mega Proje: Chuo Shinkansen'in Bugünkü Durumu
JR Central'ın en büyük teknik girişimi, süper iletken manyetik levitasyon (SCMaglev) hattı olan Chuo Shinkansen'dir. Shinagawa-Nagoya bölümünün başlangıçta 2027 gibi erken bir tarihte açılması planlanmıştı, ancak Shizuoka Eyaleti, tünel kazısının Oi Nehri'nin akışını azaltacağı endişesiyle güzergahın kendi bölümündeki inşaata sürekli karşı çıktı ve Mart 2024'te JR Central bu 2027 hedefinden vazgeçti. Ekim 2025'te şirket ayrıca, toplam inşaat maliyetinin orijinal plandan (~5,5 trilyon yen) yaklaşık iki katına çıkarak 11 trilyon yene ulaşacağını, bu artışın yaklaşık 2,3 trilyon yenlik kısmının enflasyona ve yaklaşık 1,2 trilyon yenlik kısmının ise zorlu kazı koşullarının ele alınmasına atfedileceğini açıkladı. Bu rakam, varsayımsal bir 2035 açılışı varsayılarak hesaplanmıştır ve şirket, bu açılış tarihine bir taahhüt olmadığını vurgulamaktadır.
18 Temmuz 2026'da JR Central ve Shizuoka Valiliği, inşaatın başlaması için ön koşul olan "Doğal Çevre Koruma Anlaşması"nı imzalayarak bir dönüm noktası yaşadı ve Shizuoka bölümündeki uzun süredir askıda olan çalışmaların başlamasını gerçekçi bir noktaya getirdi. Buna paralel olarak, Mayıs-Haziran 2026 tarihleri arasında JR Central, Oi Nehri havzasındaki sekiz şehir ve iki kasaba ile Shizuoka şehrinde yerel halkın anlayışını geliştirmek amacıyla halka açık bilgilendirme toplantıları düzenledi. Mart 2026 sonu itibarıyla, Shizuoka dışındaki inşaat istikrarlı bir şekilde ilerliyordu: şehir içi tünellerde yaklaşık %90, dağ tünellerinde yaklaşık %85 ve terminal istasyonlarında yaklaşık %85 tamamlanmıştı; bu da Shizuoka bölümünün fiilen kazılmasıyla projenin genel olarak son aşamasına gireceği anlamına geliyordu. Bununla birlikte, Shizuoka bölümünde tünel kazısı henüz başlamamıştı ve genel görüş, açılışın en erken 2036'dan önce gerçekleşmeyeceği yönündeydi.
IC Bilet Kartları ve Ödeme Altyapısı: Suica Ekosistemi ve TOICA Plus Express Rezervasyonu
Her iki şirket de IC bilet kartı çıkarıyor, ancak bu kartlar şirketlerin iş modellerinde çok farklı konumlarda yer alıyor. JR East'in Suica'sı, tren bileti olmanın çok ötesine geçerek ülke genelinde IC kartlarıyla (Kitaca, PASMO, TOICA, manaca, ICOCA, SUGOCA, nimoca ve hayakaken) birlikte çalışabilen bir ödeme platformuna dönüştü. Aralık 2024'te JR East, "Suica Rönesansı" vizyonunu açıklayarak, Suica'yı önümüzdeki on yılda "seyahat ve ödeme aracı" olmaktan "günlük yaşam aracı" haline getirme taahhüdünde bulundu. Bunun yanı sıra, şirket, çeşitli hizmetlerinde ayrı ayrı yönetilen kimlikleri tek bir "JRE ID" altında birleştiriyor; bu uygulama Şubat 2025'te Mobile Suica'da başladı.
Buna karşılık, JR Central'ın TOICA'sı, esas olarak Tokai bölgesindeki (Shizuoka, Aichi, Gifu ve Mie) geleneksel hat hizmetine odaklanan bir IC kartıdır ve Suica'ya kıyasla çok daha az geniş bir ödeme platformu karakteri taşır. JR Central bunun yerine "Express Reservation" (EX Reservation) sistemine yatırım yapıyor; bu sistem, yolcuların Tokaido Shinkansen'de rezerve edilmiş koltukları tamamen çevrimiçi olarak bir IC kartı aracılığıyla rezerve etmelerine ve ödemelerine olanak tanıyor; buna Mobile Suica üzerinden sunulan IC bağlantılı bir hizmet de dahil. JR East ödeme platformunun kendisini bir büyüme motoru olarak görürken, JR Central'ın IC stratejisi, temel Shinkansen işi için kolaylığı iyileştirmeye odaklanmıştır; bu fark, her iki şirketin genel işlerinin ne kadar çeşitlendirilmiş olduğunu birebir yansıtmaktadır.
Teknoloji Stratejisinde Bir Fark
JR East'in teknoloji stratejisi, "güvenlik", "ödemeler" ve "gayrimenkul"ü tek bir düzlemde birleştirmek için demiryolu altyapısını başlangıç noktası olarak kullanan karma bir yaklaşıma odaklanmaktadır. E10 serisine entegre edilen L şeklindeki kılavuz mekanizması ve yeni fren sistemi, Büyük Doğu Japonya Depremi'nin ardından gelen deprem güvenliği çabalarını genişletirken, Suica Rönesans vizyonu ve JRE ID konsolidasyonu, demiryolu işletmesi aracılığıyla kazanılan müşteri temas noktalarını, genel olarak yaşam hizmetleri işletmeleri için bir veri tabanına dönüştürmeyi amaçlamaktadır.
JR Central'ın teknoloji stratejisi ise tam tersi yönde ilerlemektedir: Tek bir altyapı parçasının - Tokaido Shinkansen'in - hassasiyetini ve güvenliğini sınırlarına kadar zorlamaya tamamen odaklanmıştır. N700S'in yüksek ivmeli tasarımı, JR Central'ın en eski trenlerinden beri çalıştığı yüksek yoğunluklu Shinkansen işletmesinin kısıtlamaları dahilinde en uygun cevaptır ve süper iletken manyetik levitasyon, 1962'de başlayan temel araştırmalara dayanan 60 yılı aşkın teknoloji yatırımının doruk noktasını temsil etmektedir. İki şirketin teknoloji stratejilerindeki fark aslında yönetim felsefesindeki bir farktır: JR East, portföy çeşitlendirmesi yoluyla risk azaltmayı hedeflerken, JR Central teknoloji ve sermaye yatırımlarını ezici Tokaido Shinkansen gelir tabanına yoğunlaştırarak, Chuo Shinkansen'in eşsiz ölçekteki bir projesini esas olarak kendi kaynaklarından finanse eden bir yol seçmiştir.
Geliştirme ve Üretim Tesisleri
Tokyo'daki genel merkezinin ötesinde, JR East, tamamen kendisine ait demiryolu araçları üretim iştiraki J-TREC (Japan Transport Engineering Company) tarafından işletilen iki tesis, bir araştırma ve geliştirme tesisi ve hem geleneksel hem de Shinkansen demiryolu araçlarının kapsamlı denetimini gerçekleştiren bir Genel Demiryolu Araçları Merkezi işletmektedir. Nagoya'daki genel merkezinin ötesinde, JR Central, Shinkansen demiryolu araçlarının kapsamlı denetimini gerçekleştiren Hamamatsu Tesisi; süper iletken manyetik levitasyon da dahil olmak üzere teknoloji araştırmalarını kapsayan Araştırma ve Geliştirme Enstitüsü (Komaki Şehri, Aichi); Yamanashi manyetik levitasyon test hattı ve halka açık sergi tesisi (Tsuru Şehri, Yamanashi); ve Tokaido Shinkansen'in üç büyük demiryolu araçları deposunu (Tokyo, Nagoya ve Osaka) işletmektedir. Aşağıdaki harita, teyit edebildiğimiz tüm yerel tesisleri göstermektedir (yurtdışı tesisler ve sıradan geleneksel hat depoları kapsam dışındadır).
Kaynaklar: Her şirketin resmi sitesindeki demiryolu araçları depoları ve araştırma tesisleri hakkındaki makaleler, Wikipedia ve adresleri doğrulamak için kullanılan harita/dizin hizmetleri (Mapion, NAVITIME, vb.). Her iki şirket de tek bir konsolide "tesis listesi" sayfası yayınlamadığından, her tesisin adresi ayrı bir kaynakla (resmi bir basın bülteni veya demiryolu ticaret yayını) karşılaştırıldı. Koordinatlar, OpenStreetMap Nominatim aracılığıyla kasaba/blok düzeyine coğrafi olarak kodlandı.
Yorumlar
Lütfen önce giriş yapın.
Henüz veri yok.