Contents — find the section you need
Le società JR sono nate dalla scissione e privatizzazione delle Ferrovie Nazionali Giapponesi (JR) avvenuta nel 1987. JR East, la cui rete è incentrata sulla grande area metropolitana di Tokyo, e JR Central, il cui core business è lo Shinkansen Tokaido, si differenziano nettamente per dimensioni e per la direzione intrapresa nello sviluppo delle tecnologie ferroviarie di nuova generazione. JR East è un conglomerato diversificato con molteplici fonti di reddito: ferrovie convenzionali, Shinkansen, immobili per la costruzione di stazioni e l'ecosistema di pagamenti Suica. JR Central, invece, dipende quasi esclusivamente da un'unica attività, lo Shinkansen Tokaido, e ne ricava margini di profitto molto più elevati. Entrambe le società condividono la stessa origine, essendo nate come ramificazioni delle Ferrovie Nazionali Giapponesi, ma le loro scommesse sulle tecnologie di nuova generazione non potrebbero essere più diverse per portata e natura: il treno Shinkansen di nuova generazione di JR East, la "serie E10", contro il treno a levitazione magnetica superconduttrice da 11 trilioni di yen di JR Central, il Chuo Shinkansen.
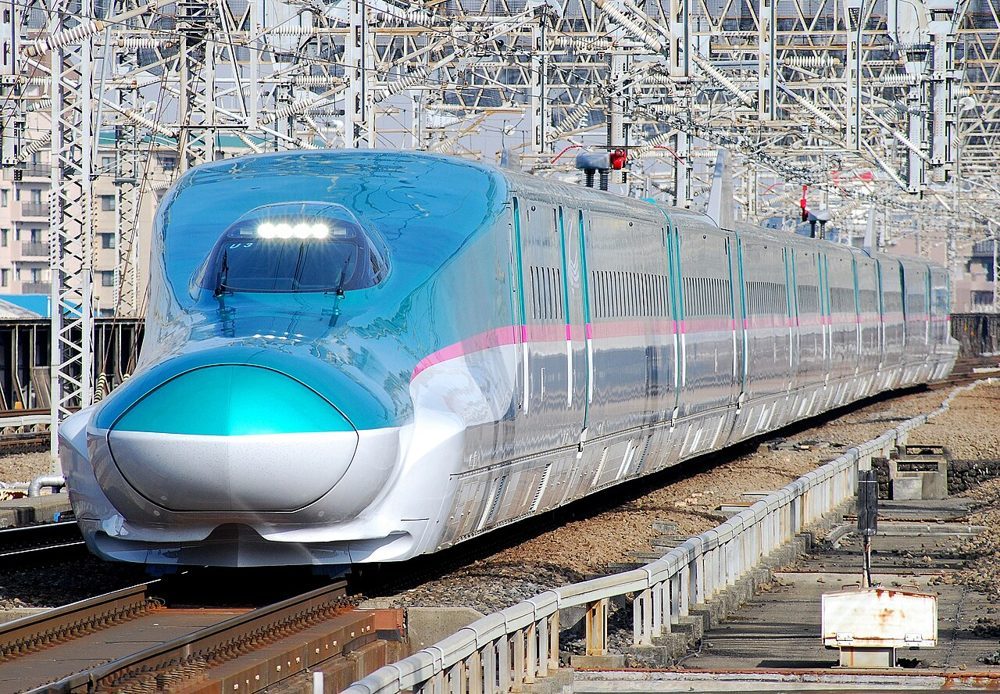 JR East
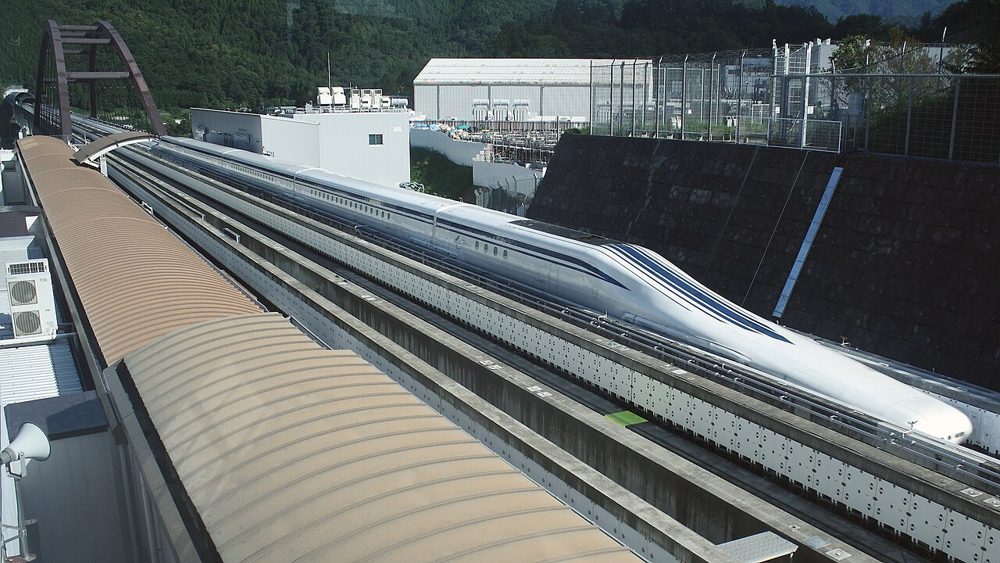 JR Central
Immagine: JR Shinkansen Tohoku serie E5 di JR East (CC0) / JR Shinkansen Chuo serie L0 di JR Central (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


Storia dell'azienda: The Stessa scissione, strutture aziendali opposte
JR East e JR Central sono nate entrambe il 1° aprile 1987, quando le Ferrovie Nazionali Giapponesi (JNR) furono smembrate e privatizzate. La riforma delle JNR divise la compagnia in sei società ferroviarie per il trasporto passeggeri (JR Hokkaido, JR East, JR Central, JR West, JR Shikoku e JR Kyushu) più una società per il trasporto merci (JR Freight): sette società in totale, ognuna delle quali nacque come società statale a partecipazione statale, interamente controllata dallo Stato. JR East quotò le proprie azioni in borsa nell'ottobre del 1993 e il governo completò la vendita delle azioni rimanenti nel giugno del 2002, portando a termine la completa privatizzazione. JR Central si quotò in borsa nell'ottobre del 1997 e completò la privatizzazione nel 2006.
Entrambe le società partirono dallo stesso punto, ma la natura della rete ferroviaria ereditata da ciascuna ne determinò la struttura aziendale fin dal primo giorno. JR East ha rilevato la rete ferroviaria suburbana della Grande Tokyo, insieme alle linee Shinkansen Tohoku, Joetsu e Hokuriku, e da allora ha diversificato le proprie entrate tra ferrovie convenzionali, Shinkansen, immobili per la costruzione di stazioni e attività legate a Suica. JR Central, al contrario, ha ereditato la principale fonte di guadagno dell'era JNR, ovvero lo Shinkansen Tokaido (Tokyo-Shin-Osaka), e fin dalla sua fondazione ha gestito una struttura aziendale quasi "su una sola gamba", costruita attorno ad esso. Questa dipendenza dallo Shinkansen Tokaido è anche la fonte della disponibilità finanziaria che ha permesso a JR Central di concepire il Chuo Shinkansen, il megaprogetto di treno a levitazione magnetica superconduttrice autofinanziato di cui si parlerà più avanti. JR Central ha iniziato a studiare la commercializzazione della linea a levitazione magnetica Chuo Shinkansen a partire dagli anni '90, ottenendo la designazione come linea di base con l'approvazione del Ministro dei Trasporti nel 2011 e avviando i lavori per la galleria delle Alpi Meridionali (Prefettura di Yamanashi) nel 2014.
Confronto delle dimensioni aziendali: andamento quinquennale
Entrambe le società chiudono i loro esercizi finanziari a marzo. Analizzare gli ultimi cinque esercizi finanziari (dal 2022/3 al 2026/3), anziché un singolo dato, permette di evidenziare chiaramente l'andamento della ripresa dalla pandemia e il conseguente calo di redditività.
| Esercizio finanziario | Ricavi JR East | Utile operativo JR East | Ricavi JR Central | Utile operativo JR Central |
|---|---|---|---|---|
| Esercizio finanziario 2022/3 | 1.9789 miliardi di yen | -153,9 miliardi di ¥ (perdita) | 935,1 miliardi di ¥ | 1,7 miliardi di ¥ (quasi zero) |
Anno fiscale 2023/3 | 2.4055 miliardi di ¥ | 140,6 miliardi di ¥ | 1.4002 miliardi di ¥ | 374,5 miliardi di ¥ |
Anno fiscale 2024/3 | 2.7301 miliardi di ¥ | 345,2 miliardi di ¥ | 1.7104 miliardi di ¥ | 607,3 miliardi di ¥ |
Anno fiscale 2025/3 | 2.8875 miliardi di ¥ | 376,8 miliardi di ¥ | 1.8318 miliardi di ¥ | 702,7 miliardi di ¥ |
Anno fiscale 2026/3 | 3.084,6 miliardi di yen (record per il quinto anno consecutivo) | 414,3 miliardi di yen | 2.006,2 miliardi di yen (supera per la prima volta i 2.000 miliardi di yen) | 830,1 miliardi di yen (record) |
| Metrico | JR East | JR Central |
|---|---|---|
| Utile netto (esercizio 2026/3) | 247,8 miliardi di yen | 552,8 miliardi di yen (record) |
| Dipendenti consolidati | 69.559 (al 1° aprile 2025) | 29.569 (+425 su base annua) |
| Margine operativo (esercizio 2026/3) | ~13,4% | ~41,4% |
JR East ha un fatturato circa 1,5 volte superiore a quello di JR Central, ma quest'ultima registra un utile netto più che doppio e un margine operativo oltre tre volte superiore: una chiara inversione di scala e redditività. Entrambe le società hanno subito un duro colpo a causa della pandemia (JR East ha registrato una perdita operativa e l'utile operativo di JR Central è stato prossimo allo zero nell'esercizio 2022/23), ma la velocità di ripresa e il margine raggiunto successivamente hanno mostrato una netta divergenza. L'elevata redditività di JR Central è direttamente riconducibile alla concentrazione della sua attività su un'unica linea, lo Shinkansen, che comporta oneri relativamente contenuti in termini di spese in conto capitale, manutenzione e costi del lavoro rispetto a un operatore ferroviario diversificato; il rovescio della medaglia è il rischio di concentrazione, in quanto l'intera performance dell'azienda dipende dalla domanda dello Shinkansen Tokaido. La base di ricavi diversificata di JR East – ferrovia convenzionale, immobili delle stazioni, attività legate a Suica – presenta margini inferiori, ma è molto meno dipendente da un singolo settore.
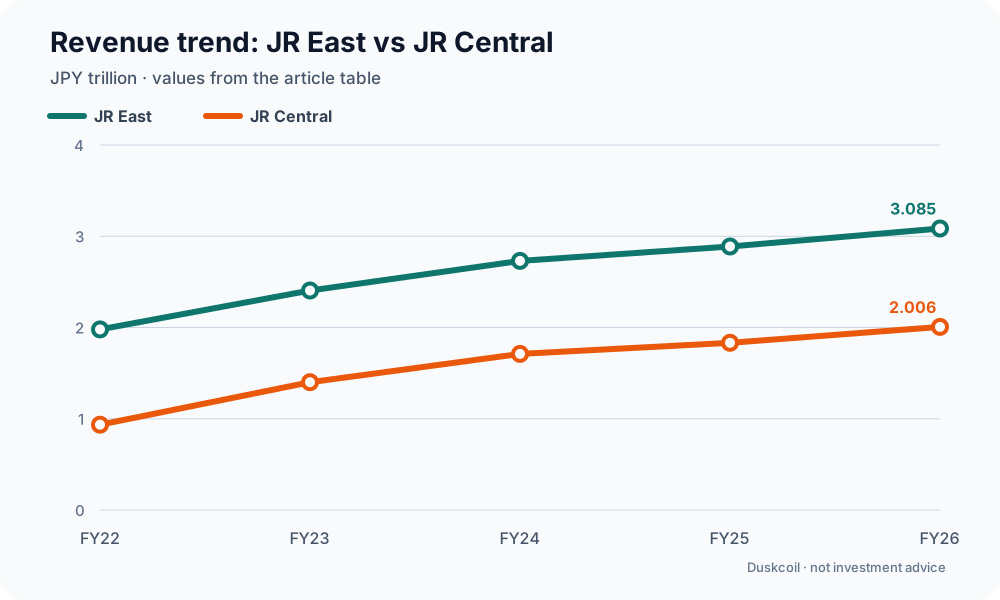
Diagramma: Duskcoil. I valori dei ricavi nella tabella dell'articolo sono convertiti in trilioni di JPY. Questo diagramma non costituisce una consulenza finanziaria.
Confronto tra tecnologia e servizi di punta
Materiale rotabile Shinkansen di nuova generazione: Serie E10 (in fase di sviluppo) vs. N700S (attuale modello di punta)
JR East sta sviluppando la "serie E10", successore di nuova generazione delle serie E5 ed E2 che costituiscono la spina dorsale della flotta Shinkansen del Tohoku. Mantiene la stessa velocità massima della serie E5 (320 km/h), aggiungendo al contempo tecnologie incentrate sulla sicurezza: un meccanismo di guida a L per prevenire il deragliamento in caso di terremoto (già collaudato sul treno di prova ad alta velocità ALFA-X), un nuovo sistema frenante che riduce lo spazio di arresto del 15% rispetto alla serie E5 e ammortizzatori per smorzare le oscillazioni laterali durante la marcia. Anche il comfort e la praticità sono stati curati nei minimi dettagli: un'ampia configurazione di quattro posti per fila, prese di corrente a ogni sedile e una nuova porta dedicata ai bagagli. Il treno dovrebbe essere completato nell'autunno del 2027 per iniziare i test, con l'entrata in servizio commerciale prevista per l'anno fiscale 2030.
L'attuale ammiraglia di JR Central, l'N700S, è in servizio sulle linee Tokaido e Sanyo Shinkansen da luglio 2020 come materiale rotabile standard. Costruito su un sistema a 4 carrozze, può essere configurato non solo come il treno standard a 16 carrozze (capacità di circa 1.323 passeggeri), ma anche in formazioni da 12 o 8 carrozze: un design flessibile. La sua elevata accelerazione iniziale di 2,6 km/h/s consente a JR Central di mantenere una velocità massima di 285 km/h sulla tratta Tokaido e di 300 km/h sulla tratta Sanyo, pur garantendo un servizio ad alta frequenza con un orario fitto. Sulla carta, questo potrebbe sembrare inferiore alla velocità massima di 320 km/h della serie E5, ma la differenza riflette le caratteristiche operative di ciascuna linea: la filosofia progettuale di JR Central privilegia l'efficienza operativa ad alta densità, guidata dall'accelerazione, rispetto alla velocità massima assoluta.
| Articolo | Serie JR East E10 (in fase di sviluppo) | JR Central N700S (attuale) |
|---|---|---|
| Velocità massima | 320 km/h (obiettivo) | 285 km/h (Tokaido) / 300 km/h (Sanyo) |
Avvio del servizio commerciale | Previsto per l'anno fiscale 2030 | Luglio 2020 (già in servizio) |
Convogli | In fase di sviluppo (dettagli non divulgati) | Sistema a 4 carrozze; 16 carrozze (capacità ~1.323) / 12 carrozze / 8 carrozze |
Caratteristiche principali | Meccanismo di guida a L contro il deragliamento, distanza di frenata ridotta del 15%, prese di corrente a ogni sedile | Accelerazione iniziale di 2,6 km/h/s per un servizio ad alta densità; la composizione può essere ridotta |
Il megaprogetto: a che punto è oggi lo Shinkansen Chuo
La più grande impresa tecnica di JR Central è lo Shinkansen Chuo, una linea a levitazione magnetica superconduttrice (SCMaglev). La tratta Shinagawa-Nagoya avrebbe dovuto essere inaugurata già nel 2027, ma la prefettura di Shizuoka si è opposta alla costruzione del tratto di sua competenza, esprimendo preoccupazione per il fatto che gli scavi del tunnel avrebbero ridotto la portata del fiume Oi. Nel marzo 2024, JR Central ha quindi abbandonato l'obiettivo del 2027. Nell'ottobre 2025, la società ha inoltre comunicato che il costo totale di costruzione sarebbe raddoppiato rispetto al piano originale (circa 5.500 miliardi di yen), raggiungendo gli 11.000 miliardi di yen, di cui circa 2.300 miliardi attribuibili all'inflazione e circa 1.200 miliardi alla gestione delle difficili condizioni di scavo. Tale cifra è stata calcolata ipotizzando un'apertura nel 2035 e, come sottolinea la società, non rappresenta un impegno vincolante per tale data.
Una svolta decisiva si è avuta il 18 luglio 2026, quando JR Central e la Prefettura di Shizuoka hanno firmato un "Accordo per la Conservazione dell'Ambiente Naturale", condizione preliminare per l'inizio dei lavori di costruzione, rendendo così realisticamente possibile l'avvio, a lungo bloccato, della tratta di Shizuoka. Parallelamente, da maggio a giugno 2026, JR Central ha organizzato incontri informativi con i residenti (in formato open house) in otto città e due comuni del bacino del fiume Oi, oltre alla città di Shizuoka, al fine di promuovere la comprensione del progetto da parte della popolazione locale. Alla fine di marzo 2026, i lavori di costruzione al di fuori di Shizuoka procedevano a ritmo sostenuto: circa il 90% per le gallerie urbane, circa l'85% per le gallerie di montagna e circa l'85% per le stazioni terminali. Ciò significa che, una volta avviati i lavori nella tratta di Shizuoka, l'intero progetto entrerà nella sua fase finale. Detto questo, lo scavo delle gallerie nella tratta di Shizuoka non è ancora iniziato e si prevede che l'apertura non avverrà prima del 2036.
Carte di viaggio IC e infrastrutture di pagamento: l'ecosistema Suica vs. TOICA Plus Express Reservation
Entrambe le società emettono carte di viaggio IC, ma queste occupano posizioni molto diverse nel business di ciascuna azienda. Suica di JR East si è evoluta ben oltre il semplice biglietto del treno, diventando una piattaforma di pagamento interoperabile con le carte IC a livello nazionale (Kitaca, PASMO, TOICA, manaca, ICOCA, SUGOCA, nimoca e hayakaken). Nel dicembre 2024, JR East ha presentato la sua visione "Suica Renaissance", impegnandosi a far evolvere Suica nel prossimo decennio da un "dispositivo per viaggiare e pagare" a un "dispositivo per la vita quotidiana". Parallelamente, l'azienda sta consolidando gli ID che in precedenza venivano gestiti separatamente per i suoi vari servizi in un unico "JRE ID", un'implementazione iniziata su Mobile Suica nel febbraio 2025.
La TOICA di JR Central, al contrario, è una carta IC focalizzata principalmente sul servizio di linea convenzionale nella regione di Tokai (Shizuoka, Aichi, Gifu e Mie) e ha un carattere molto meno ampio di piattaforma di pagamento rispetto a Suica. JR Central investe invece in "Express Reservation" (EX Reservation), che consente ai passeggeri di prenotare e pagare i posti riservati sullo Shinkansen Tokaido interamente online tramite una carta IC, incluso un servizio collegato alla carta IC disponibile tramite Mobile Suica. Mentre JR East considera la piattaforma di pagamento stessa come un motore di crescita, la strategia IC di JR Central è focalizzata esclusivamente sul miglioramento della comodità per il suo core business Shinkansen: una differenza che rispecchia, punto per punto, la differenza nel grado di diversificazione del business complessivo delle due aziende.
Una differenza nella strategia tecnologica
La strategia tecnologica di JR East si basa su un approccio integrato che utilizza l'infrastruttura ferroviaria come punto di partenza per collegare "sicurezza", "pagamenti" e "immobiliare" in un unico piano. Il meccanismo di guida a L e il nuovo sistema frenante introdotti nella serie E10 estendono l'impegno per la sicurezza antisismica intrapreso dopo il grande terremoto del Giappone orientale, mentre la visione "Suica Renaissance" e il consolidamento di JRE ID mirano a trasformare i punti di contatto con i clienti acquisiti attraverso il settore ferroviario in una base di dati per i servizi alla vita in generale.
La strategia tecnologica di JR Central procede in direzione opposta: si concentra totalmente sul raggiungimento del massimo livello di precisione e sicurezza di una singola infrastruttura: lo Shinkansen Tokaido. Il design ad alta accelerazione del N700S rappresenta la soluzione ottimale entro i limiti imposti dall'elevata densità di traffico dello Shinkansen, ambito in cui JR Central ha operato fin dai suoi primi treni. Il treno a levitazione magnetica superconduttrice è il culmine di oltre 60 anni di investimenti tecnologici, iniziati con la ricerca di base nel 1962. La differenza nelle strategie tecnologiche delle due compagnie risiede in realtà nella filosofia gestionale: JR East persegue la riduzione del rischio attraverso la diversificazione del portafoglio, mentre JR Central concentra i propri investimenti tecnologici e di capitale sulla sua enorme base di ricavi, lo Shinkansen Tokaido, scegliendo un percorso che finanzia un progetto di portata senza precedenti come lo Shinkansen Chuo principalmente con risorse proprie.
Impianti di sviluppo e produzione
Oltre alla sede centrale di Tokyo, JR East gestisce due stabilimenti gestiti dalla sua controllata al 100% J-TREC (Japan Transport Engineering Company), un centro di ricerca e sviluppo e un Centro Generale per il Materiale Rotabile che si occupa dell'ispezione completa sia del materiale rotabile convenzionale che di quello Shinkansen. Oltre alla sede centrale di Nagoya, JR Central gestisce lo stabilimento di Hamamatsu, che si occupa dell'ispezione completa del materiale rotabile Shinkansen; il suo Istituto di Ricerca e Sviluppo (Komaki, Aichi), che si occupa di ricerca tecnologica, incluso il maglev superconduttore; la linea di prova del maglev di Yamanashi e il relativo spazio espositivo pubblico (Tsuru, Yamanashi); e i tre principali depositi di materiale rotabile della Tokaido Shinkansen (Tokyo, Nagoya e Osaka). La mappa sottostante mostra tutte le strutture nazionali che siamo riusciti a confermare (le strutture all'estero e i depositi delle linee ferroviarie convenzionali sono esclusi).
Fonte:
Fonte: Fonte: Fonte: Fonte: Articoli sui depositi di materiale rotabile e sulle strutture di ricerca tratti dai siti ufficiali di ciascuna compagnia, Wikipedia e servizi di mappe/annunci (Mapion, NAVITIME, ecc.) utilizzati per confermare gli indirizzi. Nessuna delle due compagnie pubblica un elenco completo di tutte le strutture, pertanto l'indirizzo di ciascuna struttura è stato verificato incrociandolo con una singola fonte (un comunicato stampa ufficiale o una pubblicazione di settore ferroviario). Le coordinate sono state geocodificate a livello di città/isolato tramite OpenStreetMap Nominatim.
Commenti
Accedi per continuare.
Nessun dato disponibile.