Contents — find the section you need
As empresas JR surgiram da divisão e privatização da Japanese National Railways em 1987. A JR East, cuja rede se concentra na região metropolitana de Tóquio, e a JR Central, cujo principal negócio é o Tokaido Shinkansen, divergem drasticamente em escala e na direção da tecnologia ferroviária de próxima geração que cada uma está desenvolvendo. A JR East é um conglomerado diversificado com múltiplas fontes de receita — ferrovias convencionais, Shinkansen, imóveis para construção de estações e o ecossistema de pagamentos Suica — enquanto a JR Central depende quase que exclusivamente de um único negócio, o Tokaido Shinkansen, e, consequentemente, obtém uma margem de lucro muito maior. Ambas as empresas compartilham a mesma origem como partes desmembradas da Japanese National Railways, mas suas apostas em tecnologia de próxima geração não poderiam ser mais diferentes em escala ou caráter: o trem Shinkansen de próxima geração da JR East, a "série E10", versus o trem maglev supercondutor da JR Central, o Chuo Shinkansen, avaliado em ¥11 trilhões.
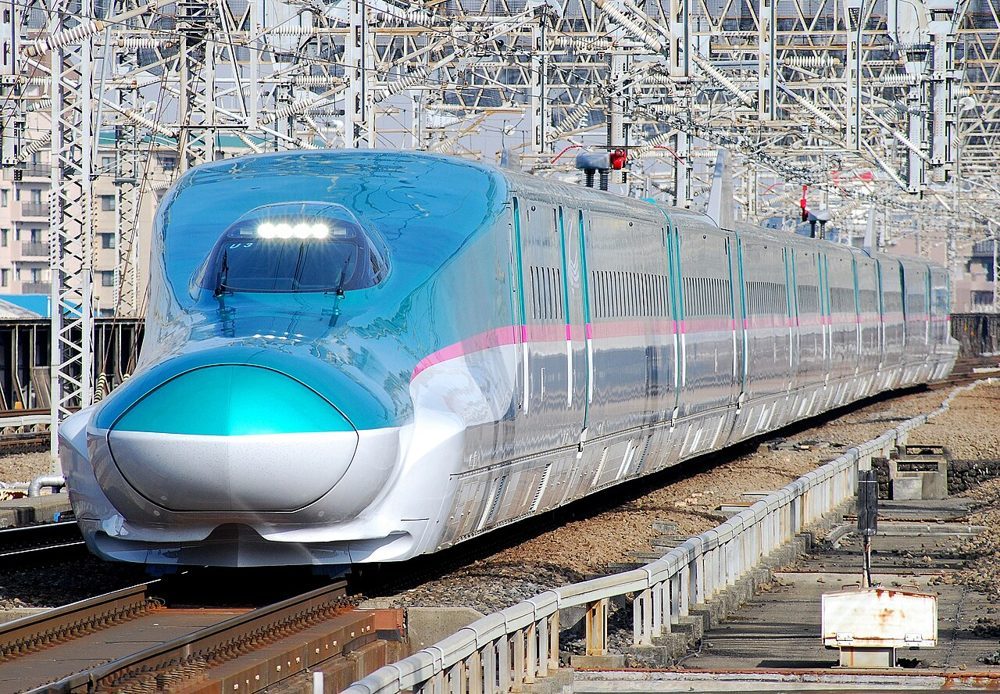 JR East
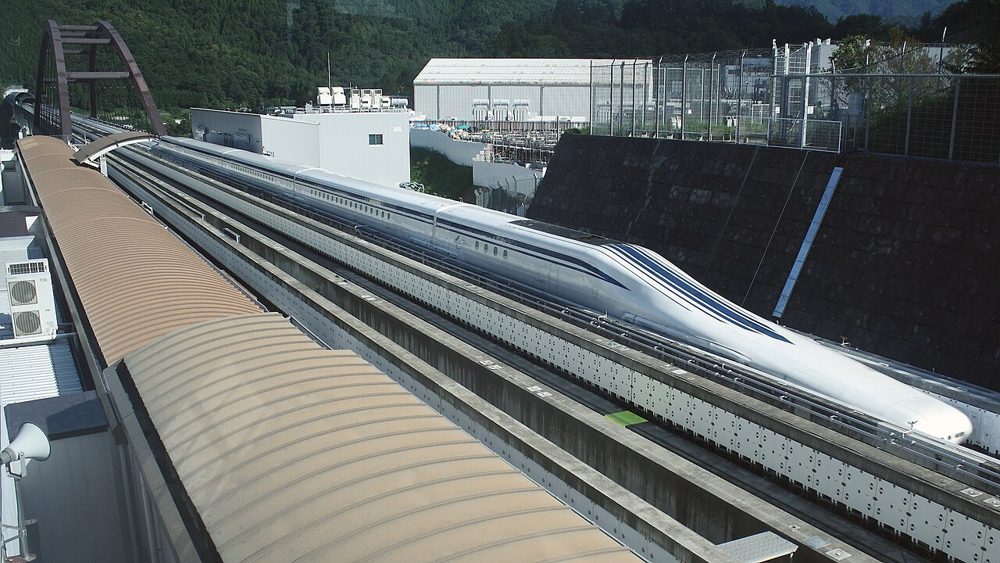 JR Central
Imagem: JR East E5 series Tohoku Shinkansen (CC0) / JR Central L0 series Chuo Shinkansen maglev (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


História da Empresa: A Mesma Ruptura, Negócios Opostos Estruturas
A JR East e a JR Central nasceram em 1º de abril de 1987, quando a Companhia Ferroviária Nacional Japonesa (JNR) foi desmembrada e privatizada. A reforma da JNR dividiu a empresa em seis companhias ferroviárias de passageiros (JR Hokkaido, JR East, JR Central, JR West, JR Shikoku e JR Kyushu) e uma companhia de carga (JR Freight) — sete empresas no total, cada uma começando como uma corporação especial financiada pelo governo e totalmente estatal. A JR East abriu seu capital em outubro de 1993 e o governo concluiu a venda das ações restantes em junho de 2002, finalizando a privatização completa. A JR Central abriu seu capital em outubro de 1997 e concluiu sua privatização completa em 2006.
Ambas as empresas começaram do mesmo ponto, mas as características da malha ferroviária que cada uma herdou determinaram sua estrutura de negócios desde o início. A JR East assumiu a rede de trens suburbanos da Grande Tóquio, juntamente com as extensas linhas Tohoku, Joetsu e Hokuriku Shinkansen, e desde então diversificou suas receitas entre ferrovias convencionais, Shinkansen, imóveis para construção de estações e negócios relacionados ao sistema Suica. A JR Central, por outro lado, herdou a maior fonte de receita da era JNR — o Tokaido Shinkansen (Tóquio–Shin-Osaka) — e, desde sua fundação, opera com uma estrutura de negócios quase como um "banco de uma perna só", construída em torno dele. Essa dependência do Tokaido Shinkansen também é a fonte da folga financeira que permitiu à JR Central conceber o Chuo Shinkansen, o megaprojeto de levitação magnética supercondutora autofinanciado, discutido adiante. A JR Central começou a estudar a comercialização do trem de levitação magnética Chuo Shinkansen na década de 1990, obteve a designação como linha prioritária com a aprovação do ministro dos transportes em 2011 e iniciou a construção do Túnel dos Alpes do Sul (Prefeitura de Yamanashi) em 2014.
Comparação da Escala das Empresas: Tendência de Cinco Anos
Os anos fiscais de ambas as empresas terminam em março. Acompanhar os últimos cinco anos fiscais (AF2022/3 a AF2026/3), em vez de uma única análise pontual, torna o padrão de recuperação da pandemia — e a consequente diferença na lucratividade — muito mais evidente.
| Ano Fiscal | Receita da JR East | Lucro Operacional da JR East | Receita da JR Central | Lucro Operacional da JR Central | |---|---|---|---| | AF2022/3 | ¥1,9789 trilhão | -¥153,9 bilhões (prejuízo) | ¥935,1 bilhões | ¥1,7 bilhão (próximo de zero) | | Ano Fiscal 2023/3 | ¥2,4055 trilhões | ¥140,6 bilhões | ¥1,4002 trilhões | ¥374,5 bilhões | | Ano Fiscal 2024/3 | ¥2,7301 trilhões | ¥345,2 bilhões | ¥1,7104 trilhões | ¥607,3 bilhões | | Ano Fiscal 2025/3 | ¥2,8875 trilhões | ¥376,8 bilhões | ¥1,8318 trilhões | ¥702,7 bilhões | | Ano Fiscal 2026/3 | ¥3,0846 trilhões (recorde pelo 5º ano consecutivo) | ¥414,3 bilhões | ¥2,0062 trilhões (ultrapassou ¥2 trilhões pela primeira vez) | ¥830,1 bilhões (recorde) | | Métrica | JR East | JR Central | |---|---|---| | Lucro líquido (ano fiscal 2026/3) | ¥247,8 bilhões | ¥552,8 bilhões (recorde) | | Número consolidado de funcionários | 69.559 (em 1º de abril de 2025) | 29.569 (+425 em relação ao ano anterior) | | Margem operacional (ano fiscal 2026/3) | ~13,4% | ~41,4% |
A JR East opera com uma escala de receita aproximadamente 1,5 vezes maior que a da JR Central, mas a JR Central apresenta um lucro líquido mais que o dobro do da JR East — e uma margem operacional mais de três vezes maior — uma clara inversão de escala e lucratividade. Ambas as empresas sofreram um impacto devastador com a pandemia (a JR East registrou prejuízo operacional e o lucro operacional da JR Central foi próximo de zero no ano fiscal de 2022/2023), mas a velocidade da recuperação e a margem alcançada posteriormente divergiram drasticamente. A alta lucratividade da JR Central decorre diretamente da concentração de seus negócios em uma única linha — o Shinkansen — que acarreta custos de capital, manutenção e mão de obra relativamente baixos em comparação com uma operadora ferroviária diversificada; o outro lado da moeda é o risco de concentração, em que todo o desempenho da empresa depende da demanda do Tokaido Shinkansen. A base de receita diversificada da JR East — ferrovias convencionais, imóveis em estações, negócios relacionados ao Suica — apresenta margem inferior, mas depende muito menos de qualquer negócio específico.
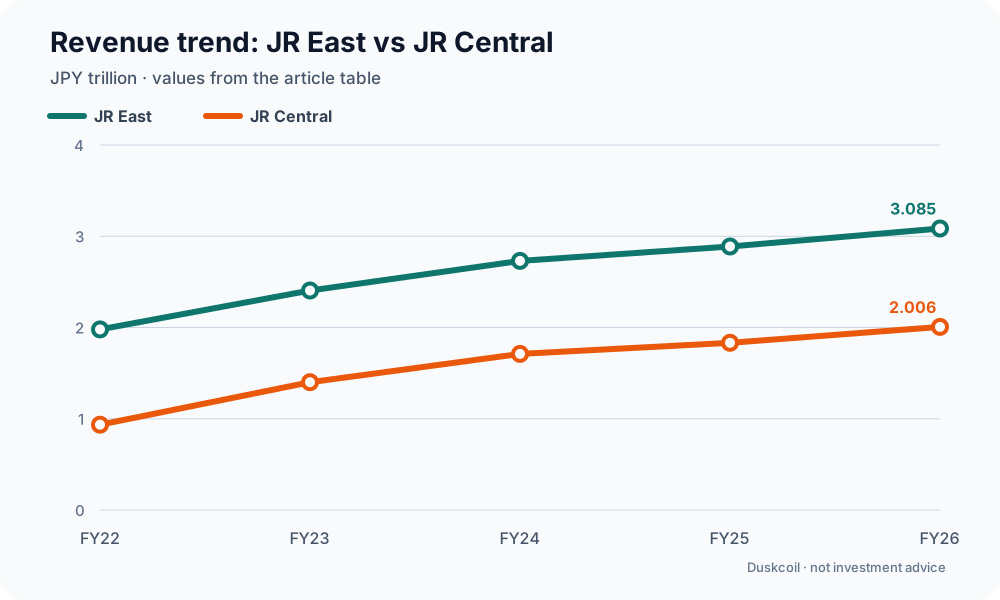
Diagrama: Duskcoil. Valores de receita na tabela do artigo, convertidos para trilhões de ienes. Este diagrama não constitui recomendação de investimento.
Comparando Tecnologia e Serviços de Ponta
Trem Shinkansen de Próxima Geração: Série E10 (em desenvolvimento) vs. N700S (atual carro-chefe)
A JR East está desenvolvendo a "Série E10", a sucessora de próxima geração das séries E5 e E2, que formam a espinha dorsal da frota Tohoku Shinkansen. Ela mantém a mesma velocidade máxima da série E5 — 320 km/h — e incorpora tecnologias focadas em segurança: um mecanismo guia em forma de L para evitar descarrilamentos durante terremotos (comprovado no trem de teste de alta velocidade ALFA-X), um novo sistema de frenagem que reduz a distância de parada em 15% em comparação com a série E5 e amortecedores para suprimir a oscilação lateral durante a viagem. Conforto e conveniência também recebem atenção — um layout espaçoso com quatro assentos por fileira, tomadas elétricas em todos os assentos e uma porta adicional dedicada à bagagem. A conclusão do trem está prevista para o outono de 2027, para o início dos testes, com o serviço comercial programado para o ano fiscal de 2030.
O atual carro-chefe da JR Central, o N700S, está em serviço nas linhas Tokaido e Sanyo Shinkansen desde julho de 2020 como material rodante padrão. Construído sobre um sistema de quatro vagões, ele pode ser configurado não apenas como o trem padrão de 16 vagões (capacidade para aproximadamente 1.323 passageiros), mas também em formações de 12 ou 8 vagões — um projeto flexível. Sua alta aceleração inicial de 2,6 km/h/s² permite que a JR Central mantenha a velocidade máxima de 285 km/h no trecho Tokaido e 300 km/h no trecho Sanyo, operando com alta frequência em uma malha ferroviária densa. Isso parece mais lento no papel do que a velocidade máxima de 320 km/h da série E5, mas a diferença reflete as características operacionais de cada linha: a filosofia de projeto da JR Central prioriza a operação de alta densidade impulsionada pela aceleração em vez da velocidade máxima pura.
| Item | Série E10 da JR East (em desenvolvimento) | JR Central N700S (atual) |
|---|---|---|
| Velocidade máxima | 320 km/h (meta) | 285 km/h (Tokaido) / 300 km/h (Sanyo) |
| Início da operação comercial | Previsto para o ano fiscal de 2030 | Julho de 2020 (já em operação) |
| Formação | Em desenvolvimento (detalhes não divulgados) | Sistema de 4 vagões; 16 vagões (capacidade ~1.323) / 12 vagões / 8 vagões |
| Recurso notável | Mecanismo de guia em forma de L contra descarrilamento, distância de frenagem 15% menor, tomadas elétricas em todos os assentos | Aceleração inicial de 2,6 km/h para operação em alta densidade; formação com menor flexibilidade |
O Megaprojeto: O Estado Atual do Chuo Shinkansen
O maior empreendimento técnico da JR Central é o Chuo Shinkansen, uma linha de levitação magnética supercondutora (SCMaglev). O trecho Shinagawa–Nagoya estava originalmente planejado para ser inaugurado já em 2027, mas a Prefeitura de Shizuoka continuou se opondo à construção em seu trecho, alegando preocupações de que a escavação do túnel reduziria a vazão do Rio Oi — e, em março de 2024, a JR Central abandonou a meta de 2027. Em outubro de 2025, a empresa também divulgou que o custo total da construção estava projetado para praticamente dobrar em relação ao plano original (~¥5,5 trilhões), chegando a ¥11 trilhões, com cerca de ¥2,3 trilhões do aumento atribuídos à inflação e aproximadamente ¥1,2 trilhão ao gerenciamento das difíceis condições de escavação. Esse valor foi calculado considerando uma hipotética inauguração em 2035 e, a empresa ressalta, não representa um compromisso com essa data.
Um ponto de virada ocorreu em 18 de julho de 2026, quando a JR Central e a Prefeitura de Shizuoka assinaram um "Acordo de Conservação do Meio Ambiente Natural" — condição essencial para o início da construção — tornando o início das obras, há muito paralisado, uma realidade. Paralelamente, de maio a junho de 2026, a JR Central realizou reuniões informativas com moradores (em formato de casa aberta) em oito cidades e dois municípios da bacia do Rio Oi, além da cidade de Shizuoka, buscando promover o entendimento local. No final de março de 2026, a construção fora de Shizuoka progredia de forma constante: aproximadamente 90% dos túneis urbanos estavam concluídos, cerca de 85% dos túneis de montanha e aproximadamente 85% das estações terminais — o que significa que, uma vez iniciada a construção do trecho de Shizuoka, o projeto como um todo entraria em sua fase final. Dito isso, a escavação dos túneis em si ainda não havia começado no trecho de Shizuoka, e a previsão predominante é de que a inauguração não ocorrerá antes de 2036.
Cartões de Tarifa IC e Infraestrutura de Pagamento: O Ecossistema Suica vs. Reserva Expressa TOICA Plus
Ambas as empresas emitem cartões de tarifa IC, mas eles ocupam posições muito diferentes nos negócios de cada empresa. O Suica, da JR East, evoluiu muito além de um simples bilhete de trem, tornando-se uma plataforma de pagamento interoperável com cartões IC em todo o país (Kitaca, PASMO, TOICA, manaca, ICOCA, SUGOCA, nimoca e hayakaken). Em dezembro de 2024, a JR East revelou sua visão "Suica Renaissance", comprometendo-se a evoluir o Suica na próxima década, transformando-o de um "dispositivo para viagens e pagamentos" em um "dispositivo para o dia a dia". Paralelamente, a empresa está consolidando os IDs que antes eram gerenciados separadamente em seus diversos serviços em um único "ID JRE", uma implementação que começou no Mobile Suica em fevereiro de 2025.
O TOICA da JR Central, por outro lado, é um cartão IC focado principalmente no serviço da linha convencional na região de Tokai (Shizuoka, Aichi, Gifu e Mie) e tem muito menos características de uma plataforma de pagamento abrangente do que o Suica. O que a JR Central prioriza é a "Reserva Expressa" (EX Reservation), que permite aos passageiros reservar e pagar por assentos reservados no Tokaido Shinkansen totalmente online por meio de um cartão IC, incluindo um serviço vinculado ao IC disponível via Mobile Suica. Enquanto a JR East trata a própria plataforma de pagamentos como um motor de crescimento, a estratégia de infraestrutura da JR Central concentra-se estritamente em aprimorar a conveniência para seu principal negócio, o Shinkansen — uma diferença que reflete, ponto por ponto, a diversificação dos negócios de cada empresa.
Uma diferença na estratégia tecnológica
A estratégia tecnológica da JR East centra-se em uma abordagem integrada que utiliza a infraestrutura ferroviária como ponto de partida para conectar "segurança", "pagamentos" e "imobiliário" em um único plano. O mecanismo de guia em forma de L e o novo sistema de frenagem da série E10 ampliam o esforço em segurança contra terremotos iniciado após o Grande Terremoto do Leste do Japão, enquanto a visão do Suica Renaissance e a consolidação do JRE ID visam converter os pontos de contato com o cliente conquistados por meio do negócio ferroviário em uma base de dados para negócios de serviços em geral.
A estratégia tecnológica da JR Central segue o caminho oposto: foco total em levar a precisão e a segurança de uma única peça de infraestrutura — o Tokaido Shinkansen — ao limite. O projeto de alta aceleração do N700S é a resposta ideal dentro da restrição de operação de alta densidade do Shinkansen, com a qual a JR Central trabalha desde seus primeiros trens, e o maglev supercondutor representa o ápice de mais de 60 anos de investimento em tecnologia, remontando à pesquisa básica iniciada em 1962. A diferença nas estratégias tecnológicas das duas empresas reside, na verdade, em uma diferença de filosofia de gestão: a JR East busca a redução de riscos por meio da diversificação de portfólio, enquanto a JR Central concentra seus investimentos em tecnologia e capital em sua enorme base de receita do Tokaido Shinkansen, optando por um caminho que financia um projeto da escala incomparável do Chuo Shinkansen principalmente com recursos próprios.
Instalações de Desenvolvimento e Fabricação
Além de sua sede em Tóquio, a JR East opera duas fábricas administradas por sua subsidiária integral de fabricação de material rodante, a J-TREC (Japan Transport Engineering Company), um centro de pesquisa e desenvolvimento e um Centro Geral de Material Rodante que realiza inspeções completas de material rodante convencional e Shinkansen. Além de sua sede em Nagoya, a JR Central opera a Fábrica de Hamamatsu, que realiza inspeções completas de material rodante Shinkansen; seu Instituto de Pesquisa e Desenvolvimento (Cidade de Komaki, Aichi), que abrange pesquisas tecnológicas, incluindo o maglev supercondutor; a linha de testes maglev de Yamanashi e seu centro de exposições públicas (Cidade de Tsuru, Yamanashi); e os três principais depósitos de material rodante do Tokaido Shinkansen (Tóquio, Nagoya e Osaka). O mapa abaixo mostra todas as instalações nacionais que pudemos confirmar (instalações no exterior e depósitos convencionais de linhas ferroviárias estão fora do escopo).
Fontes: artigos sobre depósitos de material rodante e instalações de pesquisa dos sites oficiais de cada empresa, Wikipedia e serviços de mapas/diretórios (Mapion, NAVITIME, etc.) usados para confirmar os endereços. Nenhuma das empresas publica uma página consolidada com a "lista de instalações", portanto, o endereço de cada instalação foi verificado em uma fonte individual (um comunicado de imprensa oficial ou uma publicação especializada em ferrovias). As coordenadas foram geocodificadas até o nível de cidade/quadra via OpenStreetMap Nominatim.
Estratégia e Perspectivas
Sob a visão de gestão do grupo de 2018, "Move Up! 2027", a JR East se comprometeu a mudar de "prestação de serviços centrada em ferrovias" para "criação de valor centrada nas pessoas", posicionando seus negócios de serviços e TI/Suica como novos motores de crescimento. A personificação mais clara dessa mudança é o "Takanawa Gateway City", que realizou sua cerimônia de inauguração do bairro em março de 2025 e foi totalmente inaugurado em março de 2026 — um dos maiores projetos de revitalização urbana de Tóquio, com um custo total de aproximadamente ¥ 600 bilhões e uma área de cerca de 9,5 hectares, compreendendo escritórios, instalações comerciais, um grande centro de convenções e um edifício dedicado à cultura e à criação. Paralelamente, a JR East fundou a JR East Real Estate para acelerar um modelo de negócios imobiliários focado na rotatividade de ativos, revelou a visão "Suica Renaissance" para transformar o Suica de um "dispositivo para viagens e pagamentos" em um "dispositivo para o dia a dia" e está implementando o "JRE ID" para unificar os IDs em seus diversos serviços — todos esses são sinais de que a questão central daqui para frente é como converter os pontos de contato com o cliente conquistados por meio do negócio ferroviário em crescimento para os negócios não relacionados ao setor ferroviário. O ano fiscal de 2026/2023 marcou o quinto ano consecutivo de receita recorde, mas o crescimento do lucro líquido foi comparativamente modesto, impactado pelos custos de investimento ligados à Takanawa Gateway City, juntamente com o aumento dos custos de mão de obra e manutenção.
A JR Central mantém firme sua estratégia de concentrar seus recursos de gestão na conclusão do megaprojeto Chuo Shinkansen. Mesmo após divulgar, em outubro de 2025, que o custo total da construção praticamente dobraria, chegando a ¥11 trilhões, a empresa não abandonou seu princípio de "conclusão financiada com recursos próprios". O Acordo de Conservação do Meio Ambiente Natural firmado em julho de 2026 com a Prefeitura de Shizuoka — que removeu o que era considerado o maior obstáculo, o início da construção no trecho de Shizuoka — é um passo importante para definir uma data de inauguração concreta. A empresa também participa de discussões sobre a revitalização da área ao redor da Estação Nagoya por meio do "Meieki Grand Design Council", um órgão que inclui a cidade de Nagoya, a província de Aichi e a Meitetsu, com foco na futura estação Chuo Shinkansen no local. No entanto, diferentemente do projeto Takanawa Gateway City, em Tóquio, a revitalização da área ao redor da Estação Nagoya ainda não atingiu um estágio claro de execução, e a incerteza em relação à data de inauguração do Chuo Shinkansen é um dos motivos pelos quais as decisões de planejamento urbano na região permanecem indefinidas. Surgiu também um debate sobre se o aumento de custos deve ser repassado às tarifas do Tokaido Shinkansen — e se a conclusão do Chuo Shinkansen afetará a própria estrutura tarifária do Tokaido Shinkansen é outro ponto a ser observado daqui para frente.
O desafio estrutural que ambas as empresas compartilham é como atender à demanda do turismo receptivo e expandir os negócios não ferroviários simultaneamente, diante da dificuldade de longo prazo representada pelo envelhecimento e redução da população japonesa. A JR East está distribuindo esse risco por meio da diversificação de portfólio, enquanto a JR Central está protegendo sua sólida base de receita do Tokaido Shinkansen, ao mesmo tempo que investe todos os recursos disponíveis em seu próximo motor de crescimento, o Chuo Shinkansen — duas respostas contrastantes para a mesma questão fundamental.
Referências
- Site oficial da JR East / Resultados financeiros (em japonês)
- Site oficial da JR Central / Chuo Shinkansen (em japonês)
- JR East anuncia a próxima geração do Tohoku Shinkansen "Série E10" (em japonês)
- Os bastidores do atraso na inauguração do Chuo Shinkansen (Toyo Keizai Online, em japonês)
- IRBANK: Resultados financeiros da JR East (9020) (em japonês) / [IRBANK: JR Central Resultados financeiros (9022) (em japonês)
- Visão de gestão do Grupo JR East "Move Up! 2027" (em japonês)
- PR TIMES: Estratégia de crescimento de negócios de médio/longo prazo da JR East "Beyond the Border" (em japonês)
- Fashion Press: Cobertura completa da inauguração da Takanawa Gateway City (em japonês)
- Shinkansen Série N700S — Wikipédia (em japonês)
- Nikkei: "Custo total de construção do Chuo Shinkansen sobe de ¥4 trilhões para ¥11 trilhões, cronograma de inauguração Shinagawa–Nagoya incerto" (em japonês)
- Notícias Mynavi: "JR Central e Prefeitura de Shizuoka assinam acordo; construção do maglev no trecho de Shizuoka começará este ano" (em japonês)
- JR Central: esforços no trecho da Prefeitura de Shizuoka (em japonês)
- Lista de instalações da J-TREC (Japan Transport Engineering Company) (em japonês)
- Usina JR Central Hamamatsu — Wikipédia (em japonês)
- Site oficial do Centro de Exposições Maglev da Prefeitura de Yamanashi (em japonês)
- DBJ: "Perspectivas sobre o impacto da inauguração da Chuo Shinkansen e da revitalização de Meieki no Área de Nagoya e Região de Tokai" (em japonês)
Comentários
Entre na sua conta para continuar.
Ainda não há dados.