Contents — find the section you need
Perusahaan-perusahaan JR lahir dari pemecahan dan privatisasi Kereta Api Nasional Jepang pada tahun 1987. JR East, yang jaringan keretanya berpusat di wilayah metropolitan Tokyo, dan JR Central, yang bisnis intinya adalah Tokaido Shinkansen, sangat berbeda dalam skala dan arah teknologi kereta api generasi berikutnya yang sedang dikembangkan masing-masing. JR East adalah konglomerat yang terdiversifikasi dengan berbagai aliran pendapatan — kereta api konvensional, Shinkansen, real estat pembangunan stasiun, dan ekosistem pembayaran Suica — sementara JR Central sangat bergantung pada satu bisnis, Tokaido Shinkansen, dan karenanya memperoleh margin yang jauh lebih tinggi. Kedua perusahaan memiliki asal yang sama sebagai bagian yang dipisahkan dari Kereta Api Nasional Jepang, tetapi taruhan teknologi generasi berikutnya mereka sangat berbeda dalam skala atau karakter: kereta Shinkansen generasi berikutnya dari JR East, "seri E10," versus kereta maglev superkonduktor senilai ¥11 triliun dari JR Central, Chuo Shinkansen.
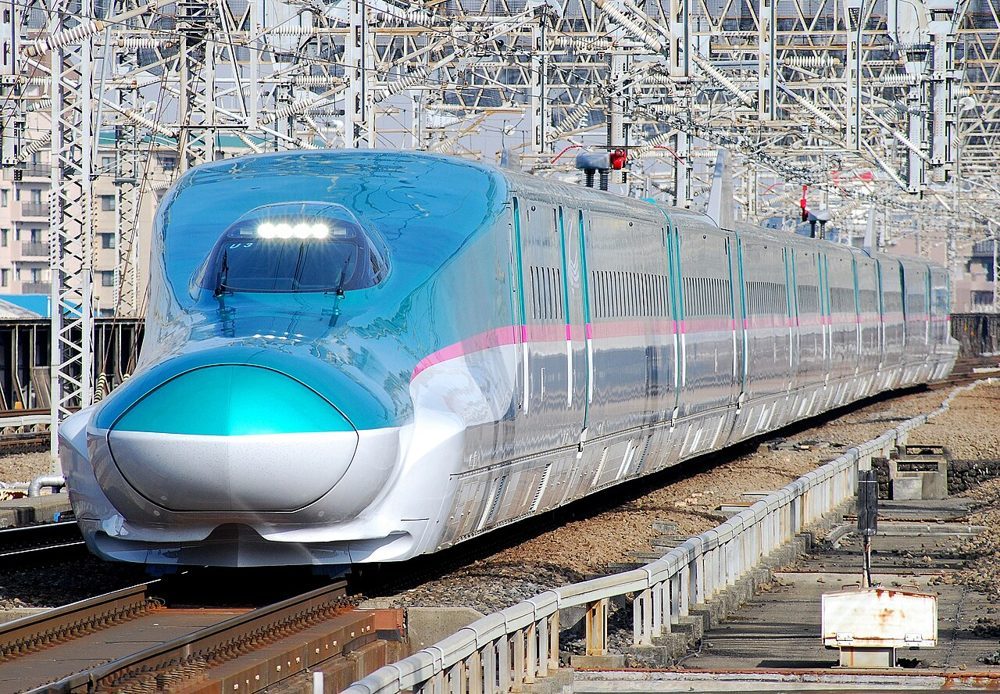 JR East
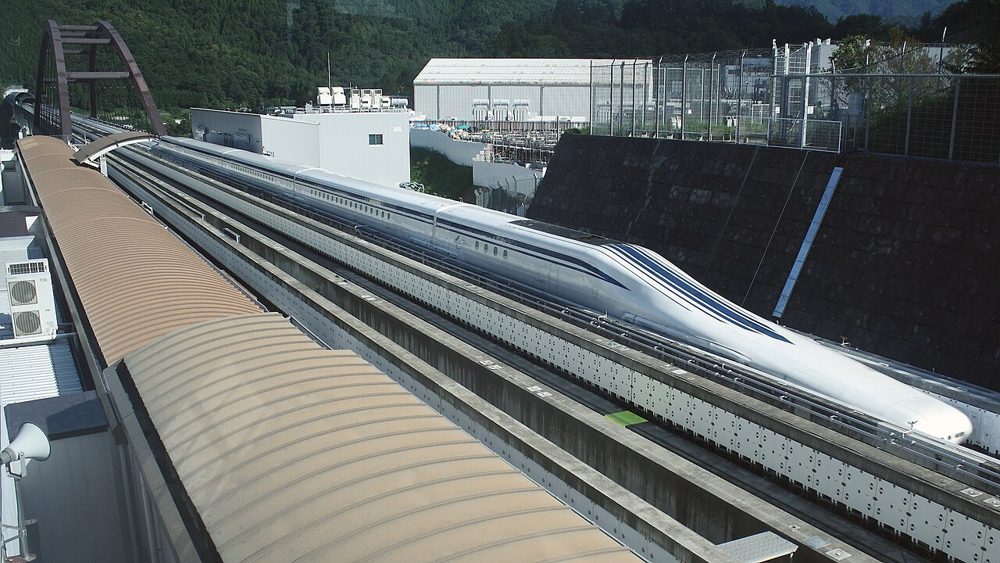 JR Central
Gambar: JR Kereta Shinkansen Tohoku seri E5 JR East (CC0) / JR Kereta maglev Shinkansen Chuo seri L0 JR Central (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


Sejarah Perusahaan: Perpecahan yang Sama, Struktur Bisnis yang Berlawanan
JR JR East dan JR Central sama-sama lahir pada tanggal 1 April 1987, ketika Perusahaan Kereta Api Nasional Jepang (JNR) dipecah dan diprivatisasi. Reformasi JNR membagi perusahaan menjadi enam perusahaan kereta api penumpang (JR Hokkaido, JR East, JR Central, JR West, JR Shikoku, dan JR Kyushu) ditambah satu perusahaan kereta barang (JR Freight) — total tujuh perusahaan, masing-masing dimulai sebagai perusahaan khusus yang didanai pemerintah dan sepenuhnya dimiliki oleh negara. JR East mencatatkan sahamnya pada Oktober 1993, dan pemerintah menyelesaikan penjualan sisa sahamnya pada Juni 2002, menyelesaikan privatisasi penuh. JR Central mencatatkan sahamnya pada Oktober 1997 dan menyelesaikan privatisasi penuh pada tahun 2006.
Kedua perusahaan tersebut memulai dari titik yang sama, tetapi karakter jaringan kereta api yang mereka warisi menentukan struktur bisnisnya sejak hari pertama. JR East mengambil alih jaringan kereta komuter Tokyo Raya beserta jalur Shinkansen Tohoku, Joetsu, dan Hokuriku yang luas, dan sejak itu telah mendiversifikasi pendapatannya di berbagai bidang seperti kereta api konvensional, Shinkansen, real estat pembangunan stasiun, dan bisnis terkait Suica. Sebaliknya, JR Central mewarisi sumber pendapatan terbesar dari era JNR — Tokaido Shinkansen (Tokyo–Shin-Osaka) — dan telah menjalankan struktur bisnis yang hampir seperti "kursi berkaki satu" yang dibangun di sekitarnya sejak didirikan. Ketergantungan pada Tokaido Shinkansen ini juga merupakan sumber ruang gerak finansial yang memungkinkan JR Central untuk merancang Chuo Shinkansen, proyek mega kereta maglev superkonduktor yang didanai sendiri yang akan dibahas di bawah ini. JR Central mulai mempelajari komersialisasi kereta maglev Chuo Shinkansen sejak tahun 1990-an, memperoleh penetapan sebagai jalur rencana dasar dengan persetujuan menteri transportasi pada tahun 2011, dan memulai pembangunan Terowongan Alpen Selatan (Prefektur Yamanashi) pada tahun 2014.
Membandingkan Skala Perusahaan: Tren Lima Tahun
Tahun fiskal kedua perusahaan berakhir pada bulan Maret. Melacak lima tahun fiskal terakhir (tahun fiskal 2022/3 hingga tahun fiskal 2026/3), daripada hanya satu periode, membuat pola pemulihan dari pandemi — dan kesenjangan profitabilitas yang mengikutinya — terlihat jelas.
| Tahun Fiskal | Pendapatan JR East | Laba Operasional JR East | Pendapatan JR Central | Laba Operasional JR Central |
|---|---|---|---|---|
| Tahun Fiskal 2022/3 | ¥1,9789 triliun | -153,9 miliar (rugi) | 935,1 miliar | 1,7 miliar (mendekati nol) |
| Tahun Anggaran 2023/3 | 2,4055 triliun | 140,6 miliar | 1,4002 triliun | 374,5 miliar |
| Tahun Anggaran 2024/3 | 2,7301 triliun | 345,2 miliar | 1,7104 triliun | 607,3 miliar |
| Tahun Anggaran 2025/3 | 2,8875 triliun | 376,8 miliar | 1,8318 triliun | 702,7 miliar |
| Tahun Anggaran 2026/3 | ¥3,0846 triliun (rekor untuk tahun ke-5 berturut-turut) | ¥414,3 miliar | ¥2,0062 triliun (melampaui ¥2 triliun untuk pertama kalinya) | ¥830,1 miliar (rekor) |
| Metrik | JR East | JR Central | ||
| --- | --- | --- | ||
| Laba bersih (FY2026/3) | ¥247,8 miliar | ¥552,8 miliar (rekor) | ||
| Jumlah karyawan konsolidasi | 69.559 (per 1 April 2025) | 29.569 (+425 YoY) | ||
| Margin operasi (FY2026/3) | ~13,4% | ~41,4% |
JR East beroperasi sekitar 1,5 kali lebih besar dari JR Central dalam hal pendapatan, tetapi JR Central membukukan laba bersih lebih dari dua kali lipat JR East — dan margin operasi lebih dari tiga kali lebih tinggi — sebuah inversi skala dan profitabilitas yang jelas. Kedua perusahaan mengalami pukulan telak akibat pandemi (JR East mencatatkan kerugian operasional dan laba operasional JR Central hampir nol pada tahun fiskal 2022/3), tetapi kecepatan pemulihan dan margin yang dicapai setelahnya sangat berbeda. Profitabilitas tinggi JR Central terkait langsung dengan seberapa terkonsentrasi bisnisnya pada satu jalur — Shinkansen — yang memiliki beban pengeluaran modal, pemeliharaan, dan biaya tenaga kerja yang relatif ringan dibandingkan dengan operator kereta api yang terdiversifikasi; sisi sebaliknya adalah risiko konsentrasi di mana seluruh kinerja perusahaan bergantung pada permintaan Tokaido Shinkansen. Basis pendapatan JR East yang terdiversifikasi — kereta api konvensional, real estat stasiun, bisnis terkait Suica — tertinggal dalam hal margin tetapi memiliki ketergantungan yang jauh lebih sedikit pada satu bisnis tunggal.
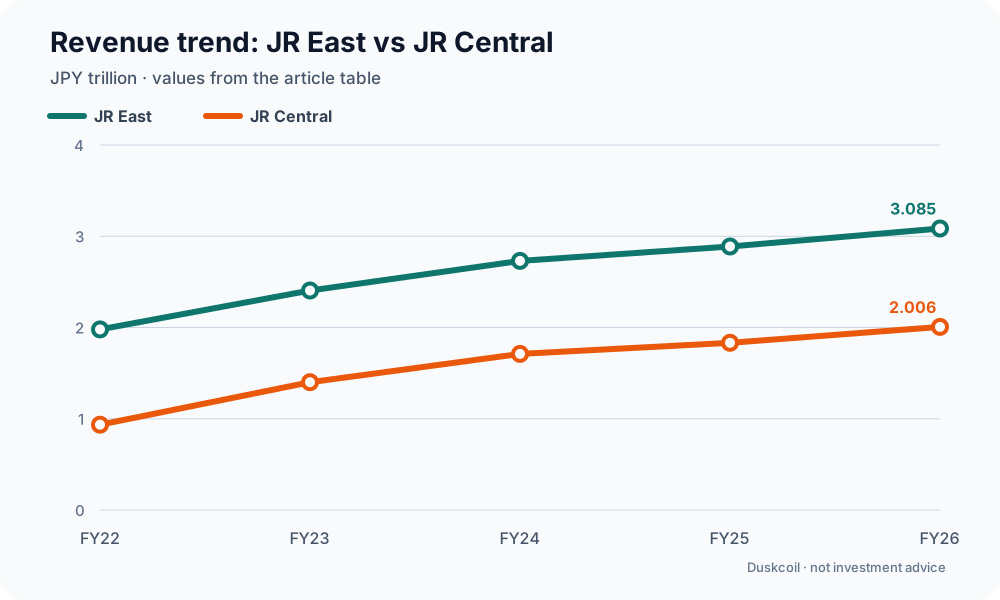
Diagram: Duskcoil. Nilai pendapatan dalam tabel artikel, dikonversi ke triliun JPY. Diagram ini bukan saran investasi.
Membandingkan Teknologi dan Layanan Unggulan
Armada Kereta Shinkansen Generasi Berikutnya: Seri E10 (dalam pengembangan) vs. N700S (unggulan saat ini)
JR East sedang mengembangkan "seri E10," penerus generasi berikutnya dari seri E5 dan E2 yang membentuk tulang punggung armada Shinkansen Tohoku. Kereta ini memiliki kecepatan maksimum yang sama dengan seri E5 — 320 km/jam — sambil menambahkan teknologi yang berfokus pada keselamatan: mekanisme pemandu berbentuk L untuk mencegah anjlok saat terjadi gempa bumi (terbukti pada kereta uji kecepatan tinggi ALFA-X), sistem pengereman baru yang mengurangi jarak pengereman sebesar 15% dibandingkan seri E5, dan peredam untuk menekan goyangan lateral saat berjalan. Kenyamanan dan kemudahan juga mendapat perhatian — tata letak tempat duduk 4 baris yang lapang di seluruh gerbong, stopkontak di setiap tempat duduk, dan pintu baru yang khusus untuk bagasi. Kereta ini dijadwalkan selesai pada musim gugur 2027 untuk memulai uji coba, dengan layanan komersial ditargetkan pada tahun fiskal 2030.
Kereta andalan JR Central saat ini, N700S, telah beroperasi di jalur Shinkansen Tokaido dan Sanyo sejak Juli 2020 sebagai armada standar. Dibangun di atas sistem unit 4 gerbong, kereta ini dapat dikonfigurasi tidak hanya sebagai kereta standar 16 gerbong (kapasitas sekitar 1.323) tetapi juga sebagai formasi 12 gerbong atau 8 gerbong — desain yang fleksibel. Akselerasi awal yang tinggi sebesar 2,6 km/jam/detik memungkinkan JR Central mempertahankan kecepatan maksimum hingga 285 km/jam di bagian Tokaido dan 300 km/jam di bagian Sanyo sambil tetap menjalankan layanan frekuensi tinggi pada jadwal yang padat. Kecepatan ini tampak lebih lambat di atas kertas dibandingkan kecepatan maksimum seri E5 sebesar 320 km/jam, tetapi perbedaan tersebut mencerminkan karakteristik operasional masing-masing jalur: filosofi desain JR Central memprioritaskan operasi kepadatan tinggi yang didorong oleh akselerasi daripada kecepatan maksimum mutlak.
| Item | Seri JR East E10 (dalam pengembangan) | JR Central N700S (saat ini) |
|---|---|---|
| Kecepatan maksimum | 320 km/jam (target) | 285 km/jam (Tokaido) / 300 km/jam (Sanyo) |
| Mulai layanan komersial | Ditargetkan untuk tahun fiskal 2030 | Juli 2020 (sudah beroperasi) |
| Formasi | Dalam pengembangan (detail dirahasiakan) | Sistem unit 4 gerbong; 16 gerbong (kapasitas ~1.323) / 12 gerbong / 8 gerbong |
| Fitur unggulan | Mekanisme pemandu berbentuk L untuk mencegah anjlok, jarak pengereman 15% lebih pendek, stopkontak di setiap kursi | Akselerasi awal 2,6 km/jam/detik untuk operasi kepadatan tinggi; formasi dapat melentur lebih pendek |
Proyek Mega: Kondisi Chuo Shinkansen Saat Ini
Upaya teknis terbesar JR Central adalah Chuo Shinkansen, jalur kereta maglev superkonduktor (SCMaglev). Bagian Shinagawa–Nagoya awalnya direncanakan dibuka paling cepat tahun 2027, tetapi Prefektur Shizuoka terus menentang pembangunan di bagian rute mereka, dengan alasan kekhawatiran bahwa penggalian terowongan akan mengurangi aliran Sungai Oi — dan pada Maret 2024, JR Central meninggalkan target 2027 tersebut. Pada Oktober 2025, perusahaan juga mengungkapkan bahwa total biaya konstruksi diproyeksikan akan meningkat hampir dua kali lipat dari rencana semula (~¥5,5 triliun) menjadi ¥11 triliun, dengan sekitar ¥2,3 triliun dari peningkatan tersebut disebabkan oleh inflasi dan sekitar ¥1,2 triliun untuk menangani kondisi penggalian yang sulit. Angka tersebut dihitung dengan asumsi pembukaan hipotetis tahun 2035 dan, perusahaan menekankan, bukanlah komitmen terhadap tanggal pembukaan tersebut.
Titik balik terjadi pada 18 Juli 2026, ketika JR Central dan Prefektur Shizuoka menandatangani "Perjanjian Konservasi Lingkungan Alam" — prasyarat untuk memulai konstruksi — yang membawa dimulainya pekerjaan yang telah lama tertunda di bagian Shizuoka menjadi lebih realistis. Secara paralel, dari Mei hingga Juni 2026, JR Central mengadakan pengarahan warga (format rumah terbuka) di delapan kota dan dua kota kecil di lembah Sungai Oi ditambah Kota Shizuoka, berupaya membangun pemahaman lokal. Hingga akhir Maret 2026, pembangunan di luar Shizuoka terus berjalan: sekitar 90% selesai pada terowongan perkotaan, sekitar 85% pada terowongan pegunungan, dan sekitar 85% pada stasiun terminal — artinya, begitu bagian Shizuoka benar-benar mulai dibangun, proyek secara keseluruhan memasuki fase akhir. Meskipun demikian, penggalian terowongan itu sendiri masih belum dimulai di bagian Shizuoka, dan pandangan yang berlaku adalah bahwa pembukaannya tidak akan terjadi sebelum tahun 2036 paling cepat.
Kartu Tarif IC dan Infrastruktur Pembayaran: Ekosistem Suica vs. Reservasi Ekspres TOICA Plus
Kedua perusahaan menerbitkan kartu tarif IC, tetapi mereka menempati posisi yang sangat berbeda dalam bisnis masing-masing perusahaan. Suica milik JR East telah berkembang jauh melampaui sekadar tiket kereta api menjadi platform pembayaran yang dapat beroperasi dengan kartu IC di seluruh negeri (Kitaca, PASMO, TOICA, manaca, ICOCA, SUGOCA, nimoca, dan hayakaken). Pada Desember 2024, JR East meluncurkan visi "Suica Renaissance", berkomitmen untuk mengembangkan Suica selama dekade berikutnya dari "perangkat untuk perjalanan dan pembayaran" menjadi "perangkat untuk kehidupan sehari-hari". Bersamaan dengan itu, perusahaan ini mengkonsolidasikan ID yang sebelumnya dikelola secara terpisah di berbagai layanannya menjadi satu "JRE ID", sebuah peluncuran yang dimulai pada Mobile Suica pada Februari 2025.
Sebaliknya, TOICA milik JR Central adalah kartu IC yang terutama berfokus pada layanan jalur konvensional di wilayah Tokai (Shizuoka, Aichi, Gifu, dan Mie) dan memiliki karakter yang jauh lebih sedikit sebagai platform pembayaran yang luas dibandingkan Suica. Yang diinvestasikan JR Central justru adalah "Reservasi Ekspres" (EX Reservation), yang memungkinkan penumpang memesan dan membayar kursi reservasi Tokaido Shinkansen sepenuhnya secara online melalui kartu IC, termasuk layanan yang terhubung dengan IC yang tersedia melalui Mobile Suica. Jika JR East memperlakukan platform pembayaran itu sendiri sebagai mesin pertumbuhan, strategi IC JR Central berfokus secara sempit pada peningkatan kenyamanan untuk bisnis inti Shinkansen-nya — perbedaan yang mencerminkan, poin demi poin, perbedaan dalam diversifikasi bisnis keseluruhan masing-masing perusahaan.
Perbedaan dalam Strategi Teknologi
Strategi teknologi JR East berpusat pada pendekatan komposit yang menggunakan infrastruktur kereta api sebagai titik awal untuk menghubungkan "keselamatan," "pembayaran," dan "real estat" menjadi satu kesatuan. Mekanisme pemandu berbentuk L dan sistem pengereman baru yang diterapkan pada seri E10 memperluas upaya peningkatan keselamatan terhadap gempa bumi yang dilakukan setelah Gempa Besar Jepang Timur, sementara visi Kebangkitan Suica dan konsolidasi JRE ID bertujuan untuk mengubah titik kontak pelanggan yang diperoleh melalui bisnis kereta api menjadi fondasi data untuk bisnis layanan kehidupan secara luas.
Strategi teknologi JR Central berjalan sebaliknya: fokus total pada peningkatan presisi dan keselamatan satu bagian infrastruktur — Tokaido Shinkansen — hingga batas maksimalnya. Desain akselerasi tinggi N700S adalah jawaban optimal dalam batasan operasi Shinkansen dengan kepadatan tinggi yang telah dipatuhi JR Central sejak kereta pertamanya, dan maglev superkonduktor mewakili puncak dari lebih dari 60 tahun investasi teknologi yang dimulai dari penelitian dasar pada tahun 1962. Perbedaan dalam strategi teknologi kedua perusahaan sebenarnya adalah perbedaan dalam filosofi manajemen: JR East mengejar pengurangan risiko melalui diversifikasi portofolio, sementara JR Central memusatkan investasi teknologi dan modalnya ke basis pendapatan Tokaido Shinkansen yang sangat besar, memilih jalur yang mendanai proyek dengan skala tak tertandingi seperti Chuo Shinkansen terutama dari sumber daya sendiri.
Fasilitas Pengembangan & Manufaktur
Selain kantor pusatnya di Tokyo, JR East mengoperasikan dua pabrik yang dikelola oleh anak perusahaan manufaktur kereta api yang sepenuhnya dimilikinya, J-TREC (Japan Transport Engineering Company), sebuah fasilitas penelitian dan pengembangan, dan Pusat Kereta Api Umum yang menangani inspeksi komprehensif baik kereta api konvensional maupun Shinkansen. Selain kantor pusatnya di Nagoya, JR Central mengoperasikan Pabrik Hamamatsu, yang menangani inspeksi komprehensif kereta api Shinkansen; Institut Penelitian & Pengembangan (Kota Komaki, Aichi), yang mencakup penelitian teknologi termasuk maglev superkonduktor; jalur uji maglev Yamanashi dan fasilitas pameran publiknya (Kota Tsuru, Yamanashi); dan tiga depo kereta api utama Tokaido Shinkansen (Tokyo, Nagoya, dan Osaka). Peta di bawah ini memetakan setiap fasilitas domestik yang dapat kami konfirmasi (fasilitas luar negeri dan depo jalur konvensional biasa berada di luar cakupan).
Sumber: artikel tentang depo kereta api dan fasilitas penelitian dari situs resmi masing-masing perusahaan, Wikipedia, dan layanan peta/direktori (Mapion, NAVITIME, dll.) yang digunakan untuk mengkonfirmasi alamat. Baik perusahaan tersebut tidak menerbitkan satu halaman "daftar fasilitas" yang terkonsolidasi, sehingga alamat setiap fasilitas diperiksa silang dengan sumber individual (siaran pers resmi atau publikasi perdagangan kereta api). Koordinat di-geocoding ke tingkat kota/blok melalui OpenStreetMap Nominatim.
Strategi & Prospek
Di bawah visi manajemen grup tahun 2018 "Move Up! 2027," JR East telah berkomitmen untuk beralih dari "penyediaan layanan yang berpusat pada kereta api" ke "penciptaan nilai yang berpusat pada manusia," memposisikan bisnis layanan kehidupan dan bisnis IT/Suica sebagai mesin pertumbuhan baru. Perwujudan paling jelas dari pergeseran itu adalah "Takanawa Gateway City," yang mengadakan upacara pembukaan kawasannya pada Maret 2025 dan mencapai pembukaan penuh pada Maret 2026 — salah satu proyek pembangunan kembali terbesar di Tokyo, dengan total biaya proyek sekitar ¥600 miliar dan luas lahan sekitar 9,5 hektar, yang terdiri dari ruang kantor, fasilitas komersial, pusat konvensi berskala besar, dan gedung budaya dan kreasi. Bersamaan dengan itu, JR East telah mendirikan JR East Real Estate untuk mempercepat model bisnis real estat dengan perputaran aset yang cepat, meluncurkan visi "Suica Renaissance" untuk mengembangkan Suica dari "perangkat untuk perjalanan dan pembayaran" menjadi "perangkat untuk kehidupan sehari-hari," dan meluncurkan "JRE ID" untuk menyatukan ID di berbagai layanannya — semua tanda bahwa pertanyaan utama ke depan adalah bagaimana mengubah titik kontak pelanggan yang diperoleh melalui bisnis kereta api menjadi pertumbuhan bagi bisnis non-kereta api. Tahun fiskal 2026/3 menandai tahun kelima berturut-turut dengan pendapatan rekor, tetapi pertumbuhan laba bersih relatif moderat, terbebani oleh biaya investasi yang terkait dengan Takanawa Gateway City bersama dengan meningkatnya biaya tenaga kerja dan pemeliharaan.
JR Central tetap berpegang teguh pada strategi untuk memusatkan sumber daya manajemennya pada penyelesaian proyek mega Chuo Shinkansen. Bahkan setelah mengungkapkan pada Oktober 2025 bahwa total biaya konstruksi akan berlipat ganda menjadi sekitar ¥11 triliun, perusahaan tidak mundur dari prinsipnya "penyelesaian yang didanai oleh sumber daya sendiri." Perjanjian Konservasi Lingkungan Alam Juli 2026 dengan Prefektur Shizuoka — yang menghilangkan apa yang dianggap sebagai hambatan terbesar, yaitu dimulainya konstruksi di bagian Shizuoka — merupakan langkah besar menuju penetapan tanggal pembukaan yang sebenarnya. Perusahaan ini juga berpartisipasi dalam diskusi tentang pembangunan kembali di sekitar Stasiun Nagoya melalui "Dewan Desain Besar Meieki," sebuah badan yang mencakup Kota Nagoya, Prefektur Aichi, dan Meitetsu, dengan tujuan untuk stasiun Shinkansen Chuo di masa depan — tetapi tidak seperti Takanawa Gateway City di Tokyo, pembangunan kembali di sekitar Stasiun Nagoya belum mencapai tahap pelaksanaan proyek yang jelas, dan ketidakpastian seputar tanggal pembukaan Shinkansen Chuo itu sendiri merupakan salah satu alasan mengapa keputusan perencanaan kota di sekitarnya masih belum pasti. Perdebatan juga muncul mengenai apakah peningkatan biaya harus dibebankan melalui tarif Shinkansen Tokaido — apakah penyelesaian Shinkansen Chuo akan berdampak pada struktur tarif Shinkansen Tokaido itu sendiri adalah poin lain yang perlu diperhatikan ke depannya.
Tantangan struktural yang dihadapi kedua perusahaan adalah bagaimana mengejar permintaan pariwisata masuk dan mengembangkan bisnis non-kereta api secara bersamaan di tengah tantangan jangka panjang berupa populasi Jepang yang menyusut dan menua. JR East menyebarkan risiko tersebut melalui diversifikasi portofolio, sementara JR Central melindungi basis pendapatan Tokaido Shinkansen yang sangat kuat sambil mencurahkan semua sumber daya yang tersedia ke mesin pertumbuhan berikutnya, Chuo Shinkansen — dua jawaban yang kontras untuk pertanyaan mendasar yang sama.
Referensi
- Situs Resmi JR East / Hasil Pendapatan (Bahasa Jepang)
- Situs Resmi JR Central / Chuo Shinkansen (Bahasa Jepang)
- JR East Mengumumkan Shinkansen Tohoku Generasi Berikutnya "Seri E10" (Bahasa Jepang)
- Latar Belakang di Balik Penundaan Pembukaan Chuo Shinkansen (Toyo Keizai Online, Bahasa Jepang)
- IRBANK: Hasil keuangan JR East (9020) (Bahasa Jepang) / IRBANK: Hasil keuangan JR Central (9022) (Bahasa Jepang) )
- Visi Manajemen Grup JR East "Move Up! 2027" (Bahasa Jepang)
- PR TIMES: Strategi pertumbuhan bisnis jangka menengah/panjang JR East "Beyond the Border" (Bahasa Jepang)
- Fashion Press: Liputan lengkap pembukaan Takanawa Gateway City (Bahasa Jepang)
- Shinkansen Seri N700S — Wikipedia (Bahasa Jepang)
- Nikkei: "Total biaya konstruksi Chuo Shinkansen naik ¥4 triliun menjadi ¥11 triliun, jadwal pembukaan Shinagawa–Nagoya tidak jelas" (Bahasa Jepang)
- Mynavi News: "JR Central dan Prefektur Shizuoka menandatangani perjanjian, konstruksi maglev bagian Shizuoka akan dimulai tahun ini" (Bahasa Jepang)
- JR Central: upaya di Prefektur Shizuoka (Bahasa Jepang)
- Daftar fasilitas J-TREC (Japan Transport Engineering Company) (Bahasa Jepang)
- Pabrik JR Central Hamamatsu — Wikipedia (Bahasa Jepang)
- Situs resmi Pusat Pameran Maglev Prefektur Yamanashi (Bahasa Jepang)
- DBJ: "Prospek Dampak Pembukaan Shinkansen Chuo dan Pembangunan Kembali Meieki di Wilayah Nagoya dan Wilayah Tokai" (Bahasa Jepang)
Komentar
Silakan masuk terlebih dahulu.
Belum ada data.