Contents — find the section you need
Las compañías JR surgieron tras la división y privatización de los Ferrocarriles Nacionales Japoneses en 1987. JR East, cuya red se centra en el área metropolitana de Tokio, y JR Central, cuyo negocio principal es el Tokaido Shinkansen, presentan marcadas diferencias en escala y en la dirección de la tecnología ferroviaria de última generación que cada una está desarrollando. JR East es un conglomerado diversificado con múltiples fuentes de ingresos: ferrocarril convencional, Shinkansen, construcción de estaciones y el ecosistema de pagos Suica. Por otro lado, JR Central depende en gran medida de un único negocio, el Tokaido Shinkansen, y obtiene un margen de beneficio mucho mayor. Ambas compañías comparten el mismo origen como divisiones escindidas de los Ferrocarriles Nacionales Japoneses, pero sus apuestas en tecnología de última generación no podrían ser más diferentes en escala y naturaleza: el tren Shinkansen de última generación de JR East, la serie E10, frente al tren de levitación magnética superconductora Chuo Shinkansen de JR Central, con una inversión de 11 billones de yenes.
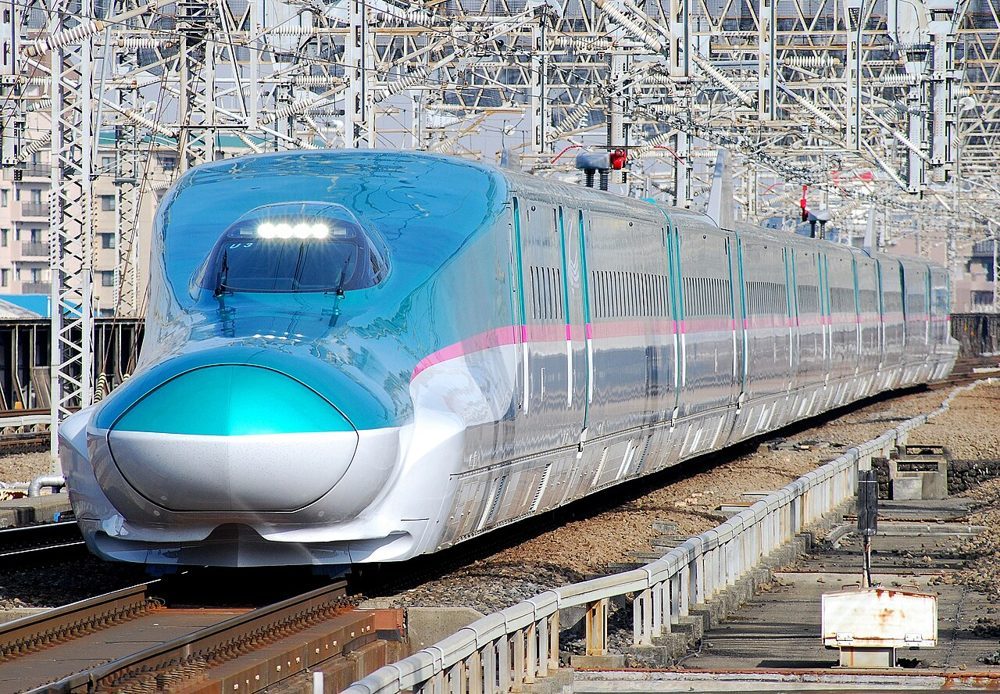 JR East
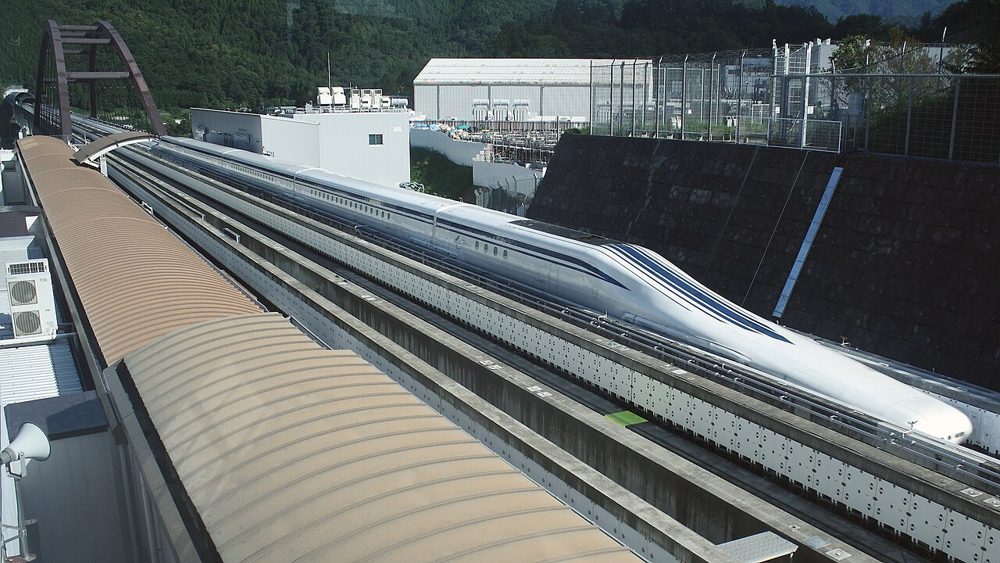 JR Central
Imagen: JR East serie E5 Tohoku Shinkansen (CC0) / JR Central serie L0 Chuo Shinkansen maglev (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


Historia de la empresa: La misma ruptura, negocios opuestos Estructuras
JR East y JR Central nacieron el 1 de abril de 1987, cuando los Ferrocarriles Nacionales Japoneses (JNR) fueron desmantelados y privatizados. La reforma de JNR dividió la compañía en seis empresas ferroviarias de pasajeros (JR Hokkaido, JR East, JR Central, JR West, JR Shikoku y JR Kyushu) más una empresa de carga (JR Freight), siete compañías en total, cada una de las cuales comenzó como una corporación especial financiada por el gobierno y de propiedad estatal. JR East salió a bolsa en octubre de 1993, y el gobierno finalizó la venta de sus acciones restantes en junio de 2002, completando así su privatización total. JR Central salió a bolsa en octubre de 1997 y completó su privatización total en 2006.
Ambas compañías partieron del mismo punto, pero las características de la red ferroviaria que cada una heredó determinaron su estructura empresarial desde el primer día. JR East se hizo cargo de la red de cercanías del área metropolitana de Tokio, junto con las líneas Shinkansen de Tohoku, Joetsu y Hokuriku, y desde entonces ha diversificado sus ingresos entre el ferrocarril convencional, el Shinkansen, la construcción de estaciones y negocios relacionados con Suica. JR Central, por el contrario, heredó la principal fuente de ingresos de la era de JNR: el Tokaido Shinkansen (Tokio-Shin-Osaka), y desde su fundación ha mantenido una estructura empresarial prácticamente monolítica en torno a él. Esta dependencia del Tokaido Shinkansen es también la fuente del margen financiero que permitió a JR Central concebir el Chuo Shinkansen, el megaproyecto de levitación magnética superconductora autofinanciado que se describe más adelante. JR Central comenzó a estudiar la comercialización del tren de levitación magnética Chuo Shinkansen en la década de 1990, obtuvo la designación como línea del plan básico con la aprobación del ministro de transporte en 2011 e inició la construcción del Túnel de los Alpes del Sur (Prefectura de Yamanashi) en 2014.
Comparación de la escala de las empresas: Tendencia de cinco años
Los ejercicios fiscales de ambas compañías finalizan en marzo. El seguimiento de los últimos cinco ejercicios fiscales (desde el 2022/3 hasta el 2026/3), en lugar de un único período, permite apreciar claramente el patrón de recuperación tras la pandemia y la consiguiente pérdida de rentabilidad.
| Ejercicio fiscal | Ingresos de JR East | Beneficio operativo de JR East | Ingresos de JR Central | Beneficio operativo de JR Central |
|---|---|---|---|---|
| Ejercicio fiscal 2022/3 | 1,9789 billones de yenes | -153.900 millones de yenes (pérdida) | 935.100 millones de yenes | 1.700 millones de yenes (casi cero) |
| Año fiscal 2023/3 | 2,4055 billones de yenes | 140.600 millones de yenes | 1,4002 billones de yenes | 374.500 millones de yenes |
| Año fiscal 2024/3 | 2,7301 billones de yenes | 345.200 millones de yenes | 1,7104 billones de yenes | 607.300 millones de yenes |
| Año fiscal 2025/3 | 2,8875 billones de yenes | 376.800 millones de yenes | 1,8318 billones de yenes | 702.700 millones de yenes |
| Año fiscal 2026/3 | 3,0846 billones de yenes (récord por quinto año consecutivo) | 414.300 millones de yenes | 2,0062 billones de yenes (superó los 2 billones de yenes por primera vez) | 830.100 millones de yenes (récord) |
| Métrica | JR East | JR Central | ||
| --- | --- | --- | ||
| Beneficio neto (año fiscal 2026/3) | 247.800 millones de yenes | 552.800 millones de yenes (récord) | ||
| Empleados consolidados | 69.559 (al 1 de abril de 2025) | 29.569 (+425 interanual) | ||
| Margen operativo (año fiscal 2026/3) | ~13,4% | ~41,4% |
JR East opera aproximadamente 1,5 veces más rápido que JR Central en términos de ingresos, pero JR Central registra más del doble de beneficio neto que JR East —y un margen operativo más de tres veces superior—, una clara inversión de escala y rentabilidad. Ambas compañías sufrieron un duro golpe a causa de la pandemia (JR East registró pérdidas operativas y el beneficio operativo de JR Central fue prácticamente nulo en el ejercicio fiscal 2022/23), pero la velocidad de recuperación y el margen alcanzado posteriormente fueron muy diferentes. La alta rentabilidad de JR Central se debe directamente a la concentración de su negocio en una sola línea —el Shinkansen—, que conlleva costes de capital, mantenimiento y mano de obra relativamente bajos en comparación con un operador ferroviario diversificado; la contrapartida es el riesgo de concentración, ya que el rendimiento de la compañía depende por completo de la demanda del Tokaido Shinkansen. La base de ingresos diversificada de JR East —ferrocarril convencional, bienes inmuebles de estaciones, negocios relacionados con Suica— presenta márgenes inferiores, pero depende mucho menos de un único negocio.
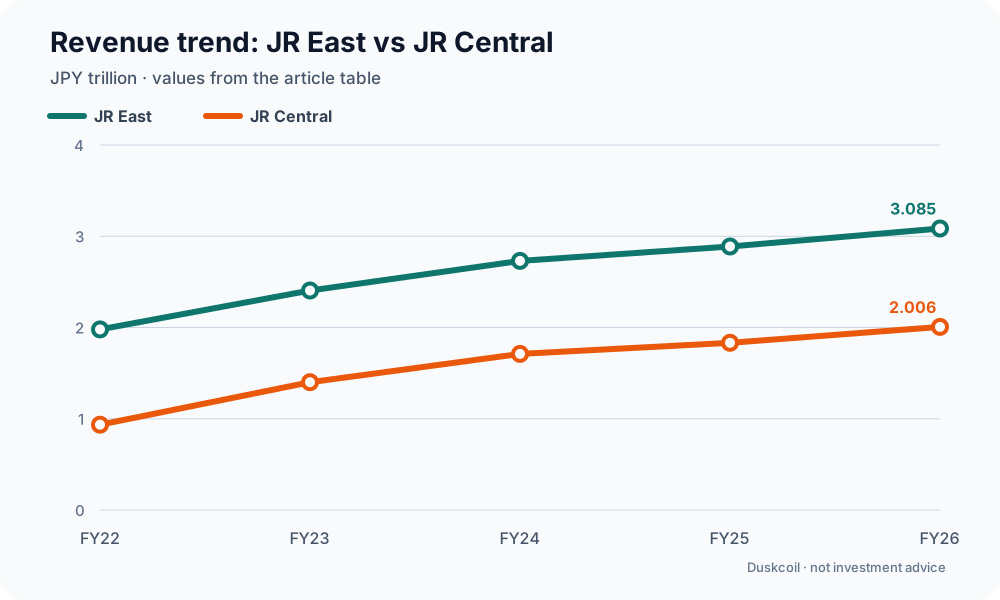
Diagrama: Duskcoil. Valores de ingresos en la tabla del artículo, convertidos a billones de yenes. Este diagrama no constituye asesoramiento de inversión.
Comparación de Tecnología y Servicios de Vanguardia
Material Rodante Shinkansen de Próxima Generación: Serie E10 (en desarrollo) vs. N700S (modelo insignia actual)
JR East está desarrollando la "serie E10", la sucesora de próxima generación de las series E5 y E2, que constituyen la columna vertebral de la flota del Shinkansen Tohoku. Mantiene la misma velocidad máxima que la serie E5 (320 km/h) e incorpora tecnología centrada en la seguridad: un mecanismo de guía en forma de L para evitar descarrilamientos durante terremotos (probado en el tren de pruebas de alta velocidad ALFA-X), un nuevo sistema de frenado que reduce la distancia de frenado en un 15 % con respecto a la serie E5 y amortiguadores para suprimir el balanceo lateral durante la marcha. La comodidad también es una prioridad: asientos espaciosos con cuatro filas por fila, tomas de corriente en cada asiento y una nueva puerta dedicada al equipaje. Se prevé que el tren esté terminado en otoño de 2027 para comenzar las pruebas, con el servicio comercial programado para el año fiscal 2030.
El actual tren insignia de JR Central, el N700S, está en servicio en las líneas Tokaido y Sanyo Shinkansen desde julio de 2020 como material rodante estándar. Construido sobre un sistema de cuatro vagones, puede configurarse no solo como el tren estándar de 16 vagones (con una capacidad aproximada de 1323 pasajeros), sino también en formaciones de 12 u 8 vagones, lo que le confiere una gran flexibilidad. Su elevada aceleración inicial de 2,6 km/h/s permite a JR Central mantener una velocidad máxima de 285 km/h en el tramo Tokaido y de 300 km/h en el tramo Sanyo, ofreciendo al mismo tiempo un servicio de alta frecuencia con horarios muy ajustados. En teoría, parece más lento que la velocidad máxima de 320 km/h de la serie E5, pero la diferencia refleja las características operativas de cada línea: la filosofía de diseño de JR Central prioriza la operación de alta densidad impulsada por la aceleración sobre la velocidad máxima absoluta.
| Artículo | Serie JR East E10 (en desarrollo) | JR Central N700S (actual) |
|---|---|---|
| Velocidad máxima | 320 km/h (objetivo) | 285 km/h (Tokaido) / 300 km/h (Sanyo) |
| Inicio del servicio comercial | Previsto para el año fiscal 2030 | Julio de 2020 (ya en servicio) |
| Formación | En desarrollo (detalles no revelados) | Sistema de 4 vagones; 16 vagones (capacidad ~1323) / 12 vagones / 8 vagones |
| Característica destacada | Mecanismo de guía en forma de L para evitar descarrilamientos, distancia de frenado un 15 % menor, tomas de corriente en cada asiento | Aceleración inicial de 2,6 km/h/s para operación de alta densidad; la formación puede flexionarse en menor medida |
El megaproyecto: Situación actual del Chuo Shinkansen
El mayor proyecto técnico de JR Central es el Chuo Shinkansen, una línea de levitación magnética superconductora (SCMaglev). Inicialmente, se planeó que el tramo Shinagawa-Nagoya se inaugurara en 2027, pero la prefectura de Shizuoka se opuso a la construcción de su sección, alegando que la excavación del túnel reduciría el caudal del río Oi. En marzo de 2024, JR Central abandonó el objetivo de 2027. En octubre de 2025, la empresa también reveló que el costo total de construcción se proyectaba aproximadamente al doble del plan original (unos 5,5 billones de yenes), alcanzando los 11 billones de yenes. Aproximadamente 2,3 billones de yenes de este aumento se atribuyeron a la inflación y 1,2 billones a las dificultades derivadas de las excavaciones. Esta cifra se calculó asumiendo una hipotética inauguración en 2035 y, según subraya la empresa, no constituye un compromiso con dicha fecha.
El 18 de julio de 2026 se produjo un punto de inflexión cuando JR Central y la prefectura de Shizuoka firmaron un "Acuerdo de Conservación del Medio Ambiente Natural" —requisito indispensable para el inicio de la construcción—, lo que permitió que el inicio de las obras en el tramo de Shizuoka, largamente paralizado, se convirtiera en una posibilidad real. Paralelamente, entre mayo y junio de 2026, JR Central organizó reuniones informativas con los residentes (en formato de puertas abiertas) en ocho ciudades y dos pueblos de la cuenca del río Oi, además de la ciudad de Shizuoka, con el objetivo de fomentar la comprensión local. A finales de marzo de 2026, la construcción fuera de Shizuoka avanzaba a buen ritmo: aproximadamente el 90 % de los túneles urbanos, el 85 % de los túneles de montaña y el 85 % de las estaciones terminales. Esto significa que, una vez que comience la construcción en el tramo de Shizuoka, el proyecto entrará en su fase final. Sin embargo, la excavación de los túneles aún no ha comenzado en el tramo de Shizuoka, y se estima que la inauguración no se producirá antes de 2036.
Tarjetas IC y la infraestructura de pago: El ecosistema Suica frente a la reserva exprés TOICA Plus
Ambas compañías emiten tarjetas IC, pero ocupan posiciones muy diferentes en sus respectivos negocios. Suica, de JR East, ha evolucionado mucho más allá de un simple billete de tren, convirtiéndose en una plataforma de pago interoperable con tarjetas IC en todo el país (Kitaca, PASMO, TOICA, manaca, ICOCA, SUGOCA, nimoca y hayakaken). En diciembre de 2024, JR East presentó su visión "Suica Renaissance", comprometiéndose a transformar Suica durante la próxima década, pasando de ser un "dispositivo para viajes y pagos" a un "dispositivo para la vida diaria". Paralelamente, la compañía está consolidando las identificaciones que antes se gestionaban por separado en sus diversos servicios en una única "JRE ID", un despliegue que comenzó en Mobile Suica en febrero de 2025.
Por el contrario, la TOICA de JR Central es una tarjeta IC centrada principalmente en el servicio de líneas convencionales en la región de Tokai (Shizuoka, Aichi, Gifu y Mie) y tiene mucho menos el carácter de una plataforma de pago integral que Suica. En cambio, JR Central invierte en "Reserva Exprés" (EX Reservation), que permite a los pasajeros reservar y pagar asientos reservados del Tokaido Shinkansen completamente en línea mediante una tarjeta IC, incluyendo un servicio vinculado a la tarjeta IC disponible a través de Mobile Suica. Mientras que JR East considera la plataforma de pagos como un motor de crecimiento, la estrategia de JR Central se centra exclusivamente en mejorar la comodidad para su negocio principal de Shinkansen; una diferencia que refleja, punto por punto, la diferencia en el grado de diversificación de los negocios de cada compañía.
Una diferencia en la estrategia tecnológica
La estrategia tecnológica de JR East se basa en un enfoque integral que utiliza la infraestructura ferroviaria como punto de partida para vincular la seguridad, los pagos y el sector inmobiliario en un mismo plano. El mecanismo de guía en forma de L y el nuevo sistema de frenado de la serie E10 amplían el impulso a la seguridad sísmica tras el Gran Terremoto del Este de Japón, mientras que la visión de Suica Renaissance y la consolidación de JRE ID buscan convertir los puntos de contacto con el cliente obtenidos a través del negocio ferroviario en una base de datos para los servicios esenciales en general.
La estrategia tecnológica de JR Central es opuesta: se centra por completo en llevar al límite la precisión y la seguridad de una única infraestructura: el Shinkansen Tokaido. El diseño de alta aceleración del N700S es la solución óptima dentro de las limitaciones de la operación de alta densidad del Shinkansen, con la que JR Central ha trabajado desde sus primeros trenes. El sistema de levitación magnética superconductora representa la culminación de más de 60 años de inversión tecnológica, que se remontan a la investigación básica iniciada en 1962. La diferencia en las estrategias tecnológicas de ambas compañías radica, en realidad, en una diferencia de filosofía de gestión: JR East busca la reducción de riesgos mediante la diversificación de su cartera, mientras que JR Central concentra su inversión en tecnología y capital en su abrumadora base de ingresos del Tokaido Shinkansen, optando por una vía que financia un proyecto de la magnitud sin precedentes del Chuo Shinkansen principalmente con sus propios recursos.
Instalaciones de Desarrollo y Fabricación
Además de su sede en Tokio, JR East opera dos plantas gestionadas por su filial de fabricación de material rodante, J-TREC (Japan Transport Engineering Company), un centro de investigación y desarrollo, y un Centro General de Material Rodante que realiza inspecciones exhaustivas tanto del material rodante convencional como del Shinkansen. Además de su sede en Nagoya, JR Central opera la Planta de Hamamatsu, que realiza inspecciones exhaustivas del material rodante del Shinkansen; su Instituto de Investigación y Desarrollo (ciudad de Komaki, Aichi), que abarca la investigación tecnológica, incluyendo el tren de levitación magnética superconductor; la línea de pruebas del tren de levitación magnética de Yamanashi y su centro de exposiciones (ciudad de Tsuru, Yamanashi); y los tres principales depósitos de material rodante del Shinkansen Tokaido (Tokio, Nagoya y Osaka). El mapa a continuación muestra todas las instalaciones nacionales que pudimos confirmar (las instalaciones en el extranjero y los depósitos convencionales no están incluidos).
Fuentes: artículos sobre depósitos de material rodante e instalaciones de investigación de los sitios web oficiales de cada empresa, Wikipedia y servicios de mapas/directorios (Mapion, NAVITIME, etc.) utilizados para confirmar las direcciones. Ninguna de las empresas publica una página con una lista consolidada de instalaciones, por lo que la dirección de cada instalación se cotejó con una fuente individual (un comunicado de prensa oficial o una publicación especializada en ferrocarriles). Las coordenadas se geocodificaron a nivel de ciudad/manzana mediante OpenStreetMap Nominatim.
Estrategia y perspectivas
Bajo su visión de gestión de grupo de 2018, "¡Avanza! 2027", JR East se ha comprometido a pasar de la "prestación de servicios centrada en el ferrocarril" a la "creación de valor centrada en las personas", posicionando su negocio de servicios para la vida y su negocio de TI/Suica como nuevos motores de crecimiento. La manifestación más clara de este cambio es "Takanawa Gateway City", cuya ceremonia de inauguración tuvo lugar en marzo de 2025 y que alcanzó su plena apertura en marzo de 2026. Se trata de uno de los mayores proyectos de reurbanización de Tokio, con un coste total aproximado de 600.000 millones de yenes y una superficie de aproximadamente 9,5 hectáreas, que comprende oficinas, instalaciones comerciales, un gran centro de convenciones y un edificio dedicado a la cultura y la creación. Paralelamente, JR East ha fundado JR East Real Estate para acelerar un modelo de negocio inmobiliario basado en la rotación de activos, ha presentado la visión "Suica Renaissance" para transformar Suica de un "dispositivo para viajes y pagos" a un "dispositivo para la vida diaria", y está implementando "JRE ID" para unificar las identificaciones en sus diversos servicios. Todo ello indica que la cuestión central de cara al futuro es cómo convertir los puntos de contacto con el cliente obtenidos a través del negocio ferroviario en crecimiento para los negocios ajenos al ferrocarril. El ejercicio fiscal 2026/3 marcó el quinto año consecutivo de ingresos récord, pero el crecimiento del beneficio neto fue relativamente modesto, lastrado por los costes de inversión vinculados a Takanawa Gateway City, junto con el aumento de los costes laborales y de mantenimiento.
JR Central mantiene su estrategia de concentrar sus recursos de gestión en la finalización del megaproyecto Chuo Shinkansen. Incluso después de anunciar en octubre de 2025 que el coste total de construcción se duplicaría aproximadamente hasta alcanzar los 11 billones de yenes, la compañía no ha renunciado a su principio de «finalización financiada con recursos propios». El Acuerdo de Conservación del Medio Ambiente Natural de julio de 2026 con la prefectura de Shizuoka —que eliminó el que se consideraba el mayor obstáculo, el inicio de la construcción en el tramo de Shizuoka— supone un paso importante para fijar una fecha de apertura definitiva. La empresa también participa en las conversaciones sobre la remodelación de los alrededores de la estación de Nagoya a través del "Consejo de Gran Diseño de Meieki", un organismo integrado por la ciudad de Nagoya, la prefectura de Aichi y Meitetsu, con la vista puesta en la futura estación del Chuo Shinkansen. Sin embargo, a diferencia de Takanawa Gateway City en Tokio, la remodelación de los alrededores de la estación de Nagoya aún no ha alcanzado una fase clara de ejecución del proyecto, y la incertidumbre en torno a la fecha de apertura del Chuo Shinkansen es una de las razones por las que las decisiones de planificación urbana en la zona siguen sin estar definidas. También ha surgido un debate sobre si el aumento de costes debería repercutir en las tarifas del Tokaido Shinkansen; si la finalización del Chuo Shinkansen tendrá repercusiones en la estructura tarifaria del Tokaido Shinkansen es otro aspecto a tener en cuenta en el futuro.
El reto estructural que comparten ambas empresas es cómo impulsar la demanda turística y desarrollar negocios no ferroviarios simultáneamente, frente al desafío a largo plazo que supone el envejecimiento y la disminución de la población japonesa. JR East está diversificando su cartera de riesgos, mientras que JR Central protege su sólida base de ingresos del Tokaido Shinkansen, al tiempo que destina todos sus recursos a su próximo motor de crecimiento, el Chuo Shinkansen: dos respuestas contrastantes a la misma pregunta fundamental.
JR East está distribuyendo ese riesgo mediante la diversificación de su cartera, mientras que JR Central protege su sólida base de ingresos del Tokaido Shinkansen, invirtiendo todos sus recursos disponibles en su próximo motor de crecimiento, el Chuo Shinkansen. Estas son dos respuestas contrastantes a ## Referencias
- Sitio web oficial de JR East / Resultados financieros (japonés)
- Sitio web oficial de JR Central / Chuo Shinkansen (japonés)
- JR East anuncia la serie E10 de Shinkansen Tohoku de próxima generación (japonés)
- Antecedentes del retraso en la inauguración del Chuo Shinkansen (Toyo Keizai Online, japonés)
- IRBANK: Resultados financieros de JR East (9020) (japonés) / IRBANK: Resultados financieros de JR Central (9022) (japonés)
- Visión de gestión del Grupo JR East: "¡Ascendemos! 2027" (en japonés)
- PR TIMES: Estrategia de crecimiento empresarial a medio y largo plazo de JR East: "Más allá de la frontera" (en japonés)
- Fashion Press: Cobertura completa de la inauguración de Takanawa Gateway City (en japonés)
- Shinkansen Serie N700S — Wikipedia (en japonés)
- Nikkei: "El coste total de construcción del Shinkansen Chuo aumenta en 4 billones de yenes, hasta alcanzar los 11 billones; el calendario de apertura de Shinagawa-Nagoya no está claro" (en japonés)
- [Mynavi News: "JR Central y la prefectura de Shizuoka firman un acuerdo, Comienzan este año las obras del tren de levitación magnética en la sección de Shizuoka (japonés)
- JR Central: iniciativas en la sección de la prefectura de Shizuoka (japonés)
- Lista de instalaciones de J-TREC (Japan Transport Engineering Company) (japonés)
- Planta de Hamamatsu de JR Central — Wikipedia (japonés)
- Sitio web oficial del Centro de Exposiciones de Trenes de Levitación Magnética de la Prefectura de Yamanashi (japonés)
- DBJ: "Perspectivas sobre el impacto de la inauguración del Shinkansen Chuo y la remodelación de Meieki en el área de Nagoya y la región de Tokai" (japonés)
Comentarios
Inicia sesión para continuar.
Todavía no hay datos.