Contents — find the section you need
Die JR-Unternehmen entstanden 1987 durch die Zerschlagung und Privatisierung der Japanischen Staatsbahnen. JR East, deren Streckennetz sich auf den Großraum Tokio konzentriert, und JR Central, deren Kerngeschäft der Tokaido-Shinkansen ist, unterscheiden sich deutlich in ihrer Größe und in der Ausrichtung ihrer jeweiligen Bahntechnologieprojekte. JR East ist ein diversifizierter Konzern mit vielfältigen Einnahmequellen – konventioneller Schienenverkehr, Shinkansen, Bahnhofsimmobilien und das Suica-Zahlungssystem –, während JR Central fast ausschließlich vom Tokaido-Shinkansen abhängig ist und dadurch deutlich höhere Gewinnmargen erzielt. Beide Unternehmen haben ihren Ursprung in der Abspaltung von Teilen der Japanischen Staatsbahnen, doch ihre Investitionen in die Zukunftstechnologie könnten unterschiedlicher nicht sein: JR Easts Shinkansen-Zug der nächsten Generation, die „E10-Serie“, steht JR Centrals 11 Billionen Yen teurer supraleitender Magnetschwebebahn-Zug Chuo Shinkansen gegenüber.
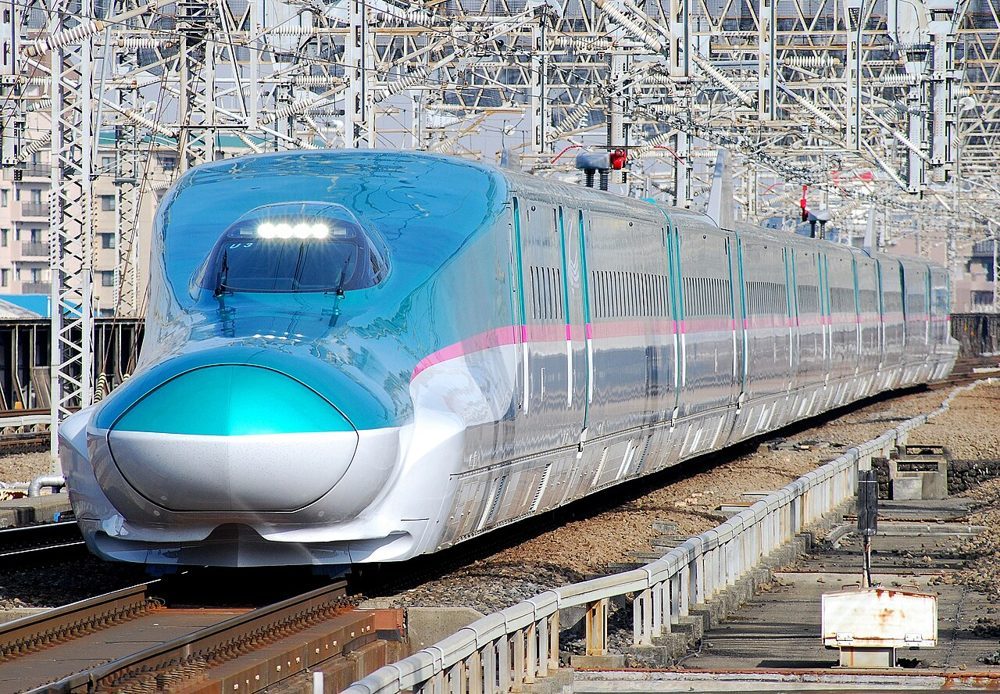 JR East
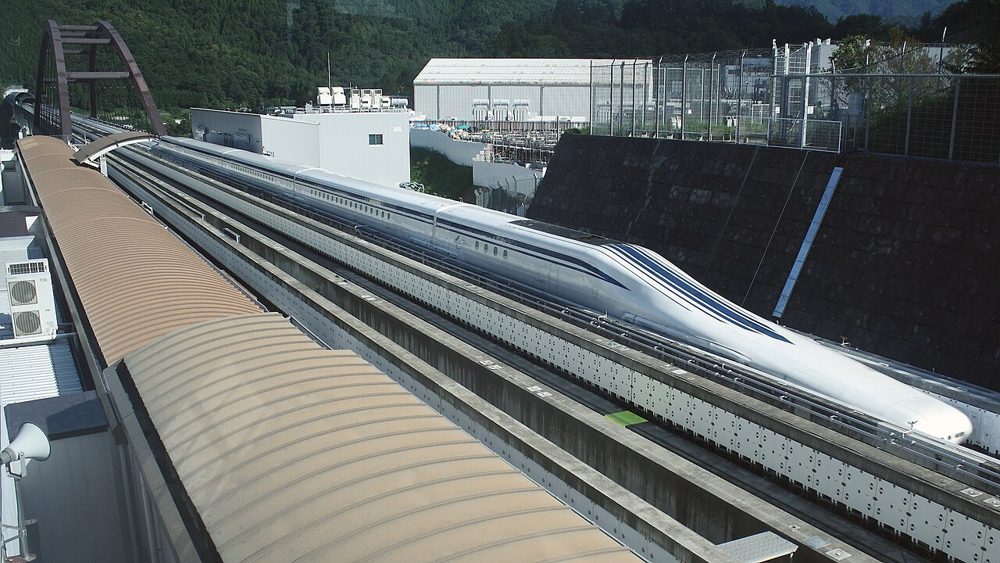 JR Central
Bild: JR East E5-Serie Tohoku-Shinkansen (CC0) / JR Central L0-Serie Chuo-Shinkansen-Magnetschwebebahn (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


Unternehmensgeschichte: Die gleiche Aufspaltung, entgegengesetztes Geschäft Strukturen
JR East und JR Central entstanden beide am 1. April 1987, als die Japanische Staatsbahn (JNR) zerschlagen und privatisiert wurde. Die Reform der JNR spaltete das Unternehmen in sechs Personenbahngesellschaften (JR Hokkaido, JR East, JR Central, JR West, JR Shikoku und JR Kyushu) sowie eine Güterbahngesellschaft (JR Freight) auf – insgesamt sieben Unternehmen, die jeweils als staatlich finanzierte Sondergesellschaften in hundertprozentigem Staatsbesitz begannen. JR East ging im Oktober 1993 an die Börse, und die Regierung schloss den Verkauf ihrer restlichen Anteile im Juni 2002 ab und vollzog damit die vollständige Privatisierung. JR Central ging im Oktober 1997 an die Börse und wurde 2006 vollständig privatisiert.
Beide Unternehmen starteten zwar vom selben Ausgangspunkt, doch die Beschaffenheit des jeweiligen Schienennetzes prägte von Anfang an ihre Geschäftsstruktur. JR East übernahm das Nahverkehrsnetz des Großraums Tokio sowie die Shinkansen-Strecken Tohoku, Joetsu und Hokuriku und diversifizierte seither seine Einnahmen durch konventionelle Bahnlinien, Shinkansen, Bahnhofsimmobilien und Suica-bezogene Geschäfte. JR Central hingegen erbte den größten Umsatzbringer aus der JNR-Ära – den Tokaido-Shinkansen (Tokio–Shin-Osaka) – und betreibt seit seiner Gründung eine nahezu einbeinige Geschäftsstruktur, die sich ausschließlich darauf stützt. Diese Abhängigkeit vom Tokaido-Shinkansen ist auch die Grundlage für den finanziellen Spielraum, der es JR Central ermöglichte, den Chuo-Shinkansen zu entwickeln, das im Folgenden beschriebene, selbstfinanzierte Megaprojekt mit supraleitender Magnetschwebebahn. JR Central begann in den 1990er-Jahren mit der Untersuchung der Kommerzialisierung des Chuo-Shinkansen-Magnetschwebebahnprojekts, erhielt 2011 mit Zustimmung des Verkehrsministers die Einstufung als Basisplanstrecke und begann 2014 mit dem Bau des Tunnels durch die Südalpen (Präfektur Yamanashi).
Vergleich der Unternehmensgröße: Fünfjahrestrend
Die Geschäftsjahre beider Unternehmen enden im März. Die Betrachtung der letzten fünf Geschäftsjahre (GJ 2022/23 bis GJ 2026/23) anstelle einer Momentaufnahme verdeutlicht den Erholungsverlauf nach der Pandemie – und die daraus resultierende Gewinnlücke – besonders deutlich.
| Geschäftsjahr | Umsatz JR East | Betriebsergebnis JR East | Umsatz JR Central | Betriebsergebnis JR Central |
|---|---|---|---|---|
| GJ 2022/23 | 1,9789 Billionen Yen | -153,9 Mrd. ¥ (Verlust) | 935,1 Mrd. ¥ | 1,7 Mrd. ¥ (nahezu null) |
GJ 2023/3 | 2,4055 Billionen ¥ | 140,6 Mrd. ¥ | 1,4002 Billionen ¥ | 374,5 Mrd. ¥ |
GJ 2024/3 | 2,7301 Billionen ¥ | 345,2 Mrd. ¥ | 1,7104 Billionen ¥ | 607,3 Mrd. ¥ |
GJ 2025/3 | 2,8875 Billionen ¥ | 376,8 Mrd. ¥ | 1,8318 Billionen ¥ | 702,7 Mrd. ¥ |
GJ 2026/3 | 3,0846 Billionen Yen (Rekord im 5. Jahr in Folge) | 414,3 Milliarden Yen | 2,0062 Billionen Yen (erstmals über 2 Billionen Yen) | 830,1 Milliarden Yen (Rekord) |
| Metrik | JR East | JR Central |
|---|---|---|
| Nettogewinn (GJ 2026/3) | 247,8 Milliarden Yen | 552,8 Milliarden Yen (Rekord) |
| Mitarbeiterzahl (konsolidiert) | 69.559 (Stand: 1. April 2025) | 29.569 (+425 im Vergleich zum Vorjahr) |
| Operative Marge (GJ 2026/3) | ~13,4 % | ~41,4 % |
JR East erzielt etwa den 1,5-fachen Umsatz von JR Central, doch JR Central weist mehr als den doppelten Nettogewinn und eine mehr als dreimal höhere operative Marge auf – eine klare Umkehrung von Größe und Rentabilität. Beide Unternehmen wurden von der Pandemie schwer getroffen (JR East verzeichnete einen operativen Verlust, und der operative Gewinn von JR Central lag im Geschäftsjahr 2022/23 nahe null), doch die Geschwindigkeit der Erholung und die anschließend erzielten Margen entwickelten sich deutlich unterschiedlich. Die hohe Rentabilität von JR Central ist direkt auf die Konzentration des Geschäfts auf eine einzige Strecke – den Shinkansen – zurückzuführen, der im Vergleich zu einem diversifizierten Bahnbetreiber relativ geringe Investitions-, Wartungs- und Personalkosten verursacht. Die Kehrseite der Medaille ist das Konzentrationsrisiko, da die gesamte Geschäftsentwicklung des Unternehmens von der Nachfrage nach dem Tokaido-Shinkansen abhängt. Die diversifizierte Umsatzbasis von JR East – konventioneller Schienenverkehr, Bahnhofsimmobilien, Suica-bezogene Geschäfte – führt zwar zu einer geringeren Marge, ist aber deutlich weniger von einem einzelnen Geschäftsbereich abhängig.
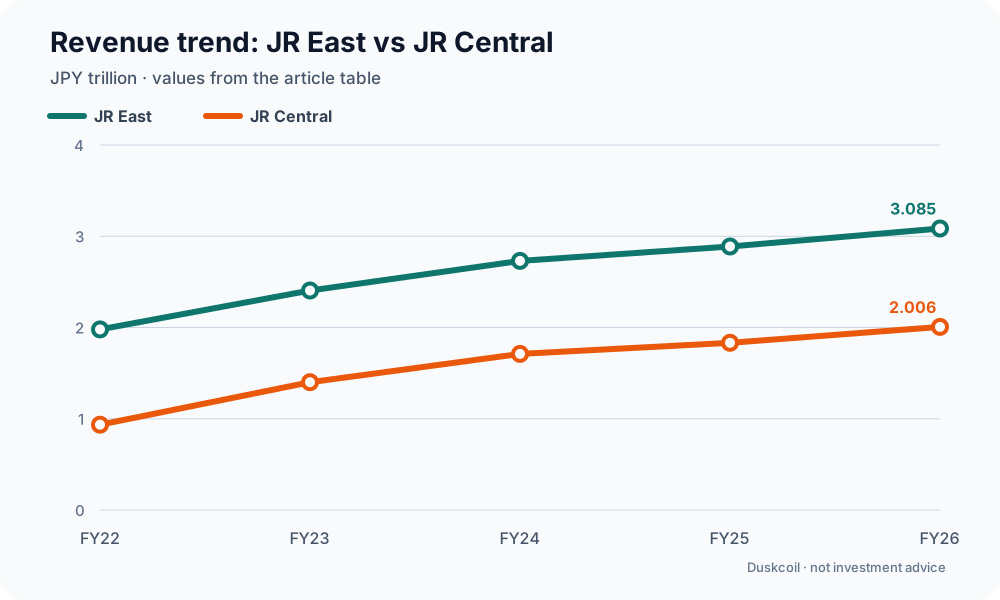
Diagramm: Duskcoil. Die Umsatzwerte in der Tabelle wurden in Billionen Yen umgerechnet. Dieses Diagramm stellt keine Anlageberatung dar.
Vergleich von Spitzentechnologie und -dienstleistungen
Shinkansen-Züge der nächsten Generation: Baureihe E10 (in Entwicklung) vs. N700S (aktuelles Flaggschiff)
JR East entwickelt die „Baureihe E10“, den Nachfolger der Baureihen E5 und E2, die das Rückgrat der Tohoku-Shinkansen-Flotte bilden. Der Zug erreicht die gleiche Höchstgeschwindigkeit wie die Baureihe E5 – 320 km/h – und bietet zusätzlich sicherheitsorientierte Technologien: einen L-förmigen Führungsmechanismus zur Verhinderung von Entgleisungen bei Erdbeben (erprobt beim Hochgeschwindigkeitstestzug ALFA-X), ein neues Bremssystem, das den Bremsweg im Vergleich zur Baureihe E5 um 15 % verkürzt, und Dämpfer zur Reduzierung von Seitenschwankungen während der Fahrt. Auch Komfort und Bequemlichkeit wurden berücksichtigt: eine geräumige 4er-Sitzanordnung, Steckdosen an jedem Sitzplatz und eine neu hinzugefügte Gepäcktür. Die Fertigstellung des Zuges ist für Herbst 2027 geplant, die Testfahrten sollen beginnen, die kommerzielle Inbetriebnahme ist für das Geschäftsjahr 2030 vorgesehen.
Das aktuelle Flaggschiff von JR Central, der N700S, ist seit Juli 2020 als Standardfahrzeug auf den Shinkansen-Strecken Tokaido und Sanyo im Einsatz. Der Zug basiert auf einem 4-Wagen-System und kann nicht nur als Standardzug mit 16 Wagen (Kapazität ca. 1.323 Fahrgäste), sondern auch als 12- oder 8-Wagen-Zug konfiguriert werden – ein flexibles Design. Dank seiner hohen Anfahrbeschleunigung von 2,6 km/h/s erreicht JR Central auf der Tokaido-Strecke eine Höchstgeschwindigkeit von 285 km/h und auf der Sanyo-Strecke 300 km/h und kann dabei einen dichten Fahrplan mit hoher Taktfrequenz anbieten. Das erscheint auf dem Papier langsamer als die Höchstgeschwindigkeit von 320 km/h der E5-Baureihe, doch der Unterschied spiegelt die jeweiligen Betriebseigenschaften der Strecken wider: JR Central priorisiert bei seiner Designphilosophie einen durch Beschleunigung optimierten Betrieb mit hoher Fahrgastdichte gegenüber maximaler Höchstgeschwindigkeit.
| Artikel | JR East E10-Baureihe (in Entwicklung) | JR Central N700S (aktuell) |
|---|---|---|
| Höchstgeschwindigkeit | 320 km/h (Ziel) | 285 km/h (Tokaido) / 300 km/h (Sanyo) |
| Betriebsaufnahme | Geplant für das Geschäftsjahr 2030 | Juli 2020 (bereits im Betrieb) |
| Zugzusammenstellung | In Entwicklung (Details werden nicht veröffentlicht) | 4-Wagen-Einheit; 16-Wagen-System (Kapazität ca. 1.323) / 12-Wagen-System / 8-Wagen-System |
| Besondere Merkmale | L-förmiger Führungsmechanismus gegen Entgleisung, 15 % kürzerer Bremsweg, Steckdosen an jedem Sitzplatz | 2,6 km/h/s Anfahrbeschleunigung für hohe Fahrgastdichte; Zugzusammenstellung kann kürzer gefedert werden |
Das Megaprojekt: Der aktuelle Stand des Chuo-Shinkansen
Das größte technische Projekt von JR Central ist der Chuo-Shinkansen, eine supraleitende Magnetschwebebahn (SCMaglev). Die Strecke Shinagawa–Nagoya sollte ursprünglich bereits 2027 eröffnet werden. Die Präfektur Shizuoka wehrte sich jedoch beharrlich gegen den Bau ihres Streckenabschnitts, da sie befürchtete, der Tunnelbau würde den Wasserstand des Oi-Flusses beeinträchtigen. Im März 2024 gab JR Central das Zieljahr 2027 schließlich auf. Im Oktober 2025 gab das Unternehmen außerdem bekannt, dass sich die gesamten Baukosten voraussichtlich von ursprünglich geplanten 5,5 Billionen Yen auf 11 Billionen Yen verdoppeln würden. Rund 2,3 Billionen Yen des Kostenanstiegs seien auf die Inflation und rund 1,2 Billionen Yen auf die Bewältigung schwieriger Aushubbedingungen zurückzuführen. Diese Zahl wurde unter der Annahme einer hypothetischen Eröffnung im Jahr 2035 berechnet und stellt, wie das Unternehmen betont, keine Zusage für diesen Eröffnungstermin dar.
Ein Wendepunkt wurde am 18. Juli 2026 erreicht, als JR Central und die Präfektur Shizuoka ein „Naturschutzabkommen“ unterzeichneten – die Voraussetzung für den Baubeginn. Damit rückte der lange verzögerte Baubeginn im Abschnitt Shizuoka in greifbare Nähe. Parallel dazu führte JR Central von Mai bis Juni 2026 in acht Städten und zwei Gemeinden im Einzugsgebiet des Flusses Oi sowie in Shizuoka selbst Informationsveranstaltungen für Anwohner durch, um das Verständnis vor Ort zu fördern. Ende März 2026 schritten die Bauarbeiten außerhalb von Shizuoka stetig voran: Die Stadttunnel waren zu rund 90 %, die Bergtunnel und die Endbahnhöfe zu rund 85 % fertiggestellt. Sobald im Abschnitt Shizuoka tatsächlich mit dem Bau begonnen wird, tritt das Gesamtprojekt in die finale Phase ein. Allerdings hat der Tunnelvortrieb im Abschnitt Shizuoka selbst noch nicht begonnen, und man geht davon aus, dass die Eröffnung frühestens 2036 erfolgen wird.
IC-Fahrkarten und Zahlungsinfrastruktur: Das Suica-Ökosystem vs. TOICA Plus Express Reservierung
Beide Unternehmen geben IC-Fahrkarten aus, doch diese spielen in den jeweiligen Geschäftsfeldern eine sehr unterschiedliche Rolle. JR Easts Suica hat sich weit über ein reines Zugticket hinaus zu einer landesweit mit IC-Karten (Kitaca, PASMO, TOICA, manaca, ICOCA, SUGOCA, nimoca und hayakaken) interoperablen Zahlungsplattform entwickelt. Im Dezember 2024 präsentierte JR East seine Vision der „Suica Renaissance“ und verpflichtete sich, Suica im Laufe des nächsten Jahrzehnts von einem „Gerät für Reisen und Bezahlen“ zu einem „Gerät für den Alltag“ weiterzuentwickeln. Parallel dazu konsolidiert das Unternehmen die bisher für seine verschiedenen Dienste separat verwalteten IDs zu einer einzigen „JRE ID“. Die Einführung begann im Februar 2025 mit Mobile Suica.
JR Centrals TOICA hingegen ist eine Chipkarte, die sich hauptsächlich auf den konventionellen Linienverkehr in der Tokai-Region (Shizuoka, Aichi, Gifu und Mie) konzentriert und deutlich weniger den Charakter einer umfassenden Zahlungsplattform aufweist als Suica. JR Central investiert stattdessen in „Express Reservation“ (EX Reservation), mit der Fahrgäste reservierte Sitzplätze im Tokaido-Shinkansen vollständig online per Chipkarte buchen und bezahlen können. Dazu gehört auch ein Chipkarten-basierter Service, der über Mobile Suica verfügbar ist. Während JR East die Zahlungsplattform selbst als Wachstumsmotor betrachtet, konzentriert sich JR Centrals Chipkartenstrategie gezielt auf die Verbesserung des Komforts für das Kerngeschäft mit dem Shinkansen – ein Unterschied, der die unterschiedliche Diversifizierung der jeweiligen Geschäftsfelder widerspiegelt.
Unterschiedliche Technologiestrategien
Die Technologiestrategie von JR East basiert auf einem ganzheitlichen Ansatz, der die Schieneninfrastruktur als Ausgangspunkt nutzt, um „Sicherheit“, „Zahlungen“ und „Immobilien“ zu einem Gesamtkonzept zu verknüpfen. Der L-förmige Führungsmechanismus und das neue Bremssystem der E10-Baureihe setzen die nach dem Großen Ostjapanischen Erdbeben eingeführten Verbesserungen der Erdbebensicherheit fort. Die Vision der Suica Renaissance und die Konsolidierung von JRE ID zielen darauf ab, die im Schienenverkehr gewonnenen Kundenkontakte in eine Datengrundlage für ein breites Spektrum an Dienstleistungen umzuwandeln.
Die Technologiestrategie von JR Central verfolgt den gegenteiligen Ansatz: Der Fokus liegt vollständig darauf, die Präzision und Sicherheit einer einzigen Infrastruktur – des Tokaido-Shinkansen – bis an ihre Grenzen zu optimieren. Die Hochbeschleunigungskonstruktion des N700S ist die optimale Lösung unter den Bedingungen des hochdichten Shinkansen-Betriebs, mit denen JR Central seit seinen Anfängen konfrontiert ist. Der supraleitende Magnetschwebebahnzug stellt den Höhepunkt von über 60 Jahren Technologieinvestitionen dar, die auf die Grundlagenforschung im Jahr 1962 zurückgehen. Der Unterschied in den Technologiestrategien der beiden Unternehmen liegt in ihrer Managementphilosophie: JR East strebt Risikominimierung durch Portfoliodiversifizierung an, während JR Central seine Technologie- und Kapitalinvestitionen auf seine übermächtige Einnahmequelle, den Tokaido-Shinkansen, konzentriert und einen Weg wählt, der ein Projekt von der beispiellosen Dimension des Chuo-Shinkansen größtenteils aus eigenen Mitteln finanziert.
Entwicklungs- und Produktionsstätten
Neben dem Hauptsitz in Tokio betreibt JR East zwei Werke ihrer hundertprozentigen Tochtergesellschaft J-TREC (Japan Transport Engineering Company), die Schienenfahrzeuge herstellt, ein Forschungs- und Entwicklungszentrum sowie ein General Rolling Stock Center, das die umfassende Inspektion von konventionellen und Shinkansen-Schienenfahrzeugen durchführt. Neben dem Hauptsitz in Nagoya betreibt JR Central das Werk in Hamamatsu, das die umfassende Inspektion von Shinkansen-Schienenfahrzeugen übernimmt; das Forschungs- und Entwicklungsinstitut (Komaki, Aichi), das unter anderem die Entwicklung von supraleitenden Magnetschwebebahnen vorantreibt; die Magnetschwebebahn-Teststrecke Yamanashi mit zugehörigem Ausstellungszentrum (Tsuru, Yamanashi); sowie die drei Hauptdepots des Tokaido-Shinkansen (Tokio, Nagoya und Osaka). Die untenstehende Karte zeigt alle uns bekannten inländischen Einrichtungen (ausländische Einrichtungen und herkömmliche Bahnbetriebswerke sind nicht berücksichtigt).
Quellen: Artikel über Bahnbetriebswerke und Forschungseinrichtungen von den offiziellen Websites der jeweiligen Unternehmen, Wikipedia und Kartendienste (Mapion, NAVITIME usw.) zur Bestätigung der Adressen. Da keines der Unternehmen eine zentrale Übersicht aller Einrichtungen veröffentlicht, wurde die Adresse jeder Einrichtung anhand einer individuellen Quelle (offizielle Pressemitteilung oder Fachpublikation für die Eisenbahnbranche) überprüft. Die Koordinaten wurden mittels OpenStreetMap Nominatim auf Stadt-/Blockebene geokodiert.
Strategie & Ausblick
Im Rahmen ihrer 2018 formulierten Konzernvision „Move Up! 2027“ hat sich JR East verpflichtet, den Fokus von einer „auf die Schiene ausgerichteten Dienstleistungserbringung“ auf eine „auf den Menschen ausgerichtete Wertschöpfung“ zu verlagern und ihre Geschäftsbereiche Life Services und IT/Suica als neue Wachstumsmotoren zu positionieren. Am deutlichsten wird dieser Wandel in „Takanawa Gateway City“ sichtbar, das im März 2025 seine Eröffnungsfeier für das Stadtviertel abhielt und im März 2026 vollständig in Betrieb genommen wurde. Es handelt sich um eines der größten Stadterneuerungsprojekte Tokios mit Gesamtkosten von rund 600 Milliarden Yen und einer Fläche von etwa 9,5 Hektar. Das Projekt umfasst Büroflächen, Gewerbeflächen, ein großes Kongresszentrum sowie ein Kultur- und Kreativzentrum. Parallel dazu hat JR East JR East Real Estate gegründet, um ein auf Vermögensumschlag basierendes Immobilien-Geschäftsmodell zu beschleunigen, die Vision der „Suica Renaissance“ vorgestellt, Suica von einem „Gerät für Reisen und Bezahlen“ zu einem „Gerät für den Alltag“ weiterzuentwickeln, und die „JRE ID“ eingeführt, um die Ausweise für die verschiedenen Dienste zu vereinheitlichen. All dies deutet darauf hin, dass die zentrale Frage für die Zukunft lautet, wie die durch das Bahngeschäft gewonnenen Kundenkontakte in Wachstum für andere Geschäftsbereiche umgewandelt werden können. Das Geschäftsjahr 2026/23 verzeichnete das fünfte Jahr in Folge Rekordumsätze, das Nettogewinnwachstum fiel jedoch vergleichsweise gering aus. Belastet wurde dies durch Investitionskosten im Zusammenhang mit Takanawa Gateway City sowie steigende Lohn- und Instandhaltungskosten.
JR Central hält an seiner Strategie fest, die Managementressourcen auf die Fertigstellung des Chuo-Shinkansen-Megaprojekts zu konzentrieren. Auch nach der Bekanntgabe im Oktober 2025, dass sich die gesamten Baukosten auf rund 11 Billionen Yen verdoppeln würden, hält das Unternehmen an seinem Prinzip der „Fertigstellung aus eigenen Mitteln“ fest. Das im Juli 2026 mit der Präfektur Shizuoka geschlossene Naturschutzabkommen – das die größte Hürde, den Baubeginn im Abschnitt Shizuoka, beseitigte – ist ein wichtiger Schritt hin zur Festlegung eines konkreten Eröffnungstermins. Das Unternehmen beteiligt sich über den „Meieki Grand Design Council“, ein Gremium der Stadt Nagoya, der Präfektur Aichi und Meitetsu, an den Diskussionen zur Neugestaltung des Bahnhofsviertels Nagoya. Dabei wird insbesondere auf den zukünftigen Chuo-Shinkansen-Bahnhof geachtet. Anders als beim Takanawa Gateway City-Projekt in Tokio befindet sich die Neugestaltung des Bahnhofsviertels Nagoya jedoch noch nicht in einer konkreten Planungsphase. Die Unsicherheit bezüglich des Eröffnungstermins des Chuo-Shinkansen trägt selbst dazu bei, dass die städtebaulichen Entscheidungen in der Umgebung noch nicht endgültig feststehen. Zudem wird diskutiert, ob die Kostensteigerungen auf die Fahrpreise des Tokaido-Shinkansen umgelegt werden sollen. Ob die Fertigstellung des Chuo-Shinkansen Auswirkungen auf die Tarifstruktur des Tokaido-Shinkansen hat, ist ein weiterer Aspekt, der in Zukunft beobachtet werden muss.
Die strukturelle Herausforderung, vor der beide Unternehmen stehen, besteht darin, die Nachfrage des Incoming-Tourismus zu bedienen und gleichzeitig die Geschäftsbereiche außerhalb des Schienenverkehrs auszubauen – angesichts der langfristigen Herausforderungen durch die schrumpfende und alternde Bevölkerung Japans. JR East streut dieses Risiko durch Portfoliodiversifizierung, während JR Central seine solide Einnahmebasis des Tokaido-Shinkansen schützt und gleichzeitig alle verfügbaren Ressourcen in seinen nächsten Wachstumsmotor, den Chuo-Shinkansen, investiert – zwei gegensätzliche Antworten auf dieselbe grundlegende Frage.
Referenzen
- Offizielle Website von JR East / Geschäftsergebnisse (Japanisch)
- Offizielle Website von JR Central / Chuo Shinkansen (Japanisch)
- JR East kündigt den Tohoku-Shinkansen der nächsten Generation, die „E10-Serie“, an (Japanisch)
- Hintergrundinformationen zur verzögerten Eröffnung des Chuo Shinkansen (Toyo Keizai Online, Japanisch)
- IRBANK: JR East (9020) Geschäftsergebnisse (Japanisch) / IRBANK: JR Central (9022) Geschäftsergebnisse (Japanisch)
- JR East Group Management Vision "Move Up! 2027" (Japanisch)
- PR TIMES: JR East mittel-/langfristige Wachstumsstrategie "Beyond the Border" (Japanisch)
- Fashion Press: Takanawa Gateway City – Umfassende Berichterstattung zur Eröffnung (Japanisch)
- N700S Series Shinkansen – Wikipedia (Japanisch)
- Nikkei: "Die Gesamtbaukosten des Chuo-Shinkansen steigen von 4 Billionen Yen auf 11 Billionen Yen, der Eröffnungstermin zwischen Shinagawa und Nagoya ist unklar" (Japanisch)
-
JR Central: Bemühungen im Abschnitt Shizuoka Präfektur (Japanisch)
-
Liste der J-TREC (Japan Transport Engineering Company) Anlagen (Japanisch)
-
Offizielle Website des Magnetschwebebahn-Ausstellungszentrums der Präfektur Yamanashi (Japanisch)
Kommentare
Bitte zuerst anmelden.
Noch keine Einträge.