Contents — find the section you need
Les compagnies JR sont nées du démantèlement et de la privatisation des Chemins de fer nationaux japonais (JNR) en 1987. JR East, dont le réseau est centré sur le Grand Tokyo, et JR Central, dont l'activité principale est le Shinkansen Tokaido, divergent fortement par leur taille et l'orientation de leurs développements respectifs en matière de technologies ferroviaires de nouvelle génération. JR East est un conglomérat diversifié aux multiples sources de revenus – le transport ferroviaire conventionnel, le Shinkansen, l'immobilier commercial (construction de gares) et le système de paiement Suica – tandis que JR Central dépend essentiellement d'une seule activité, le Shinkansen Tokaido, et en tire une marge bien plus importante. Bien que les deux entreprises partagent la même origine, issues de la scission des JNR, leurs investissements dans les technologies de nouvelle génération sont radicalement différents, tant par leur ampleur que par leur nature : le Shinkansen de nouvelle génération de JR East, la série E10, face au Shinkansen à sustentation magnétique supraconductrice Chuo de JR Central, un projet de 11 000 milliards de yens.
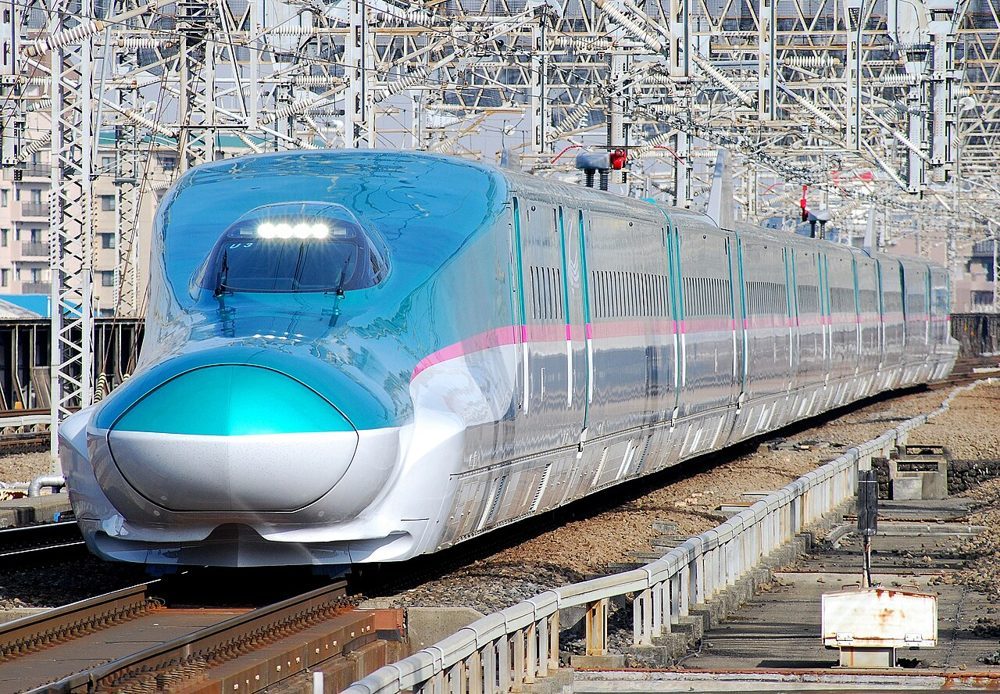 JR East
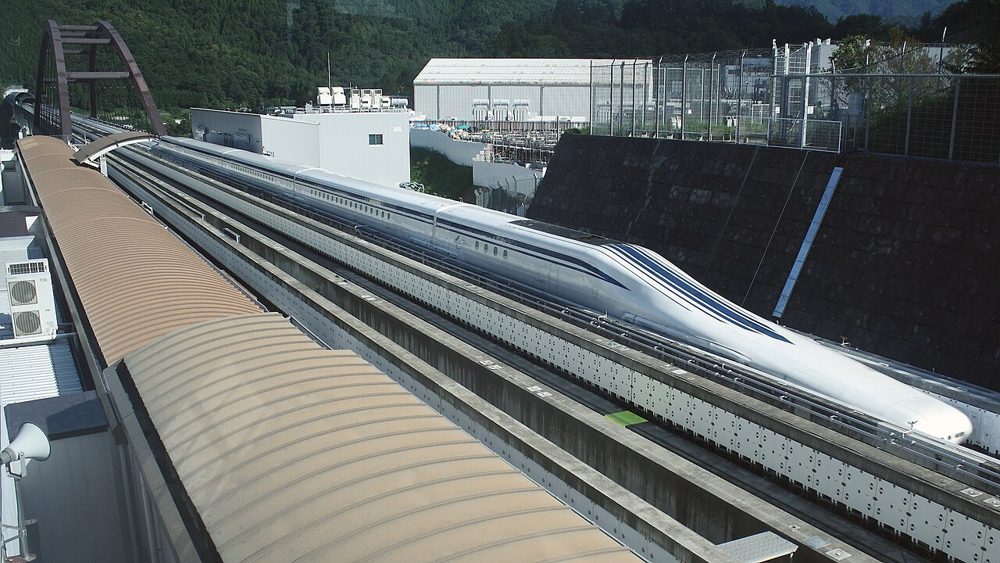 JR Central
Image : JR Shinkansen Tohoku série E5 de JR East (CC0) / JR Shinkansen Chuo à sustentation magnétique série L0 de JR Central (Saruno Hirobano, CC BY-SA 3.0), Wikimedia Commons


Histoire de l'entreprise : Même scission, activités opposées Structures
JR East et JR Central ont toutes deux été créées le 1er avril 1987, suite au démantèlement et à la privatisation des Chemins de fer nationaux japonais (JNR). La réforme de la JNR a scindé l'entreprise en six compagnies ferroviaires voyageurs (JR Hokkaido, JR East, JR Central, JR West, JR Shikoku et JR Kyushu) et une compagnie de fret (JR Freight), soit sept sociétés au total. Chacune a débuté comme une société d'État à but non lucratif, financée par l'État et détenue à 100 % par ce dernier. JR East a fait son entrée en bourse en octobre 1993 et l'État a achevé la vente de ses dernières actions en juin 2002, achevant ainsi sa privatisation complète. JR Central a fait son entrée en bourse en octobre 1997 et a achevé sa privatisation complète en 2006.
Les deux entreprises sont parties de la même situation, mais les caractéristiques du réseau ferroviaire dont chacune a hérité ont déterminé leur structure organisationnelle dès leur création. JR East a repris le réseau de banlieue du Grand Tokyo ainsi que les lignes Shinkansen Tohoku, Joetsu et Hokuriku, et a depuis diversifié ses revenus dans le transport ferroviaire traditionnel, le Shinkansen, l'immobilier (construction de gares) et les activités liées à Suica. JR Central, en revanche, a hérité de la principale source de revenus de l'ère JNR – le Tokaido Shinkansen (Tokyo–Shin-Osaka) – et a bâti son modèle économique autour de cette ligne depuis sa création. Cette dépendance au Tokaido Shinkansen est également à l'origine de la marge de manœuvre financière qui a permis à JR Central de concevoir le Chuo Shinkansen, le mégaprojet de train à sustentation magnétique supraconductrice autofinancé, présenté ci-dessous. JR Central a entamé l'étude de la commercialisation du Shinkansen à sustentation magnétique Chuo dès les années 1990, a obtenu la désignation de ligne prioritaire avec l'approbation du ministre des Transports en 2011 et a lancé les travaux du tunnel des Alpes du Sud (préfecture de Yamanashi) en 2014.
Comparaison de la taille des entreprises : Tendance sur cinq ans
L'exercice fiscal des deux entreprises se termine en mars. L'analyse des cinq derniers exercices (de 2022/2023 à 2026/2026/2026/2026/2026), plutôt qu'une analyse ponctuelle, met en évidence la reprise post-pandémie et l'écart de rentabilité qui en a résulté.
| Exercice fiscal | Chiffre d'affaires JR East | Résultat d'exploitation JR East | Chiffre d'affaires JR Central | Résultat d'exploitation JR Central |
|---|---|---|---|---|
| 2022/2023 | 1 978,9 milliards de yens | -153,9 milliards de yens (perte) | 935,1 milliards de yens | 1,7 milliard de yens (quasi nul) |
| Exercice 2023/3 | 2 405,5 billions de yens | 140,6 milliards de yens | 1 400,2 billions de yens | 374,5 milliards de yens |
| Exercice 2024/3 | 2 730,1 billions de yens | 345,2 milliards de yens | 1 710,4 billions de yens | 607,3 milliards de yens |
| Exercice 2025/3 | 2 887,5 billions de yens | 376,8 milliards de yens | 1 831,8 billions de yens | 702,7 milliards de yens |
| Exercice 2026/3 | 3 084,6 billions de yens (record pour la 5e année consécutive) | 414,3 milliards de yens | 2 006,2 milliards de yens (saute pour la première fois la barre des 2 000 milliards de yens) | 830,1 milliards de yens (record) |
| Indicateur | JR East | JR Central | ||
| --- | --- | --- | ||
| Bénéfice net (exercice 2026/3) | 247,8 milliards de yens | 552,8 milliards de yens (record) | ||
| Effectif consolidé | 69 559 (au 1er avril 2025) | 29 569 (+425 par rapport à l'année précédente) | ||
| Marge opérationnelle (exercice 2026/3) | ~13,4 % | ~41,4 % |
Le chiffre d'affaires de JR East est environ 1,5 fois supérieur à celui de JR Central, mais le bénéfice net de JR Central est plus de deux fois supérieur à celui de JR East, avec une marge opérationnelle plus de trois fois plus élevée : une inversion manifeste des échelles et de la rentabilité. Les deux entreprises ont été durement touchées par la pandémie (JR East a enregistré une perte d'exploitation et le bénéfice d'exploitation de JR Central était proche de zéro au cours des exercices 2022/2023), mais la rapidité de leur reprise et les marges réalisées par la suite ont divergé fortement. La forte rentabilité de JR Central s'explique directement par la concentration de son activité sur une seule ligne – le Shinkansen – qui engendre des coûts d'investissement, de maintenance et de main-d'œuvre relativement faibles comparés à ceux d'un opérateur ferroviaire diversifié. En revanche, cette concentration comporte un risque, la performance de l'entreprise étant entièrement tributaire de la demande pour le Tokaido Shinkansen. La base de revenus diversifiée de JR East – transport ferroviaire conventionnel, immobilier des gares, activités liées à Suica – affiche une marge plus faible, mais est bien moins dépendante d'une seule activité.
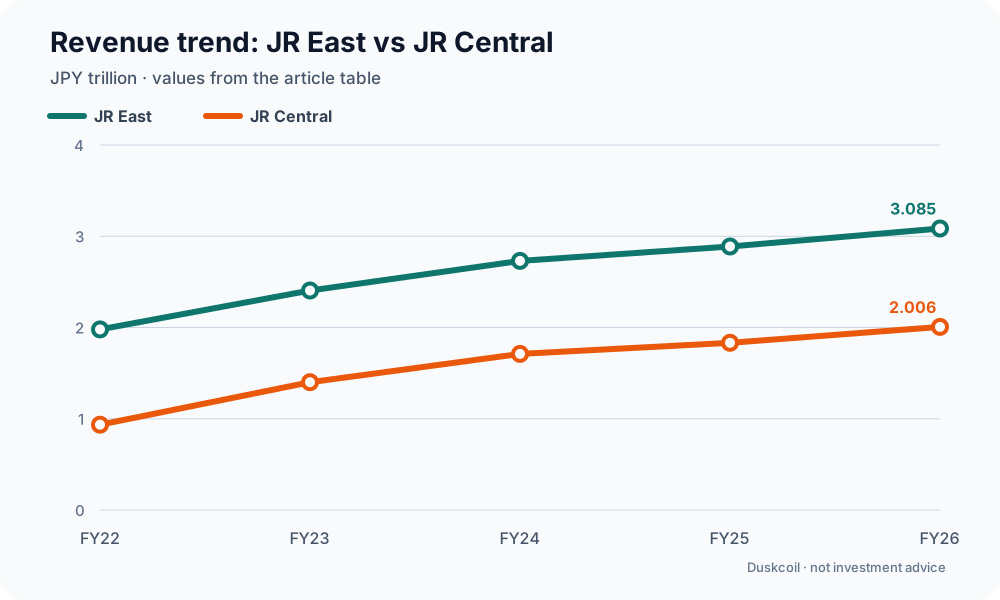
Diagramme : Duskcoil. Les valeurs du chiffre d'affaires figurant dans le tableau de l'article sont converties en billions de yens. Ce schéma ne constitue pas un conseil en investissement.
Comparaison des technologies et services phares
Matériel roulant Shinkansen de nouvelle génération : Série E10 (en développement) vs. N700S (matériel phare actuel)
JR East développe la « Série E10 », successeur des séries E5 et E2 qui constituent l’épine dorsale du réseau Shinkansen du Tohoku. Elle conserve la même vitesse de pointe que la série E5 (320 km/h) tout en intégrant des technologies axées sur la sécurité : un système de guidage en forme de L pour prévenir le déraillement en cas de séisme (testé et approuvé sur le train d’essai à grande vitesse ALFA-X), un nouveau système de freinage réduisant la distance d’arrêt de 15 % par rapport à la série E5 et des amortisseurs pour limiter le balancement latéral. Le confort et la commodité sont également au cœur des préoccupations : une configuration spacieuse avec quatre sièges de front, des prises électriques à chaque siège et une nouvelle porte dédiée aux bagages. La construction du train devrait s'achever à l'automne 2027, date à laquelle les essais débuteront. La mise en service commerciale est prévue pour l'exercice 2030.
Actuellement fleuron de la JR Central, le N700S circule sur les lignes Shinkansen Tokaido et Sanyo depuis juillet 2020 en tant que rame standard. Construite sur la base d'unités de quatre voitures, elle peut être configurée non seulement en rame standard de 16 voitures (capacité d'environ 1 323 passagers), mais aussi en compositions de 12 ou 8 voitures, offrant ainsi une grande flexibilité. Son accélération initiale élevée de 2,6 km/h/s permet à la JR Central de maintenir une vitesse de pointe de 285 km/h sur la section Tokaido et de 300 km/h sur la section Sanyo, tout en assurant un service à haute fréquence et un horaire dense. Cela paraît plus lent sur le papier que la vitesse de pointe de 320 km/h de la série E5, mais cette différence reflète les caractéristiques d'exploitation de chaque ligne : la philosophie de conception de JR Central privilégie une exploitation à haute densité, axée sur l'accélération, plutôt que la vitesse de pointe pure.
| Article | Série JR East E10 (en développement) | JR Central N700S (actuellement en service) |
|---|---|---|
| Vitesse de pointe | 320 km/h (objectif) | 285 km/h (Tokaido) / 300 km/h (Sanyo) |
| Mise en service commerciale | Prévue pour l'exercice 2030 | Juillet 2020 (déjà en service) |
| Composition | En développement (détails non communiqués) | Rames de 4 voitures ; rames de 16 voitures (capacité ~1 323 passagers) / rames de 12 voitures / rames de 8 voitures |
| Caractéristique notable | Mécanisme de guidage en L anti-déraillement, distance de freinage réduite de 15 %, prises électriques à chaque siège | Accélération au démarrage de 2,6 km/h pour une exploitation à haute densité ; cadence de freinage plus compacte |
Le mégaprojet : Où en est le Chuo Shinkansen aujourd'hui ?
Le Chuo Shinkansen, ligne à sustentation magnétique supraconductrice (SCMaglev), représente le plus grand défi technique de JR Central. Initialement, la section Shinagawa–Nagoya devait ouvrir dès 2027, mais la préfecture de Shizuoka s'est opposée à la construction sur sa portion de ligne, craignant que le creusement du tunnel ne réduise le débit de la rivière Oi. En mars 2024, JR Central a donc abandonné l'objectif de 2027. En octobre 2025, la société a également annoncé que le coût total de la construction devrait doubler par rapport au plan initial (environ 5 500 milliards de yens), pour atteindre 11 000 milliards de yens. Sur cette augmentation, environ 2 300 milliards de yens seraient imputables à l’inflation et environ 1 200 milliards de yens à la gestion des conditions d’excavation difficiles. Ce chiffre a été calculé en supposant une ouverture hypothétique en 2035 et, comme le souligne la société, ne constitue en aucun cas un engagement quant à cette date.
Un tournant décisif a eu lieu le 18 juillet 2026, lorsque JR Central et la préfecture de Shizuoka ont signé un « Accord de conservation de l’environnement naturel » – condition préalable au démarrage des travaux – rendant ainsi envisageable le lancement, longtemps retardé, des travaux sur la section de Shizuoka. Parallèlement, de mai à juin 2026, JR Central a organisé des réunions d’information (portes ouvertes) à destination des riverains dans huit villes et deux communes du bassin de la rivière Oi, ainsi qu’à Shizuoka, afin de favoriser la compréhension du projet par les populations locales. Fin mars 2026, les travaux de construction hors de Shizuoka progressaient régulièrement : les tunnels urbains étaient achevés à environ 90 %, les tunnels de montagne à environ 85 % et les gares terminus à environ 85 %. Autrement dit, une fois le tronçon de Shizuoka mis en chantier, le projet dans son ensemble entrerait dans sa phase finale. Cependant, le creusement des tunnels n’a pas encore commencé dans ce tronçon, et l’avis général est que l’ouverture n’aura pas lieu avant 2036 au plus tôt.
Cartes de transport IC et infrastructure de paiement : L’écosystème Suica vs. la réservation express TOICA Plus
Les deux entreprises émettent des cartes de transport IC, mais celles-ci occupent des places très différentes dans leurs activités respectives. Suica, de JR East, est bien plus qu’un simple billet de train : c’est une plateforme de paiement interopérable avec les cartes IC à l’échelle nationale (Kitaca, PASMO, TOICA, manaca, ICOCA, SUGOCA, nimoca et hayakaken). En décembre 2024, JR East a dévoilé sa vision « Renaissance de Suica », s'engageant à faire évoluer Suica au cours de la prochaine décennie, d'un simple « outil de voyage et de paiement » à un véritable « outil du quotidien ». Parallèlement, la compagnie a regroupé les identifiants, auparavant gérés séparément pour ses différents services, en un seul « identifiant JRE », déployé sur Mobile Suica dès février 2025.
À l'inverse, la carte TOICA de JR Central est une carte à puce principalement destinée aux lignes classiques de la région de Tokai (Shizuoka, Aichi, Gifu et Mie) et présente un caractère bien moins généraliste que Suica. JR Central investit plutôt dans la « Réservation Express » (EX Reservation), qui permet aux voyageurs de réserver et de payer leurs places réservées à bord du Tokaido Shinkansen entièrement en ligne grâce à une carte à puce, notamment via un service lié à la carte à puce disponible sur Mobile Suica. Alors que JR East considère sa plateforme de paiement comme un véritable moteur de croissance, la stratégie de JR Central en matière de services intégrés (IC) se concentre exclusivement sur l'amélioration du confort d'utilisation de son activité principale, le Shinkansen. Cette différence reflète fidèlement le degré de diversification des activités de chaque entreprise.
Une différence de stratégie technologique
La stratégie technologique de JR East repose sur une approche intégrée qui utilise l'infrastructure ferroviaire comme point de départ pour unifier la sécurité, les paiements et l'immobilier. Le système de guidage en L et le nouveau système de freinage de la série E10 s'inscrivent dans la continuité des efforts déployés en matière de sécurité parasismique suite au grand tremblement de terre de l'est du Japon. Parallèlement, le projet Suica Renaissance et la consolidation de JRE ID visent à transformer les points de contact clients acquis grâce à l'activité ferroviaire en une base de données pour l'ensemble des services.
La stratégie technologique de JR Central est diamétralement opposée : elle se concentre exclusivement sur l'optimisation de la précision et de la sécurité d'un seul élément d'infrastructure, le Tokaido Shinkansen. La conception à haute accélération du N700S constitue la solution optimale compte tenu des contraintes d'exploitation à haute densité du Shinkansen auxquelles JR Central est confrontée depuis ses premiers trains. Le système de sustentation magnétique supraconductrice représente l'aboutissement de plus de 60 ans d'investissements technologiques, remontant aux recherches fondamentales entamées en 1962. La différence entre les stratégies technologiques des deux compagnies réside en réalité dans une différence de philosophie de gestion : JR East privilégie la réduction des risques par la diversification de son portefeuille, tandis que JR Central concentre ses investissements technologiques et financiers sur son principal moteur de croissance, le Tokaido Shinkansen. Ce choix lui permet de financer un projet d'une envergure inégalée, le Chuo Shinkansen, principalement sur ses fonds propres.
Installations de développement et de production
Outre son siège social de Tokyo, JR East exploite deux usines gérées par sa filiale de fabrication de matériel roulant J-TREC (Japan Transport Engineering Company), un centre de recherche et développement, et un centre général de matériel roulant assurant l'inspection complète du matériel roulant conventionnel et du Shinkansen. Outre son siège social de Nagoya, JR Central exploite l'usine d'Hamamatsu, qui assure l'inspection complète du matériel roulant du Shinkansen ; son Institut de recherche et développement (ville de Komaki, Aichi), qui couvre la recherche technologique, notamment sur le maglev supraconducteur ; la ligne d'essai du maglev de Yamanashi et son centre d'exposition (ville de Tsuru, Yamanashi) ; et les trois principaux dépôts de matériel roulant du Tokaido Shinkansen (Tokyo, Nagoya et Osaka). La carte ci-dessous répertorie toutes les installations nationales que nous avons pu confirmer (les installations à l'étranger et les dépôts ferroviaires classiques ne sont pas inclus).
Sources : articles sur les dépôts de matériel roulant et les centres de recherche provenant des sites officiels de chaque entreprise, Wikipédia et services de cartographie et d'annuaire (Mapion, NAVITIME, etc.) utilisés pour confirmer les adresses. Aucune des deux entreprises ne publie de liste consolidée des installations ; l'adresse de chaque installation a donc été vérifiée individuellement auprès d'une source (communiqué de presse officiel ou publication spécialisée dans le secteur ferroviaire). Les coordonnées ont été géocodées au niveau de la ville/du pâté de maisons via OpenStreetMap Nominatim.
Stratégie et perspectives
Conformément à sa vision stratégique de groupe 2018 « Move Up! 2027 », JR East s’est engagée à passer d’une « prestation de services centrée sur le rail » à une « création de valeur centrée sur l’humain », positionnant ainsi ses activités de services à la personne et ses activités informatiques/Suica comme de nouveaux moteurs de croissance. L'incarnation la plus claire de cette évolution est « Takanawa Gateway City », dont la cérémonie d'ouverture du quartier a eu lieu en mars 2025 et l'ouverture complète en mars 2026. Il s'agit de l'un des plus grands projets de réaménagement de Tokyo, avec un coût total d'environ 600 milliards de yens et une superficie d'environ 9,5 hectares, comprenant des bureaux, des commerces, un grand centre de congrès et un bâtiment dédié à la culture et à la création. Parallèlement, JR East a créé JR East Real Estate pour accélérer la rotation de ses actifs immobiliers, a dévoilé la vision « Suica Renaissance » visant à faire évoluer Suica d'un « outil de voyage et de paiement » à un « outil du quotidien », et déploie « JRE ID » pour unifier les identifiants sur ses différents services. Autant de signes que la question centrale pour l'avenir est de savoir comment convertir les points de contact clients acquis grâce au transport ferroviaire en croissance pour les autres activités. L'exercice 2026/3 a marqué une cinquième année consécutive de chiffre d'affaires record, mais la croissance du bénéfice net est restée relativement modeste, pénalisée par les coûts d'investissement liés à Takanawa Gateway City et par la hausse des coûts de main-d'œuvre et de maintenance.
JR Central maintient sa stratégie de concentration des ressources de gestion sur l'achèvement du mégaprojet Chuo Shinkansen. Même après avoir annoncé en octobre 2025 que le coût total de la construction doublerait approximativement pour atteindre 11 000 milliards de yens, l'entreprise n'a pas renoncé à son principe de « financement de l'achèvement sur ses fonds propres ». L'accord de juillet 2026 relatif à la conservation de l'environnement naturel avec la préfecture de Shizuoka – levant ainsi le principal obstacle, à savoir le démarrage des travaux sur le tronçon de Shizuoka – constitue une étape majeure vers la fixation d'une date d'ouverture définitive. L'entreprise participe également aux discussions sur le réaménagement des abords de la gare de Nagoya au sein du « Meieki Grand Design Council », un organisme regroupant la ville de Nagoya, la préfecture d'Aichi et Meitetsu, en vue de la future gare de Chuo Shinkansen. Cependant, contrairement au projet Takanawa Gateway City à Tokyo, le réaménagement autour de la gare de Nagoya n'a pas encore atteint un stade d'exécution clairement défini, et l'incertitude quant à la date d'ouverture de la ligne Chuo Shinkansen explique en partie pourquoi les décisions d'urbanisme environnantes restent en suspens. Un débat s'est également instauré quant à la répercussion de l'augmentation des coûts sur les tarifs du Tokaido Shinkansen ; l'impact de l'achèvement de la ligne Chuo Shinkansen sur la structure tarifaire du Tokaido Shinkansen constitue un autre point à suivre.
Le défi structurel commun aux deux entreprises est de savoir comment stimuler la demande touristique et développer simultanément les activités non ferroviaires, face au déclin et au vieillissement de la population japonaise. JR East répartit ce risque grâce à la diversification de son portefeuille, tandis que JR Central protège ses revenus stables du Tokaido Shinkansen tout en investissant toutes ses ressources disponibles dans son prochain moteur de croissance, le Chuo Shinkansen — deux réponses contrastées à une même question de fond.
Références
-
JR East annonce le Shinkansen Tohoku de nouvelle génération « Série E10 » (japonais)
-
Contexte du report de l'ouverture du Chuo Shinkansen (Toyo Keizai Online, japonais)
-
IRBANK : Résultats financiers de JR East (9020) (japonais) / IRBANK : Résultats financiers de JR Central (9022) (japonais)
-
Vision de la direction du groupe JR East : « Passer à l'étape supérieure ! 2027 » (japonais)
-
Fashion Press : Couverture complète de l'ouverture de Takanawa Gateway City (japonais)
-
[Mynavi News : « JR Central et la préfecture de Shizuoka Signature d'un accord, début des travaux de construction du Maglev sur la section de Shizuoka cette année
-
JR Central : efforts déployés sur la section de la préfecture de Shizuoka (japonais)
-
Liste des installations de J-TREC (Japan Transport Engineering Company) (japonais)
-
Site officiel du Centre d'exposition du Maglev de la préfecture de Yamanashi (japonais)
Commentaires
Veuillez vous connecter.
Aucune entrée pour le moment.