Contents — find the section you need
日本的“超级总承包商”承建着社会基础设施——道路、水坝、隧道,以及摩天大楼、工厂和数据中心。日益严重的熟练劳动力短缺,迫使鹿岛建设、大成建设和清水建设在自动化和机器人领域展开激烈竞争,而这三家公司在规模和建筑机器人技术方面也存在着显著差异。
 鹿岛
 清水
图片:Kajima 标志 (CC BY 2.5) / Shimizu 标志 (公共领域),维基共享资源。


未找到符合维基共享资源版权门槛的大成(Taisei)标志,因此大成仅以文字形式呈现。
公司历史:从江户时代的木匠到日本最古老的承包商之一
这三家公司都可追溯到江户或明治时代,并且都经历了类似的历程——最初都是个体木匠或独资企业,之后才成立公司。
清水(Shimizu)是三家公司中最古老的。它始于1804年(文化元年),当时来自越中(今富山县)的木匠清水喜助(Kisuke Shimizu I)在江户(今东京)神田梶町开设了店铺。 1838年参与重建江户城西城后,该公司又承建了横滨1858年对外开放后外国使馆的建设工程。1868年,该公司建成了筑地饭店——一家专为外国人提供的旅馆,并早期吸收了西方的建筑技术。
鹿岛的历史可以追溯到1840年(天保十一年),创始人鹿岛岩吉在江户京桥开设了一家名为“阿岩组”的木工坊。1880年,公司在东京京桥小引町设立总部,名为鹿岛组,并投身于明治维新后的铁路建设热潮,累计铺设了超过2000公里的铁轨,在基础设施建设领域站稳了脚跟。鹿岛组株式会社成立于1930年,并于1947年更名为鹿岛建设株式会社。
大成株式会社是三家公司中最年轻的。它始于1873年(明治6年),当时大仓喜八郎创立了大仓组商会。1887年,大仓喜八郎与涩泽荣一和藤田传三郎共同创立了日本土木会社,该会社被认为是日本第一家法人建筑公司。公司几经更迭——包括大仓土木组、株式会社大仓组的土木工程部等——最终于1946年正式更名为大成株式会社。“大成”取自大仓土木的佛教谥号,而“建礴”(建设)则是日语中“construction”(建筑)一词的全新翻译,这也是该词首次被用作公司名称。
这三家公司都起源于木结构建筑,但它们各自发展成如今三家公司格局的转折点却各不相同:清水建设从个体创始人起步,稳步发展;鹿岛建设早期便涉足铁路基础设施建设;而大成株式会社则与涩泽荣一等人共同创立了现代股份制公司。
公司规模对比:五年趋势
观察过去五个财年(2022/23财年至2026/26财年,三家公司均以3月为财年结束日)的趋势,而非仅关注单一的单一数据,可以更清晰地展现三家公司不同的增长模式。
| 财年 | 鹿岛建设营收 | 鹿岛建设营业利润 | 大成建设营收 | 大成建设营业利润 | 清水建设营收 | 清水建设营业利润 |
|---|---|---|---|---|---|---|
| 2022/23财年 | 2.0797万亿日元 | 1233亿日元 | 1.5432万亿日元 | 960亿日元 | 1.4829万亿日元 | 451亿日元 |
| 2023/23财年 | 2.3916万亿日元 | 1235亿日元 | 1.6427万亿日元 | 547亿日元 | 1.9338万亿日元 | 546亿日元 |
| 2024/23财年 | 2.6652万亿日元 | 1362亿日元 | 1.7650万亿日元 | 265亿日元 | 2.0055万亿日元 | -247亿日元(上市以来首次出现经营亏损) |
| 2025/23财年 | 2.9118万亿日元 | 1519亿日元 | 2.1542万亿日元 | 1202亿日元 | 1.9443万亿日元 | 710亿日元(扭亏为盈) |
| 2026/23财年 | 3.0672万亿日元(创纪录) | 2408亿日元(创纪录) | 2.0890万亿日元 | 1880亿日元(创纪录) | 2.0578万亿日元 | 1187亿日元 |
| 指标 | 鹿岛建设 | 大成建设 | 清水建设 | |||
| --- | --- | --- | --- | |||
| 合并员工人数(2026/23财年) | 11,437 | 10,984 | 11,434 | |||
| 亮点 | 连续第五年实现营收和利润增长;首家营收突破3万亿日元的日本承包商 | 从2024/23财年的低谷强劲反弹;各利润水平均创历史新高 | 2024/23财年出现上市以来的首次营业亏损,随后连续两年实现利润增长 |
鹿岛建设连续五年实现营收和利润增长,从2022/23财年到2026/23财年,营收增长约1.5倍,营业利润增长约2倍。大成建设的营业利润在2024/23财年跌至265亿日元的低点,随后在次年反弹4.5倍至1202亿日元,并在2026/23财年创下1880亿日元的历史新高。清水建设的跌幅最大——在2024/23财年出现247亿日元的营业亏损,这是该公司自1961年上市以来的首次亏损——但在2025/23财年扭亏为盈,并在2026/23财年实现净利润同比增长67%。这三家公司都呈现出以2024/23财年为中心的V型复苏,但低谷的深度和复苏的形态有所不同;清水建设的亏损和大成建设营业利润约80%的下降尤其反映出,这两家公司都无法将不断上涨的原材料和劳动力成本完全转嫁到合同价格上。
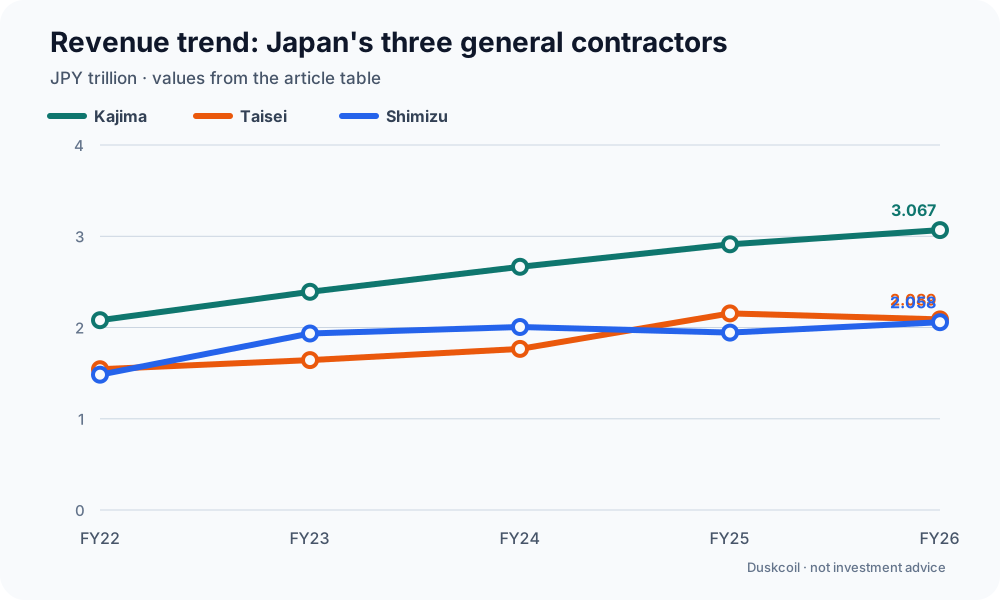
图表:Duskcoil。文章表格中的营收数值已转换为日元万亿。此图表不构成投资建议。
旗舰业务对比:海外业务与前沿业务
随着日本国内建筑市场因人口下降而趋于平稳,这三家公司都在寻求不同的增长领域。
| 项目 | 鹿岛建设 | 大成建设 | 清水建设 |
|---|---|---|---|
| 海外业务状况 | 海外子公司营收达到1.1143万亿日元,占总营收的38.3%,目前是所有业务板块中最高的,超过了国内建筑业的营收。 | 2024年4月,公司将国际业务部门重组为“国际业务部”,以推动本地化 | 自1974年在新加坡设立办事处以来,业务已遍及约60个国家 |
| 海外旗舰项目 | 洛杉矶是公司在北美的主要基地,建造的高层建筑以采用日本抗震隔振技术而闻名;在中国,建造制药厂和食品厂(例如,天津的明治乳业工厂) | 越南的“河内大成广场”、卡塔尔的哈马德国际机场航站楼以及菲律宾的南北通勤铁路项目 | 主要在东南亚地区建造生产设施、高层建筑、医院和地铁 |
| 国内前沿业务 | 数据中心订单激增(包括在美国);在国内外积累和出售房地产开发资产 | 通过半导体晶圆厂建设(例如,台积电熊本工厂)抓住制造业相关的建筑需求 | 成立于1987年的太空开发办公室,于2018年升格为独立业务部门;与太阳工业株式会社和东京理科大学合作开展月球栖息地研究 |
这三家公司都在寻求拓展其核心国内建筑和土木工程业务以外的增长点,但方向各不相同。鹿岛建设的海外子公司年收入超过1万亿日元——从收入构成来看,它已不再能简单地被称为“国内承包商”。大成建设则在积极拓展半导体制造厂和数据中心等高附加值国内建设项目的同时,通过2024年的重组计划强化其海外业务。清水建设虽然也在海外约60个国家开展业务,但其独特之处在于拥有其他两家公司都不具备的业务:始于1987年的太空开发研究,并致力于月球栖息地设计的长期前沿研究。
技术战略:建筑机器人与自动化施工
面对日益严重的熟练技工短缺问题,日本各大承包商都采取了不同的自动化方案。
鹿岛建设公司(Kajima)开发了名为“A4CSEL”(读作“Quad Accel”)的土木工程自动化施工系统。该系统为运输和倾倒土方的自卸卡车、进行摊铺和整平的推土机以及进行压实的振动压路机配备了GPS、陀螺仪、激光扫描仪和车载控制电脑,使多台机器能够协调运行,实现整个土方作业流程的无人值守。操作员只需发送作业计划,多台机器即可自主同步运行。
大成建设株式会社与千叶工业大学合作开发了“T-iROBO Revar”机器人,该机器人可自动完成钢筋绑扎工作。钢筋绑扎是钢筋混凝土施工中劳动密集型工作之一,估计约占钢筋总工时的20%。此外,大成建设株式会社还推出了T-iROBO系列机器人,用于逐步实现各个施工流程的自动化,例如用于混凝土楼板精加工的“T-iROBO Slab Finisher”、用于现场自动焊接的“T-iROBO Welding”以及自主清洁机器人“T-iROBO Cleaner”。
清水建设株式会社于2018年发布了“Shimz Smart Site”智能工地系统,这是一款将自主机器人与集成管理平台相结合的新一代生产系统。该系统的核心是三种由平板电脑指令操控的机器人:“Robo-Carrier”用于水平物料搬运,“Robo-Welder”用于焊接钢柱,“Robo-Buddy”则是一款多功能机器人,可处理诸如天花板和地板材料安装等任务。该理念超越了单个机器人的范畴,旨在围绕机器人技术和BIM(建筑信息模型)重新设计整个施工现场生产系统。
面对建筑机器人这一共同挑战,这三家公司采取了截然不同的发展路径:鹿岛建设致力于实现土木工程整体自动化,大成建设则针对特定的建筑施工流程开发机器人,而清水建设则致力于围绕机器人技术重建整个建筑施工生产系统——这种差异反映了各公司各自的传统优势领域(鹿岛建设擅长土木工程,大成建设和清水建设擅长建筑施工)。
开发与制造设施(总部及国内主要分支机构)
承包商的“工厂”运营方式与制造商不同,因此下图展示了各公司总部的功能及其主要区域分支机构网络。三家公司的分支机构布局大致相同,每家公司都运营着覆盖从北海道到九州的全国性网络。
数据来源:鹿岛建设“国内主要地点”、大成建设“分支机构”和清水建设“办事处列表”官方页面中的分支机构名称和地址(均为原始资料)。这三家公司在全国范围内设有众多分支机构和销售办事处;此地图仅包含总部/技术研究所及各公司主要区域分支机构(每家公司8个地点)。坐标已通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/街区级别。
战略与展望:数据中心和半导体制造厂成为新的主要战场
各大承包商2026/2023财年的业绩报告都体现了一个共同点:他们都采取了“选择性接单”策略——只承接那些材料和人工成本上涨能够完全转嫁到合同价格上的项目——这显著提高了盈利能力。需求的主要驱动力来自云服务和电信运营商的大型数据中心以及半导体制造厂相关的建设项目,单个项目价值数千亿日元甚至超过1000亿日元的情况并不少见。大成建设赢得了与台积电熊本工厂相关的建设合同,鹿岛建设在美国的数据中心建设订单也激增——这两个领域正成为这三家公司共同的主要战场。
根据鹿岛建设2024-2026财年中期经营计划“进一步强化核心,引领未来”,其目标是2026财年归属于母公司所有者的净利润至少达到1300亿日元(到2030财年至少达到1500亿日元),并持续保持10%以上的净资产收益率。公司计划在未来三年内投入约1.2万亿日元用于增长投资,其增长支柱包括海外业务(如上所述,海外业务占总收入的38.3%)以及国内外房地产开发资产的积累和出售。公司2026/23财年的业绩——营业利润达2408亿日元,连续第五年实现收入和利润增长——正朝着实现该计划目标所需的速度稳步迈进。
根据“TAISEI VISION 2030”目标和2024-2026财年中期经营计划,大成集团设定了2026财年的目标:集团营收约1.95万亿日元,集团营业利润约1200亿日元,净利润约800亿日元,净资产收益率约8.5%。大成集团2026/23财年的实际业绩——营收2.089万亿日元,营业利润1880亿日元——轻松超越了营收和利润目标。公司设定了三年3500亿日元的投资预算(其中1250亿日元用于技术研发和数字化转型),并将重振国内建筑业务的盈利能力作为首要任务——但利润复苏的速度远超预期。
清水建设在其2024-2026财年中期经营计划中,将规划周期从之前的五年缩短至三年,并以“强化管理基础以实现可持续增长”为基本方针。在建筑业务(建筑和土木工程)方面,清水建设的目标是“转型为高盈利的业务结构”和“重建让员工以创造为荣的生产体系”。同时,其同期中期数字化转型(DX)战略的重点是“构建跨组织的数字化转型晋升体系”和“培养数字化转型人才”。对于一家在2024/2023财年上市以来首次出现经营亏损的公司而言,该计划相当于在三年内押注于重建其管理基础——而其2026/2023财年的业绩,即营收和利润双双增长,净利润同比增长67%,表明该公司在实现这一目标方面取得了切实进展。
这三家公司共同采取的是双管齐下的策略:一方面将订单转向数据中心和半导体制造厂等新兴高利润领域,另一方面投资数字化转型和自动化以提高生产效率。随着日本国内建筑市场因人口减少而逐渐萎缩,每家公司都在并行地寻求核心业务以外的增长——鹿岛建设通过海外业务,大成建设通过重组后的国际事业部,而清水建设则着眼于太空开发的长期前沿领域。
评论
请先登录。
暂无数据。