Contents — find the section you need
三菱重工(MHI)、川崎重工(KHI)和IHI三家公司均起源于江户时代末期和明治时代初期的造船厂,此后业务拓展至能源、航空航天/国防和工业机械等领域。国防开支的增长和航空市场的复苏推动这三家公司在2025/23财年和2026/23财年均实现了创纪录的利润,但它们的营收规模却相差近三倍,各自最具优势的旗舰产品或技术领域也存在显著差异。潜艇建造领域是三家公司之间罕见的正面竞争,MHI和KHI轮流建造潜艇——而IHI则专注于单一领域:飞机发动机,并以此为核心开展业务。
 三菱重工
 IHI
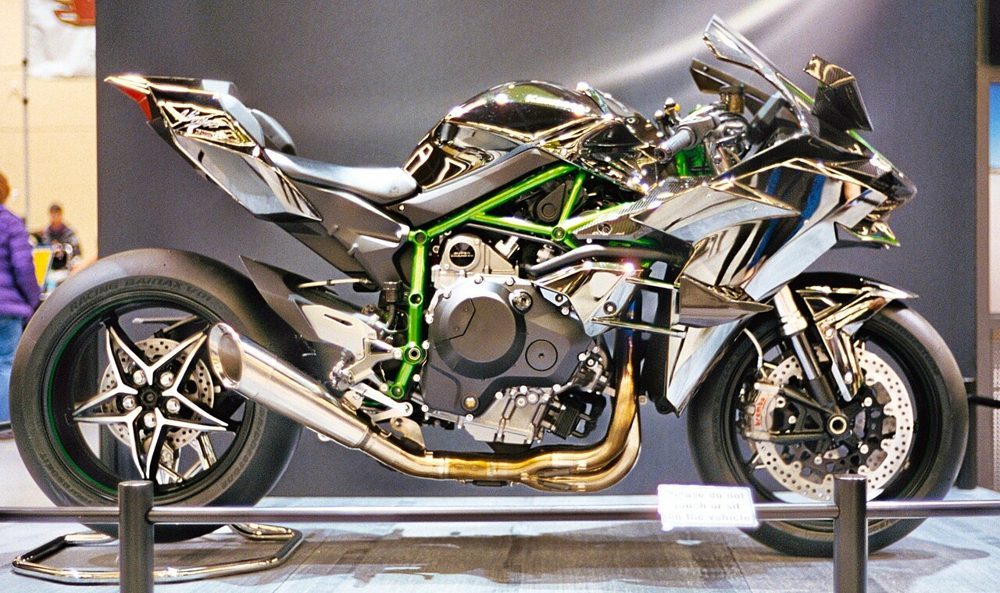 川崎重工
图片:Mitsubishi 重工标志 / IHI 标志(均为公共领域;商标权仍单独适用)/ Kawasaki Ninja H2R (Dennis Bratland, CC BY-SA 4.0), Wikimedia Commons


公司历史:从江户时代末期和明治时期的造船厂到三大重工业巨头
三菱重工的历史可以追溯到1884年。当时,三菱财阀第二任掌门人岩崎矢之助从工务省长崎造船局租借了厂房,并将其改组为长崎造船厂。1887年,三菱重工买断了这些厂房。1917年,长崎造船厂从三菱联合株式会社分离出来,成为一家独立的公司——三菱造船株式会社。1934年4月,三菱造船株式会社更名为三菱重工(第一代),并于同年6月收购了三菱飞机株式会社。战后,财阀解散导致三菱重工分裂为三家地区性企业——东日本重工、中部重工和西日本重工——并于1964年重新合并,成为如今的三菱重工。
IHI的历史更为悠久:它起源于石川岛造船厂,该造船厂于1853年(佩里准将抵达日本的那一年)开业。当时,德川幕府迫于西方列强的压力,下令水户藩建立造船厂——这使得IHI成为日本历史最悠久的重工业企业之一。 1876年,平野富治从海军省租借了原石川岛修船厂的场地,创立了石川岛平野造船厂。1889年,该厂发展成为石川岛有限责任造船厂,1893年又发展成为东京石川岛造船株式会社(由涩泽荣一担任董事长)。1960年12月,该公司与播磨造船工程株式会社合并,成立了石川岛播磨重工(即IHI的前身),并于2007年更名为现在的“IHI株式会社”。
川崎重工始于1878年,当时川崎正三在东京筑地地区开设了川崎筑地造船厂。其建造的第一艘船是一艘西式木船,名为“北海丸”,排水量为80吨。 1881年,川崎在兵库县东出町开设了川崎兵库造船厂。1886年,川崎租借并与国营兵库造船厂合并,合并后的公司更名为“川崎造船厂”,并将公司重心转移至神户。1896年,川崎造船厂注册成立,随后分别于1919年、1928年和1937年分拆出川崎汽船、川崎车辆和川崎飞机。1939年,为体现其日益多元化的业务,公司更名为“川崎重工业株式会社”。这三家公司都以造船业为创始业务,但各自的发展路径却截然不同:三菱重工(MHI)是通过与财阀相关的拆分和重组发展而来;日本重工(IHI)则是由幕府特许的造船厂经过漫长的发展演变而来;川崎重工(KHI)则是由一位创始人创立并随后进行多元化经营。
公司规模比较:五年趋势
这三家公司的财年截止日期均为3月,因此可以直接进行比较。观察过去五个财年(2022/3财年至2026/3财年)的趋势,而非仅关注单一的单年数据,更能清晰地展现三家公司增长速度的差异。
| 财年 | 三菱重工营收 | 三菱重工营业利润 | 川崎重工营收 | 川崎重工营业利润 | 日本重工营收 | 日本重工营业利润 |
|---|---|---|---|---|---|---|
| 2022/3财年 | 3.8602万亿日元 | 991亿日元 | 1.5009万亿日元 | 458亿日元 | 1.1729万亿日元 | 815亿日元 |
| 2023/24财年 | 4.2028万亿日元 | 1414亿日元 | 1.7256万亿日元 | 815亿日元 | 1.3529万亿日元 | 820亿日元 |
| 2024/24财年 | 4.6571万亿日元 | 2348亿日元 | 1.8493万亿日元 | 362亿日元 | 1.3225万亿日元 | -701亿日元(亏损) |
| 2025/24财年 | 4.3612万亿日元 | 2870亿日元 | 2.1293万亿日元 | 1246亿日元 | 1.6268万亿日元 | 1435亿日元 |
| 2026/23财年 | 4.9742万亿日元 | 4499亿日元 | 2.3113万亿日元 | 1262亿日元 | 1.6434万亿日元 | 1655亿日元 |
| 公制 | 三菱重工 | 川崎重工 | IHI | |||
| --- | --- | --- | --- | |||
| 合并员工人数 | 8万出头(截至2026/23财年) | 约4.1万人(截至2025/23财年) | 约2.8万人(同年) | |||
| 权益比率 | 30%左右 | 24.6% | 23.0% | |||
| 对日本防卫省的销售额(2025/23财年) | 7042亿日元(三者中最高) | 4009亿日元 | 未披露(仅作为合并分部的一部分报告) |
三菱重工(MHI)的营收在五个期间内增长了约29%,营业利润增长了4.5倍——这直接得益于其专注于核电、国防和燃气轮机等高利润领域。川崎重工(KHI)的营收连续五个期间增长,总体增长约1.5倍,但在2024/2023财年出现了一次急剧的暂时性下滑,这表明其业务组合仍处于转型期(详见下文)。 IHI最引人注目的特点是其在2024/23财年录得的营业亏损(-701亿日元),这主要是由于与PW1100G-JM发动机(用于空客A320neo系列飞机)的额外检查项目相关的约1541亿日元的一次性费用,以及北美工厂项目产生的约146亿日元的诉讼和解费用。IHI在2025/23财年扭亏为盈,并在2026/23财年之前连续两年实现盈利增长,处于V型复苏的中期。MHI的收入表现突出,约为KHI或IHI的两到三倍。MHI的权益比率也最为稳定,KHI和IHI的权益比率均略低,在20%左右。
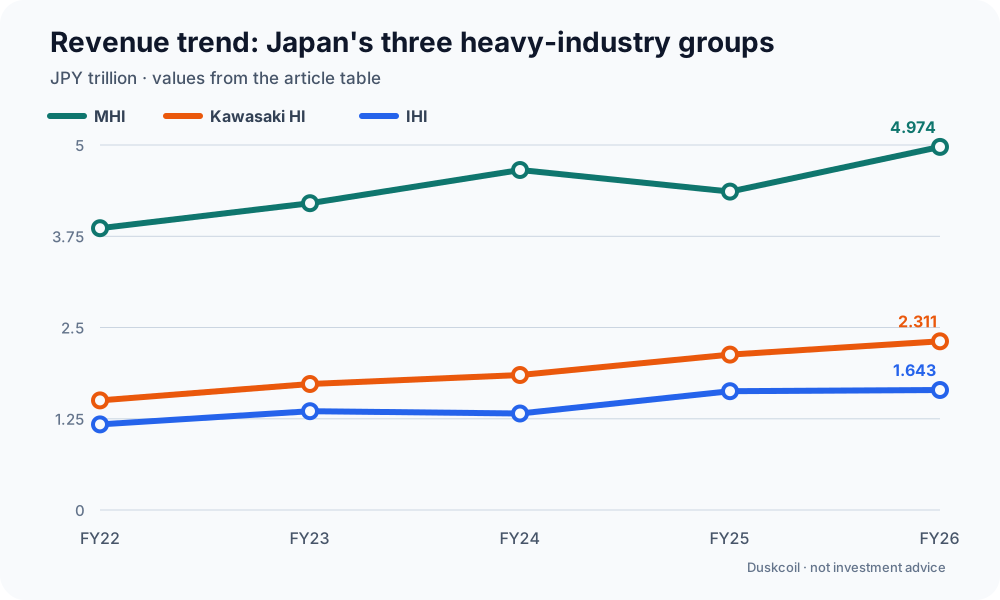
图表:Duskcoil。文章表格中的营收数值已转换为日元万亿。此图表不构成投资建议。
旗舰产品对比:它们的交集与差异
尽管三家公司都被归为“重工业”,但它们的业务组合并非完全重叠。潜艇领域是直接竞争的典型例子;火箭领域则呈现出清晰的分工;而在某些领域——例如航天和国防平台——三家公司中只有一家或两家参与其中。
防卫装备:潜艇轮流建造,IHI 仍是发动机专家
日本海上自卫队的潜艇建造遵循着日本国防工业中罕见的模式:三菱重工(MHI)的神户造船厂和川崎重工(KHI)的神户工厂轮流建造,每年各建造一艘。现役的“大鲸”级潜艇也遵循同样的模式——2025年,川崎重工向防卫省交付了“雷鲸”级潜艇,而三菱重工则交付了“超鲸”级潜艇,两艘潜艇均由各自的神户造船厂建造。
| 项目 | 三菱重工 | 川崎重工 | IHI |
|---|---|---|---|
| 潜艇建造 | 是(神户造船厂,轮流建造) | 是(神户工厂,轮流建造) | 否(无建造记录) |
| 战斗机/导弹 | 是(F-2/F-15升级;日本方面GCAP主承包商;主导12型舰对舰导弹能力增强型的防区外导弹改装) | 部分(T-4教练机、制导武器) | 否(不参与平台建设) |
| 护卫舰/出口舰艇 | 是(最上级护卫舰——2026年4月与澳大利亚签署了一份价值约1万亿日元的11艘增强型护卫舰联合研发/生产合同,这是日本战后首次出口军舰) | 部分(提供部分舰载设备) | 否 |
| 巡逻机/运输机/大型直升机 | 部分 | 是(P-1巡逻机和C-2运输机的主承包商;CH-47重型运输直升机的特许生产) | 否(不参与平台建设) |
| 飞机发动机供应 | 部分(参与部分国内战斗机发动机生产) | 部分 | 广泛(日本防卫省大部分飞机发动机的主要承包商,为战斗机、巡逻机和教练机等提供发动机) |
| 防卫省销售额,2025/2023财年 | 7042亿日元 | 4009亿日元 | 未披露 |
三菱重工(MHI)和川崎重工(KHI)直接在“平台”(舰艇和战斗机)上展开竞争或共同承担责任,而日本重工(IHI)则完全不属于任何平台,而是专注于发动机——一项贯穿所有平台的功能,这使其能够作为零部件供应商参与几乎所有国防装备的制造。这正是日本重工(IHI)尽管在整体规模上落后于其他两家公司,却依然在国防领域保持强大影响力的原因——但这同时也带来了集中风险:日本重工(IHI)的业绩更多地取决于发动机这一单一类别的供需关系,而非整个国防装备的采购趋势。
太空:H3火箭的三方分工
太空领域并非竞争,而是清晰的分工。三菱重工(MHI)是日本主力火箭H3的制造和发射核心,其位于爱知县飞岛市的飞岛工厂负责从一级和二级燃料箱制造到箭体组装和功能测试的所有环节。日本铁木重工(IHI,通过其子公司IHI Aerospace)负责H3火箭固体火箭助推器和燃气喷射装置的制造,并全面负责Epsilon火箭的研发和制造。川崎重工(KHI)的优势在于制造卫星整流罩——用于保护卫星免受发射过程中风压和振动影响的整流罩——并为H3火箭提供整流罩。这三家公司各自负责同一枚火箭的不同部分,太空领域的这种“竞争”模式与国防领域的“竞争”模式截然不同:这是一种“合作”。
能源电厂:燃气轮机正面交锋,氢能战略分歧
在燃气轮机领域,三菱重工 (MHI) 和川崎重工 (KHI) 展开了直接竞争。三菱重工的 M701JAC 是世界领先的大型燃气轮机,涡轮进口温度高达 1650°C,联合循环效率超过 64%,在 50Hz 频段下输出功率可达 840 MW。而川崎重工的 L30A 是其自主研发的最大型燃气轮机,属于中小型 30 MW 级机组,发电效率超过 40%,并可与 20-50 vol% 的副产氢气进行混烧。两家公司的目标市场不同:三菱重工的大型联合循环电厂服务于大型公用事业公司,而川崎重工的分布式热电联产系统则面向工厂和工业用户。三菱重工并不直接参与燃气轮机的竞争,而是专注于配套的电厂设备——锅炉、液化天然气储罐、化工厂设施——这使得三家公司在这一领域存在着不对称的重叠。
下一代燃料战略也各有不同。IHI 重点发展氨气混烧和单烧;KHI 则押注于氢气供应链,构建涵盖液氢运输船、装卸站和氢气燃气轮机的一体化系统;MHI 则同时推进氢气和氨气的研发,包括通过入股海外公司来吸收氢气生产技术。
各公司的招牌产品
这三家公司各自拥有其他两家公司所不具备的招牌产品。
MHI 能源业务(规模在 2 万亿日元左右,是其机械/电厂集团的核心业务)的旗舰产品是上文提到的 M701JAC 燃气轮机。自 2020 年开始试运行以来,该机型已在泰国、越南、卡塔尔等地投入使用,累计运行时间超过 300 万小时。
IHI 占据了日本 60% 至 70% 的喷气发动机产量。在民用领域,IHI也与全球制造商开展国际联合开发项目,涵盖大型和小型商用飞机发动机,负责发动机模块和零部件的研发和供应。但这种专注也导致IHI的业务高度集中:其77%的利润来自“航空航天、国防和航天”板块,这使得其业绩极易受到飞机需求波动的影响——包括上文提到的PW1100G-JM等单一项目的问题。
除了航空航天系统和能源/环保工厂之外,川崎重工还经营摩托车和机器人业务,这是其他两家公司所不具备的——使其成为三家重工业制造商中业务最为多元化的。其标志性产品是川崎Ninja H2R,它是世界上速度最快的量产摩托车之一,搭载998cc直列四缸发动机和自主研发的增压器,可输出321.5马力。该公司航空航天、燃气轮机和机械部门的工程师参与了这款增压器的设计——Ninja H2R 的研发,部分原因是为了展示整个重工业集团的工程实力。其工业机器人业务也在快速增长,目标是在 2030 财年实现 4000 亿日元的营收(约为目前规模的 4 倍)。
技术战略的差异
这三家公司的技术战略分别反映了其各自的业务组合结构。
三菱重工奉行“精选与集中”战略,将资源集中投入到核电、燃气轮机和国防等高利润、高增长领域。 2025年9月,三菱重工宣布将旗下叉车子公司三菱Logisnext以约1300亿日元的价格出售给投资基金Japan Industrial Partners。三菱重工认为,在叉车这一大宗商品领域,其无法与专业制造商竞争——这清晰地表明了该公司将优先投资国防和能源领域。在国防领域,三菱重工正在构建新的增长轴心,即向海外出口国产装备。例如,向澳大利亚出口最上级护卫舰(合同于2026年4月签署,共11艘升级版,价值约1万亿日元)。
IHI则采取了孤注一掷的策略,将全部风险都投入到单一领域:飞机发动机。其业务重心正从直接销售发动机转向通过维护、修理和大修(MRO)来增加售后市场收入,并通过自动化和数字化来提高服务质量和效率。 2024/23财年的巨额亏损是这种集中化战略的必然结果,但到2026/23财年,利润已恢复到接近历史最高水平。总裁本人也表示,目标是在“本财年内完成重组”——这一立场仍然包括剥离不盈利的业务,作为彻底结构调整的一部分。
川崎重工采用“飞机”型多元化战略,将跨业务领域的技术转移——例如摩托车、机器人和氢能——视为核心优势。其航空航天部门开发的增压器技术被应用于Ninja H2R摩托车,这种跨部门的工程技术再利用已深深融入公司的设计文化。在氢能领域,川崎重工(KHI)致力于实现端到端的垂直整合——涵盖液化、运输、卸载和发电——并设定了到2030年将其所有发电发动机和燃气轮机产品线(应急使用机组除外)全部改造为100%氢能驱动的目标,使其成为三家公司中氢能发展最为积极的公司。
研发与制造设施
三菱重工(MHI)除了位于东京的总部外,还在日本各地运营着众多造船厂和工厂。川崎重工(KHI)采用东京/神户双总部架构,并在日本国内设有生产设施。三菱重工(IHI)以位于东京丰洲的总部为中心,在日本各地设有飞机发动机和能源工厂。下图标出了我们能够确认的所有主要设施(海外设施和所有附属公司工厂均不在本次研究范围内)。
数据来源:设施名称分别来自三菱重工 (MHI)、川崎重工 (KHI) 和铁木重工 (IHI) 的官方网站(位置/办公地点页面)。各公司官方网站上确认的地址被视为主要来源;如果公司官方网站上没有提供可确认的地址,则通过地图/目录服务(例如 NAVITIME、雅虎地图、Mapion 电话簿等)逐一核实——此处已如实注明。坐标已通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/街区级别。
原则上,这三家公司的关联公司工厂和海外设施均不包括在内;选择重点在于各公司的核心总部、造船厂、工厂和车间。战略与展望
两大利好因素——将国防开支提高到GDP的2%(由高市政府于2025年10月宣布,目标是在2027财年完成,预计日本国防预算将从2022财年的约5.4万亿日元增长到2027财年的约11万亿日元)以及疫情后航空需求的复苏——推动这三家公司在2025/23财年和2026/26财年均实现了接近历史最高水平的利润。国防订单也大幅增长:三菱重工在2025/23财年的国防和航天订单达到约1.8万亿日元,是国防开支扩张开始前水平的三倍多。
三菱重工在其“2024财年业务计划”(2024-2026财年)中期规划中,目标是实现非连续性增长:到2027财年,营收达到5.7万亿日元(较2023财年增长20%),营业利润超过4500亿日元(增长60%)。上文提到的三菱物流剥离(退出大宗商品业务)以及向澳大利亚出口最上级护卫舰(将国内部署的国防装备推向海外)是该计划的最佳体现。随着电力需求(来自数据中心及其他领域)的增长,三菱重工向核电和国防领域的“选择与集中”战略似乎将继续加速推进。
川崎重工(Kawasaki Heavy Industries)在其“2030集团愿景”(“面向未来的可信赖解决方案”)中,确定了三大增长领域:“安全可靠的远程社会”、“近未来出行”以及“能源与环境解决方案”。其国防业务在2025/23财年的总订单量中占比已增长至约30%,部分原因是CH-47重型运输直升机的特许生产。川崎重工也在持续投资氢能供应链,致力于将涵盖液氢运输船到氢气燃气轮机的端到端系统商业化。
日本工业重工(IHI)计划在未来三年内投资6500亿日元,用于航空航天、国防、航天和核能领域,旨在借助疫情期间商用飞机发动机需求的复苏,从重组阶段转向增长投资阶段。 IHI在2025财年(2026/23财年)业绩报告中公布,营收达1.6434万亿日元,营业利润达1655亿日元,并预计2027/23财年将连续第四年创下业绩新高。该公司认为,商用飞机发动机售后市场收入(维护和零部件供应)的增长,以及为充分利用国防预算增加带来的收益而加强发动机业务,是其近期增长的主要驱动力。
这三家公司共同的策略是,在国防、能源和航空航天等高利润领域进行“精选和集中”,同时剥离或逐步关闭非核心业务。国防开支的增长势头无法保证会无限期持续,每家公司仍然面临着单一项目失误的风险——就像IHI在2024/23财年的经历一样——这可能会直接影响业绩。即便如此,这三个行业的近期订单情况看起来都很健康,以国防、航空航天和能源为中心的扩张阶段目前看来可能会持续下去。
参考资料
-
【川崎历史|川崎重工】( https://www.khi.co.jp/history/ )
-
【IRBANK:三菱重工财务业绩】( https://irbank.net/E02126/pl ) / 【IRBANK:川崎重工财务业绩】( https://irbank.net/E02127/pl ) / 【IRBANK:IHI财务业绩】( https://irbank.net/E02128/pl )
-
【东洋经济网:深入剖析国防企业专长——川崎重工、三菱重工、IHI(日文)】( https://toyokeizai.net/articles/-/563250 )
-
【东洋经济网:三大重工制造商在出口市场的希望与新风险(日文)】( https://toyokeizai.net/articles/-/909315 )
-
【日经新闻:澳大利亚选择三菱重工增强型最上级护卫舰(日文)】( https://www.nikkei.com/article/DGXZQOUC052G90V00C25A8000000/ )
评论
请先登录。
暂无数据。