Contents — find the section you need
液压挖掘机、推土机、自卸车——支撑土木工程、采矿和拆除工地正常运转的工程机械市场,在全球范围内由美国的卡特彼勒公司领跑,小松紧随其后位居第二。日立建机在全球市场排名稍逊,但在美国国内市场位居第二,仅次于小松。尽管两家公司的规模相差近三倍,但在超大型挖掘机的性能方面,它们不分伯仲,甚至更胜一筹。它们的技术战略也截然不同:小松致力于在整个工地部署信息通信技术(ICT),而日立建机则专注于提升挖掘机本身的性能。
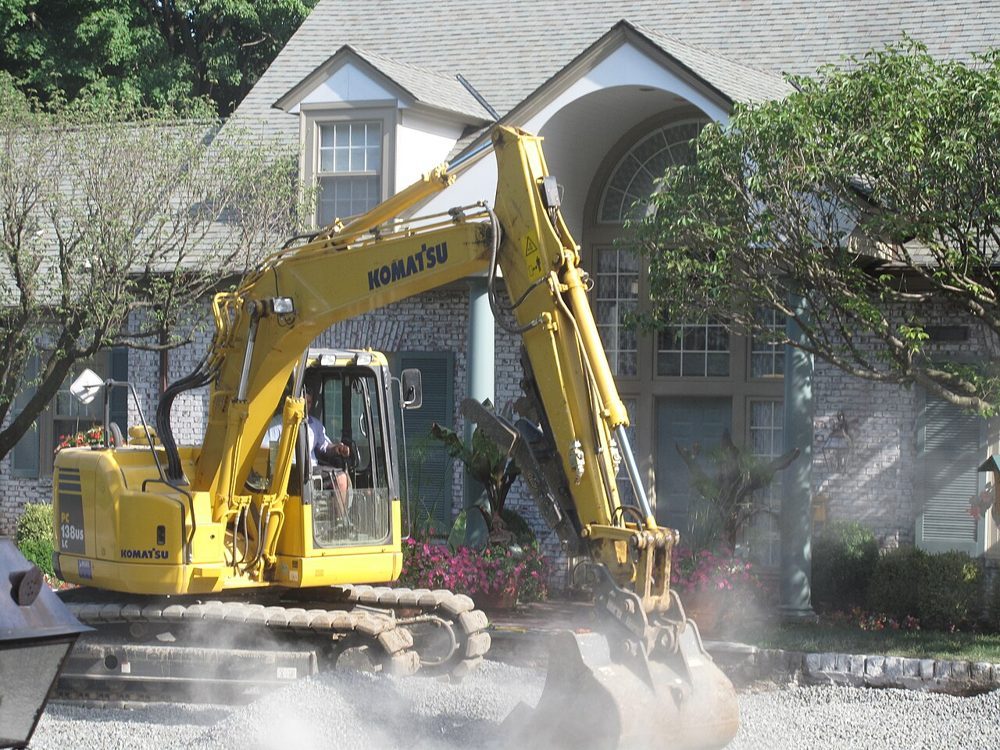 小松
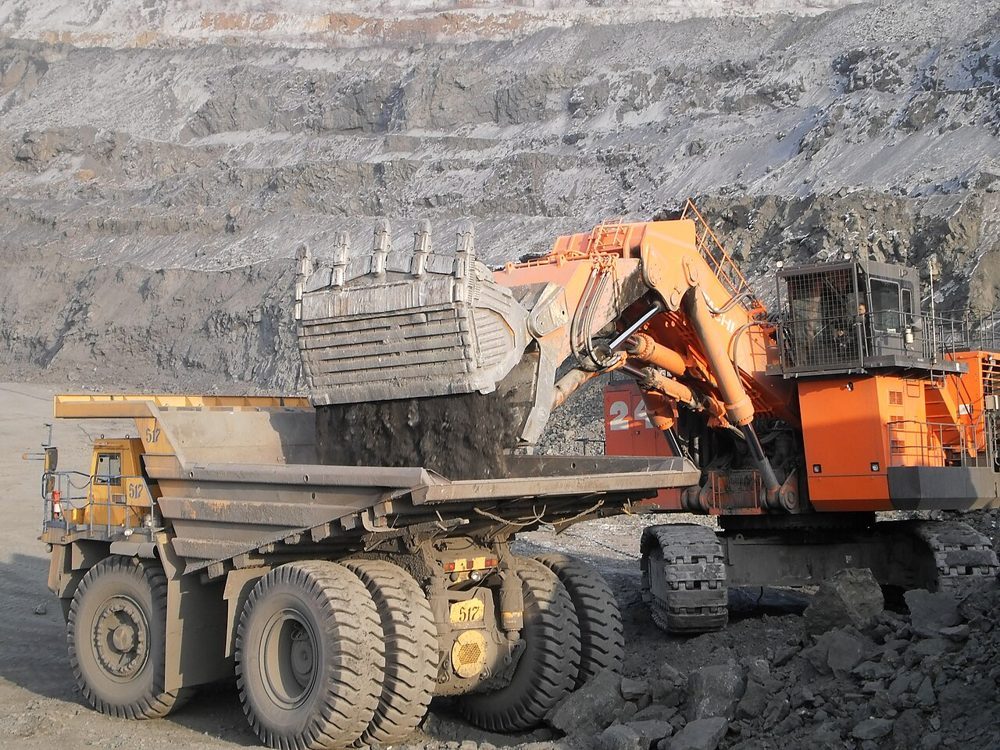 日立建机
图片:A 小型小松液压挖掘机 (PC138US) (CC BY 2.0) / A 大型日立建机矿用挖掘机 (Sandrerro, CC BY-SA 3.0),维基共享资源。


两张照片均未直接展示本文对比的旗舰机型(PC9000-12/EX8000)——它们只是各自公司产品线中的代表性产品。
公司历史:小松的矿业公司根基,日立建机脱离母公司
小松的历史可以追溯到1917年,当时位于石川县的铜矿运营商竹内矿业株式会社开设了小松铁厂。1921年,铁厂从竹内矿业株式会社分离出来,成为一家独立的公司——小松株式会社。1924年,小松制造了第一台商用压力机;1931年,制造了日本第一台国产农用拖拉机。1943年,小松生产了“小松1型平地机”,被认为是日本国产推土机的原型机;随后在1947年,又推出了第一台“D50”推土机。自1968年起,该公司开始生产液压挖掘机,并确立了其作为全系列工程机械制造商的地位。2017年,该公司收购了美国矿业设备制造商Joy Global,显著增强了其在矿业机械领域的地位。
日立建机最初是日立有限公司的一个部门。日立分别于1955年、1965年和1969年分拆出售后服务公司、销售公司(即最初的日立建机)和制造公司(日立建机制造公司)。随后,在1970年10月,销售和制造部门合并,组成了如今的日立建机。该公司作为日立集团的一部分发展了55年,但在2022年,其从日立的合并子公司转变为权益法核算的联营公司。日立于2025年11月增发了股份——这是日立稳步迈向资本独立之路,最终促成了下文将要讨论的公司更名(2027年4月)。
公司规模对比:五年趋势
观察过去五个财年(2022/23财年至2026/26财年)的趋势,而非仅看单一的单年数据,可以更清晰地展现两家公司不同的增长模式。
| 财年 | 小松营收 | 小松营业利润 | 日立CM营收 | 日立CM营业利润 |
|---|---|---|---|---|
| 2022/23财年 | 2.8023万亿日元 | 3170亿日元 | 1.0249万亿日元 | 1066亿日元 |
| 2023/23财年 | 3.5435万亿日元 | 4907亿日元 | 1.2649万亿日元 | 1357亿日元 |
| 2024/23财年 | 3.8651万亿日元 | 6072亿日元 | 1.4059万亿日元(创纪录) | 1627亿日元(创纪录) |
| 2025/23财年 | 4.1044万亿日元 | 6571亿日元(峰值) | 1.3712万亿日元(下降) | 1547亿日元(下降) |
| 2026/23财年 | 4.1327万亿日元 | 5673亿日元(下降) | 1.4054万亿日元(已恢复) | 1301亿日元(仍在下降) |
| 公制 | 小松 | 日立建机 | ||
| --- | --- | --- | ||
| 员工人数 | 66,697(非合并数据) | 5,800(非合并数据)/约26,200(截至2024年3月的合并数据) | ||
| 国内市场份额 | 第一 | 第二(全球排名,仅次于卡特彼勒和小松) |
小松的营收连续五年增长,从2022/23财年到2026/23财年增长约1.5倍。日立建机在2024/23财年创下营收和利润的历史新高,随后由于其核心欧洲、北美和亚洲市场需求疲软,在2025/23财年营收和利润均出现下滑;到2026/23财年,营收已回升至接近历史最高水平,但营业利润连续第四个财年下滑。营收反弹而利润率却未能回升正是下文将要讨论的全面重组——LANDCROS——背后的不对称复苏。
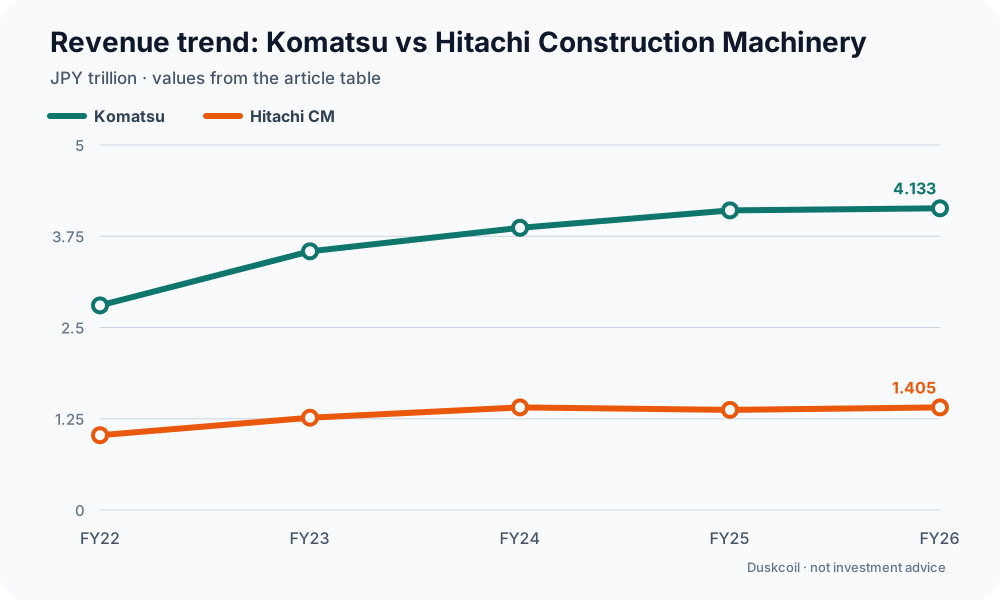
图表:Duskcoil。文章表格中的营收数值已转换为日元万亿。此图表不构成投资建议。
旗舰产品对比:超大型矿用挖掘机
工程机械制造商的工程技术实力最能体现在其超大型矿用挖掘机产品线上。两家公司都生产数百吨级的挖掘机。
| 产品 | 小松 PC9000-12 | 日立建机 EX8000 |
|---|---|---|
| 工作重量 | 约896吨(反铲配置)/ 884吨(前铲配置) | 约800-811吨 |
| 铲斗容量 | 49 立方米(反铲)/ 46 立方米(前铲) | 40 立方米 |
| 发动机输出 | 双 1,678 千瓦级发动机,总功率 3,356 千瓦(约 4,500 马力) | (公开规格通常按单个型号列出,而非单一旗舰机型数据) |
| 主要特点 | 小松 PC 系列的旗舰机型——铲斗容量、作业半径和挖掘力均位居该系列之首 | 同级别中作业重量位居世界前列;车身长度约 12 米,高度 9.9 米,相当于一座三层楼 |
小松 PC9000-12 采用双发动机配置,总功率达 3,356 千瓦,铲斗容量也超越了日立 EX8000。另一方面,日立则提供种类繁多的超大型挖掘机,从 800 吨级的 EX8000 到 190 吨级的 EX1900,让工地能够根据岩石硬度或装载卡车的尺寸选择合适的型号。
轮式装载机:两大产品线正面交锋
与超大型挖掘机相比,轮式装载机才是两家公司产品直接竞争的领域。
| 产品 | 小松 WA480-11 | 日立 CM ZW310-6 |
|---|---|---|
| 工作重量 | 27,845 公斤 | 23,760 公斤 |
| 铲斗容量 | 4.9 立方米 | 4.2 立方米 |
| 发动机 | 新型“DBA127”发动机;额定功率比上一代提升 21% | 康明斯 QSL9;净最大输出功率 203 千瓦 |
| 最高速度 | (未公开) | 35.9 公里/小时 |
小松 WA480-11 是一款全新机型,于 2025 年 12 月推出,其主要特点是新发动机的更高输出功率。日立 ZW310-6 搭载美国康明斯发动机,配备 375 升燃油箱和 35 升尿素 (DEF) 箱,可满足长时间作业需求。小松在作业重量和铲斗容量方面略胜一筹,但该级别两家制造商的机型更新换代频繁——领先地位多年来一直交替出现。
推土机:小松的绝对优势
相比之下,推土机是日立建机完全没有涉足的领域。小松的旗舰机型D475A-8R是一款超大型推土机,工作重量达112.1吨,全长11.3米,主要用于矿场的大规模平整和挖掘作业。日立建机生产液压挖掘机、轮式装载机和自卸车,但历史上从未涉足推土机产品线——这清楚地表明,这两家公司不能在所有方面都直接比较。
电气化:两种不同的电池理念
两家公司都在推进小型机械的电气化,但采用了不同的方法。小松的PC33E-6(一款3吨级电动迷你挖掘机)配备35千瓦时的锂离子电池,并围绕专用快速充电器进行设计;该设备于2023年10月在日本上市。日立建机在日本国内销售三款机型——ZX55U-6EB(5吨级)、ZE85(8吨级)和ZE135(13吨级)——其主要特点是可根据现场情况灵活组合使用电池供电和有线供电(直接连接市电)。其充电基础设施也遵循同样的模块化设计理念:便携式充电系统由主机、子单元和快充单元组成,可自由组合,其中快充单元可将充电时间缩短近一半。小松致力于打造纯电池驱动的作业模式,而日立建机则将充电基础设施本身设计成可携带至作业现场的设备。
技术战略的差异:小松的“平面”,日立的“点”
两家公司的技术战略存在明显的差异。
小松公司以“智能建造”为核心,采取“一体化”战略,提供端到端的解决方案——包括配备信息通信技术的机械设备、无人机测绘和施工管理软件。其代表作是矿用自卸车的自主运输系统(AHS):该系统于2008年首次在全球商业化部署,目前已在六个国家全天候运行,累计运输量超过115亿吨。2026年4月,小松宣布其超大型自主矿用卡车累计部署量已达1000辆,创下全球第一。公开数据显示,与人工驾驶的卡车相比,该系统可节省超过15%的成本,并通过减少急加速和急转向,使轮胎寿命延长40%。小松还与丰田合作,为共享AHS系统的轻型车辆实现自动化。
日立建机则采取“点对点”战略,专注于强化挖掘机本身。代表性案例包括“Solution Linkage MG”,它能为现有机器加装3D机器引导系统;以及“ConSite”,它将维护和检查数据与人工智能相结合,用于检测故障迹象——据称其故障预测准确率高达90%。该公司的战略并非全面覆盖整个流程,而是着力提升各项功能,使其能够扩展到其他公司的产品中——同时密切关注与母公司日立有限公司的物联网平台“Lumada”的对接。
研发与制造设施
除东京总部外,小松在日本还运营着12家生产和技术工厂;日立建机除东京总部外,还运营着6家生产工厂。下图标出了我们能够确认的所有日本国内工厂(海外工厂不在本次讨论范围内)。
资料来源:小松官方“地点”页面(地址和功能为原始资料)。日立建机工厂名称来自其官方“办公地点列表”,但地址是通过地图/目录服务(如NAVITIME等)逐一核实的,因为除土浦作为“母厂”之外,各工厂的具体功能角色并未公开披露。
坐标已通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/街区级别。战略与展望:小松的“扩张与平衡”,日立建机的品牌重塑
2025年4月,小松发布了新的三年中期经营计划(2025-2027财年),名为“以雄心创造价值”。该计划以之前的“DANTOTSU价值”计划为基础,设定了三大支柱——“通过创新共同创造价值”、“追求增长和盈利”以及“改革管理基础”——并计划在三年内累计实现1万亿日元的自由现金流,其动力来源包括对自动化、电气化和数字化转型(DX)的投资,以及向亚洲和非洲等增长区域的扩张。如上所述,AHS车队规模达到1000台以及电动小型挖掘机的推出,都被视为该计划方向的早期举措。
日立建机则更进一步。其2025-2028财年中期计划“LANDCROS 2028”承诺在三年内投入5000亿日元用于增长,目标是到2030年跻身全球前三。2025年,该公司宣布将于2027年4月1日更名为LANDCROS株式会社。新品牌名称“LANDCROS”由LAND(陆地)与Customer(客户)、Reliable(可靠)、Open(开放)和Solutions(解决方案)组合而成,标志着公司业务从销售独立式液压挖掘机转型为人工智能和数字技术驱动型解决方案提供商。此次更名与上述资本结构调整相吻合——日立有限公司于2022年将日立建机从合并子公司转为权益法联营公司,并于2025年11月进一步出售股份——这标志着该公司正式摆脱拥有75年历史的“日立”品牌,确立其独立性。正如2026/2023财年业绩所示——营收已恢复,但利润率并未回升——此次更名并非日立建机公司一次简单的品牌重塑,而是其重塑盈利结构战略的重中之重。
评论
请先登录。
暂无数据。