Contents — find the section you need
拖拉机、联合收割机和插秧机是日本农业机械化的核心,久保田和洋马在该领域都占据着举足轻重的地位。根据最新披露的合并数据,久保田的营收约为3万亿日元,洋马控股的营收约为1.2万亿日元,久保田的营收大约是洋马的2.5倍。由于营收规模和国内市场份额的计算分母不同,本文将比较的是公司规模。两家公司最初涉足的领域都与农业机械毫不相关。久保田在进入农业机械领域之前,主要生产铸铁水管;而洋马则凭借被誉为世界上第一款实用小型柴油发动机而进入市场。尽管两家公司规模存在差距,但在自动联合收割机的商业化竞赛和农场管理云平台的构建方面,它们却势均力敌,甚至可以说是更胜一筹。
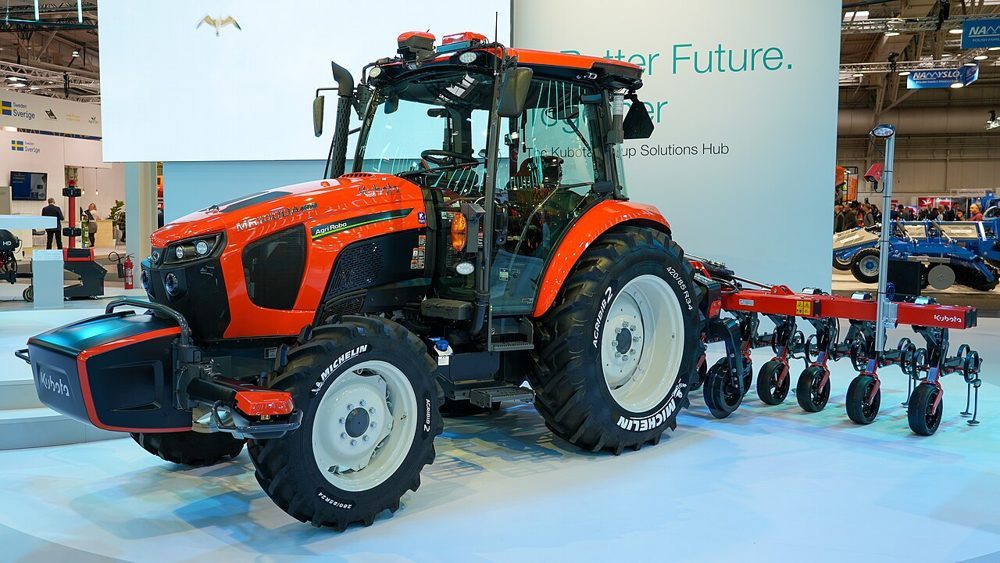 久保田
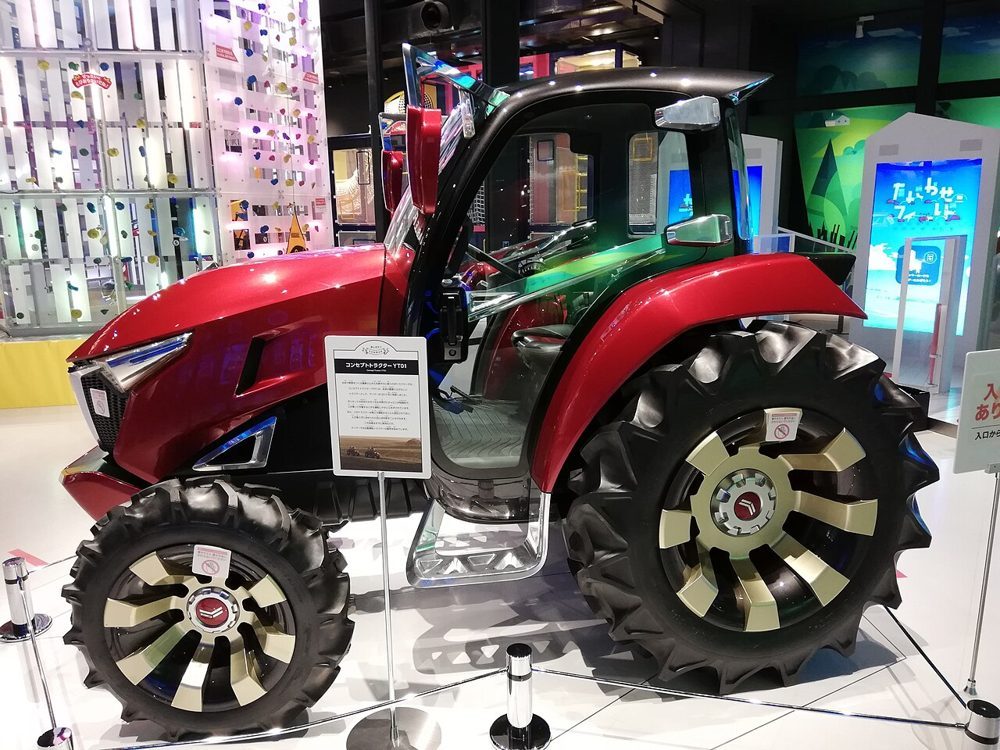 洋马
图片:久保田自动拖拉机 (AgriRobo MR1000A,在 2023 年德国汉诺威国际农业机械展览会 (Agritechnica 2023) 展出) (MarcelX42,CC BY-SA 4.0) / 洋马概念拖拉机(YT01)(CC0),维基共享资源。洋马照片为设计研究展示车,并非下文对比的量产型 YT5114S。
.jpg)
.jpg)
公司历史:久保田从铸造到农机之路,洋马从柴油发动机到农机之路
久保田的历史可以追溯到1890年2月,当时年仅19岁的权四郎大辅(后改姓久保田)在大阪创立了铸造企业“大辅铸造厂”。公司最初生产铸铁秤和家用器皿,1893年开始生产铸铁水管,并于1897年更名为“久保田铁工所”,业务拓展至消防栓、控制阀等水务和污水处理产品领域。该公司于1922年进入农业发动机和省力设备领域,并于1939年上市。1947年,推出首款耕耘机“K1”,标志着其全面进军农业机械领域。1953年,公司更名为“久保田铁工株式会社”,同时进军工程机械领域。1960年,推出被誉为日本首款国产田间作业驾驶式拖拉机“T15”,随后于1962年推出水稻田作业驾驶式拖拉机“L15R”,奠定了其如今拖拉机业务的基础。1990年,为庆祝成立100周年,公司更名为“久保田株式会社”,即现在的名称。近年来,洋马加速了海外扩张,并于2022年将印度拖拉机制造商Escorts纳入其合并子公司。
洋马的历史可以追溯到1907年山冈孙吉在大阪创立的“山冈燃气商会”,这是一家转售和改装燃气发动机的企业。1912年3月22日,山冈孙吉将商会分拆为独立公司“山冈发动机制作所”。第一次世界大战结束后,山冈孙吉于1920年开始生产自己的农用煤油发动机。1930年,山冈孙吉在德国的一次贸易博览会上被柴油发动机的燃油效率所震撼,他全身心投入到柴油发动机的小型化研究中,并于1933年完成了被认为是世界上第一台实用小型柴油发动机——“HB”型(3马力,500公斤)的研制。该发动机现已被日本国立科学博物馆列为机械工程遗产。该公司于1952年更名为“洋马柴油机株式会社”(Yanmar Diesel Co., Ltd.),随后于1961年成立“洋马农业设备株式会社”(Yanmar Agricultural Equipment Co., Ltd.),正式进军农业机械领域,并于1963年推出首款骑乘式拖拉机“YM12A”。2002年更名为“洋马株式会社”(Yanmar Co., Ltd.)后,于2013年4月转型为控股公司结构,成立“洋马控股株式会社”(Yanmar Holdings Co., Ltd.),并于2020年将运营公司“洋马株式会社”(Yanmar Co., Ltd.)更名为“洋马动力技术株式会社”(Yanmar Power Technology Co., Ltd.)——一系列集团结构重组。
公司规模比较:五年趋势
两家公司的财政年度不同(久保田的财政年度截止到12月,洋马控股的财政年度截止到次年3月),因此无法进行简单的同年比较。将各公司最近五个财年的业绩对比,就能看出它们增长方式的差异。
| # | 久保田财年 | 营收 | 营业利润 | 洋马HD财年 | 营收 | 利润 |
|---|---|---|---|---|---|---|
| 5个周期前 | 2021/12财年 | 2.1968万亿日元 | 2462亿日元 | 2022/23财年 | 8714亿日元 | 普通收入 489亿日元 |
| 4个周期前 | 2022/12财年 | 2.6788万亿日元 | 2189亿日元 | 2023/23财年 | 1.0222万亿日元 | 普通收入 618亿日元 |
| 3个周期前 | 2023/12财年 | 3.0207万亿日元 | 3288亿日元(峰值) | 2024财年/2023财年 | 1.0814万亿日元 | 普通收入 804亿日元 |
| 2期前 | 2024财年/2022年 | 3.0163万亿日元 | 3156亿日元 | 2025财年/2023财年 | 1.0796万亿日元 | 普通收入 410亿日元(同比下降49%) |
| 最新 | 2025财年/2025年 | 3.0189万亿日元 | 2655亿日元 | 2026财年/2026年/2023财年 | 1.2220万亿日元(创纪录) | 营业利润 471亿日元(同比增长10%) |
洋马控股未上市(仅发行公司债券),其财务披露通常以普通收入而非营业利润为先行。 2026/23财年,媒体报道证实了实际营业利润数据(471亿日元),此处采用该数据;此前各期间均按普通收入基准报告,因此两类指标在不同行之间无法直接比较。
| 指标 | 久保田 | 洋马控股 |
|---|---|---|
| 合并员工人数 | 52,503人(2025/21财年) | 26,671人(截至2025年3月31日) |
| 上市状态 | 东京证券交易所主板 | 未上市(仅发行债券) |
| 主要业务构成 | 机械业务占总收入的87.1%(2.6286万亿日元,2025/21财年) | 农业机械、工程机械、发动机、能源系统、船舶系统等 |
按营收计算,久保田在最新财年的规模约为洋马的2.5倍(3.0189万亿日元对1.2220万亿日元)。此前,两家公司的营收差距曾被形容为“约3倍”,但在洋马2026/20财年营收创下历史新高后,这一差距有所缩小。洋马的营收增长得益于日元贬值和数据中心发电设备需求的增长。在业务结构方面,久保田的机械设备业务——以拖拉机和联合收割机等农业机械为核心——占其营收的近90%,构成了一个高度专业化的结构;而洋马的业务范围则涵盖工程机械(例如小型挖掘机)、发动机、发电设备和船舶系统以及农业机械。趋势线也截然不同:久保田在五个报告期内的四个报告期内营收均实现增长,并在2023/12财年创下营业利润新高(3288亿日元),之后连续两个财年利润下滑,陷入停滞;而洋马在2025/3财年普通收入同比暴跌49%,随后在2026/3财年强劲反弹——其增长轨迹波动性更大。
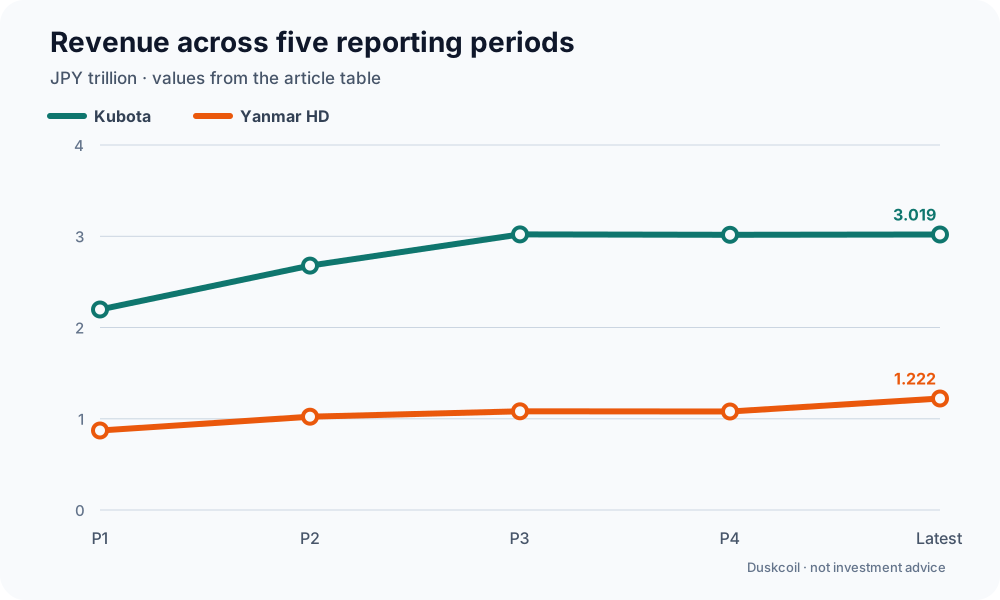
图表:Duskcoil。文章表格中的营收数值已转换为万亿日元。由于财年结束日期不同,横轴显示的是从最早到最近的报告期,而非相同的日期。
此图表不构成投资建议。
旗舰产品对比
大型农田拖拉机
大型农田拖拉机是两家公司工程技术融合最为显著的领域。
| 产品 | 久保田 M7 系列 (M7-174) | 洋马 YT5 系列 (YT5114S) |
|---|---|---|
| 最大输出功率 | 170 马力 | 114 公制马力 |
| 发动机 | 久保田自主研发的“久保田 V6108”发动机,符合日本第四阶段特种车辆排放标准,并具备动力提升功能 | 高功率共轨 (CR) 发动机,采用尿素选择性催化还原 (SCR) 技术,符合第四阶段排放标准 |
| 主要特点 | 久保田自主研发的系列——日本首个此类国产大型拖拉机系列;重载下仍能保持输出功率 | 从重型牵引和耕作到超低速挖掘,它都能胜任;最大液压提升力达 4,500 公斤力 |
从账面数据来看,久保田 M7-174 的输出功率(170 马力)高于洋马 YT5114S(114 马力),但这两个系列都位列美国大型拖拉机的顶级行列,而且两家公司还分别针对出口和北美市场推出了功率更大的系列。实际上,在选择拖拉机时,液压提升力、与农具的兼容性以及自动转向精度(下文将详细介绍)比简单的马力比较更为重要。
联合收割机:一场扩大自动化范围的竞赛
联合收割机是两家公司在自动驾驶功能方面展开竞争的另一个领域。久保田的“Agri Robo DR6130A”是一款旗舰机型,久保田官方宣称它是业内首款在操作员监督下实现自主作业(收割和卸粮)的自动进给式联合收割机,并荣获2020年“IDEA”机械工程设计奖。洋马于2025年8月推出了三款新型自动联合收割机(YH6115A/YH6135A/YH7135A),甚至可以自动完成“拐角收割”——这种复杂的转向操作用于收割田地四个角落的作物,而之前的机型需要人工操作。
| 产品 | 久保田 Agri Robo DR6130A | 洋马 YH6135A(新型自动联合收割机) |
|---|---|---|
| 收割宽度 | 6行 | 6行 |
| 最大功率 | 130马力 | 138 马力(洋马联合收割机史上最高功率) |
| 自动化 | 在操作员监督下实现自主操作(切割、卸料)——久保田称这是业内首款配备割台的联合收割机 | 可自动完成直线行驶、切割高度调节、转弯和卸料动作,以及复杂的“拐角切割”操作;自动模式最早可在第二圈开始使用 |
| 标价(含税) | 2605.9 万日元 | 2006.4 万日元 |
| 上市时间 | 2020 年上市(IDEA 奖) | 2025 年 8 月 1 日(三款新型自动联合收割机之一) |
在马力方面,洋马 YH6135A(138 马力)略胜久保田 DR6130A 一筹,但久保田的标价更高。两家公司正展开一场激烈的研发竞赛,不断扩大联合收割机自动进料系统的应用范围:久保田声称率先实现了受控自主作业(切割和卸料)的商业化,而洋马的2025款机型则将自动化功能扩展至“拐角切割”,并将自动模式的启动时间从绕田第三圈提前至第二圈。仅凭一手资料很难断定谁才是真正意义上的“第一”,但两家公司显然都在朝着同一个方向努力——不断扩大自动化的应用范围。
水稻插秧机:久保田在该领域占据绝对优势
在水稻插秧机市场,久保田自1986年率先推出手扶式插秧机以来,一直占据着日本整体农业机械市场约60%的份额。洋马也持续销售骑乘式和手扶式插秧机,并大力宣传其产品在易用性方面的特色,例如驾驶员触手可及的插秧调整杆以及能够以接近人工插秧的精度调整株距的“自动插秧”功能——但公开信息并未显示其市场份额或“行业首创”的成就能够与久保田相提并论。正如小松和日立建机在推土机领域存在不对称竞争关系一样,这也表明久保田和洋马并非在所有农业机械领域都处于势均力敌的竞争状态。
技术战略差异:自动驾驶与智慧农业的现状
两家公司都在大力推进实用型自动驾驶拖拉机,但它们的研发历程和最终成果却截然不同。
久保田率先将自动驾驶拖拉机推向市场:2017年,它成为首家开始监测自动驾驶拖拉机销量的日本国内制造商,并于2018年正式上市。其自动驾驶农机产品线“AgriRobo”融合了三项技术——RTK-GNSS单元、环视摄像头系统以及人员和障碍物检测系统——既可实现单台无人驾驶拖拉机在人工监督下运行,也可实现一名工人同时操控两台(一台无人驾驶,一台有人驾驶)协同作业。
洋马(Yanmar)于2013年开始研发机器人拖拉机,并于2018年推出了基于其“SMARTPILOT”自动驾驶技术的第一代产品:一款完全无人驾驶的“机器人拖拉机”和一款只需极少人工干预的“自动拖拉机”。目前,洋马的机器人农机已达到L2级自动化水平——只需一台平板电脑即可在短距离监控下进行操作,无需人员驾驶,一名工人即可同时操控两台机器。2026年6月,洋马推出了面向大型农田的全新“YT4S/5S系列”机器人拖拉机,该系列采用基于RTK-GNSS的自动驾驶技术,直线行驶精度可达±2-3厘米。
两家公司的自动驾驶技术均以RTK-GNSS(高精度卫星定位)为基础,并正逐渐成为行业标准。
除了实现机器本身的自动化之外,两家公司在构建农场管理云平台方面也采取了不同的方法。久保田的“KSAS”(久保田智能农业系统)将田间管理、种植计划、工作日志管理以及兼容机器的状态/维护通知整合到一个云平台中,并提供广泛的准入门槛——从第二年开始,最多可免费注册100个田地。洋马的“智能助手”则更专注于日常农场管理决策,其功能包括自动生成田间天气预报、累计温度跟踪以及通过专用智能手机应用程序输入每日日志。这与工程机械领域的情况类似,小松的“智能施工”平台覆盖了整个施工现场(“平面”策略),而日立建机则专注于挖掘机本身(“点”策略)——久保田和洋马在农业机械领域也呈现出类似的模式。
研发与制造设施
久保田在日本各地设有众多生产和研发设施,包括其位于大阪和东京的总部,以及堺工厂(母厂)、筑波工厂和宇都宫工厂。洋马集团总部位于大阪市北区茶屋町,在日本各地运营着农业机械和发动机相关设施,包括位于滋贺县长滨市的琵琶工厂和木之本工厂(小型发动机),以及洋马农业公司位于冈山、高知和鹿儿岛的工厂。下图标出了久保田在日本国内的10个已确认的设施和洋马的6个设施(部分海外设施不在图中,部分标记点属于农业机械以外的业务,例如水利基础设施或工程机械)。
资料来源:久保田官方“地点”页面列出了地址(主要来源),但未说明各工厂的产品线,因此通过新闻稿和区域商业报道逐一确认了各工厂的功能;部分地点属于非农业机械业务,例如水务/环境领域。洋马的工厂名称来自其官方集团公司页面(洋马动力技术、洋马农业等),地址则通过地图/目录服务(雅虎地图、NAVITIME 等)逐一确认,因为无法通过 WebFetch 获取洋马自身的集成地点页面。坐标通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/街区级别(鹿儿岛工厂和高知工厂的部分区域缺乏可确认的街道地址,因此这些区域被近似为更大的范围)。
战略与展望
2026年2月13日,久保田宣布了新的中期经营计划“聚焦与突破”,该计划将持续到2030/12财年。这标志着久保田的经营策略从以销量驱动、市场份额扩张为导向,转向以资产负债表为导向的“企业价值管理”,并承诺在未来五年内投资约1.4万亿日元。久保田将其业务组合重新划分为增长驱动型业务、价值重建型业务和结构改革型业务,目标是在三个领域实现高复合年增长率(CAGR):工程机械、源自印度的业务以及全生命周期支持。并购活动也变得更加谨慎:久保田将资源投入到增长领域,例如在2022年将印度Escorts公司纳入合并子公司,并在2024年9月将美国人工智能图像诊断初创公司Bloomfield Robotics并入集团,同时精简非核心业务。
2026年3月23日,洋马控股宣布制定了中期经营计划“MTP2030”,该计划将持续到2030财年,旨在实现“可持续的未来”。其目标是到2030财年实现1.5万亿日元的营收,销售回报率(ROS)达到8%或更高,并将“跻身全球一级企业”作为其战略重点之一。该公司也在积极开拓新业务,将商业模式从销售产品转向解决客户问题,目标是到2040年仅新业务领域就能实现2000亿日元的收入。在并购方面,洋马于2025年收购了荷兰电池电气化技术公司ELEO Technologies的多数股权,以加速电气化转型。与此同时,该公司在2026/23财年计入了一笔特殊亏损,用于重组其欧洲中小工程机械业务——即同时投资于增长领域并削减不盈利的业务。
两家公司的共同之处在于,它们都从单纯的规模扩张转向了以利润率和资本效率为优先的管理模式——在幕后,对增长领域的选择性投资和对非核心业务的精简都在同步进行。
参考资料
-
洋马:三款新产品自动联合收割机新机型发布新闻](https://www.yanmar.com/jp/agri/news/2025/06/19/153407.html)
评论
请先登录。
暂无数据。