Contents — find the section you need
L'infrastruttura dell'energia elettrica – generazione, trasmissione, distribuzione e vendita al dettaglio – è ancora in gran parte gestita dalle principali società di servizi pubblici (le ex "società elettriche generali"), anche dopo la deregolamentazione del settore della vendita al dettaglio in Giappone nel 2016. TEPCO Holdings (nell'area metropolitana di Tokyo) e Kansai Electric Power (Kansai) si differenziano nettamente sia per dimensioni che per la distribuzione geografica delle loro attività nel settore dell'energia nucleare.
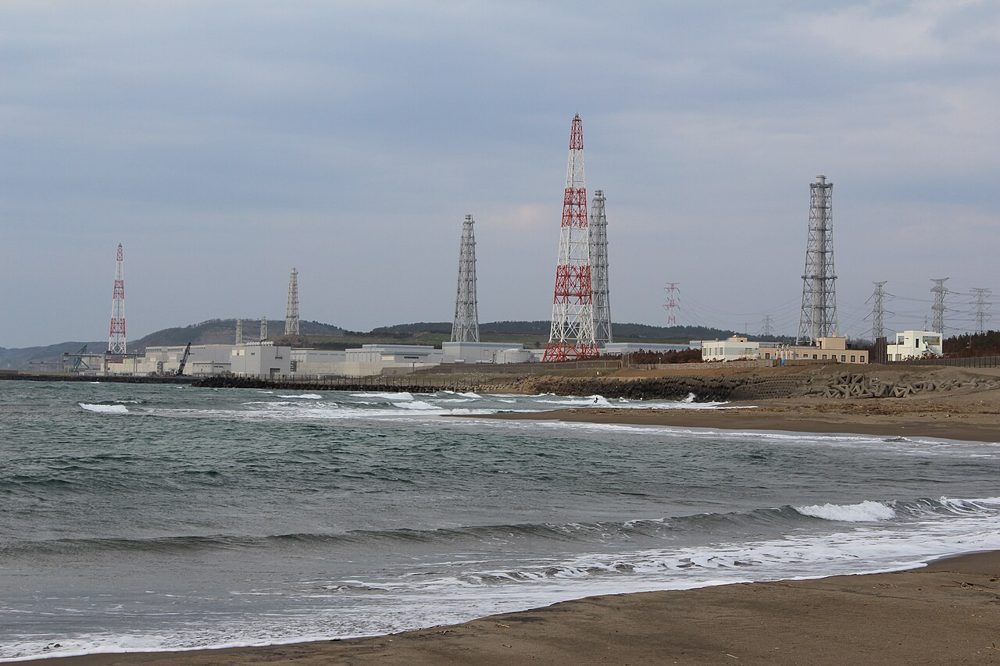 TEPCO
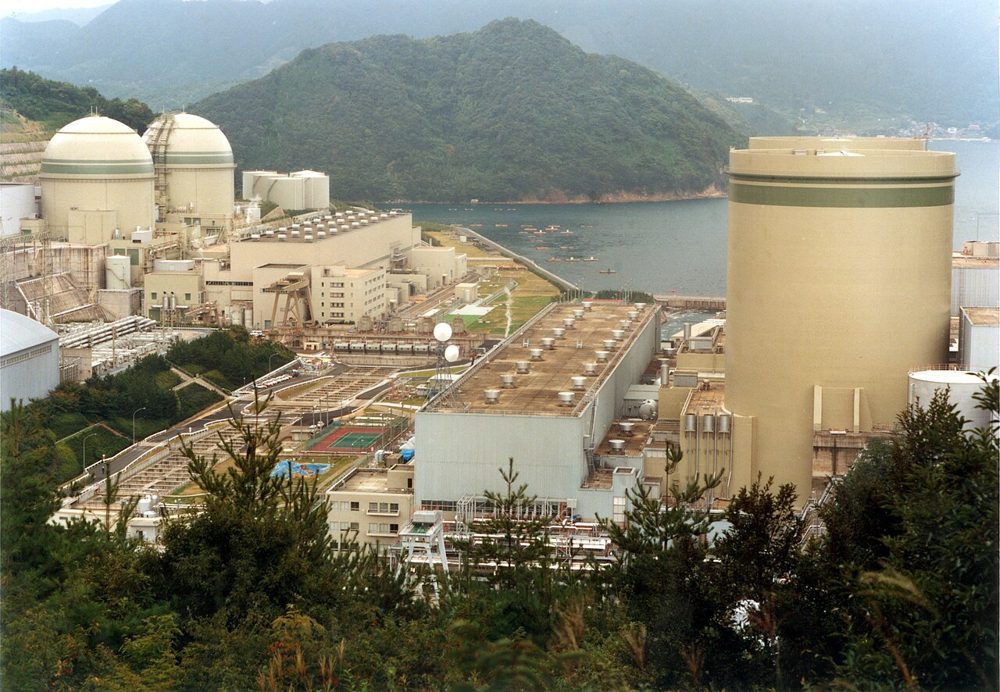 Kansai Electric Power
Immagine: Kashiwazaki-Kariwa Centrale nucleare (Triglav, CC BY-SA 3.0) / Centrale elettrica di Takahama (IAEA Imagebank, CC BY-SA 2.0), Wikimedia Commons

.jpg)
Azienda Storia: Due aziende nate dalla stessa riorganizzazione del 1951, che si sono separate nettamente dopo il 2011
Sia TEPCO che Kansai Electric Power fanno risalire le loro origini dirette all'Ordinanza di riorganizzazione del settore elettrico del 1° maggio 1951. Tale riorganizzazione smantellò la Nippon Hassoden, società giapponese attiva durante la guerra (che aveva centralizzato la generazione e la trasmissione a livello nazionale), insieme alle società di distribuzione regionali (Kanto Haiden, Kansai Haiden e altre), e istituì nove società di servizi pubblici regionali monopolistiche in tutto il paese, ognuna delle quali gestiva generazione, trasmissione/distribuzione e vendita al dettaglio come un'unica impresa verticalmente integrata. TEPCO rilevò le attività di Kanto Haiden; Kansai Electric Power rilevò quelle di Kansai Haiden. Risalendo ulteriormente alle origini di TEPCO, si arriva a Tokyo Dento (Tokyo Electric Light Co., Ltd.), fondata nel 1883. Tokyo Dento si fuse e acquisì numerose società elettriche durante le ere Meiji e Taisho, per poi confluire in Nippon Hassoden. nel 1939 e Kanto Haiden nel 1942, prima che TEPCO riemergesse nel 1951. Anche Kansai Electric Power ereditò 1,13 milioni di kW di capacità di generazione idroelettrica e 1,15 milioni di kW di capacità di generazione termica quando fu fondata nel 1951.
Ciò che spicca nei decenni successivi è la netta differenza nella precocità con cui ciascuna azienda si è dedicata all'energia nucleare. Kansai Electric Power ha messo in funzione l'unità 1 della centrale nucleare di Mihama il 28 novembre 1970, il primo reattore ad acqua pressurizzata (PWR) commerciale gestito da una società di servizi pubblici giapponese. Ha persino fornito energia all'Expo '70 di Osaka l'8 agosto dello stesso anno. Entro circa 20 anni dalla sua fondazione, Kansai Electric Power si era affermata come pioniera dell'energia nucleare in Giappone, un accumulo precoce di competenze che si riflette direttamente nella leadership che detiene nei riavvii successivi al 2011, descritti di seguito.
Il punto di svolta più importante per TEPCO è avvenuto l'11 marzo, 2011: l'incidente alla centrale nucleare di Fukushima Daiichi, innescato dal grande terremoto del Giappone orientale. In seguito all'incidente, TEPCO è stata di fatto nazionalizzata e ha continuato la ricostruzione nell'ambito di una serie di piani aziendali speciali e completi supervisionati dalla Nuclear Damage Compensation and Decommissioning Facilitation Corporation. Il 1° aprile 2016, in concomitanza con la completa deregolamentazione del settore della vendita al dettaglio in Giappone e la separazione legale tra generazione e trasmissione/distribuzione, TEPCO è passata a una struttura di holding e si è rinominata Tokyo Electric Power Company Holdings, Inc. Ha suddiviso le sue attività in Tokyo Electric Power Fuel & Power (generazione termica e approvvigionamento di combustibile, successivamente confluita nella joint venture JERA di Chubu Electric Power nel 2019), Tokyo Electric Power Grid (trasmissione/distribuzione) e Tokyo Electric Power Energy Partner (vendita al dettaglio). Gli incidenti di Fukushima Daiichi e Daini segnano il punto in cui la struttura stessa di TEPCO è cambiata: da un unico monopolio regionale che deteneva insieme generazione, trasmissione/distribuzione e vendita al dettaglio, a una holding che occupa la parte superiore filiali specializzate in funzioni specifiche. Questa rottura strutturale rappresenta la principale differenza storica tra TEPCO e Kansai Electric Power.
Confronto delle dimensioni aziendali: andamento quinquennale
L'entità delle oscillazioni degli utili delle due società diventa evidente solo in una serie storica di cinque anni (dall'esercizio 2022/3 all'esercizio 2026/3): un'istantanea di un singolo anno la nasconde completamente.
| Esercizio | Ricavi TEPCO HD | Utile operativo TEPCO HD | Ricavi Kansai EP | Utile operativo Kansai EP |
|---|---|---|---|---|
| Esercizio 2022/3 | 5.3099 miliardi di yen | 46,2 miliardi di yen | 2.8518 miliardi di yen | 99,3 miliardi di yen |
| Esercizio 2023/3 | 8.1122 miliardi di yen | -229,0 miliardi di yen (perdita) | 3.9518 miliardi di ¥ | -52,1 miliardi di ¥ (perdita) |
Terzo anno fiscale 2024 | 6.9183 miliardi di ¥ | 278,9 miliardi di ¥ | 4.0593 miliardi di ¥ | 728,9 miliardi di ¥ (picco) |
Terzo anno fiscale 2025 | 6.8103 miliardi di ¥ | 234,5 miliardi di ¥ | 4.3371 miliardi di ¥ (picco) | 468,9 miliardi di ¥ |
Terzo anno fiscale 2026 | 6.3285 miliardi di ¥ | 337,6 miliardi di ¥ | 4.0566 miliardi di ¥ | 437,5 miliardi di ¥ |
Anno fiscale | Utile ordinario TEPCO HD | Utile netto TEPCO HD | Utile ordinario Kansai EP | Utile netto Kansai EP |
|---|---|---|---|---| | Anno fiscale 2022/3 | 42,2 miliardi di ¥ | 2,9 miliardi di ¥ | 136,0 miliardi di ¥ | 85,8 miliardi di ¥ | | Anno fiscale 2023/3 | -285,4 miliardi di ¥ (perdita) | -123,6 miliardi di ¥ (perdita) | -6,7 miliardi di ¥ (perdita) | 17,7 miliardi di ¥ | | Anno fiscale 2024/3 | 425,5 miliardi di ¥ | 267,9 miliardi di ¥ | 766,0 miliardi di ¥ (picco) | 441,9 miliardi di ¥ (picco) | | Anno fiscale 2025/3 | 254,4 miliardi di ¥ | 161,3 miliardi di ¥ | 531,7 miliardi di ¥ | 420,4 miliardi di ¥ |
Anno fiscale 2026/3 | 417,3 miliardi di yen | -454,2 miliardi di yen (perdita, a fronte di una perdita straordinaria di 913,8 miliardi di yen dovuta a calamità naturali) | 518,5 miliardi di yen | 380,0 miliardi di yen |
| Metrico | TEPCO Holdings | Kansai Electric Power |
|---|---|---|
| Dipendenti consolidati | 38.341 | 31.428 (anno fiscale che termina a marzo 2025) |
Entrambe le società hanno registrato perdite operative e ordinarie nell'anno fiscale 2023/3. Si è trattato di uno shock per l'intero settore: i prezzi del carburante e dell'energia elettrica all'ingrosso sono schizzati alle stelle in seguito all'invasione russa dell'Ucraina (febbraio 2022) e gli aumenti delle tariffe regolamentate non sono riusciti a tenere il passo con l'aumento dei costi di approvvigionamento. Ciò che è accaduto in seguito è dove le due società divergono. Kansai Electric Power ha registrato una ripresa a V, raggiungendo un record di 766,0 miliardi di yen di utile ordinario e Utile netto di 441,9 miliardi di yen nell'esercizio finanziario 2024/3, poi in graduale calo negli esercizi finanziari 2025/3 e 2026/3, pur rimanendo a livelli storicamente elevati. Anche TEPCO ha registrato una forte ripresa nell'esercizio finanziario 2024/3, ma nell'esercizio finanziario 2026/3 una perdita straordinaria di 913,8 miliardi di yen legata al disastro (che si ritiene sia correlata ai costi dell'incidente di Fukushima Daiichi) l'ha spinta verso una perdita netta, nonostante il miglioramento sia dell'utile operativo che di quello ordinario. Riprendendosi dallo stesso shock dei prezzi del carburante con una traiettoria sostanzialmente simile, solo TEPCO viene trascinata nuovamente al ribasso da un peso diverso: i costi legati all'incidente e questa asimmetria è ciò che mostrano questi dati quinquennali.
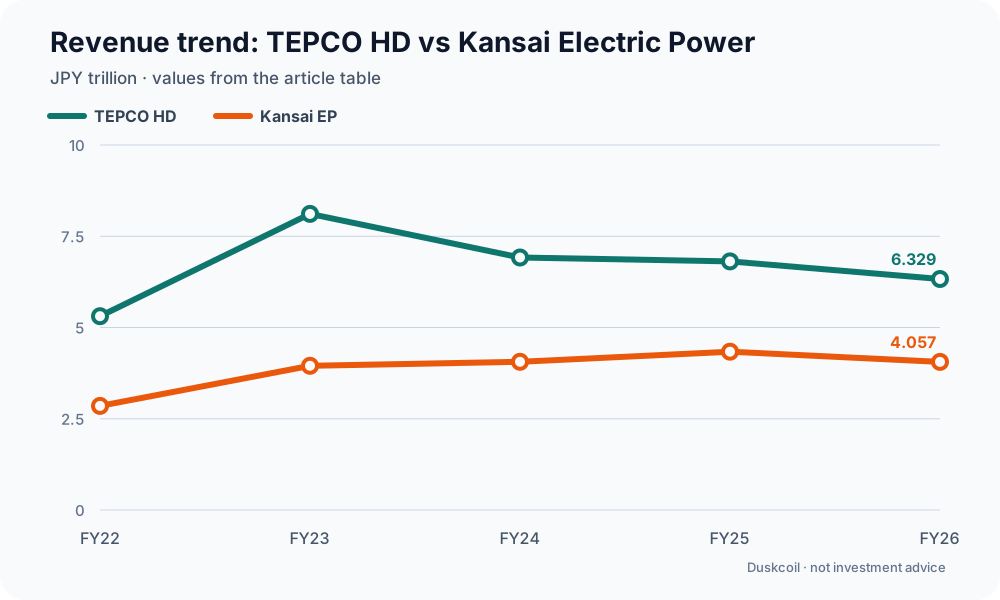
Diagramma: Duskcoil. Valori dei ricavi nel Tabella dell'articolo, convertita in trilioni di JPY. Il fatturato da solo non misura la capacità di guadagno perché i prezzi del carburante la influenzano in modo significativo. Questo diagramma non costituisce una consulenza di investimento.
Confronto tra le attività principali: nucleare, termico, rinnovabili, rete e vendita al dettaglio
L'attività di un'azienda elettrica si estende su diversi livelli: generazione nucleare, termica e da fonti rinnovabili; trasmissione/distribuzione; e vendita al dettaglio. L'enfasi delle due società differisce nettamente a seconda del livello.
Energia nucleare: un divario nello stato di riavvio
Il divario nello stato di riavvio è ciò che si collega più direttamente alla differenza di redditività delle due società. TEPCO non aveva riavviato nessuno dei suoi reattori nucleari dall'incidente di Fukushima Daiichi, fino al 16 aprile 2026, quando l'Unità 6 della centrale nucleare di Kashiwazaki-Kariwa nella prefettura di Niigata ha iniziato l'esercizio commerciale. Questo è stato il primo riavvio di TEPCO dall'incidente, raggiunto dopo un lungo percorso procedurale: approvazione del progetto e del piano di costruzione nel settembre 2024, sicurezza approvazione del regolamento nel febbraio 2025 e, nel dicembre 2025, il governatore della prefettura di Niigata ha accettato la richiesta di comprensione del governo nazionale sulla riattivazione delle unità 6 e 7. Il quinto piano aziendale speciale globale di TEPCO prevede anche la riattivazione dell'unità 7 entro l'anno fiscale 2029. Kansai Electric Power, al contrario, è stata all'avanguardia nel paese per la riattivazione delle centrali nucleari dopo l'incidente. Ad agosto 2026, possedeva in totale 7 reattori: Takahama (unità 1-4), Ohi (unità 3-4) e Mihama (unità 3), con circa 4 in funzione in qualsiasi momento al di fuori delle fermate di ispezione programmate (al 2 agosto 2026, le unità 1, 2 e 4 di Takahama più l'unità 3 di Ohi erano in funzione). Mentre TEPCO ha appena raggiunto la sua prima riattivazione, Kansai Electric Power gestisce già 4 dei suoi 7 reattori come prassi consolidata: un divario di diversi anni tra dove Le due società resistono.
Energia termica: TEPCO ha unito la sua flotta, Kansai Electric Power ha mantenuto la propria
L'approccio delle due società all'energia termica è un caso a parte. Nel 2015, TEPCO ha co-fondato JERA Co., Inc. con Chubu Electric Power su base paritaria (50/50) e, entro aprile 2019, a seguito di un accordo del giugno 2017, ha completamente integrato la sua attività di generazione termica in JERA. L'entità combinata è diventata il più grande produttore di energia del Giappone, con circa 67 milioni di kW di capacità nazionale, il che significa anche che TEPCO Holdings non possiede più direttamente centrali termoelettriche di grandi dimensioni. Kansai Electric Power, al contrario, possiede e gestisce ancora sei centrali termoelettriche: Himeji n. 1, Himeji n. 2, Maizuru, Sakai Port, Gobo e Nanko, con una capacità complessiva di circa 8,76 milioni di kW. TEPCO ha scelto di unire la sua flotta di centrali termoelettriche in una joint venture più grande ed efficiente: Kansai Electric Power. ha scelto di mantenere la propria produzione interna, una decisione che va nella direzione opposta rispetto alla scelta fatta da entrambe in materia di energia nucleare.
Energie rinnovabili: una base idroelettrica ereditata contro una spinta all'eolico offshore
Le due società partono anche da posizioni diverse nel settore delle energie rinnovabili. Nell'aprile 2020, TEPCO ha scorporato le sue attività di generazione idroelettrica, solare ed eolica nella Tokyo Electric Power Company Renewable Power, Inc. Questa società possiede un ampio parco idroelettrico storico costruito nei decenni del dopoguerra: 163 centrali per un totale di circa 9,8 milioni di kW, concentrate sui sistemi fluviali di Tone, Shinano e Sagami/Fuji. Nel settore dell'eolico offshore, ha avviato l'esercizio commerciale del primo parco eolico offshore a fondo fisso del Giappone al largo di Choshi (Prefettura di Chiba) nel gennaio 2019 e nel dicembre 2023 è stata selezionata, insieme a Sumitomo Corporation in un consorzio congiunto, come operatore di un progetto eolico offshore al largo di Eshima, città di Saikai, prefettura di Nagasaki (28 turbine da 1,5 MW ciascuno, 42 MW di capacità totale, un prezzo di offerta di 22,18 ¥/kWh, con previsione di entrata in funzione intorno ad agosto 2029). L'azienda punta a una capacità totale di sviluppo di energie rinnovabili di 6-7 milioni di kW, sia a livello nazionale che internazionale. Kansai Electric Power, invece, punta a 6 milioni di kW di capacità installata a livello nazionale e internazionale entro il 2030 (inclusi oltre 2 milioni di kW di nuovi sviluppi) e 5 milioni di kW di nuovi sviluppi / 9 milioni di kW di sviluppo cumulativo entro il 2040: un obiettivo che si basa maggiormente sulla crescita assoluta futura rispetto a quello di TEPCO. I suoi piani comprendono energia solare, biomassa e geotermica, oltre all'eolico onshore e offshore (inclusi gli impianti galleggianti), ma la sua attuale capacità installata non è divulgata con la stessa precisione di quella di TEPCO.
Trasmissione e distribuzione: più del doppio della domanda
La trasmissione e la distribuzione sono gestite rispettivamente da Tokyo Electric Power Grid e Kansai Transmission and Distribution. Utilizzando dati leggermente datati ma comunque indicativi, la domanda di energia elettrica nell'anno fiscale 2018 nel servizio di Tokyo L'area di Tokyo ha registrato un consumo di 289,387 miliardi di kWh, il più elevato tra le dieci regioni del Giappone, pari a circa un terzo della domanda nazionale, contro i 144,997 miliardi di kWh dell'area di servizio del Kansai, circa la metà di quella di Tokyo. L'infrastruttura di trasmissione e distribuzione di TEPCO opera su una scala assoluta sostanzialmente maggiore.
Vendita al dettaglio: variazioni di quota di mercato e tariffe regolamentate dopo la deregolamentazione
Dalla completa deregolamentazione del settore della vendita al dettaglio nel 2016, entrambe le società hanno perso clienti a favore dei nuovi operatori ("shinden-ryoku"). La quota di mercato dei nuovi operatori nell'area di Tokyo è la più alta di qualsiasi altra regione del Giappone, attestandosi intorno al 30% a dicembre 2024 (contro una media nazionale di circa il 17%). La concorrenza è intensa anche nell'area del Kansai, tra gli altri, contro Osaka Gas, e si dice che i tassi di cambio fornitore siano elevati anche a livello nazionale, sebbene non siamo riusciti a confermare una cifra specifica paragonabile ai dati di Tokyo da fonti pubbliche. La differenza più concreta tra le due società si riscontra nell'aumento delle tariffe regolamentate di maggio 2023: Il METI ha approvato aumenti tariffari per sette "fornitori di energia elettrica al dettaglio considerati tali" — Hokkaido Electric Power, Tohoku Electric Power, Tokyo Electric Power Energy Partner, Hokuriku Electric Power, Chugoku Electric Power, Shikoku Electric Power e Okinawa Electric Power — e TEPCO è in questa lista. Kansai Electric Power non lo è. In altre parole, Kansai Electric Power ha superato l'impennata dei prezzi del combustibile senza aumentare le sue tariffe regolamentate — un fatto concreto che conferma l'effetto di compressione dei costi del combustibile derivante dalla sua maggiore quota di generazione nucleare.
Una differenza nella strategia tecnologica: l'eredità nucleare di Kansai Electric Power, la scommessa di TEPCO sull'energia di nuova generazione
Le strategie tecnologiche e commerciali delle due società derivano in ultima analisi dalle loro diverse storie con l'energia nucleare e da dove ciascuna vede la sua prossima opportunità di crescita, data tale storia.
La forza di Kansai Electric Power si basa su oltre 55 anni di know-how operativo nucleare accumulato a partire dall'Unità 1 di Mihama nel 1970, oltre a Il consolidato rapporto di fiducia con le comunità locali nella prefettura di Fukui è uno dei motivi per cui Kansai Electric Power è riuscita a superare le revisioni post-incidente prima del resto del Paese, e attualmente si concentra sul rinnovamento dei siti esistenti: uno studio di fattibilità per un'unità successore di Mihama e studi di sostituzione per le centrali termoelettriche di Nanko e Himeji n. 1. Allo stesso tempo, sta sfruttando i guadagni stabili forniti dal nucleare per espandersi nel settore della gestione della domanda (DR) e delle centrali elettriche virtuali (VPP), aggregando le risorse lato cliente – "E-Flow" – con l'ingresso di IIJ (Internet Initiative Japan) in questo business VPP nel 2022, trasformando le risorse energetiche distribuite in una nuova fonte di reddito. La strategia tecnologica di Kansai Electric Power combina l'energia nucleare come base difensiva con un'offensiva DR/VPP rivolta al cliente, costruita su di essa.
TEPCO, con il suo impianto di Kashiwazaki-Kariwa ancora operativo con una sola unità a circa 15 anni dall'incidente, non è in una posizione puntare sul nucleare come motore di crescita immediato. Ciò che spicca, invece, è la chiarezza con cui ha posizionato l'eolico offshore come nuova area di crescita, basandosi sulla sua consolidata base idroelettrica del dopoguerra (163 centrali, circa 9,8 milioni di kW). L'avvio dell'esercizio commerciale del primo parco eolico offshore a fondale fisso del Giappone al largo di Choshi nel 2019 le ha fornito un solido curriculum, e la selezione del progetto Eshima per il 2023 riflette una strategia di costruzione metodica su tale esperienza, progetto dopo progetto. Ciò che emerge è un contrasto: TEPCO diversifica le sue fonti di reddito attraverso le energie rinnovabili, a cui può aggiungere in modo affidabile risorse, pur dovendo affrontare la grande incognita della tempistica di riavvio del nucleare; Kansai Electric Power punta direttamente sulla forza che già possiede nel nucleare, integrandola con servizi rivolti ai clienti.
<span
Sviluppo e impianti di generazione
Oltre alla sede centrale di Tokyo, TEPCO gestisce la centrale nucleare di Kashiwazaki-Kariwa, le centrali nucleari di Fukushima Daiichi e Daini (entrambe in fase di smantellamento), grandi impianti idroelettrici (centrali di Tanbara e Kannagawa) e un parco eolico offshore (al largo di Choshi). Kansai Electric Power gestisce, oltre alla sede centrale di Osaka, tre centrali nucleari (Takahama, Ohi, Mihama) e sei centrali termoelettriche di sua proprietà. La mappa sottostante indica tutti i principali impianti che siamo riusciti a identificare (gli impianti all'estero e le ex centrali termoelettriche TEPCO ora gestite da JERA sono esclusi).
Fonti: siti ufficiali di TEPCO e Kansai Electric Power (pagine di presentazione degli impianti, informazioni sulle strutture) come fonti primarie, verificati incrociando gli indirizzi dettagliati con servizi di mappe/elenchi (Yahoo! Maps, NAVITIME, Mapion Phone Directory) ove necessario (alcune pagine ufficiali di TEPCO bloccano lo scraping e sono state confermate tramite WebSearch). Le coordinate sono state geocodificate a livello di città/isolato tramite OpenStreetMap Nominatim. L'indirizzo della centrale elettrica del porto di Sakai non è stato geocodificato direttamente, quindi è stato tracciato alle coordinate della stazione più vicina (stazione di Ishizugawa). Himeji n. 1 e n. 2 si trovano nello stesso sito industriale e quindi appaiono nello stesso punto sulla mappa.
Strategia e prospettive
TEPCO ha formulato il suo quinto piano aziendale speciale completo il 26 gennaio 2026, a seguito della certificazione da parte della Nuclear Damage Compensation and Decommissioning Facilitation Corporation. La sua politica di base risponde a tre cambiamenti nel contesto operativo: i progressi nello smantellamento di Fukushima Daiichi, la spinta verso la GX (trasformazione verde) e la DX, e la crescente domanda di sicurezza energetica e di energia elettrica a fronte di una posizione finanziaria indebolita, nonché la ricostruzione Il piano si basa sulla riattivazione dell'Unità 6 della centrale nucleare di Kashiwazaki-Kariwa entro l'anno fiscale 2025 (riattivazione avvenuta effettivamente nell'aprile 2026) e dell'Unità 7 entro l'anno fiscale 2029. Alla luce delle preoccupazioni relative alla gestione di centrali nucleari da parte di TEPCO, un "Gruppo di supervisione rafforzata per le operazioni della centrale nucleare di Kashiwazaki-Kariwa", che coordina i ministeri competenti sotto la supervisione del Vice Capo di Gabinetto, ha tenuto la sua prima riunione nel gennaio 2026: la riattivazione rimane centrale per il piano di risanamento di TEPCO, nonostante il forte controllo politico e sociale a cui è sottoposta.
Il 30 aprile 2026, Kansai Electric Power ha annunciato il suo "Piano di gestione del gruppo Kansai Electric Power 2026 (KX: Trasformazione di Kanden verso il 2040)", che copre il periodo 2026-2028. Citando la crescita prevista della domanda di energia, si impegna ad accelerare lo sviluppo di impianti di generazione in siti idonei a livello nazionale, oltre alla sostituzione degli impianti esistenti. In ambito nucleare, ciò significa uno studio di fattibilità per un'unità successore di Mihama, lo sviluppo tecnologico per reattori avanzati di prossima generazione e il progresso del ciclo del combustibile nucleare, comprese le misure relative al combustibile esaurito; in ambito termico, studi di sostituzione per Nanko e Himeji n. 1 e l'accelerazione della sostituzione/nuova costruzione di centrali termiche a GNL attraverso la collaborazione con i partner; in ambito rinnovabile, il progresso dei progetti eolici offshore esistenti e lo sviluppo/studio dell'eolico offshore galleggiante. Un fattore favorevole in questo senso è la revisione del Piano Energetico Strategico del governo del febbraio 2025, che prevede esplicitamente la massimizzazione dell'utilizzo dell'energia nucleare e la ricostruzione verso reattori avanzati di prossima generazione, oltre alla Legge sulla Decarbonizzazione dell'Approvvigionamento Energetico GX approvata nel maggio 2023, che ha spostato la norma che consente fino a 20 anni aggiuntivi oltre il limite operativo effettivo di 40 anni dalla Legge sulla Regolamentazione dei Reattori alla Legge sulle Attività Elettriche, nell'ambito di una più ampia svolta politica verso l'energia nucleare. Per Kansai Electric Power, già all'avanguardia grazie alla consolidata esperienza nel settore nucleare, questo cambiamento di politica rappresenta un ulteriore stimolo all'espansione. Per TEPCO, potrebbe anche rappresentare un'opportunità per colmare il divario di riavvio, un cambiamento strutturale che sta interessando l'intero settore.
Riferimenti
- Sito ufficiale di TEPCO Holdings / Informazioni sulla centrale nucleare di Kashiwazaki-Kariwa (in giapponese)
- Sito ufficiale di Kansai Electric Power / Stato di funzionamento della centrale nucleare (in giapponese)
- Agenzia per le risorse naturali e l'energia: "Riavvio dell'unità 6 di Kashiwazaki-Kariwa" (in giapponese)
- Federazione delle compagnie elettriche del Giappone: Stato di riavvio delle centrali nucleari a livello nazionale (in giapponese)
- Gruppo TEPCO - Wikipedia (in giapponese) / Storia di Kansai Electric Power Company (in giapponese)
- Panoramica di Kansai Electric Power Company (giapponese)
- Agenzia per le risorse naturali e l'energia: spiegazione sulla deregolamentazione al dettaglio e la separazione legale (giapponese)
- IRBANK: risultati finanziari di TEPCO Holdings (giapponese) / IRBANK: risultati finanziari di Kansai Electric Power (giapponese)
- Nikkei: "Perdita netta di 123,631 miliardi di yen per l'esercizio finanziario 2023/3 di TEPCO HD" (giapponese)
- Sito ufficiale di JERA Co., Inc. (giapponese) / [TEPCO Fuel & Kansai Electric Power: accordo per l'integrazione in JERA (giapponese)
- Kansai Electric Power: informazioni sulla generazione di energia termica (giapponese)
- TEPCO Renewable Power: attività nel settore dell'energia idroelettrica (giapponese) / Panoramica del parco eolico offshore di Choshi (giapponese)
- TEPCO Renewable Power: "Selezionata come operatore per il progetto eolico offshore al largo di Eshima, città di Saikai, Nagasaki" (giapponese)
- Kansai Electric Power: VPP / servizi di risposta alla domanda (giapponese) / [IIJ entra a far parte del business VPP di Kansai Electric Power (giapponese)]( https://www.iij.ad.jp/news/pressrelease/2022/0728.html - TEPCO Holdings: Quinto Piano Aziendale Speciale Integrato (in giapponese, PDF)
- Piano di Gestione del Gruppo Kansai Electric Power 2026 (in giapponese, PDF)
- Nikkei: "Kansai Electric Power guadagna slancio con la costruzione di nuove centrali nucleari; promuove anche l'eolico offshore" (in giapponese)
- Forum Industriale Atomico Giapponese: "Definiti formalmente gli obiettivi di ricostruzione delle centrali nucleari" (in giapponese)
- Panoramica della centrale elettrica di Mihama (Kansai Electric Power, in giapponese)
-
Commenti
Accedi per continuare.
Nessun dato disponibile.