Contents — find the section you need
L'industria siderurgica è un settore fondamentale per la produzione di materiali, alla base di praticamente ogni ramo manifatturiero – automobili, edilizia, cantieristica navale, elettrodomestici – eppure è anche uno dei settori più difficili da decarbonizzare, perché il processo di produzione del ferro, in particolare la reazione di riduzione in un altoforno, emette enormi quantità di CO2. Nippon Steel, il più grande produttore di acciaio giapponese, e JFE Holdings, il secondo a livello nazionale, mostrano un netto divario in termini di dimensioni aziendali, eppure sul fronte delle tecnologie di decarbonizzazione i due rivali uniscono le forze per superare questa barriera competitiva.
 Nippon Steel
 JFE Holdings
Immagine: Nippon Logo Steel / JFE Logo Holdings (entrambi di pubblico dominio; i diritti di marchio si applicano separatamente), Wikimedia Commons


Storia dell'azienda: la discendenza dello stabilimento statale di Yawata e la fusione di Kawasaki Steel e NKK
Nippon Steel trae origine dallo stabilimento statale di Yawata, che iniziò L'azienda iniziò la sua attività nel 1901. Nel 1934, la Yawata Works, di proprietà statale, si fuse con sette acciaierie private per formare la società statale "Nippon Seitetsu" (Siderurgia e Acciaio del Giappone), ma la legislazione antitrust del dopoguerra la divise nel 1950 in quattro società, tra cui la Yawata Iron & Steel e la Fuji Iron & Steel. Nel marzo del 1970, Yawata e Fuji si fusero nuovamente per formare la "Nippon Steel Corporation" (Shin Nippon Seitetsu), che per decenni regnò come la più grande acciaieria del Giappone. Nel 2012 si è fusa con Sumitomo Metal Industries, dando vita a "Nippon Steel & Sumitomo Metal", per poi assumere l'attuale denominazione di "Nippon Steel Corporation" nel 2019.
JFE Holdings è nata dalla fusione della precedente NKK (Nippon Kokan, seconda produttrice di acciaio grezzo a livello nazionale) e della precedente Kawasaki Steel (terza), unendo il secondo e il terzo operatore del settore. A seguito di un accordo preliminare stipulato nel dicembre 2001, la holding JFE Holdings è stata costituita nel settembre 2002 e, nell'aprile 2003, le società operative sono state riorganizzate per dare vita a JFE Steel, JFE Engineering e altre. Mentre Nippon Steel si è sviluppata attraverso ripetute fusioni tra i principali produttori, JFE è nata da un'alleanza tra il secondo e il terzo operatore, che ha raggiunto dimensioni tali da poter competere con Nippon Steel: una differenza sostanziale nella storia delle origini delle due aziende.
Confronto delle dimensioni aziendali nel tempo: gli ultimi cinque esercizi fiscali
Entrambe le società chiudono l'esercizio fiscale a marzo, ma Nippon Steel tende a dare maggiore risalto all'"utile operativo" (un indicatore IFRS che riflette la capacità di guadagno sottostante, inclusi gli effetti della valutazione delle scorte) come principale parametro di riferimento, mentre JFE Holdings tende a dare maggiore risalto all'"utile ordinario". L'andamento quinquennale è mostrato di seguito utilizzando il principale indicatore di riferimento divulgato da ciascuna società.
Nippon Steel (utile operativo)
| Esercizio fiscale | Ricavi | Utile operativo | Utile netto |
|---|---|---|---|
| Esercizio fiscale marzo 2022 | ~6.810 miliardi di yen (stimato +20% su base annua) | 938,1 miliardi di yen (massimo storico, 8,5 volte su base annua) | 637,3 miliardi di yen (massimo dal 2012 dopo la fusione) |
| Esercizio fiscale marzo 2023 | 7.975,5 miliardi di yen (+17% su base annua) | 916,4 miliardi di yen (-2% su base annua) | 694,0 miliardi di yen (+9% su base annua, utile record per il secondo anno consecutivo) |
Esercizio chiuso a marzo 2024 | 8.868 miliardi di yen | 800,0 miliardi di yen (-13% su base annua; su base rettificata, 890 miliardi di yen, un record) | 470,0 miliardi di yen (-32% su base annua) |
Esercizio chiuso a marzo 2025 | 8.695,5 miliardi di yen | 683,2 miliardi di yen (utile operativo rettificato 793,7 miliardi di yen) | 350,2 miliardi di yen |
Esercizio chiuso a marzo 2026 | 10.063,2 miliardi di yen (+15,7% su base annua; effetto consolidamento da US Steel) | 514,1 miliardi di yen (-24,8% su base annua; penalizzato da una revisione dell'attività negli Stati Uniti) | 17,1 miliardi di yen (forte calo su base annua; la società aveva inizialmente previsto una perdita netta di 60 miliardi di yen) |
*Il dato relativo al fatturato dell'esercizio chiuso a marzo 2022 è stimato a ritroso a partire dal dato confermato per l'esercizio chiuso a marzo 2023 (7.975,5 miliardi di yen, +17% su base annua).
JFE Holdings (su base di utile ordinario)
| Esercizio | Fatturato | Utile ordinario | Utile netto |
|---|---|---|---|
| Esercizio chiuso a marzo 2022 | ~4.365,2 miliardi di yen (stimato) | ~388,8 miliardi di yen (stimato) | (varia a seconda della fonte; dato retrocalcolato a scopo di confronto) |
| Esercizio chiuso a marzo 2023 | 5.26894 miliardi di yen (+20,7% su base annua) | 210,282 miliardi di yen (-45,9% su base annua) | 162,621 miliardi di yen (-43,5% su base annua) |
Anno fiscale marzo 2024 | 5.17463 miliardi di yen (-1,8% su base annua) | 268,386 miliardi di yen (+27,6% su base annua) | 197,421 miliardi di yen (+21,4% su base annua) |
Anno fiscale marzo 2025 | 4.85965 miliardi di yen (-6,1% su base annua) | 144,315 miliardi di yen (-46,2% su base annua) | 91,867 miliardi di yen (-53,5% su base annua) |
Anno fiscale marzo 2026 | 4.53927 miliardi di yen (-6,6% su base annua) | 87,417 miliardi di yen (-39,4% su base annua) | 70,165 miliardi di yen (-23,6% su base annua) |
*I dati relativi all'esercizio finanziario conclusosi a marzo 2022 sono stimati a ritroso a partire dai risultati confermati per l'esercizio finanziario conclusosi a marzo 2023.
| Indicatore | Nippon Steel | JFE Holdings |
|---|---|---|
| Dipendenti consolidati | 113.845 (a marzo 2025) | 61.628 (+332 su base annua) |
L'andamento quinquennale rivela un quadro contrastante. Entrambe le società hanno registrato profitti record nell'anno fiscale 2022-2023, in un contesto di forte aumento dei prezzi dell'acciaio, ma dall'anno fiscale 2024 entrambe hanno intrapreso un trend di calo degli utili per cinque anni consecutivi, a causa del rallentamento della domanda globale di acciaio, della sovraccapacità produttiva cinese e delle esportazioni a basso prezzo. Il fatturato di Nippon Steel ha superato i 10 trilioni di yen nell'anno fiscale 2026, grazie al consolidamento di US Steel, ma gli utili sono rimasti stagnanti a seguito di una revisione delle attività negli Stati Uniti. Il fatturato e gli utili di JFE Holdings hanno continuato a diminuire, creando il contesto per la riforma strutturale (arresto degli altiforni) di cui si parlerà più avanti.
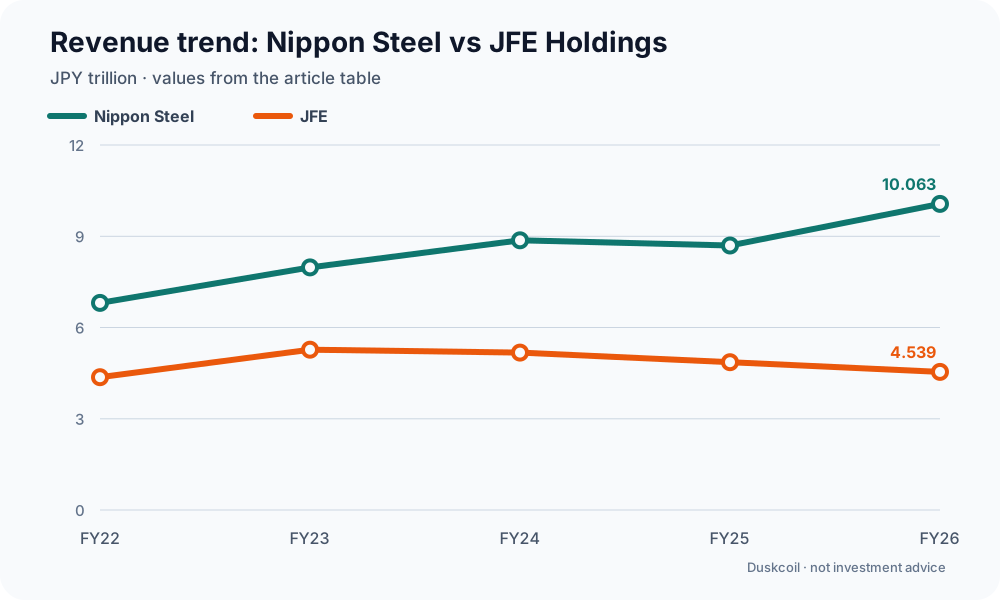
Diagramma: Duskcoil. Valori del fatturato nella tabella dell'articolo, convertiti in trilioni di yen; I dati relativi all'anno fiscale 2022 includono cifre approssimative o derivate, come specificato nell'articolo. Questo diagramma non costituisce una consulenza finanziaria.
Confronto tra i prodotti di punta: lamiere di acciaio elettrico, acciaio ad alta resistenza e acciaio per costruzioni navali
Lamiere di acciaio elettrico non orientato: il materiale fondamentale per i motori dei veicoli elettrici
Con l'avanzare dell'elettrificazione dei veicoli, un settore in cui le due aziende si contendono il mercato è quello delle lamiere di acciaio elettrico non orientato, utilizzate nei nuclei di ferro dei motori elettrici e ibridi. Nippon Steel è il più grande produttore mondiale di lamiere di acciaio elettrico, con una quota di mercato globale di circa il 30% (insieme alla sudcoreana POSCO, seconda in classifica, e alla russa NLMK, terza), e vanta una lunga esperienza nello sviluppo di leghe ad alte prestazioni su richiesta di Toyota, fin dai tempi della "Prius" originale. JFE Steel è un'azienda pionieristica che ha iniziato a produrre lamiere di acciaio elettrico non orientato laminate a freddo nel 1954; Nel settembre 2024, Nippon Steel ha raddoppiato la sua capacità produttiva di lamiere di acciaio elettrico non orientato di alta qualità presso lo stabilimento di Kurashiki, nel Giappone occidentale, e nel 2023 ha avviato anche la produzione locale in joint venture in India. Entrambe le aziende considerano prioritario investire in questo settore, in quanto "materiale fondamentale che determina l'efficienza del motore", posizionandolo come una delle poche aree di crescita, nonostante la contrazione della domanda complessiva di acciaio.
Acciaio ad alta resistenza per il settore automobilistico: equilibrio tra alleggerimento e sicurezza in caso di impatto
Entrambe le aziende presentano la lamiera di acciaio ad alta resistenza ("hi-ten") come prodotto di punta, una tecnologia in grado di soddisfare simultaneamente le esigenze contrastanti di alleggerire la carrozzeria di un veicolo (per migliorare l'efficienza del carburante o dell'energia) e di migliorare la sicurezza in caso di impatto. Secondo Nippon Steel, l'acciaio ad alta resistenza rappresenta oggi il 40-60% della carrozzeria di un veicolo moderno. Anche JFE Steel sta sviluppando "tecnologie applicative" – progettazione strutturale della carrozzeria, stampaggio e metodi di saldatura che sfruttano appieno le prestazioni dell'acciaio ad alta resistenza – andando oltre la semplice fornitura di acciaio per integrarsi nei processi di progettazione delle case automobilistiche come elemento di differenziazione. Una classifica del settore del 2026 delle aziende operanti nel settore dell'acciaio ad alta resistenza ha posizionato JFE Steel al primo posto, Nippon Steel al secondo e Kobe Steel al terzo.
Lamiere d'acciaio per la cantieristica navale e l'energia: espansione nel settore delle navi metaniere e dell'eolico offshore
Entrambe le aziende gestiscono anche attività nel settore delle lamiere d'acciaio per la cantieristica navale e le infrastrutture energetiche, sviluppando acciaio criogenico per navi metaniere e lamiere di grande formato per le strutture di fondazione dell'eolico offshore, con l'obiettivo di intercettare la nuova domanda legata alla decarbonizzazione. Questo segmento è meno rilevante rispetto all'acciaio per l'industria automobilistica, ma con la ricostruzione del settore cantieristico giapponese e l'espansione dell'eolico offshore, entrambe le aziende lo stanno posizionando come una futura fonte di domanda.
La differenza nella strategia tecnica
La strategia tecnica di Nippon Steel si concentra sulla combinazione della forza integrata nelle qualità di acciaio premium, sviluppata a partire dalla fusione con Sumitomo Metal Industries (2012), con la base produttiva estera improvvisamente ampliata grazie all'acquisizione di US Steel, puntando a una posizione di leadership globale sia in termini di "quantità" che di "qualità". JFE Holdings possiede i punti di forza combinati delle tecnologie di NKK e Kawasaki Steel, ma si sta orientando verso un aumento della quota di prodotti ad alto valore aggiunto attraverso la ristrutturazione del proprio sistema di produzione nazionale (passando dalla quantità alla qualità tramite la messa a riposo degli altiforni, come discusso in seguito). La principale differenza nella strategia tecnica tra le due aziende risiede nel contrasto tra "espansione" (Nippon Steel) e "selezione e concentrazione" (JFE).
Un progetto comune che trascende la rivalità: la produzione di acciaio con riduzione a idrogeno
La sfida tecnica più grande per l'industria siderurgica è la riduzione delle emissioni di CO2 derivanti dalla riduzione del minerale di ferro in un altoforno. Per affrontare questo problema, Nippon Steel e JFE Holdings (JFE Steel), insieme a Kobe Steel, hanno formato un consorzio a quattro, sviluppando la tecnologia con il supporto del Fondo per l'Innovazione Verde (Green Innovation Fund) nell'ambito di NEDO (New Energy and Industrial Technology Development Organization), un'organizzazione del Ministero dell'Economia, del Commercio e dell'Industria.
Nippon Steel ha sviluppato "Super COURSE50", una tecnologia che inietta idrogeno riscaldato in un altoforno per sostituire parte della reazione di riduzione convenzionale a base di carbone con la riduzione ad idrogeno (una reazione endotermica); nei test condotti tra novembre e dicembre 2023, l'azienda ha confermato una riduzione del 33% delle emissioni di CO2 provenienti dall'altoforno stesso, un risultato leader a livello mondiale. Accanto a questa tecnologia di riduzione dell'idrogeno tramite altoforno, Nippon Steel individua nella produzione su larga scala di acciaio di alta qualità tramite forni ad arco elettrico e nella produzione di ferro ridotto direttamente a base di idrogeno le sue tre "tecnologie ultra-innovative", con l'obiettivo di raggiungere la neutralità carbonica entro il 2050.
Il fatto che Nippon Steel e JFE, acerrimi rivali nello stesso settore, uniscano le forze nello sviluppo tecnologico per affrontare una sfida che nessuna delle due può risolvere da sola (la decarbonizzazione) è uno schema che si riscontra anche nel comitato congiunto per la metanazione nel settore delle infrastrutture del gas, di cui si parla altrove su questo sito: un interessante schema ricorrente tra le industrie pesanti giapponesi.
Siti di sviluppo e produzione
Nippon Steel gestisce la propria sede centrale (Marunouchi, Chiyoda-ku, Tokyo) e stabilimenti siderurgici in tutto il paese, tra cui Kimitsu (Chiba), Yawata (Kitakyushu, Fukuoka) e Nagoya (Tokai, Aichi). JFE Holdings gestisce la propria sede centrale (Uchisaiwaicho, Chiyoda-ku, Tokyo), mentre JFE Steel gestisce i propri stabilimenti siderurgici in quattro distretti, suddivisi in due complessi: East Japan Works (Chiba e Keihin) e West Japan Works (Kurashiki e Fukuyama). La mappa sottostante mostra i principali siti confermati (i siti all'estero e l'elenco completo delle società del gruppo non sono inclusi).
Fonti: nomi dei distretti tratti dalle pagine ufficiali di presentazione e localizzazione degli stabilimenti siderurgici di ciascuna azienda, con indirizzi confermati individualmente tramite la pagina di accesso ufficiale di ogni stabilimento e un servizio di mappe (Yahoo! Maps, ecc.). Le coordinate sono state geocodificate a livello di città/località o nome della struttura tramite OpenStreetMap Nominatim.
Strategia e prospettive aziendali: "Scala e qualità" di Nippon Steel, "Dalla quantità alla qualità" di JFE
Nel dicembre 2025, Nippon Steel ha annunciato il suo "Piano di gestione a medio-lungo termine 2030", che copre l'anno fiscale 2026 e successivi. Basato su due pilastri – il rafforzamento della redditività delle attività nazionali e l'attuazione di una strategia di crescita per le attività all'estero – il piano mira a riportare Nippon Steel al primo posto nella classifica mondiale dei produttori di acciaio, destinando circa 4.000 miliardi di yen, su un totale di 6.000 miliardi di yen previsti in cinque anni, alle attività all'estero. Il piano individua Stati Uniti, Europa, India e Thailandia come mercati di crescita e ha già raggiunto un accordo con il governo statunitense per investire ulteriori 11 miliardi di dollari circa in US Steel entro il 2028. Il piano si prefigge l'obiettivo di raggiungere in modo affidabile un utile netto consolidato di almeno 1.000 miliardi di yen e, a lungo termine, una produzione globale di acciaio grezzo di almeno 100 milioni di tonnellate, perseguendo sia l'espansione quantitativa che il miglioramento qualitativo incentrato sull'acciaio di alta qualità, sfruttando la capacità produttiva acquisita con l'acquisizione di US Steel, di cui si è parlato in precedenza.
Nel maggio 2025, JFE Holdings ha formulato la sua visione a lungo termine "JFE Vision 2035" e l'ottavo piano di gestione a medio termine (esercizio finanziario 2025-2027). Nell'ambito della sua attività siderurgica nazionale, si è prefissata l'obiettivo di "passare dalla quantità alla qualità", accelerando il completamento delle riforme strutturali, aumentando la quota di prodotti ad alto valore aggiunto e rivedendo la propria struttura tariffaria, concentrandosi al contempo sull'espansione del business nei mercati esteri in crescita, come l'India. L'espressione concreta di questo "passaggio dalla quantità alla qualità" è la sospensione dell'attività degli altiforni: a maggio 2025, JFE ha sospeso l'attività di un altoforno presso il distretto di Kurashiki del suo stabilimento West Japan Works (con riavvio previsto per l'esercizio finanziario 2028) e ha annunciato l'intenzione di sospendere l'attività di un altro altoforno presso il distretto di Fukuyama, nell'esercizio finanziario 2027 (l'altoforno presso il distretto di Keihin dello stabilimento East Japan Works era già stato sospeso nel 2023). L'azienda sta inoltre promuovendo l'espansione delle vendite di "GX Steel", un sistema che coniuga misure ambientali ed economiche, e sta sviluppando un innovativo forno ad arco elettrico, la cui entrata in funzione è prevista per l'anno fiscale 2028. Questo processo sta riducendo la capacità produttiva, accelerando al contempo la costruzione di un "sistema produttivo più snello e resiliente" che aumenti la redditività.
Le direzioni strategiche delle due aziende sono contrastanti. Nippon Steel è impegnata in un percorso di "espansione", aumentando la capacità produttiva all'estero a partire dall'acquisizione di US Steel, mentre JFE Holdings sta seguendo un percorso di "trasformazione qualitativa attraverso una contrazione controllata", dismettendo metodicamente gli altiforni nazionali e orientandosi verso prodotti ad alto valore aggiunto. Di fronte allo stesso contesto di mercato in contrazione nel settore siderurgico, Nippon Steel compete sulle economie di scala, mentre JFE compete sulla redditività riducendo le proprie dimensioni: due risposte contrastanti che si affiancano.
Riferimenti
- Sito ufficiale di Nippon Steel (giapponese) / Informazioni per gli investitori (giapponese)
- Sito ufficiale di JFE Holdings (giapponese) / JFE in cifre (giapponese)
- Il percorso di Nippon Steel per completare l'acquisizione di US Steel (giapponese)
- Risultati di Nippon Steel con la tecnologia di riduzione dell'idrogeno dell'altoforno Super COURSE50 (giapponese)
- Visione di Nippon Steel per la neutralità carbonica 2050 (giapponese)
- Storia aziendale di Nippon Steel (ufficiale, giapponese)
- La preistoria del Gruppo JFE (Ufficiale, Giapponese)
- Nippon Steel x Sumitomo Metal: la più grande fusione del secolo (Nikkei Business, Giapponese)
- Nippon Steel registra un utile record per l'anno fiscale conclusosi a marzo 2022 (Nikkei, Giapponese)
- Nippon Steel registra un utile record per il secondo anno consecutivo, anno fiscale conclusosi a marzo 2023 (Nikkei, Giapponese)
- L'utile netto di Nippon Steel cala del 32%, ma il miglioramento del margine supera le previsioni, anno fiscale conclusosi a marzo 2024 (Nikkei, Giapponese)
- L'utile operativo consolidato di Nippon Steel per l'esercizio finanziario conclusosi a marzo 2025 è diminuito del 29,6% a 547,9 miliardi di yen (secondo i principi IFRS) (Traders Web, in giapponese)
- Risultati di Nippon Steel per l'esercizio finanziario conclusosi a marzo 2026: utile operativo sottostante pari a 650,4 miliardi di yen (Investalk, in giapponese)
- L'utile netto di JFE è diminuito del 51% per l'esercizio finanziario conclusosi a marzo 2023 (Nikkei, in giapponese)
- L'utile netto di JFE è aumentato del 16,8% per l'esercizio finanziario conclusosi a marzo 2024 (Nikkei, in giapponese)
- L'utile netto di JFE Risultati dell'esercizio chiuso a marzo 2025: utili in aumento del 4% (Nikkei, giapponese)
- L'utile netto di JFE raddoppierà ampiamente nell'esercizio chiuso a marzo 2027 (Nikkei, giapponese)
- Cosa c'è di così impressionante nella "lamiera di acciaio elettrico non orientata" di Nippon Steel? (Motor Fan, giapponese)
- JFE Steel raddoppia la produzione di lamiere di acciaio elettrico per motori elettrici (Nikkei Cross Tech, giapponese)
- Perché Nippon Steel e JFE Steel stanno entrambe espandendo la capacità di produzione di lamiere di acciaio elettrico (Newswitch, giapponese)
- Acciaio ad alta resistenza Nippon Steel (Sito ufficiale della tecnologia, giapponese)
- Le lamiere di acciaio per autoveicoli e la tecnologia applicativa distintive di JFE Steel (Rapporto tecnico JFE, giapponese)
- Nippon Steel investirà 6 trilioni di yen in 5 anni, rafforzando il business all'estero (Kyodo News, giapponese)
- Il piano a medio-lungo termine di Nippon Steel punta a un utile sottostante di oltre 1 trilione di yen (Japan Metal Daily, giapponese)
- Visione a lungo termine del Gruppo JFE "JFE Vision 2035" e ottavo piano di gestione a medio termine (PDF ufficiale, giapponese)
- JFE metterà temporaneamente inattivo un altoforno a Fukuyama nell'anno fiscale 2027 (Nikkei, giapponese)
- JFE mette temporaneamente inattivo un altoforno a Kurashiki (Nikkei, giapponese)
- Stabilimento Nippon Steel East Japan, distretto di Kimitsu - Accesso e mappa (giapponese)
- Panoramica dello stabilimento Nippon Steel di Nagoya (in giapponese)
- Panoramica dello stabilimento Nippon Steel di Kyushu, distretto di Yawata (in giapponese)
- Stabilimento JFE Steel del Giappone occidentale / distretto di Kurashiki (in giapponese)
- Stabilimento JFE Steel del Giappone occidentale / distretto di Fukuyama (in giapponese)
- Stabilimento JFE Steel del Giappone orientale / distretto di Keihin (in giapponese)
Commenti
Accedi per continuare.
Nessun dato disponibile.