Contents — find the section you need
Industri baja merupakan sektor material fundamental yang menopang hampir setiap cabang manufaktur — otomotif, konstruksi, pembuatan kapal, peralatan rumah tangga — namun juga merupakan salah satu industri yang paling sulit untuk didekarbonisasi, karena proses pembuatan besi, khususnya reaksi reduksi dalam tanur tinggi, menghasilkan emisi CO2 dalam jumlah besar. Nippon Steel, produsen baja terbesar di Jepang, dan JFE Holdings, nomor 2 di dalam negeri, menunjukkan kesenjangan yang jelas dalam skala perusahaan, namun dalam teknologi dekarbonisasi, kedua pesaing ini bergabung untuk mengatasi perbedaan tersebut.
 Nippon Steel
 JFE Holdings
Gambar: Nippon Logo Baja / JFE Logo Holdings (keduanya domain publik; hak merek dagang berlaku secara terpisah), Wikimedia Commons


Sejarah Perusahaan: Silsilah Pabrik Yawata Milik Negara, dan Penggabungan Kawasaki Steel dan NKK
Nippon Steel berawal dari Pabrik Yawata milik negara, yang mulai beroperasi pada tahun 1901. Pada tahun 1934, Perusahaan milik negara Yawata Works bergabung dengan tujuh perusahaan baja swasta untuk membentuk perusahaan kebijakan nasional "Nippon Seitetsu" (Japan Iron & Steel), tetapi undang-undang anti-monopoli pasca-perang memecahnya pada tahun 1950 menjadi empat perusahaan, termasuk Yawata Iron & Steel dan Fuji Iron & Steel. Pada Maret 1970, Yawata dan Fuji bergabung lagi untuk membentuk "Nippon Steel Corporation" (Shin Nippon Seitetsu), dan selama beberapa dekade perusahaan ini menjadi produsen baja terbesar di Jepang. Pada tahun 2012, perusahaan ini bergabung dengan Sumitomo Metal Industries untuk menjadi "Nippon Steel & Sumitomo Metal," dan berganti nama menjadi "Nippon Steel Corporation" pada tahun 2019.
JFE Holdings lahir dari penggabungan mantan NKK (Nippon Kokan, nomor 2 dalam produksi baja mentah domestik) dan mantan Kawasaki Steel (nomor 3), gabungan dari pemain nomor 2 dan 3 di industri ini. Setelah kesepakatan dasar pada Desember 2001, perusahaan induk JFE Holdings didirikan pada September 2002, dan pada April 2003 perusahaan-perusahaan operasional diorganisasi ulang untuk membentuk JFE Steel, JFE Engineering, dan lainnya. Jika Nippon Steel dibangun melalui penggabungan berulang-ulang dari pemain nomor 1, JFE dibentuk oleh aliansi pemain nomor 2 dan 3 yang mengumpulkan skala yang cukup untuk bersaing dengan Nippon Steel — perbedaan dalam kisah asal usul antara keduanya.
Membandingkan Skala Perusahaan dari Waktu ke Waktu: Lima Tahun Fiskal Terakhir
Tahun fiskal kedua perusahaan berakhir pada bulan Maret, tetapi Nippon Steel cenderung menonjolkan "laba bisnis" (metrik IFRS yang mencerminkan kekuatan pendapatan yang mendasarinya, termasuk efek penilaian persediaan) sebagai indikator utama, sementara JFE Holdings cenderung menonjolkan "pendapatan biasa." Tren lima tahun ditunjukkan di bawah ini menggunakan metrik utama yang diungkapkan masing-masing perusahaan.
Nippon Steel (berdasarkan laba bisnis)
| Tahun Fiskal | Pendapatan | Laba Bisnis | Laba Bersih |
|---|---|---|---|
| Tahun Fiskal Maret 2022 | ~¥6,81 triliun (diperkirakan +20% YoY) | ¥938,1 miliar (rekor tertinggi, 8,5x YoY) | ¥637,3 miliar (tertinggi sejak merger 2012) |
| Tahun Fiskal Maret 2023 | ¥7,9755 triliun (+17% YoY) | ¥916,4 miliar (-2% YoY) | ¥694,0 miliar (+9% YoY, rekor laba untuk tahun ke-2 berturut-turut) |
| Tahun Fiskal Maret 2024 | ¥8,868 triliun | ¥800,0 miliar (-13% YoY; berdasarkan basis pokok, ¥890 miliar, rekor) | ¥470,0 miliar (-32% YoY) |
| Tahun Fiskal Maret 2025 | ¥8,6955 triliun | ¥683,2 miliar (laba bisnis pokok ¥793,7 miliar) | ¥350,2 miliar |
| Tahun Fiskal Maret 2026 | ¥10,0632 triliun (+15,7% YoY; efek konsolidasi dari US Steel) | ¥514,1 miliar (-24,8% YoY; terpengaruh oleh peninjauan bisnis AS) | ¥17,1 miliar (turun tajam YoY; perusahaan awalnya memperkirakan kerugian bersih ¥60 miliar) |
*Angka pendapatan tahun fiskal Maret 2022 diperkirakan dengan menghitung mundur dari angka tahun fiskal Maret 2023 yang telah dikonfirmasi (¥7,9755 triliun, +17% YoY).
JFE Holdings (berdasarkan pendapatan biasa)
| Tahun Fiskal | Pendapatan | Pendapatan Biasa | Laba Bersih |
|---|---|---|---|
| Tahun Fiskal Maret 2022 | ~¥4,3652 triliun (diperkirakan) | ~¥388,8 miliar (diperkirakan) | (bervariasi menurut sumber; angka yang dihitung mundur untuk tujuan perbandingan) |
| Tahun Fiskal Maret 2023 | ¥5,26894 triliun (+20,7% YoY) | ¥210,282 miliar (-45,9% YoY) | ¥162,621 miliar (-43,5% YoY) |
| Tahun Fiskal Maret 2024 | ¥5,17463 triliun (-1,8% YoY) | ¥268,386 miliar (+27,6% YoY) | ¥197,421 miliar (+21,4% YoY) |
| Tahun Fiskal Maret 2025 | ¥4,85965 triliun (-6,1% YoY) | ¥144,315 miliar (-46,2% YoY) | ¥91,867 miliar (-53,5% YoY) |
| Tahun Fiskal Maret 2026 | ¥4,53927 triliun (-6,6% YoY) | ¥87,417 miliar (-39,4% YoY) | ¥70,165 miliar (-23,6% YoY) |
*Angka tahun fiskal Maret 2022 diperkirakan dengan menghitung mundur dari hasil tahun fiskal Maret 2023 yang telah dikonfirmasi.
| Metrik | Nippon Steel | JFE Holdings |
|---|---|---|
| Karyawan konsolidasi | 113.845 (per Maret 2025) | 61.628 (+332 YoY) |
Tren lima tahun menunjukkan gambaran yang kontras. Kedua perusahaan mencatatkan laba tertinggi sepanjang masa pada tahun fiskal Maret 2022-2023 di tengah lonjakan harga baja, tetapi sejak tahun fiskal Maret 2024 keduanya mengalami tren penurunan laba selama lima tahun berturut-turut, didorong oleh perlambatan permintaan baja global dan kelebihan kapasitas serta ekspor dengan harga rendah dari Tiongkok. Pendapatan Nippon Steel mencapai ¥10 triliun pada tahun fiskal Maret 2026 berkat konsolidasi US Steel, tetapi laba stagnan karena peninjauan bisnis AS. Pendapatan dan laba JFE Holdings terus menyusut — latar belakang reformasi struktural (penghentian sementara tanur tinggi) yang dibahas di bawah ini.
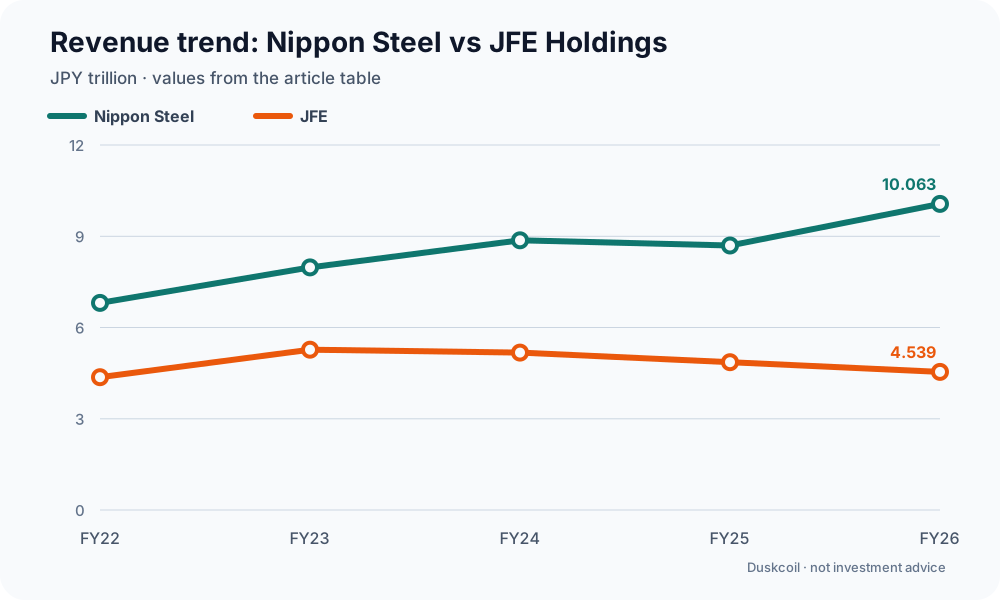
Diagram: Duskcoil. Nilai pendapatan dalam tabel artikel, dikonversi ke triliun JPY; tahun fiskal 2022 mencakup angka perkiraan atau turunan seperti yang diidentifikasi dalam artikel. Diagram ini bukan merupakan saran investasi.
Membandingkan Produk Unggulan: Lembaran Baja Listrik, Baja Tarik Tinggi, dan Baja untuk Pembuatan Kapal
Lembaran Baja Listrik Non-Orientasi: Material Inti di Balik Motor EV
Seiring kemajuan elektrifikasi kendaraan, salah satu arena di mana kedua perusahaan bersaing ketat adalah lembaran baja listrik non-orientasi, yang digunakan dalam inti besi motor penggerak EV dan HEV. Nippon Steel adalah produsen lembaran baja listrik terbesar di dunia, memegang sekitar 30% pangsa pasar global (dengan POSCO Korea Selatan #2 dan NLMK Rusia #3), dan memiliki sejarah pengembangan grade berkinerja tinggi atas permintaan Toyota sejak "Prius" pertama. JFE Steel adalah pelopor yang mulai memproduksi lembaran baja listrik non-orientasi canai dingin pada tahun 1954; mereka menggandakan kapasitas produksi lembaran baja listrik non-orientasi kelas premium di distrik Kurashiki, Western Japan Steel Works, pada September 2024, dan pada tahun 2023 memulai produksi usaha patungan lokal di India juga. Kedua perusahaan memprioritaskan investasi di bidang ini sebagai "bahan inti yang menentukan efisiensi motor," memposisikannya sebagai salah satu dari sedikit area pertumbuhan meskipun permintaan baja secara keseluruhan menyusut.
Baja Tarik Tinggi Otomotif: Menyeimbangkan Pengurangan Bobot dan Keselamatan Tabrakan
Kedua perusahaan memposisikan lembaran baja tarik tinggi ("hi-ten") sebagai produk unggulan, sebagai teknologi yang secara bersamaan memenuhi tuntutan yang bertentangan antara pengurangan bobot bodi kendaraan (untuk meningkatkan efisiensi bahan bakar atau energi) dan peningkatan keselamatan tabrakan. Menurut Nippon Steel, baja tarik tinggi sekarang mencakup 40-60% dari bodi kendaraan modern. JFE Steel juga mengembangkan "teknologi aplikasi" — desain struktur bodi, pembentukan tekan, dan metode pengelasan yang memaksimalkan kinerja penuh baja tarik tinggi — melampaui sekadar memasok baja untuk menanamkan dirinya dalam proses desain produsen mobil sebagai poin pembeda. Sebuah peringkat industri tahun 2026 untuk perusahaan terkait baja tarik tinggi menempatkan JFE Steel di peringkat #1, Nippon Steel di peringkat #2, dan Kobe Steel di peringkat #3.
Baja Pelat untuk Industri Perkapalan dan Energi: Ekspansi ke Kapal Pengangkut LNG dan Pembangkit Listrik Tenaga Angin Lepas Pantai
Kedua perusahaan juga menjalankan bisnis baja pelat yang melayani industri perkapalan dan infrastruktur energi, mengembangkan baja kelas kriogenik untuk kapal pengangkut LNG dan pelat format besar untuk struktur pondasi pembangkit listrik tenaga angin lepas pantai, yang bertujuan untuk menangkap permintaan baru terkait dekarbonisasi. Segmen ini kurang menonjol dibandingkan baja otomotif, tetapi seiring dengan pembangunan kembali industri perkapalan Jepang dan perluasan adopsi pembangkit listrik tenaga angin lepas pantai, kedua perusahaan memposisikannya sebagai sumber permintaan di masa depan.
Perbedaan Strategi Teknis
Strategi teknis Nippon Steel berpusat pada penggabungan kekuatan terintegrasi dalam jenis baja premium yang telah dibangun sejak bergabung dengan Sumitomo Metal Industries (2012) dengan basis produksi luar negeri yang tiba-tiba diperluas melalui akuisisi US Steel, dengan tujuan mencapai posisi global teratas baik dalam "kuantitas" maupun "kualitas." JFE Holdings memiliki kekuatan gabungan dari teknologi NKK dan Kawasaki Steel sebelumnya, tetapi berupaya meningkatkan rasio produk bernilai tambah tinggi dengan merestrukturisasi sistem produksi domestiknya (bergeser dari kuantitas ke kualitas melalui penonaktifan tanur tinggi, yang akan dibahas di bawah). Perbedaan terbesar dalam strategi teknis antara kedua perusahaan terletak pada kontras antara "peningkatan skala" (Nippon Steel) dan "seleksi dan konsentrasi" (JFE).
Proyek Bersama yang Melampaui Persaingan: Pembuatan Baja dengan Reduksi Hidrogen
Tantangan teknis terbesar industri baja adalah mengurangi emisi CO2 yang dihasilkan dari reduksi bijih besi dalam tanur tinggi. Untuk mengatasi hal ini, Nippon Steel dan JFE Holdings (JFE Steel), bersama dengan Kobe Steel, telah membentuk konsorsium gabungan empat pihak, mengembangkan teknologi tersebut dengan dukungan dari Dana Inovasi Hijau di bawah NEDO (Organisasi Pengembangan Teknologi Energi Baru dan Industri), bagian dari Kementerian Ekonomi, Perdagangan, dan Industri.
Nippon Steel telah mengembangkan "Super COURSE50," sebuah teknologi yang menyuntikkan hidrogen panas ke dalam tanur tinggi untuk menggantikan sebagian reaksi reduksi berbasis batubara konvensional dengan reduksi hidrogen (reaksi endotermik); dalam uji coba yang dilakukan November-Desember 2023, perusahaan tersebut mengkonfirmasi pengurangan emisi CO2 sebesar 33% dari tanur tinggi itu sendiri — hasil yang terdepan di dunia. Bersamaan dengan teknologi reduksi hidrogen tanur tinggi ini, Nippon Steel memposisikan produksi baja premium skala besar menggunakan tanur busur listrik dan produksi besi reduksi langsung berbasis hidrogen sebagai tiga "teknologi ultra-inovatif" mereka, dengan tujuan mencapai netralitas karbon pada tahun 2050.
Bahwa Nippon Steel dan JFE — rival sengit dalam industri yang sama — bergabung dalam pengembangan teknologi untuk tantangan yang tidak dapat mereka selesaikan sendiri (dekarbonisasi) adalah pola yang juga terlihat dalam komite metanasi bersama di sektor infrastruktur gas yang dibahas di tempat lain di situs ini — pola berulang yang menarik di antara industri berat Jepang.
Lokasi Pengembangan dan Manufaktur
Nippon Steel mengoperasikan kantor pusatnya (Marunouchi, Chiyoda-ku, Tokyo) bersama dengan pabrik baja di seluruh negeri, termasuk Kimitsu (Chiba), Yawata (Kitakyushu, Fukuoka), dan Nagoya (Tokai, Aichi). JFE Holdings mengoperasikan kantor pusatnya (Uchisaiwaicho, Chiyoda-ku, Tokyo), dengan JFE Steel menjalankan pabrik bajanya di empat distrik di bawah dua pabrik: Pabrik Jepang Timur (Chiba dan Keihin) dan Pabrik Jepang Barat (Kurashiki dan Fukuyama). Peta di bawah ini menunjukkan lokasi utama yang telah dikonfirmasi (lokasi di luar negeri dan daftar lengkap perusahaan grup dari kedua perusahaan tersebut berada di luar cakupan).
Sumber: nama distrik dari halaman pengenalan dan lokasi pabrik baja resmi masing-masing perusahaan, dengan alamat yang dikonfirmasi secara individual melalui halaman akses resmi masing-masing pabrik baja dan layanan peta (Yahoo! Maps, dll.). Koordinat di-geocoding ke tingkat kota/chome atau nama fasilitas melalui OpenStreetMap Nominatim.
Strategi dan Prospek Bisnis: "Skala dan Kualitas" Nippon Steel, "Dari Kuantitas ke Kualitas" JFE
Pada Desember 2025, Nippon Steel mengumumkan "Rencana Manajemen Jangka Menengah hingga Panjang 2030," yang mencakup tahun fiskal 2026 dan seterusnya. Dibangun di atas dua pilar — memperkuat profitabilitas bisnis domestiknya dan menjalankan strategi pertumbuhan untuk bisnis luar negerinya — rencana ini bertujuan untuk mengembalikan posisi Nippon Steel sebagai produsen baja nomor 1 di dunia, mengarahkan sekitar ¥4 triliun dari total ¥6 triliun investasi yang direncanakan selama lima tahun ke operasi luar negeri. Rencana ini memposisikan AS, Eropa, India, dan Thailand sebagai pasar pertumbuhan, dan telah menyepakati dengan pemerintah AS untuk menginvestasikan tambahan sekitar $11 miliar di US Steel hingga tahun 2028. Rencana ini menetapkan target untuk secara konsisten mencapai laba pokok konsolidasi sebesar ¥1 triliun atau lebih dan, dalam jangka panjang, produksi baja mentah global sebesar 100 juta ton atau lebih — mengejar ekspansi kuantitatif dan peningkatan kualitatif yang berpusat pada baja premium, yang dibangun di atas kapasitas produksi yang diperoleh melalui akuisisi US Steel yang dibahas di atas.
JFE Holdings merumuskan visi jangka panjangnya "JFE Vision 2035" dan rencana manajemen jangka menengah ke-8 (tahun fiskal 2025-2027) pada Mei 2025. Dalam bisnis baja domestiknya, perusahaan ini telah berupaya untuk "beralih dari kuantitas ke kualitas," memajukan penyelesaian reformasi struktural, meningkatkan pangsa produk bernilai tambah tinggi, dan meninjau struktur penetapan harganya, sambil berfokus pada ekspansi bisnis di pasar luar negeri yang berkembang seperti India. Wujud nyata dari "pergeseran dari kuantitas ke kualitas" ini adalah penghentian sementara tanur tinggi: JFE telah menghentikan sementara satu tanur tinggi di distrik Kurashiki, Pabrik Jepang Barat, sejak Mei 2025 (rencana pengaktifan kembali pada tahun fiskal 2028) dan mengungkapkan rencana untuk menghentikan sementara satu tanur tinggi di distrik Fukuyama juga, pada tahun fiskal 2027 (tanur tinggi di distrik Keihin, Pabrik Jepang Timur, telah dihentikan sementara pada tahun 2023). Perusahaan ini juga mendorong perluasan penjualan "GX Steel," yang menyeimbangkan langkah-langkah lingkungan dengan ekonomi, dan mengembangkan tanur busur listrik inovatif yang dijadwalkan mulai beroperasi pada tahun fiskal 2028 — mempersempit kapasitas produksi sambil berupaya membangun "sistem produksi yang lebih ramping dan tangguh" yang meningkatkan profitabilitas.
Arah strategis kedua perusahaan tersebut sangat kontras. Nippon Steel berada di jalur "ekspansi," menambah kapasitas produksi di luar negeri dengan akuisisi US Steel sebagai titik awalnya, sementara JFE Holdings berada di jalur "transformasi kualitatif melalui kontraksi yang terkelola," secara sistematis menonaktifkan tanur tinggi domestik sambil beralih ke produk bernilai tambah tinggi. Menghadapi lingkungan pasar yang menyusut di industri baja, Nippon Steel bersaing dalam skala, sementara JFE bersaing dalam profitabilitas dengan mempersempit skalanya — dua respons yang kontras berdampingan.
Referensi
- Situs Resmi Nippon Steel (Bahasa Jepang) / Informasi Hubungan Investor (Bahasa Jepang)
- Situs Resmi JFE Holdings (Bahasa Jepang) / JFE Berdasarkan Angka (Bahasa Jepang)
- Perjalanan Nippon Steel dalam Menyelesaikan Akuisisi US Steel (Bahasa Jepang)
- Hasil Nippon Steel dengan Teknologi Reduksi Hidrogen Tungku Peleburan Super COURSE50 (Bahasa Jepang)
- Visi Netral Karbon Nippon Steel 2050 (Bahasa Jepang)
- Sejarah Perusahaan Nippon Steel (Resmi, Bahasa Jepang) )
- Sejarah Awal Grup JFE (Resmi, Jepang)
- Nippon Steel x Sumitomo Metal: Penggabungan Terbesar Abad Ini (Nikkei Business, Jepang)
- Nippon Steel Mencatat Rekor Keuntungan untuk Tahun Fiskal Maret 2022 (Nikkei, Jepang)
- Nippon Steel Mencatat Rekor Keuntungan untuk Tahun Kedua Berturut-turut, Tahun Fiskal Maret 2023 (Nikkei, Jepang)
- Laba Bersih Nippon Steel Turun 32%, Peningkatan Margin Melampaui Perkiraan, Tahun Fiskal Maret 2024 (Nikkei, Jepang)
- [Laba Operasional Konsolidasi Nippon Steel Tahun Fiskal Maret 2025] Turun 29,6% menjadi ¥547,9 Miliar (Basis IFRS) (Traders Web, Jepang)](https://www.traders.co.jp/stocks/51_5401/news/2053744)
- Hasil Tahunan Nippon Steel FY2025 (Maret FY 2026): Laba Bisnis Inti ¥650,4 Miliar (Investalk, Jepang)
- Laba Bersih JFE Turun 51% untuk Maret FY 2023 (Nikkei, Jepang)
- Laba Bersih JFE Naik 16,8% untuk Maret FY 2024 (Nikkei, Jepang)
- Laba Bersih JFE Naik 4%, Hasil Maret FY 2025 (Nikkei, Jepang) )
- Laba Bersih JFE Akan Lebih dari Dua Kali Lipat untuk Tahun Fiskal Maret 2027 (Nikkei, Jepang)
- [Apa yang Begitu Mengesankan dari "Lembaran Baja Listrik Non-Orientasi" Nippon Steel?] (Motor Fan, Jepang)](https://motor-fan.jp/article/19453/)
- JFE Steel Melipatgandakan Produksi Lembaran Baja Listrik untuk Motor EV (Nikkei Cross Tech, Jepang)
- Mengapa Nippon Steel dan JFE Steel Sama-sama Memperluas Kapasitas Lembaran Baja Listrik (Newswitch, Jepang)
- Baja Tarik Tinggi Nippon Steel (Situs Teknologi Resmi, Jepang)
- Lembaran Baja Otomotif Khas JFE Steel dan Teknologi Aplikasinya (Laporan Teknis JFE, Jepang)
- Nippon Steel Akan Menginvestasikan ¥6 Triliun Selama 5 Tahun, Memperkuat Bisnis Luar Negeri (Kyodo News, Jepang)
- [Rencana Jangka Menengah hingga Panjang Nippon Steel Rencana Menargetkan Laba Bersih Lebih dari ¥1 Triliun (Japan Metal Daily, Jepang)
- Visi Jangka Panjang Grup JFE "Visi JFE 2035" dan Rencana Manajemen Jangka Menengah ke-8 (PDF Resmi, Jepang)
- JFE Akan Menghentikan Operasi Satu Tungku Peleburan di Fukuyama pada Tahun Fiskal 2027 (Nikkei, Jepang)
- JFE Menghentikan Operasi Sementara Tungku Peleburan Kurashiki (Nikkei, Jepang)
- Pabrik Nippon Steel Jepang Timur, Distrik Kimitsu — Akses dan Peta (Jepang)
- Gambaran Umum Pabrik Nippon Steel Nagoya (Jepang)
- Gambaran Umum Pabrik Nippon Steel Kyushu, Distrik Yawata (Bahasa Jepang)
- Pabrik JFE Steel Jepang Barat / Distrik Kurashiki (Bahasa Jepang)
- Pabrik JFE Steel Jepang Barat / Distrik Fukuyama (Bahasa Jepang)
- Pabrik JFE Steel Jepang Timur / Distrik Keihin (Bahasa Jepang)
Komentar
Silakan masuk terlebih dahulu.
Belum ada data.