Contents — find the section you need
Die Stahlindustrie ist ein grundlegender Werkstoffsektor, der praktisch alle Fertigungszweige – Automobile, Bauwesen, Schiffbau, Haushaltsgeräte – stützt. Gleichzeitig zählt sie zu den Branchen, deren Dekarbonisierung am schwierigsten ist, da die Eisenherstellung, insbesondere die Reduktionsreaktion im Hochofen, enorme Mengen an CO₂ freisetzt. Nippon Steel, Japans größter Stahlhersteller, und JFE Holdings, die Nummer zwei im Inland, weisen zwar einen deutlichen Unterschied in ihrer Unternehmensgröße auf, doch im Bereich der Dekarbonisierungstechnologie arbeiten die beiden Konkurrenten trotz dieser Wettbewerbsbarriere zusammen.
 Nippon Steel
 JFE Holdings
Bild: Nippon Steel logo / JFE Holdings logo (beide gemeinfrei; Markenrechte gelten separat), Wikimedia Commons


Unternehmensgeschichte: Die Geschichte des staatlichen Yawata-Werks und die Fusion von Kawasaki Steel und NKK
Nippon Steel geht auf das staatliche Yawata-Werk zurück, das 1901 seinen Betrieb aufnahm. 1934 wurde das Unternehmen von Kawasaki Steel übernommen. Das staatliche Stahlwerk Yawata fusionierte mit sieben privaten Stahlherstellern zum nationalen Unternehmen „Nippon Seitetsu“ (Japan Iron & Steel). Nach dem Krieg wurde dieses jedoch aufgrund von Kartellgesetzen 1950 in vier Unternehmen zerschlagen, darunter Yawata Iron & Steel und Fuji Iron & Steel. Im März 1970 fusionierten Yawata und Fuji erneut zur „Nippon Steel Corporation“ (Shin Nippon Seitetsu), die jahrzehntelang Japans größter Stahlhersteller war. 2012 fusionierte das Unternehmen mit Sumitomo Metal Industries zu „Nippon Steel & Sumitomo Metal“ und benannte sich 2019 in „Nippon Steel Corporation“ um.
JFE Holdings entstand aus der Fusion der ehemaligen NKK (Nippon Kokan, Nummer 2 der japanischen Rohstahlproduktion) und der ehemaligen Kawasaki Steel (Nummer 3), einem Zusammenschluss der beiden größten Stahlproduzenten Japans. Nach einer Grundsatzvereinbarung im Dezember 2001 wurde im September 2002 die Holdinggesellschaft JFE Holdings gegründet. Im April 2003 wurden die operativen Gesellschaften reorganisiert, um JFE Steel, JFE Engineering und weitere zu gründen. Während Nippon Steel durch wiederholte Fusionen führender Unternehmen entstanden war, wurde JFE durch eine Allianz zweit- und drittgrößter Unternehmen gegründet, die über genügend Größe verfügte, um mit Nippon Steel konkurrieren zu können – ein deutlicher Unterschied in der Entstehungsgeschichte der beiden Unternehmen.
Vergleich der Unternehmensgröße im Zeitverlauf: Die letzten fünf Geschäftsjahre
Die Geschäftsjahre beider Unternehmen enden im März. Nippon Steel legt jedoch tendenziell Wert auf den „Geschäftsgewinn“ (eine IFRS-Kennzahl, die die zugrunde liegende Ertragskraft einschließlich der Auswirkungen der Lagerbewertung widerspiegelt) als wichtigste Kennzahl, während JFE Holdings den „ordentlichen Gewinn“ in den Vordergrund stellt. Die Entwicklung über fünf Jahre wird im Folgenden anhand der jeweils primären Kennzahl der Unternehmen dargestellt.
Nippon Steel (Basis Geschäftsgewinn)
| Geschäftsjahr | Umsatz | Geschäftsgewinn | Nettogewinn |
|---|---|---|---|
| Geschäftsjahr März 2022 | ~6,81 Billionen Yen (geschätztes +20 % gegenüber dem Vorjahr) | 938,1 Milliarden Yen (Rekordhoch, 8,5-fache Steigerung gegenüber dem Vorjahr) | 637,3 Milliarden Yen (höchster Wert seit der Fusion 2012) |
| Geschäftsjahr März 2023 | 7,9755 Billionen Yen (+17 % gegenüber dem Vorjahr) | 916,4 Milliarden Yen (-2 % gegenüber dem Vorjahr) | 694,0 Milliarden Yen (+9 % gegenüber dem Vorjahr, Rekordgewinn im zweiten Jahr in Folge) |
| Geschäftsjahr März 2024 | 8,868 Billionen Yen | 800,0 Milliarden Yen (-13 % gegenüber dem Vorjahr; bereinigt um Sondereffekte: 890 Milliarden Yen, ein Rekord) | 470,0 Mrd. ¥ (-32 % gegenüber dem Vorjahr) |
Geschäftsjahr März 2025 | 8,6955 Billionen ¥ | 683,2 Mrd. ¥ (bereinigter Geschäftsgewinn 793,7 Mrd. ¥) | 350,2 Mrd. ¥ |
Geschäftsjahr März 2026 | 10,0632 Billionen ¥ (+15,7 % gegenüber dem Vorjahr; Konsolidierungseffekt von US Steel) | 514,1 Mrd. ¥ (-24,8 % gegenüber dem Vorjahr; belastet durch eine Überprüfung des US-Geschäfts) | 17,1 Mrd. ¥ (deutlicher Rückgang gegenüber dem Vorjahr; das Unternehmen hatte ursprünglich einen Nettoverlust von 60 Mrd. ¥ prognostiziert) |
*Die Umsatzprognose für das Geschäftsjahr März 2022 basiert auf einer Rückrechnung vom bestätigten Umsatz für das Geschäftsjahr März 2023 (7,9755 Billionen ¥, +17 % gegenüber dem Vorjahr).
JFE Holdings (Basis des ordentlichen Gewinns)
| Geschäftsjahr | Umsatz | Ordentlicher Gewinn | Nettogewinn | |---|---|---|
GJ März 2022 | ~4,3652 Billionen Yen (geschätzt) | ~388,8 Milliarden Yen (geschätzt) | (variiert je nach Quelle; eine rückgerechnete Zahl zu Vergleichszwecken) |
GJ März 2023 | 5,26894 Billionen Yen (+20,7 % gegenüber dem Vorjahr) | 210,282 Milliarden Yen (-45,9 % gegenüber dem Vorjahr) | 162,621 Milliarden Yen (-43,5 % gegenüber dem Vorjahr) |
GJ März 2024 | 5,17463 Billionen Yen (-1,8 % gegenüber dem Vorjahr) | 268,386 Mrd. ¥ (+27,6 % gegenüber dem Vorjahr) | 197,421 Mrd. ¥ (+21,4 % gegenüber dem Vorjahr) |
Geschäftsjahr März 2025 | 4,85965 Billionen ¥ (-6,1 % gegenüber dem Vorjahr) | 144,315 Mrd. ¥ (-46,2 % gegenüber dem Vorjahr) | 91,867 Mrd. ¥ (-53,5 % gegenüber dem Vorjahr) |
Geschäftsjahr März 2026 | 4,53927 Billionen ¥ (-6,6 % gegenüber dem Vorjahr) | 87,417 Mrd. ¥ (-39,4 % gegenüber dem Vorjahr) | 70,165 Mrd. ¥ (-23,6 % gegenüber dem Vorjahr) |
*Die Zahlen für das Geschäftsjahr März 2022 wurden auf Basis der bestätigten Ergebnisse für das Geschäftsjahr März 2023 rückwirkend geschätzt.
| Metrisch | Nippon Steel | JFE Holdings |
|---|---|---|
| Konsolidierte Mitarbeiterzahl | 113.845 (Stand: März 2025) | 61.628 (+332 im Vergleich zum Vorjahr) |
Der Fünfjahrestrend zeichnet ein kontrastierendes Bild. Beide Unternehmen erzielten im Geschäftsjahr März 2022/23 inmitten eines Anstiegs der Stahlpreise Rekordgewinne. Seit dem Geschäftsjahr März 2024 verzeichnen beide jedoch einen fünfjährigen, in Folge rückläufigen Gewinntrend. Dieser ist auf eine weltweite Abschwächung der Stahlnachfrage sowie Chinas Überkapazitäten und Niedrigpreisexporte zurückzuführen. Der Umsatz von Nippon Steel überstieg im Geschäftsjahr März 2026 dank der Konsolidierung von US Steel 10 Billionen Yen, der Gewinn stagnierte jedoch aufgrund einer Überprüfung des US-Geschäfts. Umsatz und Gewinn von JFE Holdings sind weiterhin gesunken – der Hintergrund für die unten beschriebene Strukturreform (Stilllegung von Hochöfen).
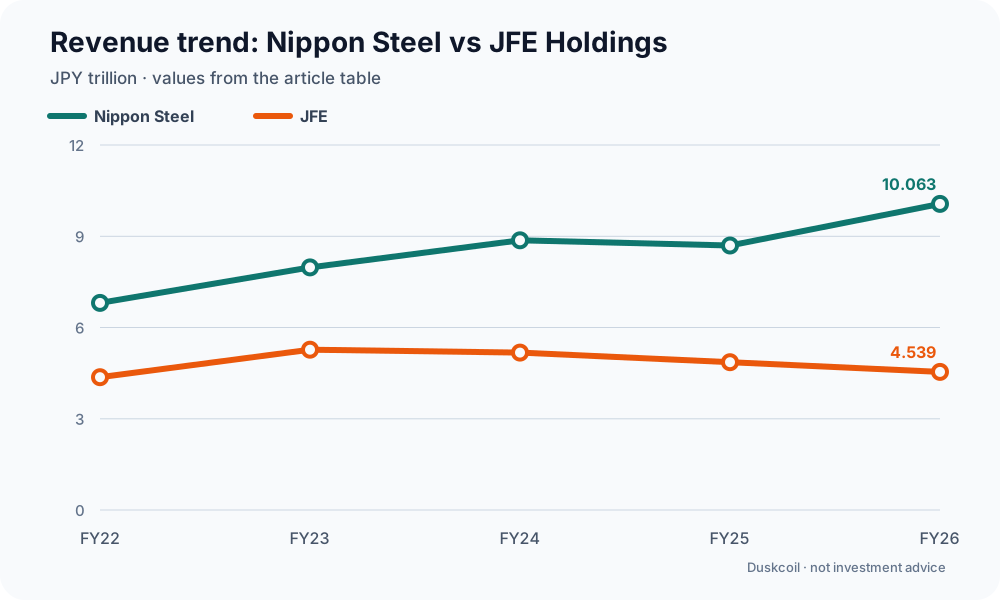
Diagramm: Duskcoil. Die Umsatzwerte in der Tabelle des Artikels wurden in Billionen JPY umgerechnet; das Geschäftsjahr 2022 enthält, wie im Artikel angegeben, Näherungswerte oder abgeleitete Zahlen. Dieses Diagramm stellt keine Anlageberatung dar.
Vergleich der Flaggschiffprodukte: Elektroblech, hochfester Stahl und Schiffbaustahl
Nicht kornorientiertes Elektroblech: Das Kernmaterial für Elektrofahrzeugmotoren
Mit dem Fortschreiten der Fahrzeugelektrifizierung konkurrieren die beiden Unternehmen unter anderem im Bereich des nicht kornorientierten Elektroblechs, das in den Eisenkernen von Elektro- und Hybridantriebsmotoren verwendet wird. Nippon Steel ist der weltweit größte Hersteller von Elektroblechen mit einem globalen Marktanteil von rund 30 % (gemeinsam mit dem südkoreanischen Unternehmen POSCO auf Platz 2 und dem russischen Unternehmen NLMK auf Platz 3). Das Unternehmen entwickelt seit dem ersten „Prius“ auf Wunsch von Toyota Hochleistungssorten. JFE Steel gilt als Pionier und begann 1954 mit der Produktion von kaltgewalztem, kornfreiem Elektroblech. Im September 2024 verdoppelte das Unternehmen seine Produktionskapazität für hochwertiges, kornfreies Elektroblech im Werk Kurashiki der Western Japan Steel Works und startete 2023 zudem ein Joint Venture in Indien. Beide Unternehmen investieren vorrangig in diesen Bereich, da er als „Kernwerkstoff für die Motoreffizienz“ gilt und somit zu den wenigen Wachstumsbranchen zählt, selbst in Zeiten sinkender Stahlnachfrage.
JFE Steel ist ein Pionier in diesem Bereich und betrachtet ihn als „Kernwerkstoff, der die Motoreffizienz maßgeblich bestimmt“. ### Hochfester Stahl für die Automobilindustrie: Leichtbau und Crashsicherheit im Gleichgewicht
Beide Unternehmen positionieren hochfestes Stahlblech („Hi-Ten“) als Vorzeigeprodukt. Diese Technologie erfüllt gleichzeitig die widersprüchlichen Anforderungen an einen leichten Fahrzeugaufbau (zur Verbesserung der Kraftstoff- und Energieeffizienz) und erhöhte Crashsicherheit. Laut Nippon Steel besteht die Karosserie moderner Fahrzeuge mittlerweile zu 40–60 % aus hochfestem Stahl. Auch JFE Steel entwickelt Anwendungstechnologien – Karosseriestrukturdesign, Pressformverfahren und Schweißverfahren –, die die volle Leistungsfähigkeit von hochfestem Stahl ausschöpfen. Das Unternehmen geht damit über die reine Stahllieferung hinaus und integriert sich als Differenzierungsmerkmal in die Designprozesse der Automobilhersteller. In einem Branchenranking der Unternehmen im Bereich hochfester Stahl aus dem Jahr 2026 belegte JFE Steel Platz 1, Nippon Steel Platz 2 und Kobe Steel Platz 3.
Stahlblech für Schiffbau und Energie: Expansion in die Bereiche LNG-Tanker und Offshore-Windenergie
Beide Unternehmen betreiben auch Stahlblechgeschäfte für den Schiffbau und die Energieinfrastruktur. Sie entwickeln Tieftemperaturstahl für LNG-Tanker und großformatige Bleche für die Fundamente von Offshore-Windparks, um die neue Nachfrage im Zuge der Dekarbonisierung zu bedienen. Dieses Segment ist zwar weniger bedeutend als Automobilstahl, doch mit dem Wiederaufbau der japanischen Schiffbauindustrie und dem zunehmenden Ausbau der Offshore-Windenergie positionieren sich beide Unternehmen als zukünftige Nachfragequelle.
Unterschiedliche Technologiestrategien
Die Technologiestrategie von Nippon Steel konzentriert sich darauf, die seit der Fusion mit Sumitomo Metal Industries (2012) aufgebaute Kompetenz im Bereich hochwertiger Stahlsorten mit der durch die Übernahme von US Steel deutlich erweiterten ausländischen Produktionsbasis zu kombinieren. Ziel ist eine weltweit führende Position sowohl in Bezug auf Quantität als auch auf Qualität. JFE Holdings vereint die technologischen Stärken der ehemaligen Unternehmen NKK und Kawasaki Steel und strebt durch die Umstrukturierung seiner heimischen Produktion (Umstellung von Quantität auf Qualität durch Hochofenstilllegung, siehe unten) eine Steigerung des Anteils hochwertiger Produkte an. Der größte Unterschied in der technischen Strategie der beiden Unternehmen liegt im Gegensatz zwischen „Skalierung“ (Nippon Steel) und „Selektion und Konzentration“ (JFE).
Ein gemeinsames Projekt, das die Konkurrenz überwindet: Wasserstoffreduktion in der Stahlherstellung
Die größte technische Herausforderung der Stahlindustrie besteht darin, die CO₂-Emissionen bei der Reduktion von Eisenerz im Hochofen zu reduzieren. Um diese Herausforderung zu bewältigen, haben Nippon Steel und JFE Holdings (JFE Steel) gemeinsam mit Kobe Steel ein Viererkonsortium gegründet. Sie entwickeln die Technologie mit Unterstützung des Green Innovation Fund der NEDO (New Energy and Industrial Technology Development Organization), einer Einrichtung des Ministeriums für Wirtschaft, Handel und Industrie.
Nippon Steel hat „Super COURSE50“ entwickelt, eine Technologie, die erhitzten Wasserstoff in einen Hochofen einleitet, um einen Teil der herkömmlichen, kohlebasierten Reduktionsreaktion durch Wasserstoffreduktion (eine endotherme Reaktion) zu ersetzen. In Tests, die im November und Dezember 2023 durchgeführt wurden, bestätigte das Unternehmen eine Reduzierung der CO₂-Emissionen des Hochofens um 33 % – ein weltweit führendes Ergebnis. Neben dieser Hochofen-Wasserstoffreduktionstechnologie positioniert Nippon Steel die großtechnische Elektrolichtbogenofenproduktion von Premiumstahl und die wasserstoffbasierte Direktreduktion von Eisen als seine drei „hochinnovativen Technologien“, mit denen das Unternehmen bis 2050 Klimaneutralität erreichen will.
Dass Nippon Steel und JFE – erbitterte Konkurrenten innerhalb derselben Branche – ihre Kräfte bei der Technologieentwicklung für eine Herausforderung bündeln, die keines der beiden Unternehmen allein bewältigen kann (Dekarbonisierung), ist ein Muster, das sich auch im gemeinsamen Methanisierungsausschuss im Gasinfrastruktursektor zeigt, der an anderer Stelle auf dieser Website erwähnt wurde – ein interessantes, wiederkehrendes Muster in Japans Schwerindustrie.
Entwicklungs- und Produktionsstandorte
Nippon Steel betreibt seinen Hauptsitz (Marunouchi, Chiyoda-ku, Tokio) sowie Stahlwerke im ganzen Land, darunter Kimitsu (Chiba), Yawata (Kitakyushu, Fukuoka) und Nagoya (Tokai, Aichi). JFE Holdings betreibt seinen Hauptsitz (Uchisaiwaicho, Chiyoda-ku, Tokio). JFE Steel betreibt seine Stahlwerke in vier Bezirken unter zwei Standorten: Ostjapanische Werke (Chiba und Keihin) und Westjapanische Werke (Kurashiki und Fukuyama). Die untenstehende Karte zeigt die bestätigten Hauptstandorte (ausländische Standorte und die vollständige Liste der Konzerngesellschaften beider Unternehmen sind nicht enthalten).
Quellen: Bezirksnamen von den offiziellen Unternehmensseiten der Stahlwerke, Adressen individuell bestätigt über die jeweilige Werksseite und einen Kartendienst (Yahoo! Maps usw.). Die Koordinaten wurden mittels OpenStreetMap Nominatim bis auf die Ebene von Ort/Stadtteil bzw. Anlagenname geokodiert.
Geschäftsstrategie und Ausblick: Nippon Steels „Skalierung und Qualität“, JFEs „Von Quantität zu Qualität“
Im Dezember 2025 kündigte Nippon Steel seinen „Mittel- bis langfristigen Managementplan 2030“ an, der das Geschäftsjahr ab 2026 umfasst. Der Plan basiert auf zwei Säulen – der Stärkung der Profitabilität des Inlandsgeschäfts und der Umsetzung einer Wachstumsstrategie für das Auslandsgeschäft – und zielt darauf ab, Nippon Steels Position als weltweit führender Stahlhersteller wiederherzustellen. Von den geplanten Investitionen in Höhe von insgesamt 6 Billionen Yen über fünf Jahre sollen rund 4 Billionen Yen in die Auslandsaktivitäten fließen. Die USA, Europa, Indien und Thailand werden als Wachstumsmärkte positioniert. Mit der US-Regierung wurde bereits eine Vereinbarung über zusätzliche Investitionen von rund 11 Milliarden US-Dollar in US Steel bis 2028 getroffen. Der Plan sieht vor, einen konsolidierten Gewinn von mindestens 1 Billion Yen und langfristig eine weltweite Rohstahlproduktion von mindestens 100 Millionen Tonnen zu erzielen. Dabei werden sowohl quantitative Expansion als auch qualitative Verbesserungen angestrebt, wobei der Fokus auf Premiumstahl liegt. Grundlage hierfür sind die durch die Übernahme von US Steel gewonnenen Produktionskapazitäten.
JFE Holdings formulierte im Mai 2025 ihre langfristige Vision „JFE Vision 2035“ und ihren achten mittelfristigen Managementplan (Geschäftsjahre 2025–2027). Im heimischen Stahlgeschäft verfolgt das Unternehmen den Ansatz, den Fokus von Quantität auf Qualität zu verlagern. Dazu werden die Strukturreformen vorangetrieben, der Anteil von Produkten mit hoher Wertschöpfung erhöht und die Preisstruktur überprüft. Gleichzeitig konzentriert sich JFE auf die Geschäftsausweitung in wachsenden Auslandsmärkten wie Indien. Der konkrete Ausdruck dieses „Wandels von Quantität zu Qualität“ ist die Stilllegung von Hochöfen: JFE hat im Mai 2025 einen Hochofen im Werk Kurashiki (Westjapan) stillgelegt (geplante Wiederinbetriebnahme im Geschäftsjahr 2028) und angekündigt, im Geschäftsjahr 2027 auch einen Hochofen im Werk Fukuyama stillzulegen (der Hochofen im Werk Keihin (Ostjapan) wurde bereits 2023 stillgelegt). Das Unternehmen forciert zudem den verstärkten Vertrieb von „GX Steel“, das Umweltmaßnahmen und Wirtschaftlichkeit vereint, und entwickelt einen innovativen Elektrolichtbogenofen, der im Geschäftsjahr 2028 in Betrieb gehen soll. Dadurch wird die Produktionskapazität reduziert, während gleichzeitig ein schlankeres und widerstandsfähigeres Produktionssystem aufgebaut wird, das die Rentabilität steigert.
Die strategischen Ausrichtungen der beiden Unternehmen stehen im Gegensatz zueinander. Nippon Steel verfolgt einen Expansionskurs und baut seine Produktionskapazitäten im Ausland aus, beginnend mit der Übernahme von US Steel. JFE Holdings hingegen setzt auf „qualitative Transformation durch kontrollierten Abbau“, indem es inländische Hochöfen schrittweise stilllegt und sich auf höherwertige Produkte konzentriert. Angesichts des schrumpfenden Marktumfelds in der Stahlindustrie konkurriert Nippon Steel über Größe, während JFE durch Verkleinerung des Produktionsvolumens um Profitabilität kämpft – zwei gegensätzliche Strategien.
Referenzen
- Offizielle Website von Nippon Steel (Japanisch) / IR-Informationen (Japanisch)
- Offizielle Website von JFE Holdings (Japanisch) / JFE in Zahlen (Japanisch)
- Nippon Steels Weg zum Abschluss der Übernahme von US Steel (Japanisch)
- Unternehmensgeschichte von Nippon Steel (Offiziell, Japanisch)
- Die Vorgeschichte der JFE-Gruppe (Offiziell, Japanisch)
- Nippon Steel x Sumitomo Metal: Die größte Fusion des Jahrhunderts (Nikkei Business, Japanisch)
- Nippon Steel erzielt Rekordgewinn im Geschäftsjahr März 2022 (Nikkei, Japanisch)
- Nippon Steel erzielt im Geschäftsjahr März 2023 zum zweiten Mal in Folge Rekordgewinn (Nikkei, Japanisch)
- Nippon Steels Nettogewinn sinkt um 32 %, Margenverbesserung übertrifft Prognose, Geschäftsjahr März 2024 (Nikkei, Japanisch)
-
[Nippon Steels Geschäftsjahr März 2025 Konsolidierter Betriebsgewinn um 29,6 % auf 547,9 Mrd. Yen gesunken (IFRS-Basis) (Traders Web, Japanisch)
-
Nippon Steel Geschäftsjahr 2025 (Geschäftsjahr März 2026): Bereinigter Geschäftsgewinn 650,4 Mrd. Yen (Investalk, Japanisch)
-
JFE-Nettogewinn im Geschäftsjahr März 2023 um 51 % gesunken (Nikkei, Japanisch)
-
JFE-Nettogewinn im Geschäftsjahr März 2024 um 16,8 % gestiegen (Nikkei, Japanisch)
-
JFE-Nettogewinn im Geschäftsjahr März 2025 um 4 % gestiegen (Nikkei, Japanisch) )
- JFEs Nettogewinn wird sich im Geschäftsjahr bis März 2027 mehr als verdoppeln (Nikkei, Japanisch)
- Was ist so beeindruckend an Nippon Steels „nicht-orientiertem Elektroblech“? (Motor Fan, Japanisch)
- JFE Steel verdoppelt Produktion von Elektroblech für EV-Motoren (Nikkei Cross Tech, Japanisch)
-
Warum Nippon Steel und JFE Steel ihre Kapazitäten für Elektroblech erweitern (Newswitch, Japanisch)
-
Hochfester Stahl von Nippon Steel (Offizielle Technologie-Website, Japanisch)
-
[Nippon Steels Mittel- bis langfristiger Plan sieht Gewinn von über 1 Billion Yen vor (Japan Metal Daily, Japanisch)
-
Langfristige Vision der JFE-Gruppe „JFE Vision 2035“ und 8. mittelfristiger Managementplan (Offizielles PDF, Japanisch)
-
JFE legt einen Hochofen in Fukuyama im Geschäftsjahr 2027 still (Nikkei, Japanisch)
-
JFE legt Hochofen in Kurashiki vorübergehend still (Nikkei, Japanisch)
-
Nippon Steel East Japan Works, Bezirk Kimitsu – Anfahrt und Karte (Japanisch)
-
Übersicht des Nippon Steel-Werks Nagoya (Japanisch) https://www.nipponsteel.com/works/nagoya/about/outline.html )
- Nippon Steel Kyushu Werke, Yawata-Distrikt – Übersicht (Japanisch)
- JFE Steel West Japan Werke / Kurashiki-Distrikt (Japanisch)
- JFE Steel West Japan Werke / Fukuyama-Distrikt (Japanisch)
- JFE Steel Ostjapan Werke / Keihin-Distrikt (Japanisch)
Kommentare
Bitte zuerst anmelden.
Noch keine Einträge.