Contents — find the section you need
钢铁行业是支撑几乎所有制造业分支(汽车、建筑、造船、家电等)的基础材料行业,但它也是最难脱碳的行业之一,因为炼铁过程,特别是高炉中的还原反应,会排放大量的二氧化碳。日本最大的钢铁制造商新日铁和日本第二大钢铁制造商JFE控股在公司规模上存在明显差距,但在脱碳技术方面,这两家竞争对手却跨越了竞争壁垒,携手合作。
 日本制铁
 JFE控股
图片:Nippon 制铁标志 / JFE 控股标志(均为公共领域;商标权另行规定),维基共享资源


公司历史:国营八幡制铁所的传承,以及川崎制铁与日本制铁株式会社的合并
日本制铁的历史可以追溯到1901年开始运营的国营八幡制铁所。 1934年,国营的八幡制铁所与七家私营钢铁企业合并,组建了国家政策性企业“日本制铁”(Nippon Seitetsu)。但战后反垄断法于1950年将其拆分为四家公司,其中包括八幡制铁和富士制铁。1970年3月,八幡制铁和富士制铁再次合并,成立了“新日本制铁株式会社”(Shin Nippon Seitetsu),并在接下来的几十年里一直是日本最大的钢铁企业。2012年,该公司与住友金属工业株式会社合并,成立了“新日制钢铁住友金属株式会社”(Nippon Steel & Sumitomo Metal),并于2019年更名为现名“日本制铁株式会社”(Nippon Steel Corporation)。
JFE控股由原日本钢管株式会社(NKK,日本粗钢产量排名第二)和原川崎制铁株式会社(排名第三)合并而成,相当于当时日本钢铁行业第二和第三大企业强强联合。继2001年12月达成基本协议后,控股公司JFE Holdings于2002年9月成立。2003年4月,各运营公司重组,成立了JFE Steel、JFE Engineering等公司。日本制铁是通过对行业领头羊企业进行多次合并而发展壮大的,而JFE则是由排名第二和第三的企业结盟,凭借其规模优势与日本制铁展开竞争——这是两家公司发展历程上的差异。
公司规模随时间变化的比较:最近五个财年
两家公司的财年均于3月结束,但日本制铁倾向于将“营业利润”(一项反映潜在盈利能力的国际财务报告准则指标,包括存货估值影响)作为其主要指标,而JFE Holdings则倾向于将“普通收入”作为其主要指标。以下图表展示了两家公司各自披露的主要指标所反映的五年趋势。
日本制铁(以营业利润为基础)
| 财年 | 收入 | 营业利润 | 净利润 |
|---|---|---|---|
| 2022财年(截至2022年3月) | 约6.81万亿日元(预计同比增长20%) | 9381亿日元(创历史新高,同比增长8.5倍) | 6373亿日元(2012年合并以来最高) |
| 2023财年(截至2023年3月) | 7.9755万亿日元(同比增长17%) | 9164亿日元(同比下降2%) | 6940亿日元(同比增长9%,连续第二年创下利润新高) |
| 2024财年(截至2024年3月) | 8.868万亿日元 | 8000亿日元(同比下降13%;按基本面计算,8900亿日元创历史新高) | 4700亿日元(同比下降32%) |
| 2025财年(截至2025年3月) | 8.6955万亿日元 | 6832亿日元(基本业务利润7937亿日元) | 3502亿日元 |
| 2026财年(截至2026年3月) | 10.0632万亿日元(同比增长15.7%;受美国钢铁公司合并影响) | 5141亿日元(同比下降24.8%;受美国业务审查影响) | 171亿日元(同比大幅下降;公司最初预测净亏损600亿日元) |
*2022财年(截至2023年3月)的收入数据是根据已确认的2023财年(截至2023年3月)的收入数据(7.9755万亿日元,同比增长17%)反推估算得出。
JFE控股(按普通收益计算)
| 财年 | 收入 | 普通收益 | 净利润 |
|---|---|---|---|
| 2022财年3月 | 约4.3652万亿日元(预估) | 约3888亿日元(预估) | (数据来源不同;此为回溯计算值,仅供比较) |
| 2023财年3月 | 5.26894万亿日元(同比增长20.7%) | 2102.82亿日元(同比下降45.9%) | 1626.21亿日元(同比下降43.5%) |
| 2024财年3月 | 5.17463万亿日元(同比下降1.8%) | 2683.86亿日元(同比增长27.6%) | 1974.21亿日元(同比增长21.4%) |
| 2025财年3月 | 4.85965万亿日元(同比下降6.1%) | 1443.15亿日元(同比下降46.2%) | 918.67亿日元(同比下降53.5%) |
| 2026财年(截至2026年3月) | 4.53927万亿日元(同比下降6.6%) | 874.17亿日元(同比下降39.4%) | 701.65亿日元(同比下降23.6%) |
*2022财年(截至2023财年)的数据是根据已确认的2023财年(截至2023年3月)业绩反推估算得出。
| 公制 | 新日铁 | JFE控股 |
|---|---|---|
| 合并员工人数 | 113,845(截至2025年3月) | 61,628(同比增长332) |
五年趋势呈现出截然不同的景象。在2022-2023财年,两家公司均在钢价飙升的背景下实现了创纪录的利润,但自2024财年起,受全球钢铁需求放缓以及中国产能过剩和低价出口的影响,两家公司的利润均连续五年下滑。日本制铁在2026财年营收突破10万亿日元,这得益于其对美国钢铁公司的整合,但由于对美国业务的审查,其利润停滞不前。JFE控股的营收和利润均持续萎缩——这正是下文将要讨论的结构性改革(高炉停产)的背景。
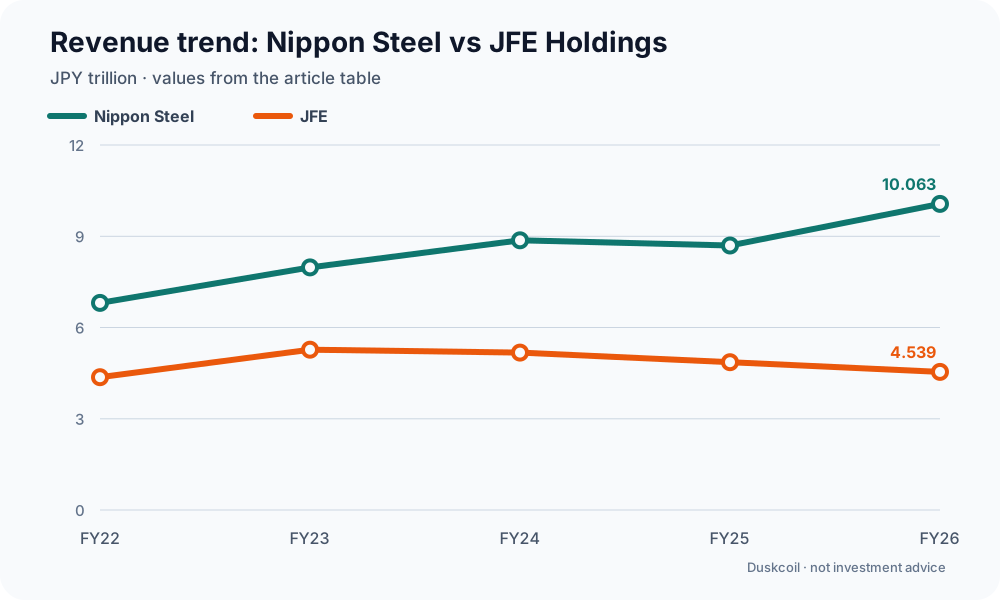
图表:Duskcoil。文章表格中的营收数值已换算为日元万亿;2022财年数据包含文章中注明的近似值或推算值。此图表不构成投资建议。
旗舰产品对比:电工钢板、高强度钢和造船用钢
无取向电工钢板:电动汽车电机的核心材料
随着汽车电气化的发展,两家公司在无取向电工钢板领域展开了激烈的竞争,这种钢板用于电动汽车和混合动力汽车驱动电机的铁芯。日本制铁是全球最大的电工钢板生产商,占据约30%的全球市场份额(韩国浦项制铁位居第二,俄罗斯国铁钢铁位居第三),并且早在初代“普锐斯”车型时期,就应丰田的要求开发高性能钢材。JFE钢铁是冷轧无取向电工钢板的先驱,早在1954年就开始生产这种钢材; 2024年9月,日本制铁株式会社位于仓敷地区的西部制铁厂将其优质无取向电工钢板的产能翻了一番。2023年,该公司还在印度启动了当地的合资生产项目。两家公司都将该领域的投资列为优先事项,认为它是“决定电机效率的核心材料”,即使在整体钢铁需求萎缩的情况下,它也是为数不多的增长领域之一。
汽车用高强度钢:平衡轻量化与碰撞安全
两家公司都将高强度钢板(“高强度钢”)定位为旗舰产品,认为这项技术能够同时满足车身轻量化(以提高燃油或能源效率)和提升碰撞安全性这两个相互矛盾的需求。据日本制铁称,高强度钢目前占现代汽车车身的40%至60%。 JFE钢铁公司同样致力于开发“应用技术”,包括车身结构设计、冲压成型和焊接方法,以充分发挥高强度钢的性能,从而超越单纯的钢材供应商,将自身融入汽车制造商的设计流程,以此作为差异化优势。在2026年的一项高强度钢相关企业行业排名中,JFE钢铁公司位列第一,日本制铁公司位列第二,神户制铁公司位列第三。
造船和能源用钢板:拓展至液化天然气运输船和海上风电领域
两家公司均开展服务于造船和能源基础设施的钢板业务,开发用于液化天然气运输船的低温钢材和用于海上风电基础结构的大尺寸钢板,旨在满足与脱碳相关的新需求。虽然这一领域不如汽车用钢那样引人注目,但随着日本造船业的重建和海上风电的普及,两家公司都将其定位为未来的需求来源。
技术战略的差异
日本制铁的技术战略核心在于,将其自2012年与住友金属工业株式会社合并以来积累的高端钢材综合实力,与通过收购美国钢铁公司而迅速扩张的海外生产基地相结合,力求在“数量”和“质量”两方面都占据全球领先地位。JFE控股则融合了原NKK和原川崎制铁的技术优势,但其正致力于通过重组国内生产体系(通过减少高炉闲置量,实现从数量到质量的转变,详见下文)来提高高附加值产品的占比。两家公司技术战略的最大差异在于,前者侧重于“规模化生产”(日本制铁),而后者则侧重于“选材和集中化”。
超越竞争的合作项目:氢还原炼钢
钢铁行业面临的最大技术挑战是减少高炉还原铁矿石过程中二氧化碳的排放。为了解决这一问题,日本制铁株式会社(Nippon Steel)和JFE控股株式会社(JFE Steel)与神户制钢株式会社(Kobe Steel)组成四方联合体,在经济产业省下属的新能源产业技术综合开发机构(NEDO)绿色创新基金的支持下,共同开发这项技术。
日本制铁株式会社开发了名为“Super COURSE50”的技术,该技术将加热后的氢气注入高炉,以氢气还原(一种吸热反应)替代部分传统的煤基还原反应。在2023年11月至12月进行的测试中,该公司证实高炉自身的二氧化碳排放量减少了33%,这一成果处于世界领先水平。除了高炉氢气还原技术外,日本制铁还将大规模电弧炉优质钢生产和氢基直接还原铁生产列为其三大“超创新技术”,目标是在2050年实现碳中和。
日本制铁和JFE——同一行业内的劲敌——携手合作,共同开发各自都无法单独解决的技术难题(脱碳),这种模式也出现在本网站其他文章中讨论的天然气基础设施领域的联合甲烷化委员会中——这是日本重工业中一个有趣的反复出现的现象。
研发和生产基地
日本制铁的总部位于东京都千代田区丸之内,并在日本全国设有多个钢铁厂,包括君津(千叶县)、八幡(福冈县北九州市)和名古屋(爱知县东海市)。JFE控股的总部位于东京都千代田区内幸町,旗下JFE钢铁在四个地区设有两家钢铁厂:东日本制铁厂(千叶县和京滨县)和西日本制铁厂(仓敷县和福山县)。下图显示了已确认的主要生产基地(海外生产基地以及两家公司集团旗下所有子公司均不在本次讨论范围内)。
数据来源:各钢铁公司官方介绍和位置页面上的地区名称,地址已通过各钢铁公司的官方访问页面和地图服务(雅虎地图等)逐一确认。
坐标已通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/丁目或设施名称级别。业务战略与展望:日本制铁的“规模与质量”,JFE的“从数量到质量”
2025年12月,日本制铁公布了其“2030年中长期经营计划”,涵盖2026财年及以后。该计划以两大支柱为基础——增强国内业务盈利能力和实施海外业务增长战略——旨在重振日本制铁全球第一大钢铁制造商的地位,并计划在未来五年内,将总投资额6万亿日元中的约4万亿日元用于海外业务。该计划将美国、欧洲、印度和泰国定位为增长市场,并已与美国政府达成协议,到2028年向美国钢铁公司追加约110亿美元的投资。该计划的目标是稳定实现1万亿日元以上的合并基本利润,并在长期内实现全球粗钢产量1亿吨以上——在收购美国钢铁公司所获得的产能基础上,追求以优质钢材为核心的产量增长和质量提升。
JFE控股于2025年5月制定了长期愿景“JFE Vision 2035”和第八个中期经营计划(2025-2027财年)。在国内钢铁业务方面,公司着手“从数量转向质量”,推进结构性改革,提高高附加值产品占比,并重新审视定价结构,同时专注于拓展印度等新兴海外市场。这一“从数量转向质量”的具体体现是高炉停产:截至2025年5月,JFE已关闭其西日本工厂仓敷地区的一座高炉(计划于2028财年重启),并宣布计划于2027财年关闭福山地区的一座高炉(东日本工厂京滨地区的高炉已于2023年停产)。该公司还在大力推广“GX钢铁”的销售,该产品兼顾环保与经济效益;同时,该公司也在开发一种创新型电弧炉,预计将于2028财年投产。在努力构建“更精简、更具韧性的生产体系”以提高盈利能力的同时,该公司也在缩减产能。
两家公司的战略方向截然不同。日本制铁走的是“扩张”路线,以收购美国钢铁公司为起点,不断增加海外产能;而JFE控股则走的是“通过有序缩减实现质变”的路线,有条不紊地关闭国内高炉,同时转向高附加值产品。面对钢铁行业同样萎缩的市场环境,日本制铁依靠规模优势展开竞争,而JFE则通过缩减规模来提升盈利能力——两种截然不同的应对方式并存。
参考资料
-
日本制铁公司历史(官方,日语) https://www.nipponsteel.com/company/history/ )
-
[新日铁2024年3月财年2025年综合营业利润下降29.6%至5479亿日元(国际财务报告准则)
-
[日本制铁公司的中长期发展规划JFE集团长期愿景“JFE Vision 2035”及第八次中期经营计划(官方PDF,日文)
评论
请先登录。
暂无数据。