Contents — find the section you need
Çelik endüstrisi, otomotiv, inşaat, gemi yapımı, ev aletleri gibi neredeyse her imalat sektörünün temelini oluşturan bir temel malzeme sektörüdür; ancak aynı zamanda karbondan arındırılması en zor sektörlerden biridir, çünkü demir üretim süreci, özellikle yüksek fırındaki indirgeme reaksiyonu, muazzam miktarda CO2 yayar. Japonya'nın en büyük çelik üreticisi Nippon Steel ve yurt içinde ikinci sırada yer alan JFE Holdings, şirket ölçeği açısından açık bir fark gösterse de, karbondan arındırma teknolojisi konusunda bu iki rakip rekabet duvarını aşarak güçlerini birleştiriyor.
 Nippon Steel
 JFE Holdings
Resim: Nippon Çelik logosu / JFE Holdings logosu (her ikisi de kamu malı; ticari marka hakları ayrı olarak geçerlidir), Wikimedia Commons


Şirket Tarihi: Devlet Tarafından Yönetilen Yawata Fabrikasının Kökeni ve Kawasaki Steel ile NKK'nın Birleşmesi
Nippon Steel, 1960'larda faaliyete başlayan devlet tarafından yönetilen Yawata Fabrikasına kadar uzanmaktadır. 1901. 1934'te, devlet tarafından işletilen Yawata Fabrikası, yedi özel çelik üreticisiyle birleşerek ulusal politika şirketi "Nippon Seitetsu"yu (Japon Demir ve Çelik) kurdu, ancak savaş sonrası tekel karşıtı mevzuat 1950'de onu Yawata Demir ve Çelik ile Fuji Demir ve Çelik de dahil olmak üzere dört şirkete böldü. Mart 1970'te Yawata ve Fuji tekrar birleşerek "Nippon Çelik Şirketi"ni (Shin Nippon Seitetsu) kurdu ve onlarca yıl Japonya'nın en büyük çelik üreticisi olarak hüküm sürdü. 2012 yılında Sumitomo Metal Industries ile birleşerek "Nippon Steel & Sumitomo Metal" adını aldı ve 2019 yılında da mevcut adı olan "Nippon Steel Corporation" adını aldı.
JFE Holdings, eski NKK (Nippon Kokan, yerli ham çelik üretiminde 2. sırada) ve eski Kawasaki Steel'in (3. sırada) birleşmesinden doğdu; sektörün 2. ve 3. sıradaki oyuncularının birleşimiydi. Aralık 2001'deki temel bir anlaşmanın ardından, Eylül 2002'de holding şirketi JFE Holdings kuruldu ve Nisan 2003'te işletme şirketleri yeniden yapılandırılarak JFE Steel, JFE Engineering ve diğerleri oluşturuldu. Nippon Steel, 1. sıradaki oyuncuların tekrar tekrar birleşmesiyle kurulmuşken, JFE, Nippon Steel ile rekabet edebilecek kadar büyük bir ölçek oluşturmak için 2. ve 3. sıradaki oyuncuların bir araya gelmesiyle kuruldu - bu, ikisi arasındaki köken öyküsünde bir farklılıktır.
Şirket Ölçeğinin Zaman İçinde Karşılaştırılması: Son Beş Mali Yıl
Her iki şirketin de mali yılları Mart ayında sona eriyor, ancak Nippon Steel, temel kazanç gücünü (envanter değerleme etkileri de dahil olmak üzere) yansıtan bir IFRS metriği olan "işletme karını" ana gösterge olarak öne çıkarırken, JFE Holdings "olağan geliri" ön plana çıkarıyor. Beş yıllık trend, her şirketin kendi açıkladığı birincil metriği kullanılarak aşağıda gösterilmiştir.
Nippon Steel (işletme karı bazında)
| Mali Yıl | Gelir | İşletme Karı | Net Kar |
|---|---|---|---|
| Mart 2022 Mali Yılı | ~6,81 trilyon ¥ (tahmini +%20 yıllık artış) | 938,1 milyar ¥ (rekor yüksek, yıllık 8,5 kat artış) | 637,3 milyar ¥ (2012 birleşmesinden bu yana en yüksek seviye) |
| Mart 2023 Mali Yılı | 7,9755 trilyon ¥ (+%17 Yıllık) | 916,4 milyar ¥ (-%2 Yıllık) | 694,0 milyar ¥ (+%9 Yıllık, üst üste 2. yıl rekor kar) |
| Mart 2024 Mali Yılı | 8,868 trilyon ¥ | 800,0 milyar ¥ (-%13 Yıllık; temel bazda 890 milyar ¥, rekor) | 470,0 milyar ¥ (-%32 Yıllık) |
| Mart 2025 Mali Yılı | 8,6955 trilyon ¥ | 683,2 milyar ¥ (temel işletme karı 793,7 milyar ¥) | 350,2 milyar ¥ |
| Mart 2026 Mali Yılı | 10,0632 trilyon ¥ (+%15,7 Yıllık; US Steel'den konsolidasyon etkisi) | 514,1 milyar ¥ (-%24,8 Yıllık; ABD işletmesinin gözden geçirilmesinden olumsuz etkilendi) | 17,1 milyar ¥ (Yıllık bazda keskin düşüş; şirket başlangıçta 60 milyar ¥ net zarar öngörmüştü) |
*Mart 2022 mali yılı gelir rakamı, onaylanmış Mart 2023 mali yılı rakamından (7,9755 trilyon ¥, +%17 Yıllık) geriye doğru çalışılarak tahmin edilmiştir.
JFE Holdings (olağan gelir esasına göre)
| Mali Yıl | Gelir | Olağan Gelir | Net Kar |
|---|---|---|---|
| Mart 2022 Mali Yılı | ~4,3652 trilyon ¥ (tahmini) | ~388,8 milyar ¥ (tahmini) | (kaynağa göre değişir; karşılaştırma amacıyla geriye dönük hesaplanmış bir rakam) |
| Mart 2023 Mali Yılı | 5,26894 trilyon ¥ (+%20,7 Yıllık) | 210,282 milyar ¥ (-%45,9 Yıllık) | 162,621 milyar ¥ (-%43,5 Yıllık) |
| Mart 2024 Mali Yılı | 5,17463 trilyon ¥ (-%1,8 Yıllık) | 268,386 milyar ¥ (+%27,6 Yıllık) | 197,421 milyar ¥ (+%21,4 Yıllık) |
| Mart 2025 Mali Yılı | 4,85965 trilyon ¥ (-%6,1 Yıllık) | 144,315 milyar ¥ (%-46,2 Yıllık) | 91,867 milyar ¥ (%-53,5 Yıllık) |
| Mart 2026 Mali Yılı | 4,53927 trilyon ¥ (%-6,6 Yıllık) | 87,417 milyar ¥ (%-39,4 Yıllık) | 70,165 milyar ¥ (%-23,6 Yıllık) |
*Mart 2022 Mali Yılı rakamları, onaylanmış Mart 2023 Mali Yılı sonuçlarından geriye doğru çalışılarak tahmin edilmiştir.
| Metrik | Nippon Steel | JFE Holdings |
|---|---|---|
| Konsolide çalışan sayısı | 113.845 (Mart 2025 itibarıyla) | 61.628 (+332 Yıllık) |
Beş yıllık trend, zıt bir tablo ortaya koymaktadır. Her iki şirket de Mart 2022-2023 mali yılında çelik fiyatlarındaki artışın ortasında rekor seviyede yüksek karlar elde etti, ancak Mart 2024 mali yılından bu yana, küresel çelik talebindeki yavaşlama ve Çin'in aşırı kapasitesi ve düşük fiyatlı ihracatı nedeniyle her ikisi de beş yıldır üst üste azalan kar trendinde bulunuyor. Nippon Steel'in geliri, US Steel'in konsolidasyonu sayesinde Mart 2026 mali yılında 10 trilyon yen'i aştı, ancak ABD işletmesinin gözden geçirilmesi nedeniyle kar durgunlaştı. JFE Holdings'in geliri ve karı ise küçülmeye devam etti; bu da aşağıda tartışılan yapısal reformun (yüksek fırınların atıl kalması) zeminini oluşturuyor.
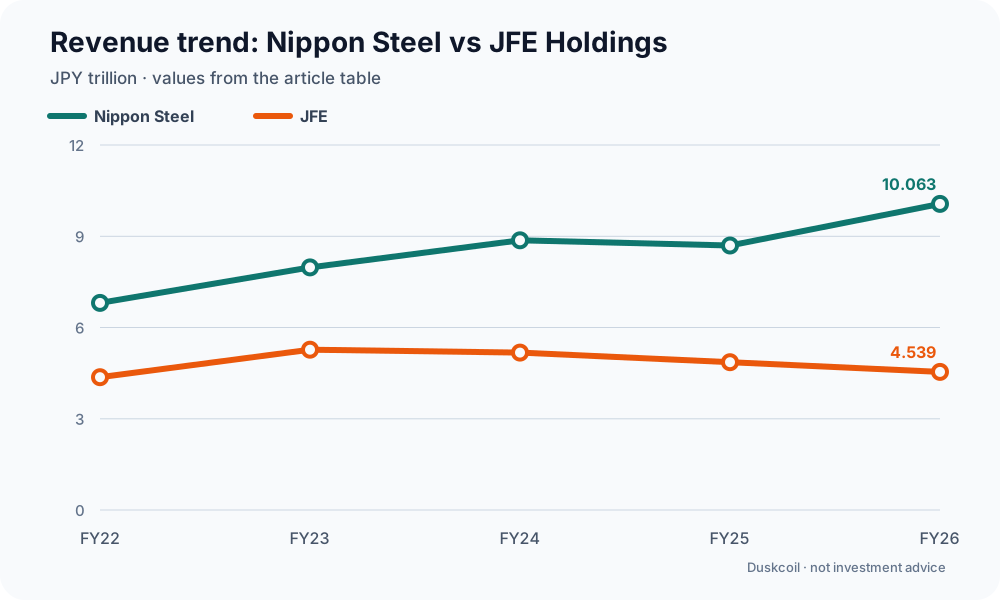
Diyagram: Duskcoil. Makale tablosundaki gelir değerleri, trilyon yen'e çevrilmiştir; 2022 mali yılı, makalede belirtildiği gibi yaklaşık veya türetilmiş rakamları içermektedir. Bu diyagram yatırım tavsiyesi niteliğinde değildir.
Amiral Gemisi Ürünlerin Karşılaştırılması: Elektrikli Çelik Levha, Yüksek Mukavemetli Çelik ve Gemi İnşa Çeliği
Yönlendirilmemiş Elektrikli Çelik Levha: Elektrikli Araç Motorlarının Temel Malzemesi
Araç elektrifikasyonu ilerledikçe, iki şirketin kıyasıya rekabet ettiği alanlardan biri de, elektrikli ve hibrit elektrikli araç tahrik motorlarının demir çekirdeklerinde kullanılan yönlendirilmemiş elektrikli çelik levhadır. Nippon Steel, yaklaşık %30'luk küresel pazar payıyla (Güney Kore'nin POSCO'su 2. ve Rusya'nın NLMK'sı 3. sırada) dünyanın en büyük elektrikli çelik levha üreticisidir ve Toyota'nın talebi üzerine orijinal "Prius"a kadar uzanan yüksek performanslı kaliteler geliştirme geçmişine sahiptir. JFE Steel, 1954 yılında soğuk haddelenmiş yönlendirilmemiş elektrikli çelik levha üretimine başlayan bir öncüdür; Eylül 2024'te Batı Japonya Çelik Fabrikası'nın Kurashiki bölgesinde birinci sınıf yönlendirilmemiş elektrik çelik levha üretim kapasitesini ikiye katladı ve 2023'te Hindistan'da da yerel ortak girişim üretimine başladı. Her iki şirket de bu alana "motor verimliliğini belirleyen temel malzeme" olarak yatırım yapmaya öncelik veriyor ve genel çelik talebi azalırken bile bunu az sayıdaki büyüme alanından biri olarak konumlandırıyor.
Otomotiv Yüksek Mukavemetli Çelik: Hafifletme ve Çarpışma Güvenliği Arasında Denge Kurma
Her iki şirket de yüksek mukavemetli çelik levhayı ("hi-ten") amiral gemisi ürünü olarak konumlandırıyor; bu teknoloji, bir aracın gövdesini hafifletme (yakıt veya enerji verimliliğini artırmak için) ve çarpışma güvenliğini iyileştirme gibi çelişkili talepleri aynı anda karşılıyor. Nippon Steel'e göre, yüksek mukavemetli çelik artık modern bir aracın gövdesinin %40-60'ını oluşturuyor. JFE Steel de aynı şekilde, yüksek mukavemetli çeliğin tüm performansını ortaya çıkaran gövde yapısal tasarımı, presleme ve kaynak yöntemleri gibi "uygulama teknolojisi" geliştiriyor; sadece çelik tedarik etmenin ötesine geçerek, otomobil üreticilerinin tasarım süreçlerine bir farklılaşma noktası olarak yerleşiyor. 2026 yılı yüksek mukavemetli çelikle ilgili şirketler sıralamasında JFE Steel 1., Nippon Steel 2. ve Kobe Steel 3. sırada yer aldı.
Gemi İnşası ve Enerji için Levha Çelik: LNG Taşıyıcılarına ve Açık Deniz Rüzgar Enerjisine Genişleme
Her iki şirket de gemi inşası ve enerji altyapısına hizmet veren levha çelik işletmeleri yürütüyor; LNG taşıyıcıları için kriyojenik sınıf çelik ve açık deniz rüzgar enerjisi temel yapıları için büyük formatlı levha geliştirerek, yeni dekarbonizasyonla ilgili talebi karşılamayı hedefliyor. Bu segment otomotiv çeliğinden daha az öne çıkıyor, ancak Japonya'nın gemi inşa endüstrisi yeniden yapılanırken ve açık deniz rüzgar enerjisi benimsenmesi genişlerken, her iki şirket de bunu gelecekteki bir talep kaynağı olarak konumlandırıyor.
Teknik Stratejideki Fark
Nippon Steel'in teknik stratejisi, Sumitomo Metal Industries ile birleşmesinden (2012) bu yana geliştirdiği birinci sınıf çelik kalitelerindeki entegre gücünü, US Steel'i satın alarak aniden genişlettiği denizaşırı üretim üssüyle birleştirmeye odaklanarak, hem "miktar" hem de "kalite" açısından küresel ölçekte üst düzey bir konum elde etmeyi hedefliyor. JFE Holdings ise eski NKK ve eski Kawasaki Steel'in teknolojilerinin birleşik gücüne sahip olmakla birlikte, iç üretim sistemini yeniden yapılandırarak (aşağıda ele alınacak olan fırınların atıl kalması yoluyla miktardan kaliteye geçiş) yüksek katma değerli ürün oranını artırmaya yöneliyor. İki şirket arasındaki teknik stratejideki en büyük fark, "ölçek büyütme" (Nippon Steel) ve "seçim ve yoğunlaşma" (JFE) arasındaki zıtlığa dayanıyor.
Rekabeti Aşan Ortak Bir Proje: Hidrojen İndirgeme Çelik Üretimi
Çelik endüstrisinin en büyük teknik zorluğu, yüksek fırında demir cevherinin indirgenmesiyle ortaya çıkan CO2 emisyonlarını azaltmaktır. Bu sorunu çözmek için Nippon Steel ve JFE Holdings (JFE Steel), Kobe Steel ile birlikte, Ekonomi, Ticaret ve Sanayi Bakanlığı'na bağlı NEDO (Yeni Enerji ve Sanayi Teknolojisi Geliştirme Örgütü) bünyesindeki Yeşil İnovasyon Fonu'nun desteğiyle teknoloji geliştiren dörtlü bir ortak konsorsiyum oluşturmuştur.
Nippon Steel, geleneksel kömür bazlı indirgeme reaksiyonunun bir kısmını hidrojen indirgeme (endotermik bir reaksiyon) ile değiştirmek için yüksek fırına ısıtılmış hidrojen enjekte eden "Super COURSE50" teknolojisini geliştirmiştir; Kasım-Aralık 2023'te yapılan testlerde şirket, yüksek fırının kendisinden kaynaklanan CO2 emisyonlarında %33'lük bir azalma olduğunu doğrulamıştır - bu, dünyada lider bir sonuçtur. Nippon Steel, bu yüksek fırın hidrojen indirgeme teknolojisinin yanı sıra, yüksek kaliteli çelik üretimi için büyük ölçekli elektrik ark fırını üretimini ve hidrojen bazlı doğrudan indirgenmiş demir üretimini, 2050 yılına kadar karbon nötrlüğüne ulaşmayı hedefleyen üç "ultra yenilikçi teknolojisi" olarak konumlandırıyor.
Aynı sektördeki kıyasıya rakipler olan Nippon Steel ve JFE'nin, tek başlarına çözemeyecekleri bir zorluk (karbonsuzlaştırma) için teknoloji geliştirme konusunda güçlerini birleştirmeleri, bu sitede başka yerlerde ele alınan gaz altyapı sektöründeki ortak metanlaştırma komitesinde de görülen bir durumdur; Japonya'nın ağır sanayileri arasında ilginç bir tekrar eden model.
Geliştirme ve Üretim Tesisleri
Nippon Steel, genel merkezini (Marunouchi, Chiyoda-ku, Tokyo) ve Kimitsu (Chiba), Yawata (Kitakyushu, Fukuoka) ve Nagoya (Tokai, Aichi) dahil olmak üzere ülke genelindeki çelik fabrikalarını işletmektedir. JFE Holdings, genel merkezini (Uchisaiwaicho, Chiyoda-ku, Tokyo) işletmekte olup, JFE Steel ise iki tesis altında dört bölgede çelik fabrikalarını işletmektedir: Doğu Japonya Tesisleri (Chiba ve Keihin) ve Batı Japonya Tesisleri (Kurashiki ve Fukuyama). Aşağıdaki harita, onaylanmış ana tesisleri göstermektedir (yurtdışı tesisler ve her iki şirketin grup şirketlerinin tam listesi kapsam dışındadır).
Kaynaklar: Her şirketin resmi çelik fabrikası tanıtım ve konum sayfalarından alınan ilçe adları, adresler ise her çelik fabrikasının resmi erişim sayfası ve bir harita servisi (Yahoo! Haritalar, vb.) aracılığıyla ayrı ayrı doğrulanmıştır. Koordinatlar, OpenStreetMap Nominatim aracılığıyla kasaba/chome veya tesis adı düzeyine coğrafi olarak kodlandı.
Yorumlar
Lütfen önce giriş yapın.
Henüz veri yok.