Contents — find the section you need
철강 산업은 자동차, 건설, 조선, 가전제품 등 거의 모든 제조업 분야의 기반이 되는 핵심 소재 산업이지만, 동시에 탈탄소화가 가장 어려운 산업 중 하나이기도 합니다. 특히 용광로에서의 환원 반응을 비롯한 제철 과정에서 막대한 양의 이산화탄소가 배출되기 때문입니다. 일본 최대 철강업체인 니폰 스틸과 국내 2위 철강업체인 JFE 홀딩스는 기업 규모에서 분명한 격차를 보이지만, 탈탄소화 기술 분야에서는 이러한 경쟁의 장벽을 넘어 협력하고 있습니다.
 Nippon Steel
 JFE Holdings
이미지: Nippon Steel logo / JFE Holdings logo (둘 다 퍼블릭 도메인, 상표권은 별도로 적용됨), Wikimedia Commons


회사 연혁: 국영 야와타 제철소의 계보와 가와사키 제철과 NKK의 합병
일본 제철은 1901년에 가동을 시작한 국영 야와타 제철소에서 시작되었습니다. 1934년, 국영 야와타 제철소는 7개의 민영 제철소와 합병하여 국영기업인 "일본철강(Nippon Seitetsu)"을 설립했습니다. 그러나 전후 반독점법으로 인해 1950년 야와타 제철, 후지 제철 등 4개 회사로 분할되었습니다. 1970년 3월, 야와타와 후지 제철은 다시 합병하여 "신일본철강(Shin Nippon Seitetsu)"을 설립했고, 수십 년간 일본 최대 제철소로 군림했습니다. 2012년에는 스미토모 금속공업과 합병하여 "일본철강 스미토모 금속"이 되었고, 2019년에 현재의 "일본철강 주식회사"로 사명을 변경했습니다.
JFE 홀딩스는 업계 2위와 3위 기업이었던 구 NKK(일본고칸, 국내 조강 생산량 2위)와 구 가와사키 제철의 합병으로 탄생했습니다. 2001년 12월 기본 합의에 따라 2002년 9월 지주회사인 JFE 홀딩스가 설립되었고, 2003년 4월에는 운영 회사들이 재편되어 JFE 스틸, JFE 엔지니어링 등이 설립되었습니다. 닛폰 스틸이 업계 1위 기업들의 잇따른 합병을 통해 성장한 반면, JFE는 2위와 3위 기업들의 연합을 통해 닛폰 스틸과 경쟁할 수 있는 규모를 구축하며 탄생했습니다. 이는 두 회사의 설립 배경에 큰 차이가 있습니다.
기업 규모 변화 추이 비교: 최근 5개 회계연도
두 회사 모두 회계연도는 3월에 종료되지만, 닛폰 스틸은 주요 지표로 "사업 이익"(재고 평가 효과를 포함한 실질적인 수익 창출 능력을 반영하는 IFRS 기준)을 강조하는 반면, JFE 홀딩스는 "경상 손익"을 강조합니다. 아래 표는 각 회사가 공개한 주요 지표를 사용하여 5년간의 추세를 보여줍니다.
닛폰 스틸 (사업 이익 기준)
| 회계연도 | 매출 | 사업 이익 | 순이익 |
|---|---|---|---|
| 2022년 3월 회계연도 | 약 6조 8100억 엔 (전년 대비 20% 증가 예상) | 9381억 엔 (사상 최고치, 전년 대비 8.5배 증가) | 6373억 엔 (2012년 합병 이후 최고치) |
| 2023년 3월 회계연도 | 7조 9755억 엔 (전년 대비 17% 증가) | 9164억 엔 (전년 대비 2% 감소) | 6940억 엔 (전년 대비 9% 증가, 2년 연속 사상 최고 이익 달성) |
| 2024년 3월 회계연도 | 8조 8680억 엔 | 8000억 엔 (전년 대비 13% 감소, 조정 기준 8900억 엔, 사상 최고치) | 4,700억 엔 (-32% 전년 동기 대비) |
| 2025년 3월 회계연도 | 8조 6,955억 엔 | 6,832억 엔 (기본 사업 이익 7,937억 엔) | 3,502억 엔 |
| 2026년 3월 회계연도 | 10조 6,320억 엔 (+15.7% 전년 동기 대비; US Steel 연결 효과) | 5,141억 엔 (-24.8% 전년 동기 대비; 미국 사업 재검토 영향) | 171억 엔 (전년 동기 대비 급감; 당초 600억 엔 순손실 예상) |
*2022년 3월 회계연도 매출액은 확정된 2023년 3월 회계연도 매출액(7조 9,755억 엔, +17% 전년 동기 대비)을 기준으로 역산하여 추정한 수치입니다.
JFE Holdings (기본 손익 기준)
| 회계연도 | 매출 | 경상수입 | 순이익 |
|---|---|---|---|
| 2022년 3월 회계연도 | 약 4조 3,652억 엔 (추정치) | 약 3,888억 엔 (추정치) | (출처에 따라 차이가 있을 수 있으며, 비교를 위해 역산한 수치임) |
| 2023년 3월 회계연도 | 5조 2,689억 엔 (전년 동기 대비 +20.7%) | 2,102억 8,200만 엔 (전년 동기 대비 -45.9%) | 1,626억 2,100만 엔 (전년 동기 대비 -43.5%) |
| 2024년 3월 회계연도 | 5조 1,746억 엔 (전년 동기 대비 -1.8%) | 2,683억 8,600만 엔 (전년 동기 대비 +27.6%) | 1,974억 2,100만 엔 (전년 동기 대비 +21.4%) |
| 2025년 3월 회계연도 | 4조 8,596억 엔 (-6.1% YoY) | 1,443억 1,500만 엔 (-46.2% YoY) | 918억 6,700만 엔 (-53.5% YoY) |
| 2026년 3월 회계연도 | 4조 5,392억 엔 (-6.6% YoY) | 874억 1,700만 엔 (-39.4% YoY) | 701억 6,500만 엔 (-23.6% YoY) |
*2022년 3월 회계연도 수치는 2023년 3월 확정 실적을 기준으로 역산하여 추정한 것입니다.
| 지표 | 니폰 스틸 | JFE 홀딩스 |
|---|---|---|
| 연결 임직원 수 | 113,845명 (2025년 3월 기준) | 61,628 (+332 전년 동기 대비) |
지난 5년간의 추세는 상반된 양상을 보여줍니다. 두 회사 모두 철강 가격 급등에 힘입어 2022년 3월부터 2023년 3월까지 사상 최고 수준의 이익을 기록했지만, 2024년 3월부터는 세계적인 철강 수요 둔화와 중국의 과잉 생산 및 저가 수출로 인해 5년 연속 이익 감소 추세를 보였습니다. 닛폰 스틸은 US Steel 인수를 통해 2026년 3월 매출이 10조 엔을 돌파했지만, 미국 사업 재검토로 인해 이익은 정체되었습니다. JFE 홀딩스의 매출과 이익은 모두 지속적으로 감소했으며, 이는 아래에서 논의할 구조 개혁(고로 가동 중단)의 배경이 되었습니다.
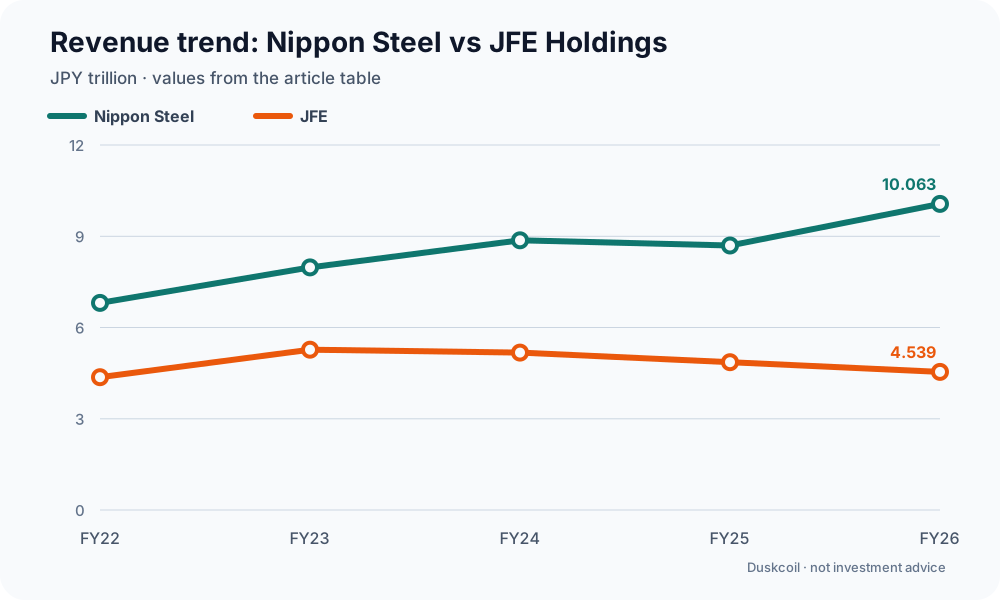
다이어그램: 더스크코일. 본문 표의 매출 수치는 조 엔으로 환산되었으며, 2022 회계연도 수치는 본문에 명시된 바와 같이 근사치 또는 파생 수치를 포함합니다. 이 다이어그램은 투자 조언이 아닙니다.
주력 제품 비교: 전기강판, 고장력강, 조선강
무방향성 전기강판: 전기차 모터의 핵심 소재
자동차 전동화가 진전됨에 따라 두 회사가 치열하게 경쟁하는 분야 중 하나는 전기차 및 하이브리드 전기차 구동 모터의 철심에 사용되는 무방향성 전기강판입니다. 일본제철은 세계 최대의 전기강판 제조업체로, 한국의 포스코(2위)와 러시아의 NLMK(3위)에 이어 전 세계 시장 점유율 약 30%를 차지하고 있습니다. 일본제철은 도요타의 요청에 따라 초기 '프리우스' 모델부터 고성능 전기강판을 개발해 온 역사를 자랑합니다. 일본제철(JFE Steel)은 1954년부터 냉간압연 비방향성 전기강판 생산을 시작한 선구적인 기업입니다. JFE Steel은 2024년 9월 서일본제철소 구라시키 공장의 고급 비방향성 전기강판 생산 능력을 두 배로 늘렸으며, 2023년에는 인도 현지 합작 투자를 통해 생산을 시작했습니다. 두 회사 모두 "모터 효율을 결정짓는 핵심 소재"인 전기강판 분야에 대한 투자를 우선시하며, 전반적인 철강 수요 감소 속에서도 몇 안 되는 성장 분야로 자리매김하고 있습니다.
자동차 고장력강: 경량화와 충돌 안전성의 균형
두 회사 모두 고장력강판("하이텐")을 주력 제품으로 내세우고 있으며, 차량 차체 경량화(연비 또는 에너지 효율 향상)와 충돌 안전성 향상이라는 상반된 요구 사항을 동시에 충족하는 기술로 자리매김하고 있습니다. 일본제철에 따르면, 고장력강은 현대 자동차 차체의 40~60%를 차지합니다. JFE제철 또한 고장력강의 성능을 최대한 끌어내는 차체 구조 설계, 프레스 성형, 용접 방법 등 "응용 기술"을 개발하여 단순히 강재를 공급하는 것을 넘어 자동차 제조업체의 설계 프로세스에 통합함으로써 차별화 요소를 구축하고 있습니다. 2026년 고장력강 관련 기업 순위에서 JFE제철이 1위, 일본제철이 2위, 고베제철이 3위를 차지했습니다.
조선 및 에너지용 강판: LNG 운반선 및 해상풍력 분야로 사업 확장
두 회사 모두 조선 및 에너지 인프라 분야에 사용되는 강판 사업을 운영하고 있으며, LNG 운반선용 극저온 강판과 해상풍력 기초 구조물용 대형 강판 개발에 주력하여 탈탄소화 관련 신규 수요를 공략하고 있습니다. 이 분야는 자동차용 강판만큼 비중이 크지는 않지만, 일본 조선 산업의 재건과 해상풍력 도입 확대에 따라 두 회사 모두 미래 수요의 핵심 동력으로 보고 있습니다.
기술 전략의 차이
닛폰 스틸의 기술 전략은 2012년 스미토모 금속공업과의 합병 이후 축적해 온 프리미엄 강종 분야의 통합적인 강점과 US 스틸 인수를 통해 급속도로 확장한 해외 생산 기지를 결합하여 "양"과 "질" 모두에서 세계 최고 수준의 입지를 확보하는 데 중점을 두고 있습니다. JFE 홀딩스는 과거 NKK와 가와사키제철의 기술력을 결합한 강점을 보유하고 있지만, 국내 생산 시스템 재편(아래에서 설명할 고로 유휴화를 통한 양적 생산에서 질적 생산으로의 전환)을 통해 고부가가치 제품 비중을 높이는 방향으로 나아가고 있습니다. 두 회사의 기술 전략에서 가장 큰 차이점은 "규모 확대"(닛폰제철)와 "선별 및 집중"(JFE)의 대립에 있습니다.
경쟁을 초월하는 공동 프로젝트: 수소환원제철
철강 산업의 가장 큰 기술적 과제는 고로에서 철광석을 환원할 때 발생하는 이산화탄소 배출량을 줄이는 것입니다. 이를 해결하기 위해 닛폰제철과 JFE 홀딩스(JFE제철)는 고베제철과 함께 4자 컨소시엄을 구성하여 경제산업성 산하 NEDO(신에너지·산업기술개발기구)의 녹색혁신기금의 지원을 받아 기술 개발에 박차를 가하고 있습니다.
일본제철은 고로에 가열된 수소를 주입하여 기존 석탄 기반 환원 반응의 일부를 수소 환원(흡열 반응)으로 대체하는 기술인 "슈퍼 코스50(Super COURSE50)"을 개발했습니다. 2023년 11월부터 12월까지 진행된 시험에서 일본제철은 고로 자체의 CO2 배출량을 33% 감축하는 세계 최고 수준의 성과를 확인했습니다. 일본제철은 이 고로 수소 환원 기술과 더불어 고급강의 대규모 전기로 생산 및 수소 기반 직접환원철(DRI) 생산을 3대 "초혁신 기술"로 내세워 2050년까지 탄소 중립 달성을 목표로 하고 있습니다.
같은 업계에서 치열한 경쟁 관계에 있는 일본제철과 일본연방철(JFE)이 어느 한쪽이 단독으로는 해결할 수 없는 과제(탈탄소화)를 위해 기술 개발에 협력하는 것은 이 사이트의 다른 페이지에서 다룬 가스 인프라 부문의 공동 메탄화 위원회에서도 볼 수 있는 흥미로운 패턴으로, 일본 중공업계에서 반복적으로 나타나는 현상입니다.
개발 및 생산 시설
닛폰 스틸은 본사(도쿄도 지요다구 마루노우치)를 비롯하여 기미쓰(지바), 야와타(기타큐슈, 후쿠오카), 나고야(도카이, 아이치) 등 전국 각지에 제철소를 운영하고 있습니다. JFE 홀딩스는 본사(도쿄도 지요다구 우치사이와이초)를 두고 있으며, JFE 스틸은 동일본 제철소(지바, 게이힌)와 서일본 제철소(구라시키, 후쿠야마) 두 곳에서 4개 지역에 걸쳐 제철소를 운영하고 있습니다. 아래 지도는 주요 시설을 보여줍니다(해외 시설 및 두 회사 그룹 계열사 전체는 제외).
출처: 각 회사의 공식 제철소 소개 및 위치 페이지에서 지역명을 가져왔으며, 주소는 각 제철소의 공식 접속 페이지와 지도 서비스(Yahoo! Maps 등)를 통해 개별적으로 확인했습니다.
좌표는 OpenStreetMap Nominatim을 통해 마을/촌락 또는 시설명 수준으로 지오코딩되었습니다.사업 전략 및 전망: 일본제철의 "규모와 품질", 일본제철의 "양에서 질로"
일본제철은 2025년 12월, 2026 회계연도부터의 "2030 중장기 경영 계획"을 발표했습니다. 이 계획은 국내 사업 수익성 강화와 해외 사업 성장 전략 실행이라는 두 가지 축을 기반으로, 일본철강(Nippon Steel)을 세계 1위 철강업체로 탈바꿈시키는 것을 목표로 합니다. 이를 위해 향후 5년간 총 6조 엔의 투자액 중 약 4조 엔을 해외 사업에 투입할 계획입니다. 미국, 유럽, 인도, 태국을 성장 시장으로 설정하고 있으며, 미국 정부와 2028년까지 US Steel에 약 110억 달러를 추가 투자하기로 이미 합의했습니다. 이 계획은 장기적으로 연결 기준 영업이익 1조 엔 이상을 안정적으로 달성하고, 전 세계 조강 생산량을 1억 톤 이상으로 늘리는 것을 목표로 합니다. 이를 위해 US Steel 인수를 통해 확보한 생산 능력을 바탕으로 양적 확장과 질적 개선을 동시에 추구할 예정입니다.
JFE 홀딩스는 2025년 5월 장기 비전인 "JFE 비전 2035"와 제8차 중기 경영 계획(2025~2027 회계연도)을 발표했습니다. 국내 철강 사업에서는 구조 개혁 완료, 고부가가치 제품 비중 확대, 가격 구조 재검토 등을 통해 "양적 성장에서 질적 성장으로의 전환"을 추진하는 한편, 인도 등 성장 잠재력이 큰 해외 시장으로의 사업 확장에 집중하고 있습니다. 이러한 "양적 성장에서 질적 성장으로의 전환"을 구체적으로 보여주는 사례로 고로 가동 중단을 꼽았습니다. JFE는 2025년 5월부터 서일본 제철소 구라시키 지구의 고로 1기를 가동 중단했으며(2028 회계연도 재가동 예정), 후쿠야마 지구의 고로 1기도 2027 회계연도에 가동을 중단할 계획이라고 밝혔습니다(동일본 제철소 게이힌 지구의 고로는 이미 2023년에 가동 중단된 상태입니다). 또한, 이 회사는 환경과 경제성을 균형 있게 고려한 "GX 스틸"의 판매 확대를 추진하고 있으며, 2028 회계연도 가동을 목표로 혁신적인 전기로 개발에도 박차를 가하고 있습니다. 이는 생산 능력을 축소하는 동시에 수익성을 높이는 "더 효율적이고 탄력적인 생산 시스템" 구축에 박차를 가하는 전략입니다.
두 회사의 전략적 방향은 대조적입니다. 일본제철은 US Steel 인수를 시작으로 해외 생산 능력 확대를 통해 "확장" 전략을 펼치는 반면, JFE 홀딩스는 국내 고로 가동을 단계적으로 중단하면서 고부가가치 제품 생산에 집중하는 "계획적 축소를 통한 질적 혁신" 전략을 추구하고 있습니다. 철강 산업 전반의 시장 축소라는 동일한 환경 속에서 일본제철은 규모의 경제를 통해 경쟁력을 확보하려 하고, JFE는 규모 축소를 통한 수익성 확보라는 상반된 전략을 펼치고 있습니다.
참고자료
- 일본제철 공식 웹사이트 (일본어) / 투자자 관계 정보 (일본어)
- JFE 홀딩스 공식 웹사이트 (일본어) / JFE 통계 (일본어)
- 일본제철의 US Steel 인수 완료 과정 (일본어)
- 일본제철의 Super COURSE50 고로 수소 환원 기술 성과 (일본어)
- 일본제철 탄소 중립 비전 2050 (일본어)
- 일본제철 기업 연혁 (공식, 일본어) )
- JFE 그룹의 역사 (공식, 일본어)
- 일본제철 x 스미토모금속: 세기의 최대 합병 (닛케이 비즈니스, 일본어)
- 일본제철, 2022년 3월 회계연도 사상 최고 이익 기록 (닛케이, 일본어)
- 일본제철, 2023년 3월 회계연도 2년 연속 사상 최고 이익 기록 (닛케이, 일본어)
- 일본제철, 2024년 3월 회계연도 순이익 32% 감소, 마진 개선 예상치 상회 (닛케이, 일본어)
- [일본제철, 2025년 3월 회계연도 전망] 일본철강, 2025 회계연도(2026년 3월 회계연도) 연결 영업이익 29.6% 감소한 5,479억 엔 기록 (IFRS 기준) (Traders Web, 일본어)
- 일본철강, 2025 회계연도(2026년 3월 회계연도) 연간 실적: 영업이익 6,504억 엔 기록 (Investalk, 일본어)
- 일본철강, 2023년 3월 회계연도 순이익 51% 감소 (Nikkei, 일본어)
- 일본철강, 2024년 3월 회계연도 순이익 16.8% 증가 (Nikkei, 일본어)
- 일본철강, 2025년 3월 회계연도 순이익 4% 증가 (Nikkei, 일본어)
- JFE, 2027년 3월 회계연도 순이익 두 배 이상 증가 예상 (닛케이, 일본)
- [닛폰 스틸의 "무방향성 전기강판"은 무엇이 그렇게 인상적인가?] (모터 팬, 일본어)](https://motor-fan.jp/article/19453/)
- JFE 스틸, 전기차 모터용 전기 강판 생산량 두 배로 늘려 (닛케이 크로스 테크, 일본어)
- 닛폰 스틸과 JFE 스틸, 전기 강판 생산 능력 확대하는 이유 (뉴스위치, 일본어)
- 닛폰 스틸 고장력 강판 (공식 기술 사이트, 일본어)
- JFE 스틸의 차별화된 자동차용 강판 및 응용 기술 (JFE 기술 보고서, 일본어)
- 닛폰 스틸, 해외 사업 강화 위해 5년간 6조 엔 투자 (교도 통신, 일본어)
- [닛폰 스틸의 중장기 계획, 영업이익 1조 엔 이상 목표 (일본 금속일보, 일본어) ( https://www.japanmetal.com/news-t20251215146867.html )
- [JFE 그룹 장기 비전 "JFE 비전 2035" 및 제8차 중기 경영 계획 (공식 PDF, 일본어) ( https://www.jfe-holdings.co.jp/uploads/2024-chuuki.pdf )
- [JFE, 2027 회계연도에 후쿠야마 고로 1호기 가동 중단 (닛케이, 일본어) ( https://www.nikkei.com/article/DGXZQOUC087T70Y5A500C2000000/ )
- [JFE, 구라시키 고로 일시 가동 중단 (닛케이, 일본어) ( https://www.nikkei.com/article/DGXZQOUC029B70S5A400C2000000/ )
- [닛폰 스틸 동일본 공장, 기미쓰 지구 - 찾아가는 길 및 지도 (일본어) ( https://www.nipponsteel.com/works/east_nippon/kimitsu/about/access.html )
- [닛폰 스틸 나고야 공장 개요 (일본어) ( https://www.nipponsteel.com/works/nagoya/about/outline.html )
- 닛폰 스틸 규슈 공장, 야와타 지구 개요 (일본어)
- JFE 스틸 서일본 공장 / 구라시키 지구 (일본어)
- JFE 스틸 서일본 공장 / 후쿠야마 지구 (일본어)
- JFE 스틸 동일본 공장 / 게이힌 지구 (일본어)
댓글
먼저 로그인해 주세요.
아직 데이터가 없습니다.