Contents — find the section you need
화학 및 소재 산업은 일반 소비자들이 거의 접할 수 없는 "상류" 산업이지만, 반도체부터 항공기에 이르기까지 거의 모든 첨단 제품의 성능을 뒷받침하는 핵심 산업입니다. 신에츠화학은 반도체 소재 분야에서 세계적인 영향력을 행사하고 있으며, 도레이는 탄소섬유 분야에서 세계를 선도하고 있습니다. 두 회사 모두 화려하지는 않지만 대체 불가능한 소재를 통해 세계 시장을 장악하고 있습니다.
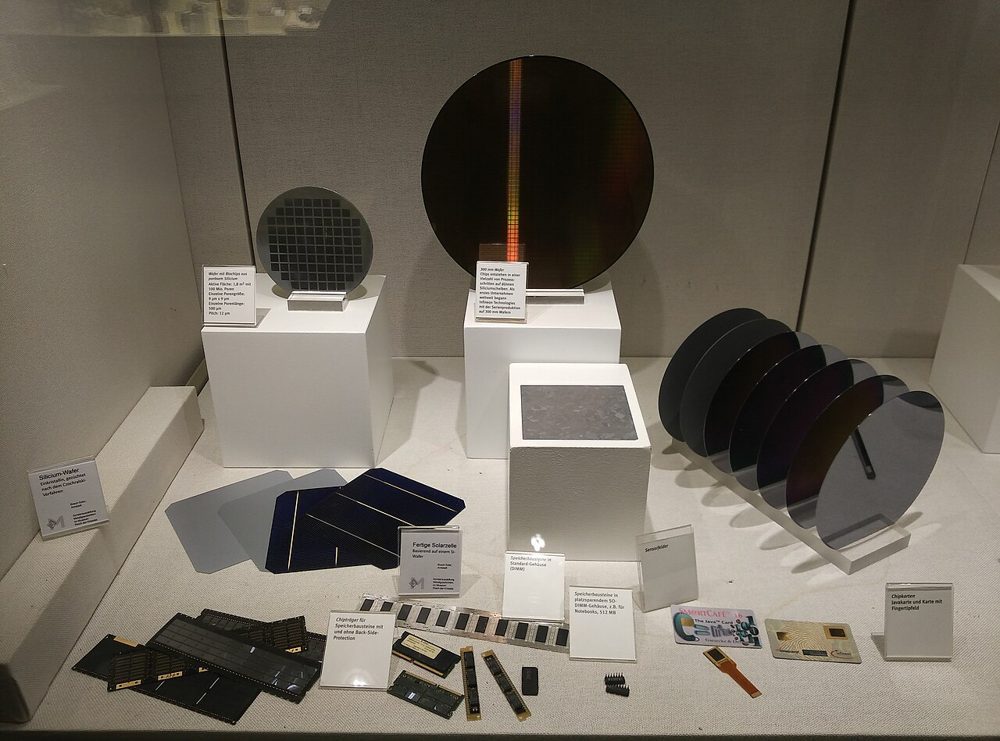 신에츠화학
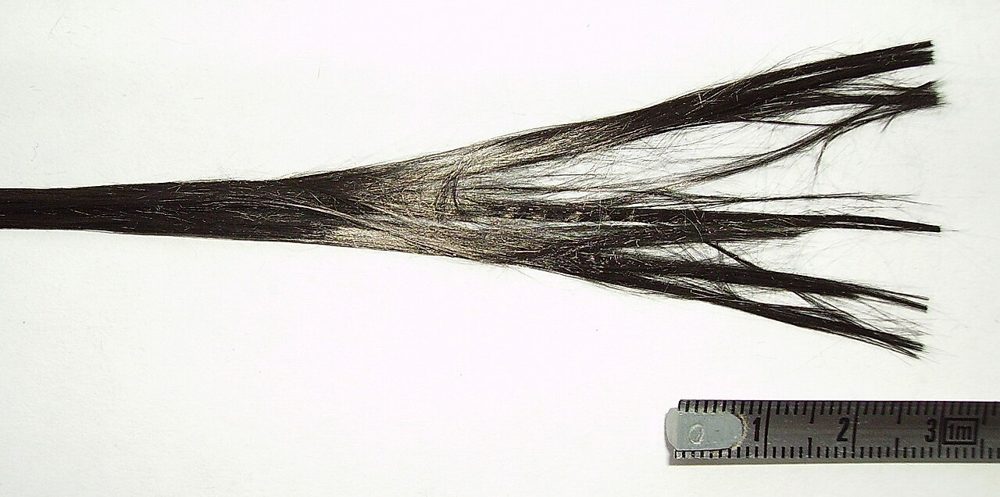 토레이
이미지: Silicon 웨이퍼 (CC0) / Carbon 섬유 (공개 도메인), 위키미디어 커먼즈. 두 사진 모두 특정 회사의 제품을 묘사하는 것이 아니라, 논의 중인 재료들을 일반적인 이미지로 보여주는 것입니다.


회사 연혁: 비료 및 탄화물 회사에서 반도체 소재 회사로, 레이온 제조업체에서 탄소 섬유 회사로
신에쓰 화학은 1926년 9월, 시나노 전력의 코시 주사부로와 일본 치소 비료(현 치소)의 노구치 시타가우가 합작하여 자본금 500만 엔의 신에쓰 질소 비료 주식회사로 설립되었습니다. 나오에쓰 공장은 이듬해인 1927년에 완공되어 탄화물과 질소 석회 생산을 시작했습니다. 이 회사는 1940년에 현재의 사명인 신에쓰화학(Shin-Etsu Chemical)으로 변경했습니다. 1957년 나오에쓰 공장에서 폴리염화비닐(PVC) 생산을 시작했으며, 주력 PVC 생산 기지가 된 가시마 공장은 1970년에 가동을 시작했습니다. 1960년대부터 반도체 실리콘 사업을 확장해 왔으며, 1974년에는 미국에 PVC 자회사인 신테크(Shintech)를 설립하여 북미 시장에 진출했습니다. 화학 회사로서는 이례적으로, 창립 당시의 사업 분야(비료 및 탄화물)에서 벗어나 반도체 소재와 PVC라는 두 가지 핵심 사업으로 사업 영역을 확장해 왔습니다.
도레이(Toray)는 1926년 1월 미쓰이 상사(Mitsui & Co.)의 투자로 1천만 엔의 자본금으로 도요 레이온 주식회사(Toyo Rayon Co., Ltd.)로 설립되었으며, 화학 섬유(레이온) 제조 사업으로 시작했습니다. 시가현 오쓰시에 위치한 시가 공장(현 시가 사업장)은 신에쓰화학의 발상지입니다. 1951년 미국 듀폰사로부터 나일론 제조 기술을 도입했고, 1958년에는 테이진과 공동으로 폴리에스터 섬유 "테토론"을 생산하기 시작하며 전후 수십 년 동안 합성 섬유 제조업체로서 규모를 키워나갔습니다. 1971년에는 탄소 섬유 "토레이카" 생산을 시작했는데, 이는 이후 회사의 주력 사업으로 성장하여 결국 보잉 787 항공기에 공급하는 데까지 이르게 되었습니다(아래 참조). 회사는 1970년에 사명을 토레이공업으로 변경했습니다.
기업 규모 변화 비교: 최근 5개 회계연도
두 회사 모두 회계연도는 3월에 종료됩니다.
| 회계연도 | 신에쓰화학 매출 | 신에쓰화학 영업이익 | 토레이 매출 | 토레이 영업이익 |
|---|---|---|---|---|
| 2022년 3월 회계연도 | 2조 7442억 8천만 엔 (+38.6% 전년 동기 대비) | 6763억 2200만 엔 (+72.4% 전년 동기 대비) | 2조 2285억 엔 (+19% 전년 동기 대비) | 1005억 6500만 엔 |
| 2023년 3월 회계연도 | 2조 8088억 엔 (+35.4% 전년 동기 대비, 사상 최고치) | 9982억 200만 엔 (+47.6% 전년 동기 대비, 사상 최고치) | 2조 4893억 엔 | 1090억 100만 엔 |
| 2024년 3월 회계연도 | 2조 4149억 엔 (약 -14% 전년 동기 대비) | 7010억 3800만 엔 (약 -29.8% 전년 동기 대비; PVC 수요 정상화) | 2조 4,646억 엔(-1% YoY) | 576억 5,100만 엔(-47.1% YoY; 탄소 섬유 손상차손) |
| 2025년 3월 회계연도 | 2조 5,612억 4,900만 엔(+6.1% YoY) | 7,421억 500만 엔(+5.9% YoY) | 2조 5,632억 엔 | 1,274억 5,300만 엔(+121.1% YoY) |
| 2026년 3월 회계연도 | 2조 5,739억 6,900만 엔(+0.5% YoY) | 6,352억 400만 엔(-14.4% YoY) | 2조 5,850억 7,700억 엔(+0.9% YoY) | 972억 2,100만 엔(-23.7% YoY; 사업 이익 기준, 1,419억 엔, -0.6% YoY) |
*본 섹션의 모든 수치는 각 회사의 실적 발표 자료 및 프레젠테이션 자료, 그리고 닛케이 및 기타 언론 보도를 대조하여 검증되었습니다.
| 지표 | 신에츠화학 | 토레이 |
|---|---|---|
| 경상수지/순이익 (2026년 3월 회계연도) | 경상수지 7,082억 8,100만 엔 (-13.7% 전년 동기 대비); 순이익 4,744억 5,900만 엔 (-11.2% 전년 동기 대비) | 순이익 894억 3,600만 엔 (+3.2% 전년 동기 대비); 주주 귀속 이익 795억 2,100만 엔 (+2.1% 전년 동기 대비) |
| 연결 임직원 수 | 27,342명 (+68명 전년 동기 대비) | 46,294명 (-1,620명 전년 동기 대비) |
지난 5년간 두 회사는 공통적인 패턴을 보였습니다. 2022년 3월부터 2023년 3월까지 사상 최고 수준의 매출과 이익 성장을 기록한 후, 2024년 3월에 급격한 하락세를 보였습니다. 신에츠화학의 경우, 미국 PVC 시장 상황 악화(주택 착공 건수 감소)가 2024년 3월 하락세의 주요 원인이었고, 도레이의 경우 풍력 발전용 탄소섬유 복합재료 손상차손이 원인이었습니다. 두 회사의 매출 규모는 2조 5천억 엔 내외로 비슷하지만, 신에츠화학의 영업이익은 도레이의 6배 이상이며, 이는 신에츠화학의 직원 1인당 수익성이 훨씬 높다는 것을 의미합니다. 이러한 차이는 두 회사의 구조적 차이를 반영합니다. 신에츠화학은 고부가가치 소재(반도체 실리콘, PVC)에 사업을 집중하는 반면, 도레이는 섬유, 기능성 화학물질, 탄소섬유 복합재료, 환경 엔지니어링 등 다양한 분야에 걸쳐 사업을 다각화한 소재 기업입니다.
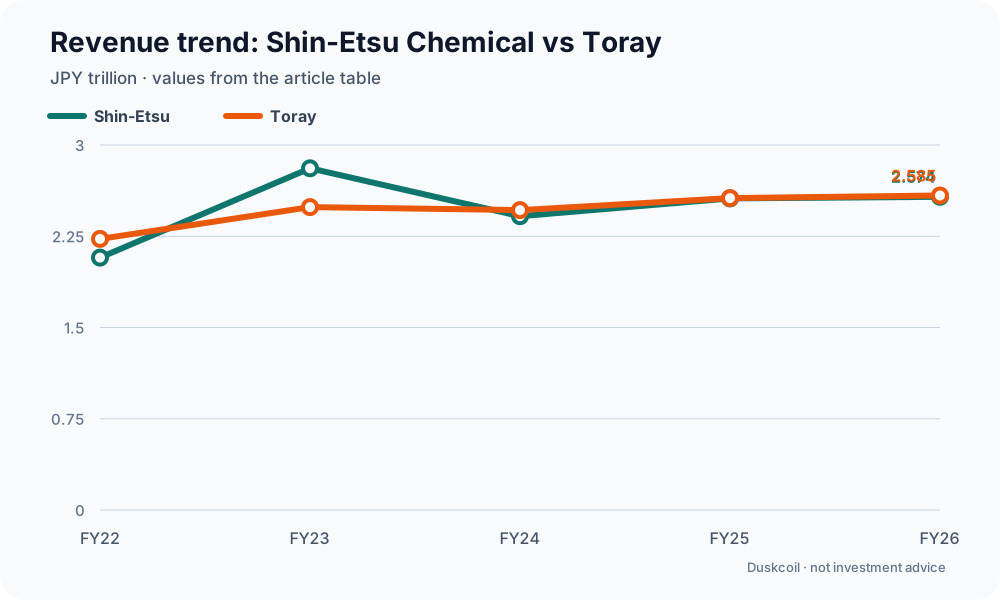
다이어그램: 더스크코일. 본문 표의 매출액은 조 엔으로 환산되었습니다. 이 다이어그램은 투자 조언이 아닙니다.
주력 제품 비교: 반도체 소재 및 PVC vs. 탄소 섬유 및 수처리 멤브레인
반도체 실리콘 웨이퍼 vs. 탄소 섬유: 각 회사의 주력 제품
신에츠화학은 PVC 수지, 반도체 실리콘(실리콘 웨이퍼), 최첨단 포토마스크 블랭크, 페로몬 제제 등 여러 분야에서 세계 1위의 시장 점유율을 자랑하는 소재 제조업체입니다. 핵심 사업은 반도체 실리콘 사업입니다. 자회사인 신에츠 한도타이를 통해 취급하는 실리콘 웨이퍼는 전 세계 시장에서 30~40%의 점유율을 차지하며 업계를 선도하고 있습니다. 실리콘 웨이퍼는 반도체 제조 장비(도쿄 일렉트론, 스크린 홀딩스 등 - 별도 기사 참조)에서 가공하는 핵심 소재로, 모든 반도체 칩의 물리적 기반이 되는 필수 불가결한 재료입니다. 전자 소재 사업 전체는 2026년 3월 회계연도에 1조 1570억 엔의 매출과 3445억 엔의 영업이익을 기록했으며, 인공지능(AI) 관련 매출이 전체 매출의 20% 이상을 차지하고 있습니다.
토레이는 세계 최대 탄소섬유 제조업체이며, 일본의 3대 탄소섬유 제조업체(토레이, 테이진, 미쓰비시 케미컬 그룹)는 전 세계 시장의 약 절반을 점유하고 있는 것으로 추산됩니다. 가장 상징적인 사실은 토레이가 보잉 787 기종의 기체 구조 재료를 독점 공급한다는 점입니다. 787 기종에는 탄소섬유강화플라스틱(CFRP)과 같은 복합재료가 기체 무게의 50%까지 사용되고 있습니다. 탄소섬유는 동일한 강도를 가진 강철보다 무게가 약 4분의 1에 불과하기 때문에, 탄소섬유의 도입으로 이전 세대 항공기 대비 연료 효율이 약 20% 향상된 것으로 평가받고 있습니다. 미국, 한국, 프랑스 등지에서 탄소섬유 생산 능력 확대를 위한 투자가 지속되고 있으며, 토레이는 중국과 한국 업체들이 격차를 좁혀오고 있는 상황에서도 1위 자리를 지키기 위해 생산 능력을 확장하고 있습니다.
PVC 수지: 미국 신에츠를 기반으로 구축한 세계적 선도적 지위
신에츠화학의 또 다른 주력 사업은 PVC 수지입니다. 토레이의 세계 시장 점유율은 약 7%로 추산되지만, 이는 여전히 세계적인 선두 기업 중 하나입니다. 특히 미국 자회사인 신테크(Shintech)는 북미 시장에서 약 20%의 점유율을 차지하며 세계 최대 규모의 생산 능력을 보유한 핵심 기업입니다. 신테크는 미국 PVC 제조업체 중 13위 규모의 소규모 업체로 시작했지만, 지속적인 확장을 통해 2024년 말 루이지애나주 플라크민에 신규 공장을 가동하면서 연간 생산 능력 364만 톤 규모로 성장했습니다. 애플에 버금가는 영업이익률을 자랑하는 고수익 사업으로, 신에츠화학의 높은 수익성을 뒷받침하는 핵심 요소입니다.
수처리 멤브레인 및 배터리 분리막: 토레이의 친환경 및 차세대 배터리 소재
토레이의 또 다른 핵심 사업은 해수 담수화 등에 사용되는 수처리 멤브레인(역삼투압, RO 멤브레인)입니다. 일본 제조업체들은 전 세계 역삼투압(RO) 멤브레인 시장의 절반 이상을 점유하고 있으며, 그중에서도 토레이는 약 28%의 점유율로 선두를 달리고 있습니다(듀폰 계열사인 하이드라노틱스가 20%, 토요보가 7.6%로 2위). 토레이는 사우디아라비아와 미국에 조립 공장을 추가하고 있으며, 2026년 3월까지 3년 동안 연간 생산 능력을 30% 증대하는 것을 목표로 하고 있습니다. 이와 더불어 리튬 이온 배터리용 분리막인 "세텔라"를 판매하며, 화려하지는 않지만 안전에 매우 중요한 이 절연막을 중심으로 주요 글로벌 배터리 제조업체들과 협력 관계를 구축하고 있습니다. 신에츠화학이 반도체와 같은 "디지털" 분야의 소재에 강점을 보이는 반면, 토레이는 물과 에너지와 같은 "환경 및 인프라" 분야의 소재에서도 강점을 보이고 있습니다. 이는 두 회사의 소재 포트폴리오가 어떻게 다각화되었는지를 보여주는 차이점입니다.
기술 전략의 차이점
신에츠화학의 기술 전략은 "선택과 집중" 모델입니다. 소수의 고수익 사업(반도체 실리콘, PVC)에 경영 자원을 집중하여 각 사업에서 압도적인 세계 시장 점유율과 높은 마진을 추구합니다. 신에츠화학은 공식적인 중기 경영 계획을 발표하지 않는 정책을 고수하는데, 투자자들은 이 때문에 성장 전략을 "파악하기 어렵다"고 평가하기도 합니다. 하지만 이는 고정된 장기 목표에 얽매이기보다는 시장 상황에 따라 민첩하게 투자 결정을 내리는 경영 스타일로 해석될 수도 있습니다. 반면, 도레이는 섬유, 기능성 화학물질, 탄소섬유 복합재, 수처리 멤브레인, 배터리 소재, 의료기기 등 폭넓은 사업 포트폴리오를 보유하고 있으며, 이러한 사업들을 유기적으로 연계하여 새로운 시장을 개척하는 "종합적인 강점" 기술 전략을 추구합니다. 탄소섬유와 수지를 결합한 복합 소재 기술과 섬유 사업에서 축적한 고분자 가공 노하우를 수처리 멤브레인 및 배터리 분리막에 적용하는 능력은 도레이가 다각화된 소재 기업으로서 가진 강점을 보여주는 사례입니다.
개발 및 제조 시설
신에츠 화학은 본사(도쿄도 지요다구 마루노우치)를 비롯하여 니가타현 조에츠에 위치한 나오에츠 공장(창립지), 군마현 안나카에 위치한 이소베 공장(실리콘), 그리고 계열사인 신에츠 석영제품의 고리야마 공장(석영유리) 등 전국 각지에 생산 시설을 운영하고 있습니다. 토레이는 본사(도쿄도 주오구 니혼바시무로마치)를 비롯하여 창립지인 시가 공장, "토레이카" 탄소섬유 주력 생산지인 에히메 공장, 그리고 다양한 제품을 생산하는 아이치현 오카자키 공장을 주요 생산 시설로 두고 있습니다. 아래 지도는 확인된 국내 사업장들을 보여줍니다(해외 사업장은 조사 범위에서 제외됩니다).
출처: 각 회사의 공식 사업장 위치/공장 소개 페이지에서 사업장 이름을 가져왔으며, 주소는 Mapion, NAVITIME 등의 지도/디렉토리 서비스를 통해 개별적으로 확인했습니다.
좌표는 OpenStreetMap Nominatim을 통해 마을/촌락 수준으로 지오코딩되었습니다.