Contents — find the section you need
반도체 제조 장비는 실리콘 웨이퍼 위에 미세한 회로를 구축합니다. 일본 기업들은 반도체 자체 생산에서는 점유율을 잃었지만, 반도체 제조 장비 분야에서는 세계적인 경쟁력을 유지하고 있습니다. 세계 최대 규모의 종합 장비 제조업체 중 하나인 도쿄 일렉트론과 세척 장비 분야에서 세계 최고 점유율을 자랑하는 스크린 홀딩스는 규모와 전략 면에서 뚜렷한 차이를 보입니다. 도쿄 일렉트론의 코팅/현상 시스템은 전 세계 시장 점유율 90%(EUV 리소그래피 분야에서는 거의 100%)를 차지하며 반도체 업계 내에서도 독보적인 지배력을 보여주고 있는 반면, 스크린은 인쇄 회사에서 반도체 장비 제조업체로 변모한 특이한 역사를 가지고 있습니다.
 Tokyo Electron
 SCREEN Holdings
이미지: Tokyo Electron logo (공개 도메인, 상표권은 별도로 적용됨) / Silicon wafers (CC0), Wikimedia Commons. 웨이퍼 사진은 특정 SCREEN 제품이 아니라 SCREEN의 세척 공정이 적용되는 대상의 종류를 보여주는 예시입니다.


회사 연혁: 반도체로 시작한 도쿄 일렉트론, 인쇄업에서 반도체로의 전환
도쿄 일렉트론은 1963년 11월 11일 도쿄 미나토구 아카사카에서 쿠보 도쿠오, 고다카 토시오 외 여러 명이 "반도체가 산업을 혁신할 것"이라는 확신을 가지고 500만 엔의 자본금으로 설립했습니다. 초기에는 전문 기술 무역 회사로 시작했습니다. 1964년 미국 Thermco사로부터 확산로 수입 및 유통권을 확보하면서 사업을 시작했고, 1968년에는 합작 투자 회사인 Tel-Thermco를 통해 확산로 국내 생산에 진출하면서 장비 제조업체로의 전환을 시작했습니다. 1986년, 스크린 홀딩스는 자체 제품 라인업 확장을 위해 미국의 램 리서치(Lam Research)와 합작 투자 회사를 완전히 인수했고, 같은 해 해외 수출을 시작하여 1989년에는 반도체 장비 제조업체 매출 기준 세계 1위에 올랐습니다. 2013년에는 미국의 어플라이드 머티리얼즈(Applied Materials)와 합병 계약을 체결했으나, 반독점 문제로 2015년에 무산되었습니다. 이후 스크린 홀딩스는 여러 차례의 비전과 중장기 경영 계획에 따라 독자적인 성장을 추구해 왔습니다.
스크린 홀딩스의 역사는 더 거슬러 올라가 1868년(메이지 원년)에 동판화가 이시다 사이지로가 교토에 석판 인쇄소인 이시다 교쿠잔 인쇄소를 설립한 시점까지 이어집니다. 동판 인쇄와 석판 인쇄 시대를 거친 후, 이 회사는 사진 인쇄판에 필수적인 "사진 제판용 유리 스크린"을 국산화하는 데 성공했고, 1937년에는 연구 부서를 분사시켜 다이 니폰 스크린 제조(Dai Nippon Screen Manufacturing)를 설립했으며, 1943년에는 주식회사로 전환했습니다. 회사 이름인 "스크린(Screen)"은 바로 이 창립 사업인 유리 스크린에서 유래했습니다. 이후 정밀 부품(전자 제판기, TV 카메라 튜브용 타겟 메쉬, 컬러 CRT TV용 섀도우 마스크)으로 사업을 다각화했고, 1970년대에는 반도체 장비 사업에 진출하여 포토레지스트 코팅 시스템과 배치형 세척 시스템을 개발했습니다. 1994년에는 전자 장비 매출이 창립 당시의 인쇄 장비 사업을 추월하며 핵심 사업을 완전히 전환했습니다. 2014년 10월 1일, 회사는 사명을 스크린 홀딩스(SCREEN Holdings Co., Ltd.)로 변경하고 지주회사 체제로 전환했습니다.
기업 규모 비교: 5년 추세
두 회사 모두 회계연도는 3월에 종료됩니다. 지난 5개 회계연도(2022/3 회계연도부터 2026/3 회계연도까지)를 살펴보면 두 회사 모두 동일한 반도체 투자 사이클을 거치고 있으며, 두 회사 간 규모 격차는 그 기간 동안 거의 일정하게 유지되었습니다.
| 회계연도 | 도쿄 일렉트론 매출 | 도쿄 일렉트론 영업이익 | 스크린 매출 | 스크린 영업이익 |
|---|---|---|---|---|
| 2022/3 회계연도 | 2조 380억 엔 | 5,993억 엔 | 4,119억 엔 | 613억 엔 |
| 2023/3 회계연도 | 2조 2,090억 엔 | 6,177억 엔 | 4,608억 엔 | 765억 엔 |
| 2024/3 회계연도 | 1조 8305억 엔 (하락 주기) | 4563억 엔 (하락) | 5049억 엔 | 942억 엔 |
| 2025년 3월 | 2조 4315억 엔 | 6973억 엔 (최고점) | 6253억 엔 (최고점) | 1357억 엔 (최고점) |
| 2026년 3월 | 2조 4435억 엔 (소폭 증가) | 6249억 엔 (하락) | 6057억 엔 (하락) | 1225억 엔 (하락) |
| 지표 | 도쿄 일렉트론 | 스크린 홀딩스 | ||
| --- | --- | --- | ||
| 순이익 (2026년 3월) | 5744억 엔 (+5.6% 전년 동기 대비, 일부 상호 보유 주식 매각 이익 반영) | 920억 엔(-7.5% 전년 동기 대비) | ||
| 연결 임직원 수 | 19,573명(2025년 3월 말 기준) | 6,884명(+469명 전년 동기 대비) |
도쿄 일렉트론의 매출은 스크린 홀딩스의 약 4배에 달합니다. 주목할 만한 점은 두 회사가 거의 동일한 사이클을 따랐다는 것입니다. 2024/3 회계연도 반도체 투자 감소기에 침체를 겪었고, 2025/3 회계연도에는 사상 최고치를 경신하며 급격한 반등을 보였지만, 2026/3 회계연도에는 다시 수익 감소세로 돌아섰습니다. 임직원 수 차이(약 2.8배)는 매출 차이(약 4배)보다 작아 스크린 홀딩스의 임직원 1인당 매출이 다소 낮습니다. 도쿄 일렉트론은 상호 보유 지분 매각 이익에 힘입어 2026/3 회계연도에도 순이익이 증가한 반면, 스크린 홀딩스는 영업이익과 순이익 모두 감소했습니다.
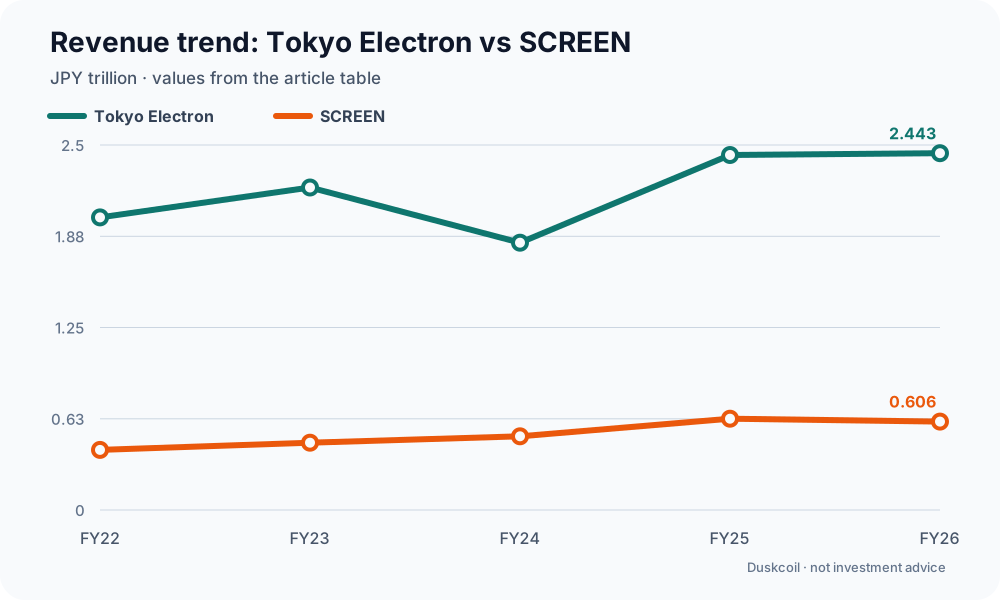
다이어그램: Duskcoil. 본문 표의 매출 수치는 조 엔으로 환산되었습니다. 이 다이어그램은 투자 조언이 아닙니다.
주력 제품 비교
코팅/현상 장비 vs. 세척 장비: 각 회사의 독점적 지위
도쿄 일렉트론의 제품 라인 중 가장 눈에 띄는 것은 웨이퍼에 포토레지스트를 도포하고 노광 후 현상하는 "코터/현상" 시스템입니다. 이는 주력 제품군인 "CLEAN TRACK"(LITHIUS Pro 및 ACT 시리즈 포함)입니다. 세계 시장 점유율은 약 90%에 달하며, 세계 최고의 리소그래피 장비 제조업체인 네덜란드 ASML과의 긴밀한 협력을 통해 구축된 최첨단 EUV 리소그래피 공정에서는 거의 100%에 이릅니다. 도쿄 일렉트론은 노광 장비와 직접 연결하여 전체 공정을 최적화할 수 있는 능력을 핵심 경쟁력으로 내세우고 있습니다.
SCREEN 홀딩스의 세척 장비는 단일 웨이퍼 시스템(플래그십 제품 SU-3200, SU-3300, SU-3400)과 배치 시스템, 스핀 스크러버 등 세 가지 범주 모두에서 세계 최고 수준(34.7%)의 시장 점유율을 자랑합니다. 단일 웨이퍼 시스템은 웨이퍼 한 장씩 처리하고, 배치 시스템은 여러 웨이퍼를 동시에 처리하며, 스핀 스크러버는 고속 회전시키면서 기판을 세척합니다. 2025년 누적 출하량은 15,000대를 돌파했으며, 특히 최첨단 로직 및 메모리 칩용 단일 웨이퍼 세척 장비 분야에서 강력한 경쟁력을 갖추고 있습니다. SU-3300은 SCREEN의 독자적인 "고급 공정 분위기 제어(Advanced Process Atmosphere Control)" 기술을 사용하여 챔버 내부를 초고순도 상태로 유지함으로써 배치 시스템에 버금가는 처리량을 달성하는 동시에 단일 웨이퍼 공정 특유의 높은 세척 품질을 유지합니다.
| 항목 | 도쿄 일렉트론 코터/현상기(클린 트랙) | 스크린 단일 웨이퍼 세척 장비(SU-3300 등) |
|---|---|---|
| 세계 시장 점유율 | 약 90%(EUV 애플리케이션의 경우 거의 100%) | 전체 세척 장비 시장 점유율 34.7%(단일 웨이퍼, 배치, 스핀 스크러버 부문 모두 세계 1위) |
| 주요 용도 | 레지스트 코팅 및 현상, 리소그래피 장비와의 인라인 통합 | 최첨단 로직/메모리용 웨이퍼의 불순물 및 잔류 화학물질 제거 |
| 경쟁력 원천 | ASML의 리소그래피 장비와의 통합을 통한 전체 공정 최적화 | 높은 처리량과 높은 품질을 결합한 독자적인 챔버 분위기 제어 기술 |
에칭 및 증착 vs. 후공정(고급 패키징) 진출
도쿄 일렉트론은 4대 주요 프런트엔드 공정 단계를 아우르는 제품을 생산하는 종합 장비 제조업체입니다. 코팅/현상 장비 외에도 도쿄 일렉트론은 300mm 웨이퍼 처리가 가능하고 최대 6개의 에칭 챔버를 수용할 수 있는 플라즈마 에칭 시스템인 "Tactras"(2006년 출시)와 WF6 및 TiCl4를 사용하는 단일 웨이퍼 CVD 증착 시스템인 "Triase+"를 포함한 다양한 제품을 보유하고 있습니다. 에칭 및 증착 시장 모두에서 도쿄 일렉트론은 미국의 Applied Materials 및 Lam Research와 함께 과점적 지위를 차지하고 있습니다.
SCREEN은 전통적으로 프런트엔드 세척 공정에 사업을 집중해 왔지만, 최근에는 백엔드 공정, 특히 반도체 칩을 적층하고 연결하는 기술인 첨단 패키징 분야로 사업을 확장하고 있습니다. 2025년 12월 SEMICON Japan에서 SCREEN은 15,000대 이상의 세척 장비 출하 실적을 바탕으로 백엔드 공정 진출과 미국 내 새로운 R&D 시설 설립이라는 두 가지 새로운 사업 방향을 발표했습니다. SCREEN이 프런트엔드 전문 기업에서 백엔드 기술로 영역을 확장하는 것은 AI 칩이 더욱 정교해짐에 따라 패키징 기술 자체가 성능을 좌우하는 중요한 요소가 되어가는 업계의 변화를 반영합니다.
기술 전략의 차이
반도체 제조에는 증착, 포토리소그래피(코팅 및 현상), 에칭, 세척, 열처리 등 수십에서 수백 단계의 공정이 필요합니다. 두 회사의 전략은 각 회사가 담당하는 공정의 비중에서 극명한 차이를 보입니다.
도쿄 일렉트론은 증착, 코팅/현상, 에칭, 세척 등 반도체 공정의 4대 핵심 단계에 걸쳐 다양한 제품을 생산하는 종합 장비 제조업체로, 여러 분야에서 세계적인 시장 점유율을 자랑합니다. 특정 공정 단계에 국한되지 않는 제품 포트폴리오 덕분에 어떤 기술 트렌드 변화에도 유연하게 대응할 수 있습니다.
SCREEN 홀딩스는 이와는 대조적으로 웨이퍼에서 불순물과 잔류 화학물질을 제거하는 "세척" 공정에 특화된 기업으로 시작했습니다. 하나의 공정에 집중함으로써 기술력을 심화시키고, 고객별 맞춤형 서비스를 제공하는 능력을 핵심 경쟁력으로 삼았습니다. 하지만 앞서 언급했듯이, 최근 후공정 분야로의 확장을 통해 한때 좁았던 전문성을 점차 넓혀가고 있습니다.
이처럼 광범위하고 얕은 전문성과 좁고 깊은 전문성의 대립은 반도체 장비 산업 전반에서 나타나는 현상이며, 두 회사는 직접적인 경쟁 관계라기보다는 각기 다른 강점을 가진 기업으로 여겨지는 경우가 많습니다.
개발 및 제조 시설
도쿄 일렉트론은 도쿄 미나토구 아카사카에 본사를 두고 있으며, 야마나시현(도쿄 일렉트론 테크놀로지 솔루션, 증착 및 에칭 시스템), 미야기현(도쿄 일렉트론 미야기, 플라즈마 에칭 시스템), 이와테현(도쿄 일렉트론 도호쿠)에 계열사를 통해 생산 시설을 운영하고 있습니다. 스크린 홀딩스는 교토 본사를 두고 있으며, 반도체 제조 장비의 모공장인 시가현 히코네 공장을 비롯하여 시가현 야스 공장, 교토시 후시미구 라쿠사이 공장을 국내에 운영하고 있습니다. 아래 지도는 확인된 주요 국내 시설을 나타냅니다(해외 시설 및 소규모 영업 사무소는 제외).
출처: 도쿄 일렉트론의 경우 공식 "위치" 및 시설 페이지와 각 그룹 회사(도쿄 일렉트론 미야기, 도쿄 일렉트론 테크놀로지 솔루션)의 공식 페이지를 참조했습니다. 스크린 홀딩스의 경우 공식 "국내 시설 목록" 페이지를 참조했습니다. 두 회사 모두 일부 시설은 정확한 도로명/번지를 공개하지 않는 경우가 있으며, 이러한 경우 지도/주소록 서비스(Mapion, NAVITIME 등)를 통해 시/군/구 단위의 위치를 확인했습니다.
좌표는 OpenStreetMap Nominatim을 통해 도시/블록 수준으로 지오코딩되었습니다.전략 및 전망
도쿄 일렉트론은 2022년 6월 발표한 중기 경영 계획에서 2027/3 회계연도까지 매출 3조 엔 달성 및 영업이익률 35% 이상을 목표로 하고 있습니다. 계획 기간 동안 연구개발(R&D)에 1조 엔 이상을 투자할 계획이며, 이 중 4천억 엔 이상은 설비 투자에 투입하여 생산 능력과 R&D 역량을 동시에 강화할 예정입니다. 2025년 7~9월 분기 실적 발표에서 도쿄 일렉트론은 생성형 AI 수요 증가에 힘입어 3조 엔 매출 목표 달성에 대한 확신을 재확인했으며, 반도체 소형화와 AI 관련 수요 증가를 일시적인 호황이 아닌 향후 10년 이상 지속될 구조적 변화로 전망했습니다.
스크린 홀딩스는 중기 경영 계획인 "2026년까지 가치 증대(Value Up Further 2026)"를 통해 2033/3 회계연도까지 매출 1조 엔 이상, 영업이익률 20% 이상을 달성하는 장기 목표를 설정했습니다. 2025/3 회계연도부터 2027/3 회계연도까지 3년간 영업 현금 흐름과 현금 보유액을 합쳐 약 3,600억 엔을 자본 지출(약 1,000억 엔), 연구 개발(약 1,100억 엔), 전략적 투자(약 800억 엔), 배당금(약 700억 엔)에 배분할 계획입니다. 앞서 언급한 후공정 분야 진출 확대 외에도, 스크린 홀딩스는 미국에 새로운 연구 개발 시설을 설립하여 세척, 열처리, 첨단 포장 등 핵심 기술 개발을 조기에 시작하고 장비 개발 주기를 단축할 계획입니다. 이러한 전략은 특정 분야에 특화된 전문성을 유지하면서 사업 범위를 점진적으로 확대하는 것을 목표로 합니다.
두 회사 모두 AI 생성형 반도체 수요의 급속한 증가라는 호재를 공유하고 있습니다. AI 칩은 더욱 정밀한 회로 구조와 정교한 패키징이라는 두 가지 측면에서 동시에 첨단 제조 기술을 요구합니다. 따라서 도쿄 일렉트론의 프런트엔드 장비와 스크린의 클리닝 및 백엔드 장비는 AI 칩 성능 향상에 필수적인 역할을 합니다. 동시에 두 회사 모두 2024/3년과 2026/3년 투자 사이클 침체기에 수익 감소를 경험했습니다. 이는 장비 제조업체로서 두 회사 모두 자사 제품이 판매 대상인 반도체 제조업체의 자본 지출 사이클과 밀접하게 연관되어 있다는 구조적 현실에서 벗어날 수 없다는 점을 보여줍니다.
참고자료
- 도쿄 일렉트론 공식 웹사이트 / 투자자 관계
- SCREEN 홀딩스 공식 웹사이트 / 투자자 관계 (일본어)
- 도쿄 일렉트론 소개 (사업 개요, 일본어)
- SCREEN, 반도체 세척 장비 분야 세계 1위 점유율 (일본어)
- 도쿄 일렉트론 연혁 (공식 웹사이트, 일본어)
- SCREEN 연혁 (공식 웹사이트, 일본어)
- IRBANK: 도쿄 일렉트론(8035) 재무 실적 (일본어) / IRBANK: SCREEN Holdings (7735) 재무 결과 (일본어)
- Tokyo Electron 코팅/현상기 CLEAN TRACK LITHIUS 시리즈 (일본어)
- Tokyo Electron 에칭 Tactras 시리즈 (일본어)
- Tokyo Electron 증착 Triase+ 시리즈 (일본어)
- SCREEN 단일 웨이퍼 세척 장비 SU-3300 (일본어)
- SCREEN 그룹: 15,000대 이상의 세척 장비에서 후공정 및 미국 R&D까지 (SEMICON Japan 2025 보고서, 일본어)
- [Tokyo Electron 시설] 지점(채용 사이트, 일본어)
- SCREEN Holdings 국내 시설 목록(일본어)
- 도쿄 일렉트론 신규 중기 경영 계획(2027년 3월 목표, 일본어)
- SCREEN Holdings 중기 경영 계획 "2026년 추가 가치 상승"(일본어)
댓글
먼저 로그인해 주세요.
아직 데이터가 없습니다.