Contents — find the section you need
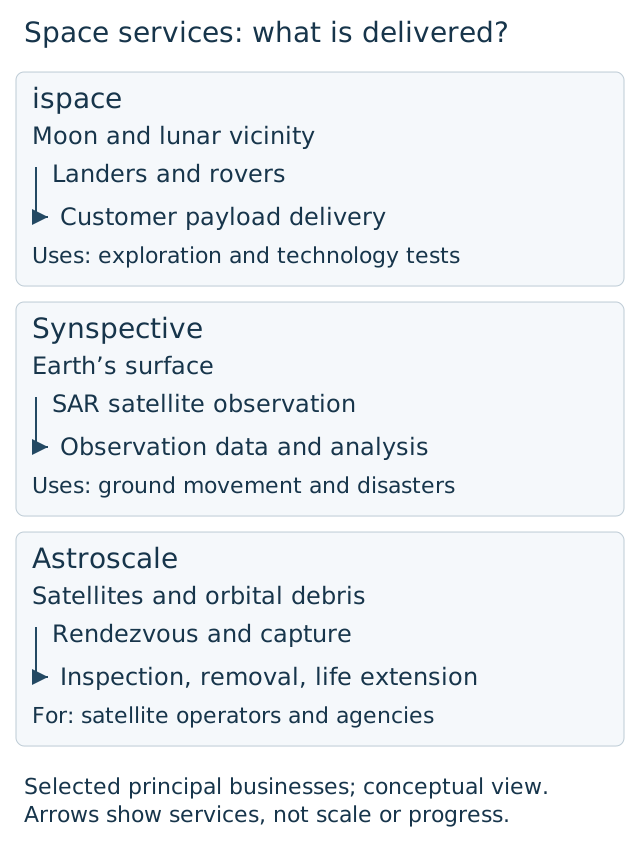
달 탐사선 운송, 소형 SAR 위성군 구축, 궤도상 유지보수(우주 쓰레기 제거) 등 일본의 '뉴 스페이스' 운동을 이끄는 세 기업은 모두 도쿄 증권거래소 성장시장에 상장되어 있지만, 각기 완전히 다른 사업 영역을 추구하고 있습니다. 아이스페이스(ispace)는 달 착륙선을 이용해 달에 화물을 운송하는 '운송' 사업을, 신스펙티브(Synspective)는 자체 소형 SAR 위성군에서 수집한 지구 표면 데이터를 판매하는 '관측' 사업을, 아스트로스케일(Astroscale)은 궤도상의 우주 쓰레기와 고장난 위성을 수거 및 제거하는 '유지보수' 사업을 펼치고 있습니다. 이들 세 기업은 전 세계 어디에도 전례가 없는 독창적인 사업 모델을 개척하고 있습니다. 세 기업 모두 상장 이후 막대한 영업 손실을 기록해 왔지만, 2025년부터 2026년까지 구조적 변화가 일어날 것으로 예상됩니다. 바로 국방부, 우주전략기금 등 정부 수요를 수익 기반으로 삼기 시작한 것입니다.
 ispace
 Astroscale
이미지: ispace logo / Astroscale logo (둘 다 퍼블릭 도메인, 상표권은 별도로 적용됨), 위키미디어 커먼즈. Commons의 저작권 기준을 충족하는 Synspective 로고를 찾을 수 없어, 이 회사는 본문에서만 다룹니다.


회사 연혁: XPRIZE 팀에서 달 탐사선 제작, 게이오현 출신 SAR 위성 제조업체, 그리고 싱가포르에서 설립된 우주 쓰레기 제거 스타트업까지
ispace는 2010년 9월 1일, 구글 루나 XPRIZE(민간 달 탐사 대회)에 참가한 일본 팀 "HAKUTO"의 운영 기관으로 설립되었습니다. 설립자인 타케시 하카마다(Takeshi Hakamada)는 조지아 공과대학교에서 항공우주공학 석사 학위를 취득하고 해외 컨설팅 회사에서 근무한 후 HAKUTO를 이끌었습니다. 2018년 XPRIZE가 우승자 없이 종료된 후에도 iSpace는 자체적인 달 탐사 프로그램인 "HAKUTO-R"을 통해 노력을 이어갔고, 2022년 12월 플로리다에서 미션 1 착륙선을 발사했습니다. 2023년 4월 12일에는 일본 우주 기업 최초로 도쿄 증권거래소 성장시장에 상장하여 약 65억 1천만 엔의 자금을 조달했습니다.
Synspective는 게이오대학교 졸업 및 도쿄대학교 공학대학원 박사인 아라이 모토유키 외 여러 명이 2018년 2월 22일에 설립한 게이오대학교 출신의 스타트업입니다. 설립 후 3년도 채 되지 않아 첫 소형 SAR(합성 개구 레이더) 위성인 "StriX-α"를 발사했고, 2022년에는 기술 실증 위성 "StriX-β"를, 그리고 2023년 3월에는 첫 상용 위성 "StriX-1"을 궤도에 진입시켰습니다. 2024년 12월 19일 도쿄 증권거래소 성장시장에 상장했으며(IPO 공모가 480엔, 시가총액 736엔, 상장 당시 시가총액 약 519억 6천만 엔), 조달한 117억 6천만 엔 전액을 장비 및 운영 자금으로 사용했습니다.
아스트로스케일은 2013년 5월 미쓰노부 오카다(Mitsunobu Okada)가 싱가포르에서 ASTROSCALE PTE. LTD.로 설립했습니다. 설립 초기부터 싱가포르, 일본, 영국, 미국 등 여러 국가에서 사업을 운영하도록 설계되었으며, 이후 본사를 도쿄로 이전했습니다. 2023년 5월, 창립 10주년을 맞아 도쿄 긴시초에 새로운 본사로 이전했습니다. 이 본사에는 '오르비타리움'이라는 일반인 견학 시설과 하야부사 소행성 탐사선 크기의 위성을 최대 4개까지 동시에 제작할 수 있는 클린룸이 갖춰져 있습니다. 2024년 6월 5일 도쿄 증권거래소 성장시장에 상장하여(IPO 공모가 850엔, 상장 시가총액 약 800억 엔) 약 113억 엔을 조달했습니다. 세 회사 중 가장 먼저 설립되었고 가장 늦게 상장했습니다.
회사 규모 비교: 상장 전후 실적 (최근 4~5 회계연도)
세 회사 모두 최근 상장한 뉴 스페이스 기업으로, 지속적으로 영업 손실을 기록해 왔습니다. 각 회사의 성장 단계를 비교하는 데 있어 단일 회계연도 수익성보다는 '매출 성장'과 '손실의 성격'(선행 투자 vs. 구조적 적자)을 비교하는 것이 더 적절합니다.
| 회계연도 | ispace 매출 | ispace 영업이익/손실 |
|---|---|---|
| 2022/3 회계연도 | 6억 7,414만 엔 | -40억 5,666엔 |
| 2023/3 회계연도 | 9억 8,924만 엔 | -110억 2,390만 엔 |
| 2024/3 회계연도 | 23억 5,705엔 | -55억 1,690만 엔 |
| 2025/3 회계연도 | 47억 4,323엔 | -97억 9,514엔 |
| 2026/3 회계연도 | 33억 7,090만 엔 (전년 동기 대비 30.3% 감소) | -115억 8,006엔 |
| 회계연도 | 예상 매출액 | 예상 영업이익/손실 |
| --- | --- | --- |
| 2023/12 회계연도 | 13억 8,628엔 | -17억 9,592엔 |
| 2024년 12월 | 23억 1,664엔 | -30억 7,020엔 |
| 2025년 12월 | 23억 7,600만엔 | -41억 3,700만엔 |
| 2026년 12월 (회사 전망) | 63억 5,300만엔 | -54억 6,700만엔 |
| 회계연도 | 아스트로스케일 매출 | 아스트로스케일 영업이익/손실 |
| --- | --- | |
| 2023년 4월 | 17억 9,299엔 | -96억 6,562엔 |
| 2024년 4월 | 28억 5,256엔 (전년 동기 대비 59.1% 증가) | -115억 5,572엔 |
| 2025년 4월 | 24억 5,695엔 (감소) | -187억 5,500만엔 |
| 2026년 4월 | 59억 4,061엔 (전년 동기 대비 141.8% 증가) | -99억 7,500만엔 |
| 지표 | ispace | Synspective |
| --- | --- | --- |
| 상장일 | 2023년 4월 12일 (도쿄도 성장증권거래소) | 2024년 12월 19일 (도쿄도 성장증권거래소) |
| 티커 | 9348 | 290A |
| 직원 수 | 연결 기준 약 330명 (2026년 3월 말 기준, 일본, 룩셈부르크, 미국 소재) | 약 200명(2024년 기준, 공개된 수치는 이후 거의 업데이트되지 않음) |
ispace는 세 회사 중 유일하게 매출 감소를 기록했는데, 2026/3 회계연도 매출이 전년 대비 30.3% 감소했습니다. 이는 주로 미션 3 착륙선(APEX 1.0)의 엔진 개발 지연과 고객 대금 지급 지연 때문이며, 단일 달 수송 임무의 결과가 얼마나 큰 영향을 받는지 보여줍니다. Synspective는 4년 연속 매출 성장을 기록했습니다. 2025/12 회계연도에는 위성군 구축에 대한 투자를 앞당기면서 총이익이 거의 사라졌습니다(2억 1452만 엔에서 776만 엔으로 감소). 그러나 2026/12 회계연도에는 급증하는 수주 잔고(전년 말 대비 196억 엔 증가한 249억 6천만 엔, 2025/12 회계연도 말 기준)에 힘입어 매출이 2.7배 성장할 것으로 예상됩니다. 아스트로스케일은 2025/4 회계연도에 일시적인 매출 감소를 겪었지만, 2026/4 회계연도 3분기에 창립 이래 처음으로 총이익 흑자를 기록하며 세 기업 중 수익성에 가장 근접했습니다.
이미지: ispace 로고 / Astroscale 로고 (둘 다 퍼블릭 도메인, 상표권은 별도로 적용됨), 위키미디어 커먼즈. 커먼즈의 저작권 기준을 충족하는 Synspective 로고를 찾을 수 없어 본문에서만 다룹니다.
주력 제품 및 사업 비교
세 회사는 경쟁 관계가 아닙니다. 각각 달 탐사, 지구 관측, 궤도 서비스라는 서로 다른 영역을 차지하고 있습니다.
ispace: 달 착륙선 및 임무의 진화
| 항목 | 임무 1 | 임무 2, "RESILIENCE" | 임무 3, "APEX 1.0" |
|---|---|---|---|
| 발사 | 2022년 12월 (SpaceX 팰컨 9) | 2025년 1월 15일 | 2026년 발사 예정 |
| 결과 | 2023년 4월 착륙 직전 고도 센서 오작동으로 통신 두절 (착륙 실패) | 2025년 6월 6일, 착륙 직전 마일스톤 9 지점에서 레이저 고도계 오류로 착륙 실패 | ispace-U.S. 주도; NASA의 아르테미스 프로그램에 기여하기 위한 고정밀 착륙 목표 |
| 탑재체 | 소형 달 탐사 로버 (SORA-Q 등과 공동 개발) | ispace EUROPE의 마이크로 로버 "TENACIOUS"(높이 26cm, 너비 31.5cm, 길이 54cm, 무게 약 5kg, 월면토 채집용) | 착륙선 설계가 시리즈 2에서 개선되어 APEX로 명칭 변경 |
ispace는 지금까지 두 번의 달 착륙 시도에서 모두 착륙 직전에 실패했는데, 이는 달 착륙이 얼마나 기술적으로 어려운지를 보여주는 사례입니다. 두 번의 실패에서 얻은 교훈을 바탕으로, ispace는 미션 3에서 세 번째 시도를 위해 착륙선을 APEX 1.0으로 재설계하고 있습니다.
종합 분석: StriX 소형 SAR 위성 및 데이터 솔루션
| 항목 | 세부 정보 | |---| | 위성 | "StriX" 시리즈, 100kg급 - 기존 대형 SAR 위성 무게의 약 1/10, 제조/발사 비용의 약 1/20 수준 | | 이미징 모드 | 스트립 맵, 슬라이딩 스포트라이트, 스티어링 스포트라이트 | | 해상도 | 슬라이딩 스포트라이트 모드에서 지상 거리 및 방위각 모두 0.9m, 고해상도 모드에서 0.46m × 0.5m | | 데이터 솔루션 | "홍수 피해 평가"(홍수 범위, 홍수 깊이, 도로/건물 피해); "지표면 변위 모니터링"(시간 경과에 따른 밀리미터 단위 지표면 변위 그래프) | | 위성군 계획 | 2020년대 후반까지 약 30개의 위성을 목표로 하는 생산/발사 계획 |
SAR(합성 개구 레이더)는 레이더 파를 사용하므로 광학 위성과 달리 야간이나 구름, 비가 내리는 상황에서도 관측이 가능합니다. Synspective는 위성을 소형화하고 대량 생산하여 위성 수를 늘림으로써 재방문 빈도(동일 위치를 재관측하는 빈도)를 높이는 전략을 추진하고 있습니다.
Astroscale: 궤도 실증에서 상용 서비스까지
| 항목 | ELSA-d | ADRAS-J / ADRAS-J2 | ELSA-M |
|---|---|---|---|
| 위치 | 실증(2021) | JAXA의 상업용 우주 쓰레기 제거 시연(CRD2), 1/2단계 | 상업용 우주 쓰레기 제거 서비스(OneWeb용) |
| 세부 정보 | 자기 도킹 플레이트를 이용한 포획 메커니즘 시연 | 실제 대형 우주 쓰레기(일본 로켓 상단부, 길이 약 11m, 직경 약 4m, 무게 약 3톤)에 약 15m 거리까지 접근 - 세계 최초 시연 | 시연에서 검증된 기술을 상업용 위성 우주 쓰레기 제거에 적용 |
| 사업화 단계 | 시연 완료 | 시연(J)에서 제거 시연(J2)으로 전환 | 상업 운영 개시 |
Astroscale은 우주 쓰레기 제거(ADR), 수명 연장(LEX), 검사 및 관측(ISSA) 등 여러 "궤도상 서비스" 라인을 병렬로 개발하고 있으며, 이는 특정 임무의 실패가 전체적인 결과에 악영향을 미치지 않도록 설계되었습니다. 2025년, 이 회사는 일본 방위성으로부터 약 72억 7천만 엔 규모의 위성 시제품 계약을 수주하며 방위 및 안보 분야에 본격적으로 진출했습니다.
기술 전략의 차이점
세 회사는 근본적으로 다른 시장 구조를 목표로 하기 때문에 직접적인 비교는 어렵지만, 각자의 성공 전략은 분명합니다.
ispace의 강점은 일본, 룩셈부르크, 미국에 걸쳐 있는 3개 사업장에서 자체적으로 개발한 달 착륙선 설계 및 개발 능력에 있습니다. (미국 지사인 ispace-U.S.는 미션 3을 주도하고 NASA 관련 사안의 연락 창구 역할을 합니다.) 신스펙티브(Synspective)의 중기 비전인 "시스루나 디지털 트윈 2030(Cislunar Digital Twin 2030)" 개념은 2027년부터 달 궤도 위성을 배치하고 2030년까지 최소 5개의 위성을 구축하여 "루나 커넥트(Lunar Connect)"라는 통신 및 데이터 서비스를 제공하는 것을 목표로 합니다. 이는 일회성 달 수송 임무 사업에서 달 궤도 인프라 구축으로의 전환을 의미합니다. 하지만 두 차례의 착륙 실패에서 알 수 있듯이, 기술 검증은 아직 완료되지 않았습니다.
신스펙티브의 강점은 소형 대량 생산 위성 설계입니다. 기존 대형 SAR 위성 대비 무게는 약 1/10, 비용은 약 1/20 수준인 만큼, 위성 경량화 및 표준화를 통해 더 많은 위성을 배치하고 동일 위치에 대한 재방문 빈도를 높일 수 있습니다. 이는 '숫자를 통한 경쟁 우위' 전략입니다. 2024년부터 가동을 시작한 자체 양산 시설인 야마토 기술 센터는 이러한 전략의 기반이 되는 제조 기지이며, 국방부의 위성군 사업(iQPS, Axelspace와 함께 5년간 약 2,831억 엔 규모) 참여는 민간 데이터 판매와 더불어 두 번째 주요 수익원으로 자리매김하고 있습니다.
아스트로스케일의 강점은 궤도 서비스라는 새로운 시장에서 엔드투엔드 기술(포획, 제거, 수명 연장, 검사)을 수직적으로 통합하는 데 있습니다. ELSA-d에서 ADRAS-J, ADRAS-J2, 그리고 ELSA-M에 이르는 단계적 시연에서 상용화로의 전환이 순조롭게 진행되고 있으며, OneWeb과 같은 위성군 운영사를 고객으로 확보함으로써 정부 및 상업 부문 모두에서 수익원을 다각화하고 있습니다. 2026/4 회계연도 3분기에 창립 이후 처음으로 흑자를 기록하며, 세 회사 중 사업 모델의 타당성을 입증하는 데 가장 앞서 나갔습니다.
개발 및 제조 시설
세 회사 모두 대형 제조업체처럼 광범위한 생산 네트워크를 보유하고 있지는 않습니다. 국내 사업은 본사 기능에 집중되어 있지만, 해외 사업 규모는 회사마다 다릅니다. ispace는 일본, 룩셈부르크, 미국에 걸쳐 3개 지역으로 사업을 운영하고 있으며, Synspective는 도쿄 본사, 야마토 기술 센터(가나가와현 야마토시), 싱가포르 지사를 두고 있습니다. Astroscale은 도쿄 본사를 비롯해 영국, 미국, 프랑스, 이스라엘, 싱가포르에 지사를 보유하여 세 회사 중 가장 광범위한 해외 네트워크를 구축하고 있습니다. 아래 지도는 확인된 국내 시설을 나타냅니다(해외 시설은 본문에서만 다룹니다).
출처: ispace의 새로운 본사 "Earth Base"(도쿄도 주오구 니혼바시혼초) 개관 공식 발표(2026년 3월). Synspective 공식 웹사이트 회사 개요(도쿄도 고토구) 및 야마토 기술 센터 가동 관련 보도자료(가나가와현 야마토구). Astroscale의 새로운 본사 위치 공식 발표(도쿄도 스미다구 긴시구). 좌표는 OpenStreetMap Nominatim을 통해 도시/블록 수준으로 지오코딩되었습니다(세 회사 모두 건물 수준의 기본 소스를 얻을 수 없었으므로 도시/블록 중심점을 사용했습니다). 세 회사 모두 국내 사업장은 본사 기능에 집중되어 있습니다. 해외 시설(ispace: 미국, 룩셈부르크; Synspective: 싱가포르; Astroscale: 미국, 영국, 프랑스, 이스라엘, 싱가포르)은 지도 범위에서 제외됩니다.