Contents — find the section you need
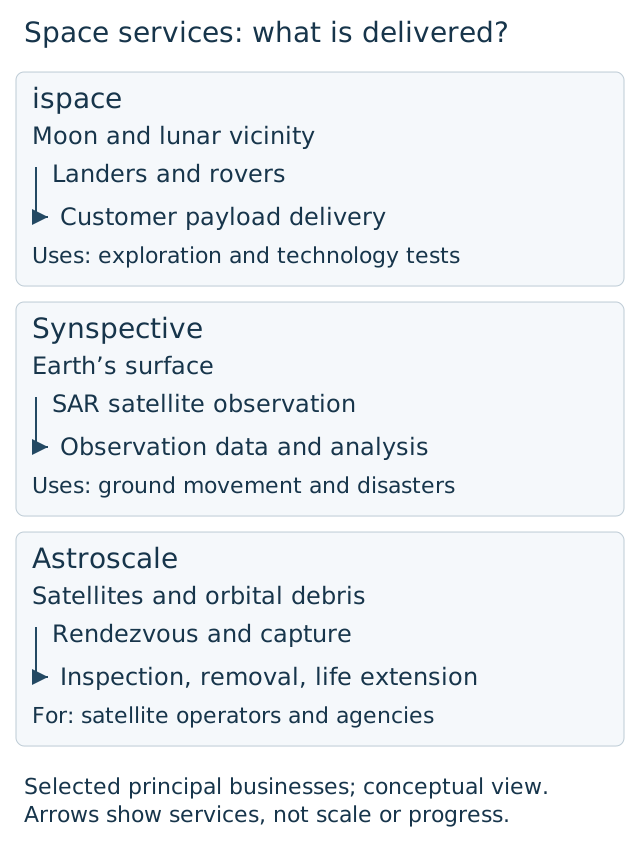
月球运输、小型合成孔径雷达(SAR)卫星星座、在轨服务(太空碎片清除)——引领日本“新太空”运动的三家公司均在东京证券交易所创业板上市,但它们各自涉足的业务领域却截然不同。ispace 利用月球着陆器向月球运送货物,属于“运输”业务;Synspective 利用其小型 SAR 卫星群销售地球表面数据,属于“观测”业务;Astroscale 则负责捕获和清除轨道上的碎片和故障卫星,属于“维护”业务——这三家公司都在开创一种几乎前所未有的商业模式。自上市以来,这三家公司都持续出现巨额运营亏损,但从 2025 年到 2026 年,它们都将经历一次结构性转变:它们都开始将政府需求——例如防卫省和太空战略基金——纳入其收入来源。
 ispace
 Astroscale
图片:ispace logo / Astroscale logo(均为公共领域;商标权仍单独适用),维基共享资源。未找到符合维基共享资源版权标准的 Synspective 标志,因此仅以文字形式介绍该公司。


公司历史:从 XPRIZE 参赛队伍到月球运输公司、京都大学诞生的 SAR 卫星制造商,以及在新加坡成立的太空垃圾清除初创公司
ispace 的历史可以追溯到 2010 年 9 月 1 日,当时它作为“HAKUTO”团队的运营机构成立,该团队是日本参加谷歌月球 XPRIZE(一项私人月球探测竞赛)的队伍。创始人袴田武志在佐治亚理工学院获得航空航天工程硕士学位,曾在一家外国咨询公司工作,之后领导了 HAKUTO 团队。即使2018年XPRIZE大赛最终无人获奖,ispace仍继续推进其月球探测计划“HAKUTO-R”,并于2022年12月从佛罗里达州发射了其“任务1号”着陆器。2023年4月12日,ispace成为首家在东京证券交易所创业板上市的日本航天企业,募集资金约65.1亿日元。
Synspective由新井元之(庆应义塾大学毕业生,东京大学工学研究生院博士)等人于2018年2月22日创立,是一家源自庆应义塾大学的创业公司。成立不到三年,该公司便发射了首颗小型合成孔径雷达(SAR)卫星“StriX-α”,随后于2022年发射了技术验证卫星“StriX-β”,并于2023年3月发射了首颗商业卫星“StriX-1”。该公司于2024年12月19日在东京证券交易所创业板上市(IPO发行价480日元,开盘价736日元,上市时市值约为519.6亿日元),并将募集到的117.6亿日元全部用于购置设备和补充营运资金。
Astroscale由冈田光信于2013年5月在新加坡创立,原名为ASTROSCALE PTE. LTD.。公司从一开始就计划在新加坡、日本、英国和美国等多个国家开展业务,后来将总部迁至东京。 2023年5月,为庆祝成立十周年,该公司迁至位于东京锦糸町的新总部,新总部配备了名为“轨道馆”(Orbitarium)的公共参观设施以及可同时制造四颗隼鸟号小行星探测器大小卫星的洁净室。2024年6月5日,该公司在东京证券交易所创业板上市(IPO发行价850日元,上市时市值约800亿日元),募集资金约113亿日元。在这三家公司中,该公司成立时间最早,上市时间最晚。
公司规模对比:上市前后业绩(过去4-5个财年)
这三家公司均为近期上市的新太空公司,且持续亏损。相比单年盈利能力,比较“收入增长”和“亏损质量”(前期投资与结构性亏损)更能体现每家公司的发展阶段。
| 财年 | ispace 收入 | ispace 营业利润/亏损 |
|---|---|---|
| 2022/23财年 | 6.7414亿日元 | -40.5666亿日元 |
| 2023/23财年 | 9.8924亿日元 | -110.239亿日元 |
| 2024/23财年 | 23.5705亿日元 | -55.0169亿日元 |
| 2025/23财年 | 47.4323亿日元 | -97.9514亿日元 |
| 2026/23财年 | 33.0709亿日元(同比下降30.3%) | -115.8006亿日元 |
| 财年 | 预计收入 | 预计营业利润/亏损 |
| --- | --- | --- |
| 2023财年/12月 | 13.8628亿日元 | -17.9592亿日元 |
| 2024财年/12月 | 23.1664亿日元 | -30.702亿日元 |
| 2025财年/12月 | 23.76亿日元 | -41.37亿日元 |
| 2026财年/12月(公司预测) | 63.53亿日元 | -54.67亿日元 |
| 财年 | Astroscale营收 | Astroscale营业利润/亏损 |
| --- | --- | --- |
| 2023财年/4月 | 17.9299亿日元 | -96.6562亿日元 |
| 2024财年/4月 | 28.5256亿日元(同比增长59.1%) | -115.5572亿日元 |
| 2025/24财年 | 24.5695亿日元(下降) | -187.55亿日元 |
| 2026/24财年 | 59.4061亿日元(同比增长141.8%) | -99.75亿日元 |
| 指标 | ispace | Synspective |
| --- | --- | --- |
| 上市日期 | 2023年4月12日(东京证券交易所成长股) | 2024年12月19日(东京证券交易所成长股) |
| 股票代码 | 9348 | 290A |
| 员工人数 | 约330人(截至2026年3月底;办公地点位于日本、卢森堡和美国) | 约200人(截至2024年;此后披露的数字更新甚少) |
ispace是三家公司中唯一一家营收下滑的公司,2026/23财年营收同比下降30.3%——主要原因是任务3着陆器(APEX 1.0)的发动机研发延误以及客户付款延迟,这也说明了单次月球运输任务的业绩波动有多大。Synspective的营收已连续四个财年增长;由于前期投入巨资建设卫星星座,Astroscale在2025/12财年的毛利润几乎消失殆尽(从2.1452亿日元降至776万日元)。但该公司预计,在订单积压迅速增长的推动下,2026/12财年营收将增长2.7倍(较上年末增加196亿日元,至2025/12财年末的249.6亿日元)。Astroscale在2025/4财年曾出现短暂的营收下滑,但在2026/4财年第三季度实现了自成立以来首次毛利润为正,成为三家公司中最接近盈利的公司。
图片:ispace logo / Astroscale logo(均为公共领域;商标权仍单独适用),来自 Wikimedia Commons。未找到符合 Commons 版权标准的 Synspective 标志,因此仅以文字形式介绍该公司。
旗舰产品和业务比较
这三家公司并非竞争对手——它们分别占据不同的领域:月球探测、地球观测和在轨服务。
ispace:其月球着陆器和任务的演变
| 项目 | 任务 1 | 任务 2,“RESILIENCE” | 任务 3,“APEX 1.0” |
|---|---|---|---|
| 发射 | 2022年12月(SpaceX猎鹰9号) | 2025年1月15日 | 计划于2026年发射 |
| 结果 | 2023年4月着陆前因高度传感器故障失去通讯(着陆失败) | 2025年6月6日,在里程碑9着陆前因激光高度计故障着陆失败 | 由ispace-U.S.主导;目标是高精度着陆,旨在为NASA的阿尔忒弥斯计划做出贡献 |
| 有效载荷 | 小型月球车(与SORA-Q等项目合作开发) | ispace EUROPE的微型月球车“TENACIOUS”(高26厘米,宽31.5厘米,长54厘米,重约5公斤,用于采集月壤) | 着陆器设计较第二代有所改进,更名为 APEX |
ispace 迄今为止的两次着陆尝试均告失败,每次都发生在即将着陆之际——这充分证明了月球着陆的技术难度之高。吸取两次失败的教训,ispace 正在重新设计着陆器,并将其命名为 APEX 1.0,以用于第三次尝试——第三次任务。
展望:StriX 小型 SAR 卫星及数据解决方案
| 项目 | 详情 |
|---|---|
| 卫星 | “StriX”系列,100 公斤级——重量约为传统大型 SAR 卫星的十分之一,制造/发射成本约为其二十分之一 |
| 成像模式 | 条带图、滑动聚光灯、转向聚光灯 |
| 分辨率 | 滑动聚光灯模式下,地距和方位角分辨率均为 0.9 米;高分辨率模式下为 0.46 米 × 0.5 米 |
| 数据解决方案 | “洪水灾害评估”(洪水范围、洪水深度、道路/建筑物损坏情况);“地面位移监测”(毫米级地表位移随时间变化的曲线图) |
| 星座计划 | 旨在到2020年代末期发射约30颗卫星的生产/发射计划 |
合成孔径雷达 (SAR) 使用雷达波,因此与光学卫星不同,它可以在夜间以及云层或雨天进行观测。Synspective 的策略是制造小型化且可批量生产的卫星,通过增加卫星数量来提高重访频率(即卫星重复观测同一位置的频率)。
Astroscale:从在轨演示到商业服务
| 项目 | ELSA-d | ADRAS-J / ADRAS-J2 | ELSA-M |
|---|---|---|---|
| 位置 | 演示 (2021) | 日本宇宙航空研究开发机构(JAXA)商业碎片清除演示(CRD2)第一/二阶段 | 商业碎片清除服务(面向OneWeb) |
| 详情 | 演示了一种使用磁性对接板的捕获机制 | 接近一块真正的大型碎片(日本火箭上面级,长约11米,直径约4米,重约3吨),距离约为15米——这是世界上首次此类演示 | 将演示中验证过的技术应用于商业卫星碎片清除 |
| 商业阶段 | 演示完成 | 演示(J)过渡到清除演示(J2) | 进入商业运营阶段 |
Astroscale公司正在并行开发多条“在轨服务”线路——碎片清除(ADR)、延寿(LEX)、检查和观测(ISSA)——这种设计旨在确保任何单一任务的失败都不会影响整体结果。 2025年,该公司从日本防卫省赢得一份价值约72.7亿日元的卫星原型合同,标志着其全面进军国防和安全领域。
技术战略差异
由于这三家公司瞄准的市场结构截然不同,因此很难进行直接比较——但它们各自的制胜之道却十分清晰。
ispace的优势在于其自主研发月球着陆器的能力,该能力分布在日本、卢森堡和美国三个地点(其美国分公司ispace-U.S.负责Mission 3项目,并作为与NASA相关事宜的联络点)。其中期愿景“地月数字孪生2030”设想从2027年开始部署月球轨道卫星,并在2030年前至少建造五颗卫星,以构建“月球连接”(Lunar Connect)通信和数据服务——这标志着该公司从一次性的月球运输任务业务转向月球轨道基础设施建设。尽管如此,两次着陆失败表明,其技术验证仍远未完成。
Synspective 的优势在于其小型化、可大规模生产的卫星设计。与传统的大型 SAR 卫星相比,其重量约为十分之一,成本约为二十分之一,这表明,减轻重量并标准化航天器使其能够部署更多卫星,并在同一位置提高重访频率——这是一种以数量取胜的策略。其内部大规模生产基地——大和技术中心(Yamato Technology Center)——于 2024 年投入运营,是支撑这一策略的制造基地。此外,该公司还参与了日本防卫省的卫星星座计划(与 iQPS 和 Axelspace 等其他入选公司共同参与,该计划价值约 2831 亿日元,为期五年),这被视为其除民用数据销售之外的第二大收入来源。
Astroscale 的优势在于,在新兴的在轨服务市场中垂直整合端到端技术(捕获、移除、延寿、检查)。从ELSA-d到ADRAS-J,再到ADRAS-J2,最终到ELSA-M——从演示到商业化——的循序渐进发展正在稳步推进。通过赢得OneWeb等卫星星座运营商的客户,该公司正在实现收入来源多元化,涵盖政府和商业任务。自2026/24财年第三季度成立以来首次实现毛利润为正,这标志着该公司在商业模式验证方面,在三家公司中走得最远。
研发与制造设施
这三家公司都没有像大型制造商那样拥有庞大的生产网络;它们在国内的业务主要集中在总部职能部门,但海外业务布局各不相同。 ispace 在日本、卢森堡和美国设有三个区域;Synspective 的总部位于东京,并在神奈川县大和市设有大和技术中心,在新加坡设有分支机构;Astroscale 的海外网络最为广泛,总部位于东京,并在英国、美国、法国、以色列和新加坡设有分支机构。下图标出了已确认的日本国内设施(海外设施仅以文字描述)。
资料来源:ispace 官方宣布其新总部“地球基地”于 2026 年 3 月启用(地址:东京都中央区日本桥本町)。 Synspective 的官方网站公司概况(东京都江东区)和关于大和技术中心上线的公告(神奈川县大和市)。Astroscale 的官方公告,其新总部所在地(东京都墨田区锦市)。坐标已通过 OpenStreetMap Nominatim 进行地理编码,精确到城镇/街区级别(由于无法获得这三家公司的建筑级别原始数据,因此使用了城镇/街区中心点)。这三家公司的国内办公地点均集中于总部职能;海外设施(ispace:美国、卢森堡;Synspective:新加坡;Astroscale:美国、英国、法国、以色列、新加坡)不在地图范围内。
战略与展望
ispace 秉持其长期愿景“月球谷2040”理念(将月球和地球视为一个单一的经济圈),并通过其中期愿景“地月数字孪生2030”理念来实现这一愿景。公司计划于2026年发射第三期任务(APEX 1.0),为NASA的阿尔忒弥斯计划做出贡献。同时,公司还计划从2027财年开始,构建一个能够进行高频月球运输的系统(每年三次任务),并在2030年前部署至少五颗月球轨道卫星,以实现“月球连接”(Lunar Connect)通信和数据服务的商业化。 2025年10月至11月期间,该公司通过公开发行和第三方配售筹集了182亿日元;能否克服两次着陆失败的局面,是2026年最大的悬念。
Synspective 在其2025/12财年业绩报告中指出,截至目前,其订单积压已增至249.6亿日元(较上年末增加196亿日元),并预计2026/12财年营收将达到上年的2.7倍,即63.53亿日元。通过参与防卫省的卫星星座计划以及获得内阁府“太空战略基金”(已披露的资助上限为237.9亿日元)的支持,该公司已明确表示,将政府和安全需求以及民用数据销售作为增长引擎。此外,该公司还在加大在美国的业务拓展力度,旨在创造新的收入来源。
Astroscale 的长期目标是到 2030 年将轨道服务“融入日常太空运行”,并在 2035 年实现循环太空经济(可持续太空发展)。该公司已完成 ELSA-d 和 ADRAS-J 的示范阶段,目前正通过 ELSA-M 和 ADRAS-J2 向商业运营过渡。为了分散单一任务失败的风险,该公司计划并行运营多个收入来源,包括其 2025 年与日本防卫省签订的价值约 72.7 亿日元的合同。该公司预计在 2026/24 财年第三季度实现自成立以来的首次盈利,这表明其正开始向客户证明轨道服务这一新兴市场的经济价值;尽管该公司预计 2027/24 财年仍将连续第九个财年出现净亏损,但亏损额正在收窄。
参考资料
-
日经新闻:ispace 2026/23 财年营收下调 28%,发动机研发延期 https://www.nikkei.com/nkd/industry/article/?DisplayType=1&n_m_code=044&ng=DGXZQOUC103I40Q6A210C2000000 )
-
[日经:Astroscale 控股公司在东京证券交易所创业板上市获批
评论
请先登录。
暂无数据。