Contents — find the section you need
从汽车微控制器到存储芯片——“半导体”这个标签涵盖了两个截然不同的业务领域。瑞萨电子主要在逻辑半导体领域展开竞争,尤其是汽车中大量使用的微控制器(MCU),每辆车都配备数十甚至数百个MCU;而铠侠则专注于NAND闪存,这种闪存是智能手机到数据中心等各种存储设备的基础。两家公司都诞生于日本电子产业的重组之中,但它们的发展路径却截然不同。瑞萨是一家“集成商”——它由几家大型电子电气制造商的半导体部门整合而成,此后一直通过并购不断拓展业务范围。铠侠则是一家“分拆公司”——它是从东芝这家巨头企业中剥离出来的存储业务,并独立运营。在2025年至2026年期间,这种对比更加鲜明:瑞萨因合作伙伴破产而蒙受巨额亏损,而铠侠则在人工智能驱动的需求推动下实现了创纪录的利润。
 瑞萨电子
 铠侠
图片:Renesas 电子 logo / Kioxia logo(两者均属公共领域——维基共享资源判定其仅由简单的形状/文本构成,因此不享有版权;商标权仍单独适用),维基共享资源。


公司历史:瑞萨电子由多家公司合并而成,铠侠由东芝分拆而来
瑞萨电子成立于2010年4月,由多家公司合并而成。瑞萨科技(Renesas Technology,由三菱电机和日立分拆而来)和NEC电子(由NEC分拆而来)于2009年9月签署了基本整合协议,旨在通过扩大规模扭转业绩下滑的局面。公司名称“Renesas”源自“Renaissance Semiconductor for Advanced Solutions”(文艺复兴半导体先进解决方案)。成立后,瑞萨继续通过并购扩张:2017年以约3200亿日元收购美国Intersil公司,2019年以约7300亿日元收购美国IDT公司,2021年8月以约6200亿日元收购英国Dialog Semiconductor公司,从而将其业务范围从一家纯粹的MCU制造商扩展为一家全线半导体公司。随后,瑞萨于2024年8月以约8879亿日元完成了对澳大利亚PCB设计软件制造商Altium的收购,将其业务拓展到半导体以外的“设计平台”领域。
铠侠(Kioxia)的起源可以追溯到东芝的半导体存储器业务。前东芝存储器株式会社(Toshiba Memory Corporation)成立于2017年2月,并于同年4月接管了该业务;经过一番竞购,所有股份最终转让给了由美国贝恩资本牵头的Pangea公司,这笔价值约2万亿日元的收购于2018年6月1日完成。铠侠于2019年3月转型为控股公司结构,并于同年10月1日更名为“铠侠”(Kioxia),该名称由日语“记忆”(kioku,意为“记忆”)和希腊语“axia”(意为“价值”)组合而成。离开东芝集团六年多后,铠侠于2024年12月18日在东京证券交易所主板上市。
公司规模对比:五年趋势
瑞萨电子的财年于12月结束,而铠侠电子的财年于3月结束,因此两家公司的报告期并不完全一致——但将两家公司过去五个财年的数据进行对比,仍然可以清晰地展现出它们截然不同的业绩模式。
| # | 瑞萨电子 财年 | 营收 | 营业利润(国际财务报告准则) | 铠侠电子 财年 | 营收 | 营业利润 |
|---|---|---|---|---|---|---|
| 1 | 截至2021年12月的财年 | 9939亿日元 | 1738亿日元 | 2022/23财年 | 1.5264万亿日元 | 2162亿日元 |
| 2 | 截至2022年12月的财年 | 1.5009万亿日元 | 4242亿日元 | 2023/23财年 | 1.2821万亿日元 | -990亿日元 |
| 3 | 截至2023年12月的财年 | 1.4694万亿日元 | 3908亿日元 | 2024/3财年 | 1.0766万亿日元 | -2527亿日元 |
| 4 | 截至2024年12月的财年 | 1.3485万亿日元 | 2230亿日元 | 2025/3财年 | 1.7065万亿日元 | 4530亿日元 |
| 5 | 截至2025年12月的财年 | 1.3212万亿日元 | 2012亿日元 | 2026/3财年 | 2.3376万亿日元 | 8762亿日元(非GAAP,历史最高纪录) |
| 指标 | 瑞萨电子 | 铠侠电子 | ||||
| --- | --- | --- | ||||
| 员工人数 | 约22,000名员工(业务遍及30多个国家) | 15,218名员工(截至2026年3月31日) | ||||
| 全球市场份额 | 汽车微控制器领域位居前列(2025年汽车半导体营收排名全球第6,国内第1) | NAND闪存领域全球排名第3(2025年第三季度市场份额为15.3%,位列三星电子和SK海力士之后) |
瑞萨电子在截至2022年12月的财年中营收和营业利润均大幅增长,但随后从2023年至2025年连续三年营收下滑;下文将讨论的与Wolfspeed相关的巨额亏损,使得2025财年雪上加霜,最终导致净亏损。相比之下,铠侠(Kioxia)是一家典型的“硅周期”公司,其业绩几乎与存储器市场的波动直接相关:在2023/24财年和2024/24财年连续两年亏损(累计亏损超过3500亿日元)之后,随着数据中心固态硬盘(SSD)需求的激增,铠侠在2025/25财年和2026/26财年连续两年实现创纪录的盈利。同样的标签——“日本半导体制造商”——掩盖了结构性差异:逻辑半导体(瑞萨电子)受价格波动的影响不如存储器半导体(铠侠)那么剧烈,但其增长幅度也不如存储器那么惊人,这种模式在这五个财年中都清晰可见。
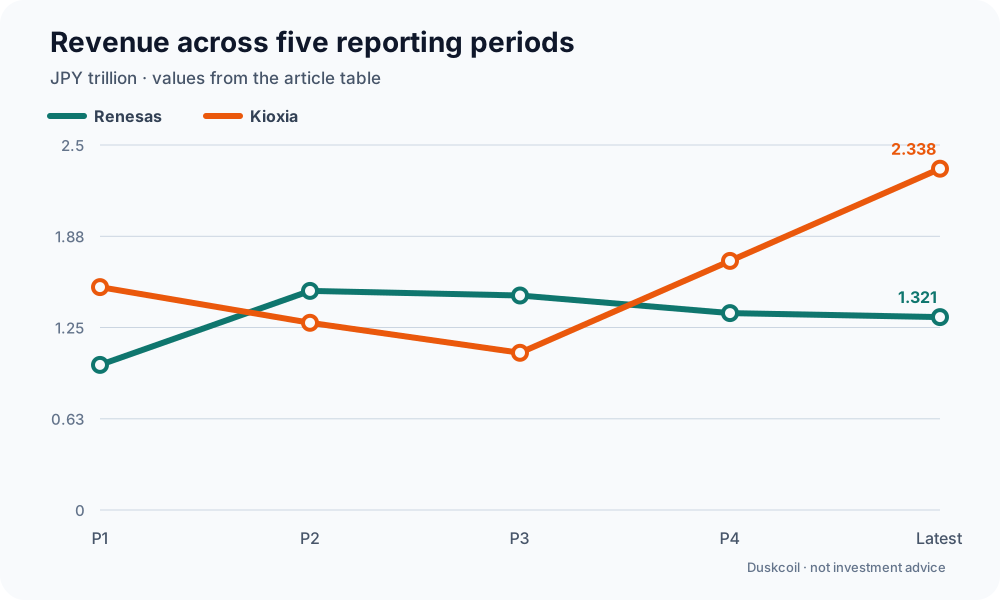
图表:Duskcoil。本文对比表格已转换为日元万亿。
由于两家公司的财政年度不一致,横轴代表每家公司各自的财政年度顺序,从最早的到最近的。本图表不适用于投资决策。
旗舰产品对比:瑞萨的MCU和模拟电路,铠侠的NAND闪存
尽管两家公司都是“半导体制造商”,但由于其产品线存在根本差异,因此无法进行直接的规格对比——最好根据每家公司的旗舰产品系列进行单独分析。
瑞萨:汽车微控制器、模拟电路和功率半导体
| 产品系列 | 概述 | 主要特性 |
|---|---|---|
| RH850系列 | 基于专有CPU内核的汽车MCU | 累计出货量超过40亿颗;产品线涵盖发动机控制、车身控制和电动汽车/混合动力汽车电机控制 |
| RA系列 | 基于 Arm Cortex-M 的通用 32 位 MCU | 2019 年 10 月发布;产品线涵盖最高时钟频率 60 MHz 的“RA2”到双核、200+ MHz 的“RA8” |
| 模拟和电源产品组 | 通过收购 Intersil、IDT 和 Dialog 获得电源 IC、时序 IC、无线 IC 等产品 | 发布了 39 款“制胜组合”解决方案,将这些产品与 MCU 相结合,用于物联网和工业应用 |
瑞萨电子的优势不在于任何单一产品,例如汽车级 MCU,而在于其能够将 MCU + 模拟 + 电源半导体作为捆绑式“组合”进行销售。2017 年收购 Intersil、2019 年收购 IDT 以及 2021 年收购 Dialog 的目的都是为了实现这一转变——从销售独立 MCU 转向销售系统解决方案。
铠侠:NAND 闪存和固态硬盘
| 产品系列 | 概述 | 主要特性 |
|---|---|---|
| BiCS 闪存(第八代) | 3D 堆叠式 NAND 闪存 | 218 字线层,存储密度 18.3 Gb/mm²。与西部数据联合开发;CBA(CMOS 直接键合阵列)技术使存储密度比第六代提升 50% |
| CM7 系列 | 企业级固态硬盘 | 支持 PCIe 5.0 / NVMe 2.0,容量高达 30.72 TB,随机读取 IOPS 高达 270 万 |
| CD8P 系列 | 数据中心级固态硬盘 | 支持 2.5 英寸和 E3.S 两种规格,产品线涵盖读取密集型到混合用途工作负载 |
铠侠几乎所有产品都源自同一项技术——NAND闪存——其技术优势的核心在于不断提升BiCS闪存的堆叠层数。第八代(218层)NAND闪存于2023年3月与西部数据联合发布,目前已在四日市和北上工厂实现量产。
不同的技术战略:瑞萨的“组合”策略,铠侠的“堆叠”竞赛
两家公司的技术战略截然不同,这也反映了它们各自产品的特性。
瑞萨并不追求单一产品的原始性能;相反,其战略是将MCU、模拟电路和功率半导体垂直整合为“组合”芯片,从而减轻客户的设计工作量。瑞萨电子于2024年8月完成对美国Altium公司的收购(约合8879亿日元),延续了这一逻辑:2025年3月,瑞萨电子发布了“Renesas 365”平台,将Altium的PCB设计软件“Altium 365”与其自身的半导体产品整合,并将自身定位为涵盖从芯片选型、电路板设计到系统生命周期管理等各个环节的“电子设计平台”。2026年,瑞萨电子制定了“三阶段火箭”战略——分阶段拓展增长领域,从人工智能基础设施/计算需求,到2030年起拓展至物理人工智能/软件定义汽车(SDV),再到更远的未来拓展至边缘智能——从而摆脱以往对汽车市场的单一依赖。
铠侠的技术优势在于其制造技术,该技术不断提升堆叠字线数量,从而决定NAND闪存的存储密度。第八代 BiCS 闪存(218 层)采用 CBA 技术,该技术将两片晶圆分别加工,然后高精度地键合在一起,在提高存储密度的同时,保持了量产效率。值得注意的是,这项技术并非单打独斗:它需要与西部数据公司(Western Digital)进行联合开发,后者在四日市和北上两地均设有生产基地。两家公司的合并谈判——此前分别在 2021 年和 2023 年两次破裂——据报道将于 2026 年重启,这意味着铠侠(Kioxia)的技术战略实际上与未来与西部数据的合作关系密不可分(详见下文)。
研发和生产设施
瑞萨电子(Renesas)除总部(东京江东区)外,在日本国内设有八个生产基地——五个前端晶圆厂和三个后端晶圆厂。铠侠(Kioxia)除总部(东京港区)外,其业务主要集中在四日市和北上两个主要生产基地,以及横滨的一个研发基地。下图显示了已确认的日本国内生产基地(不包括海外基地)。
数据来源:瑞萨电子的五个前端晶圆厂(中、高崎、西条、川尻、甲府)的地址数据主要来自其官网的“基地及主要集团公司”列表。三个后端晶圆厂(米泽、大分、锦)的地址未在该页面列出,因此通过地图信息服务(雅虎地图、Baseconnect 等)逐一核实。铠侠的地址数据主要来自其官网的“位置列表”。坐标来自 OpenStreetMap Nominatim 企业名称搜索(四日市工厂、北上工厂和横滨技术园区与设施多边形匹配的结果);部分地点已进行地理编码,精确到地区或最近的车站(瑞萨电子中、川尻和锦工厂没有企业名称搜索结果,因此使用附近的地名/车站作为近似值)。
商业战略与展望:瑞萨电子推进“电子设计平台”战略,铠侠并购谈判重启
2025年,瑞萨电子遭遇意想不到的逆风:其美国碳化硅功率半导体合作伙伴Wolfspeed破产。瑞萨电子于2023年7月与Wolfspeed签署了SiC晶圆供应协议,并支付了约20亿美元(约合2920亿日元)的定金,但Wolfspeed于2025年6月申请了美国破产法第11章的保护。瑞萨电子在2025年上半年(1月至6月)计入了约2500亿日元的相关损失,截至2025年12月的财年最终以净亏损517.63亿日元收官。尽管如此,其核心营业利润仍保持稳健的正值,达到2011亿日元,因此其基本业务并未崩溃。即便面临如此不利的局面,瑞萨电子仍在持续推进其向“电子设计平台”的转型,这一转型围绕着收购Altium以及上文所述的瑞萨365平台展开。 2026年,铠侠(Kioxia)制定了三阶段增长战略——“人工智能基础设施/计算”→“物理人工智能/软件定义视觉”→“边缘智能”——目标是到2040年将人工智能相关收入增长五倍以上。
对于铠侠而言,2026年的最大关注点在于与西部数据(Western Digital)的合并谈判结果。两家公司此前曾两次尝试合并,分别在2021年和2023年,但两次都以失败告终——一次是由于SK海力士的反对,另一次是由于条款未决。然而,2026年7月,有报道称双方已重启合并谈判,消息一出,西部数据的股价单日上涨12.51%,市场正密切关注第三次尝试。一些估计表明,如果合并成功,两家公司合并后的NAND闪存出货量份额将达到约25%,超过SK海力士约22%的份额,并使其与全球排名第一的三星电子的差距缩小到触手可及的程度。对于从一开始就与西部数据共同运营四日市和北上生产基地的铠侠(Kioxia)而言,这实际上是一个关于是否要将技术层面已有的优势在资本层面进行正规化的问题。铠侠——这家公司于2024年12月才在东京证券交易所主板上市——是继续走独立上市公司的道路,还是选择与美国公司合并,这都是值得在2026年下半年密切关注的话题。
参考资料
-
[瑞萨电子 2023 年 12 月止财年瑞萨电子2024年全年业绩显示营收和利润下降 - Mynavi News
评论
请先登录。
暂无数据。